
Les fonds evergreen représentent désormais la majorité du private equity accessible aux particuliers en France. Selon France Invest, ils concentrent 72 % des encours, alors qu’ils ne représentent que 33 fonds sur 113, soit moins d’un tiers.
Un fonds evergreen (ou fonds perpétuel) est un fonds de private equity sans date de fin. Vous y entrez en un seul versement, puis vous pouvez en sortir en totalité ou en partie, à intervalles réguliers.
Vous pouvez investir en private equity soit dans des fonds fermés, soit dans des fonds evergreen. Dans un fonds fermé, votre engagement est appelé en plusieurs fois (par exemple 100 000 € appelés par tranches de 20 000 €), puis bloqué une dizaine d’années. Dans un fonds evergreen, tout votre versement est investi dès le départ, avec des sorties possibles à intervalles réguliers.
Par rapport aux fonds fermés, les fonds evergreen permettent :
- de faire travailler tout votre capital immédiatement, sans gérer d’appels de fonds ;
- d’investir dès 1 000 € en assurance-vie, contre 100 000 € pour les meilleurs fonds fermés ;
- de bénéficier d’une meilleure liquidité ;
- d’investir dans l’économie réelle qu’un ETF Monde ne couvre pas (entreprises de moins de 2 milliards d’euros). En effet, en Europe, 96 % des entreprises de plus de 100 M$ de chiffre d’affaires ne sont pas cotées en Bourse.
Selon vos objectifs de vie, votre profil de risque et votre horizon, les fonds evergreen peuvent ainsi vous servir :
- à partir de 1 000 € : à obtenir 5 à 6,5 % par an avec très peu de volatilité et une liquidité garantie par l’assureur, via les meilleurs fonds défensifs en assurance-vie (Eurazeo, Eiffel) ;
- à partir de 25 000 $ (investisseurs éligibles) : à investir dans les fonds de premier quartile, comme le Moonfare Secondary Fund (environ 12,7 % par an depuis fin 2024).
⚠️ Les performances passées ne préjugent pas des performances futures et ne constituent pas une garantie de rendement.
Cet article a une vocation informative et pédagogique. Il ne constitue pas un conseil en investissement personnalisé. Tout investissement comporte des risques, notamment de perte en capital, de liquidité et de variabilité des revenus.
Fonds evergreen : tableau récapitulatif
Voici notre tableau récapitulatif des trois façons d’y investir, avec l’ETF Monde comme point de comparaison.
| Critères | Fonds evergreen de 1er quartile | Fonds evergreen lambda en assurance-vie ou PER | Fonds evergreen lambda en direct | ETF Monde |
| Ticket d’entrée | 25 000 $, réservé aux investisseurs éligibles | 1 000 € | 20 000 € en moyenne | 1 € |
| Performance (indicative) | Environ 12,7 % par an depuis décembre 2024 (Moonfare Secondary Fund) | 5 à 6,5 % par an | 5 à 6,5 % par an | Environ 8 % par an sur le long terme |
| Liquidité | Limitée : rachats trimestriels, dans la limite de 5 % du fonds | ✅ Excellente : liquidité garantie par l’assureur (pénalité de 5 % si revente avant 5 ans) | Limitée : rachats plafonnés à 5 % du fonds par trimestre | ✅ Excellente : revente en un clic |
| Volatilité | Moyenne | Faible | Faible | Élevée |
| Diversification | 4 260 entreprises, via un fonds de fonds (rachat de parts de fonds) | Eurazeo : plus de 200 entreprises ; Eiffel : plus de 2 500 actifs | Idem | 1 249 des plus grandes entreprises mondiales |
| Répartition géographique | Amérique du Nord 65 % ; Europe 26 % ; reste du monde 9 % | Eurazeo : Europe 100 % ; Eiffel : Europe 84 %, États-Unis 9 %, autres 7 % | Idem | États-Unis 73 % ; Europe 15 % environ ; reste du monde 12 % environ |
| Impact sur l’économie réelle | ❌ Non : marché secondaire | ✅ Oui | ✅ Oui | ❌ Non : marché secondaire |
| Exemples de fonds | Moonfare Secondary Fund | Eurazeo Private Value Europe 3 ; Eiffel Infrastructures Vertes | Eurazeo Private Value Europe 3 | Amundi Core MSCI World |
| Enveloppe | En direct | Assurance-vie, PER, contrat de capitalisation | En direct | PEA, assurance-vie, CTO, PER |
| Frais | 2 % à 1 % par an selon le montant investi (+ commission de 12,5 % à 8,5 % des gains si la rentabilité dépasse 8 % par an) | Eurazeo 1,93 % ; Eiffel 2,15 % ; + 0,5 % de frais d’enveloppe | Eurazeo 1,93 % ; Eiffel 2,15 % | 0,12 à 0,20 % par an |
| Points forts | Très grande diversification ; performance proche des actions, avec moins de volatilité | Liquidité garantie par l’assureur ; bon couple rendement/risque ; fiscalité de l’assurance-vie ; dès 1 000 € | Pas de frais d’enveloppe ; impact réel sur l’économie | Bonne performance financière ; frais bas ; excellente diversification |
| Points faibles | Ticket d’entrée élevé, réservé aux investisseurs éligibles ; 2 % de frais sous 50 000 $ ; liquidité limitée | Frais d’enveloppe ; rendement inférieur à celui d’un ETF Monde | Fiscalité moins favorable ; ticket plus élevé ; liquidité limitée | Très volatil ; n’investit pas dans les entreprises de moins de 2 milliards d’euros |
Les trois façons d’investir dans un fonds evergreen, comparées à l’ETF Monde (sources : Moonfare, Eurazeo, Eiffel, MSCI, France Invest, octobre 2026)
⚠️ Les données présentées sont fournies à titre indicatif et ne garantissent pas les performances futures.
Fonds evergreen private equity : fonctionnement
Un fonds evergreen est un fonds de capital-investissement constitué pour 99 ans, ouvert en continu aux souscriptions et aux rachats. C’est la définition du fonds evergreen retenue par France Invest. En France, il prend le plus souvent la forme d’un FCPR (fonds commun de placement à risques).
Un evergreen fund a un fonctionnement simple à comprendre si on le compare à l’autre façon d’investir dans le private equity, le fonds fermé. Si vous découvrez le sujet, commencez par notre guide private equity : c’est quoi ?.
Les fonds de private equity fermés (millésimés)
Un fonds fermé lève des capitaux une seule fois, les investit, puis revend ses participations au bout de 8 à 10 ans.
Votre argent n’est pas versé d’un coup : il est appelé au fur et à mesure des investissements. Les premières années, la valeur du fonds baisse, car les frais tombent avant les gains. C’est ce qu’on appelle la courbe en J.
Par exemple, parmi les meilleurs fonds de private equity, Altaroc Odyssey demande 100 000 €, appelés à 20 % par an pendant 5 ans. Le capital reste ensuite bloqué environ 10 ans.
Evergreen fund vs fonds fermé : les avantages
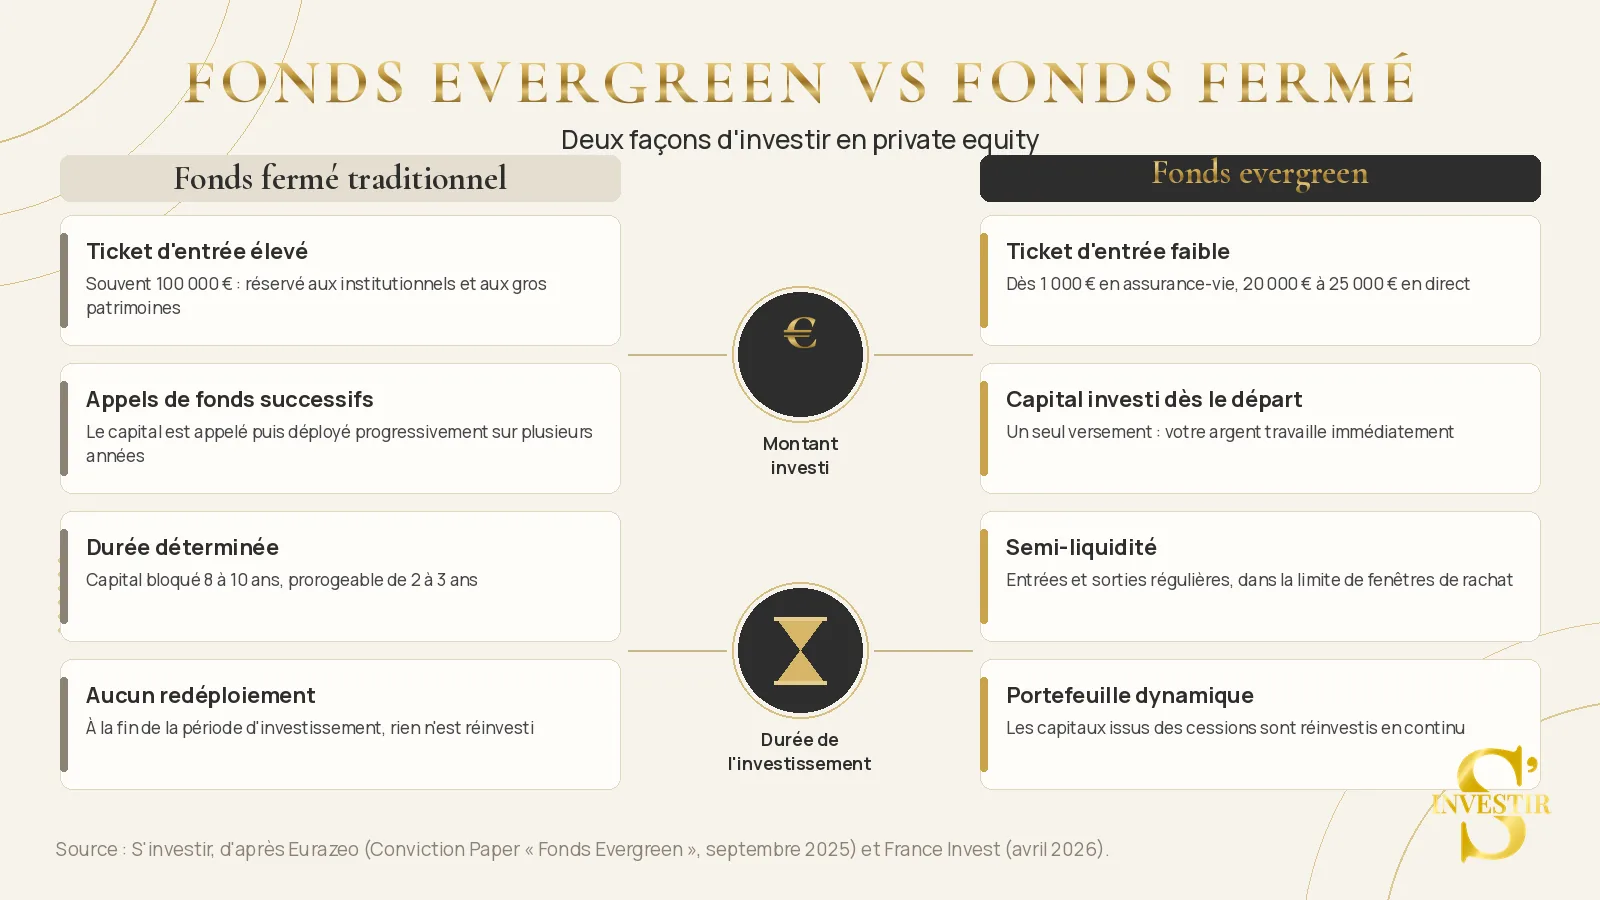
Les fonds evergreen présentent quatre avantages face aux fonds fermés :
- un ticket d’entrée plus faible : 1 000 € en assurance-vie, 20 000 à 25 000 € en direct ;
- un capital investi dès le premier jour, sans appels de fonds ;
- une semi-liquidité : vous pouvez sortir en totalité ou en partie, à intervalles réguliers ;
- un portefeuille qui se renouvelle : l’argent issu des ventes d’entreprises est réinvesti, ce qui fait jouer les intérêts composés.
Toutefois, les fonds evergreen ont une liquidité encadrée. Le fonds garde environ 12 % de liquidités pour payer les sorties (France Invest, étude d’avril 2026). Les rachats sont plafonnés, souvent à 5 % de l’actif par trimestre. Au-delà, les demandes sont servies au prorata.
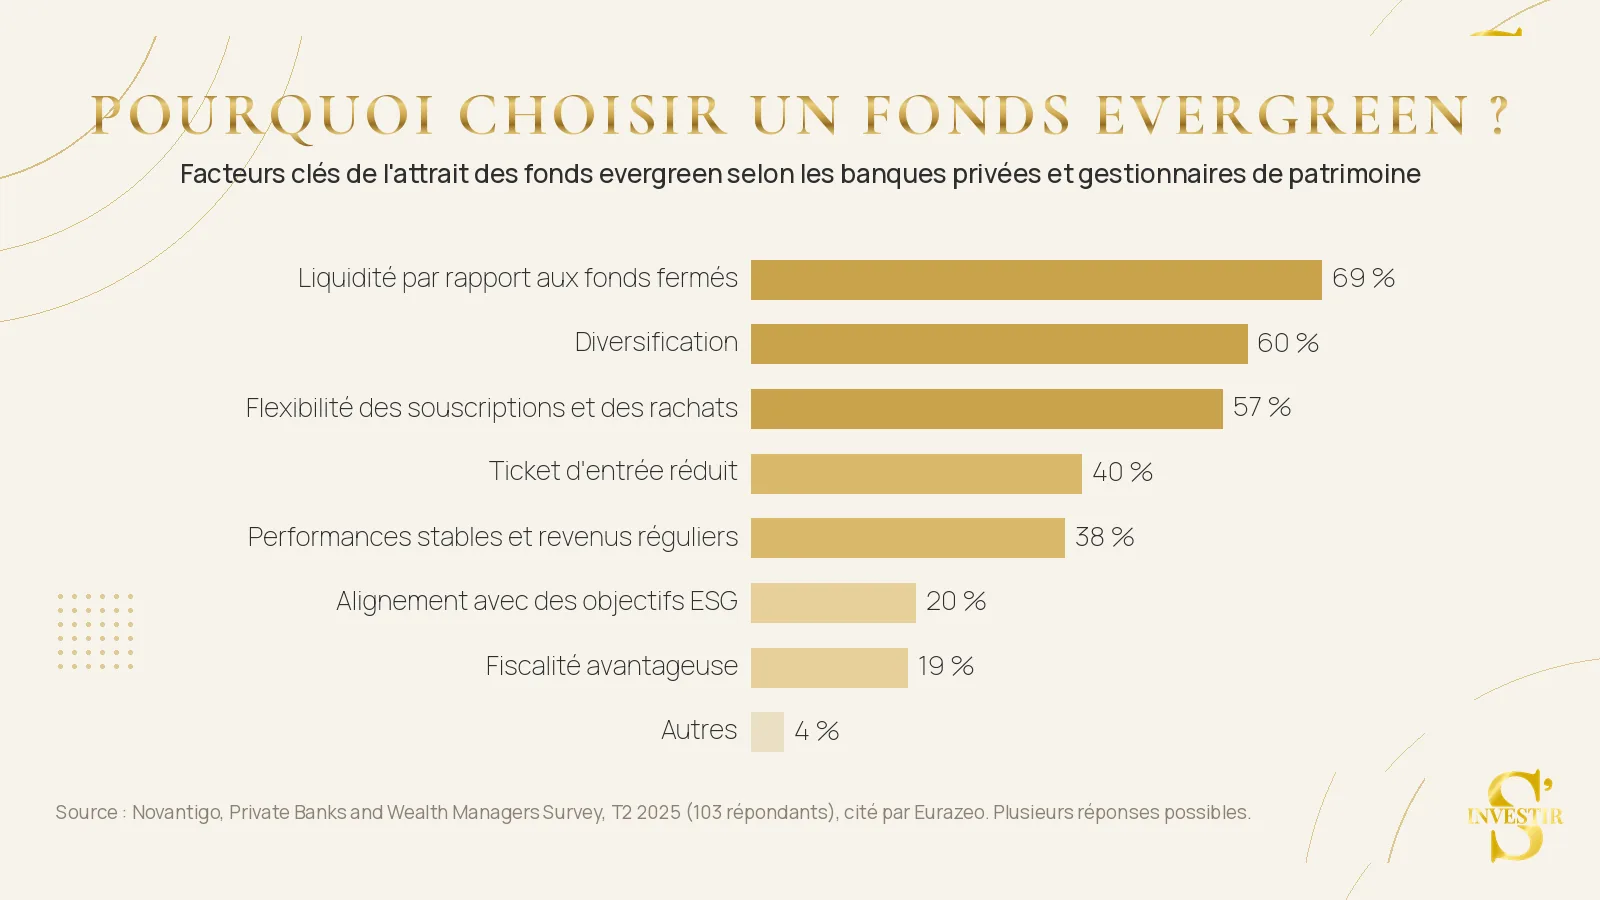
Ces avantages des fonds evergreen expliquent leur succès. Ainsi, les banques privées et gestionnaires de patrimoine interrogés par Novantigo en 2025 citent d’abord :
- la liquidité (69 %), bien meilleure que celle des fonds fermés ;
- la diversification (60 %) sur plusieurs centaines d’entreprises ;
- la flexibilité des souscriptions et des rachats (57 %) ;
- le ticket d’entrée réduit (40 %) ;
- des performances stables et des revenus réguliers (38 %).
⚠️ Les avantages présentés doivent être nuancés par les risques inhérents à l’investissement, notamment la variabilité des revenus et une liquidité parfois limitée.
Rendement : fonds evergreen vs fonds fermé
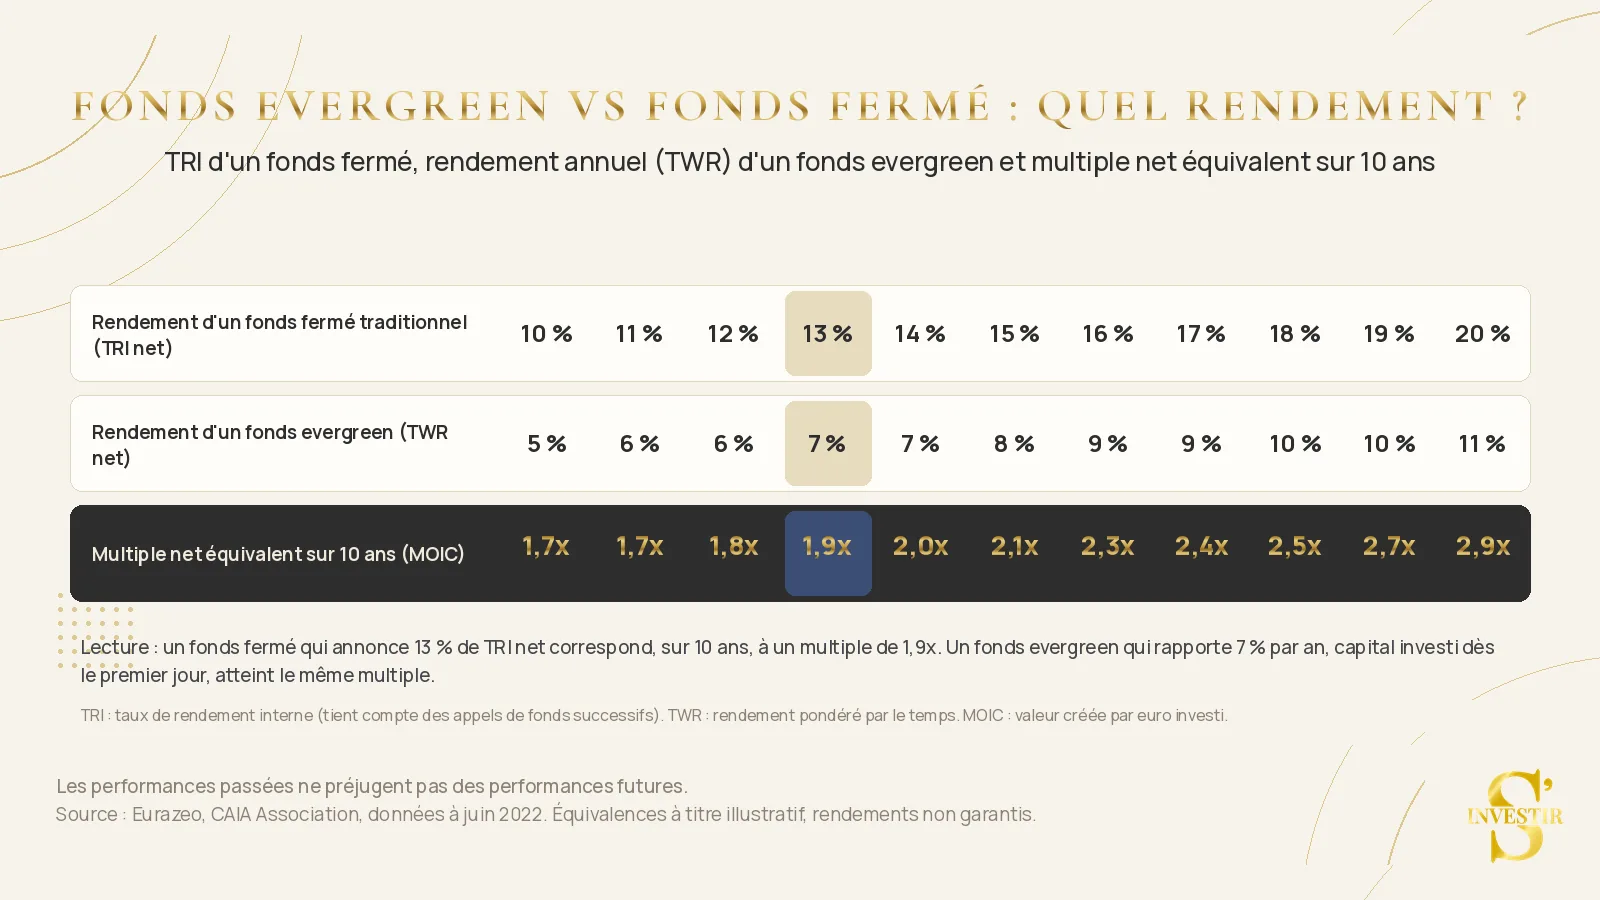
Pour comparer un fonds fermé et un fonds evergreen, regardez plutôt le multiple de votre capital sur 10 ans, pas seulement le rendement affiché.
En effet, le fonds fermé affiche généralement un TRI (taux de rendement interne), calculé seulement sur l’argent appelé. Le fonds evergreen affiche, lui, généralement un rendement annuel sur tout votre capital, investi dès le premier jour.
Par exemple, un TRI de 13 % sur un fonds fermé correspond à un multiple de 1,9x en 10 ans. Autrement dit, un fonds evergreen à 7 % par an atteint le même résultat (Eurazeo, CAIA Association).
Cette équivalence reste un ordre de grandeur. La relation entre TRI et multiple dépend du calendrier d’appels et de distributions du fonds fermé : plus le capital est appelé vite, plus le TRI baisse, et inversement. Et un fonds evergreen à 7 % n’équivaut à un fonds fermé à 13 % que si l’argent non investi, pas encore appelé puis distribué, dort à 0 % pendant les phases d’appel et de distribution.
Le placement de l’argent en attente d’investissement (pas encore appelé) est aussi un critère. Vous pouvez le placer sur l’un des meilleurs fonds en euros, qui rapporte 2 à 3 % par an. L’écart se réduit, sans disparaître.
⚠️ Les performances passées ne préjugent pas des performances futures et ne constituent pas une garantie de rendement.
Fonds evergreen en assurance-vie ou en direct ?
Selon nous, il vaut mieux investir dans un fonds evergreen via une assurance-vie ou un PER qu’en direct. Les fonds sont les mêmes, mais l’enveloppe apporte trois avantages : la liquidité, le ticket d’entrée et la fiscalité.
| Critères | En assurance-vie ou PER | En direct |
| Ticket d’entrée | ✅ 1 000 € | 20 000 € en moyenne |
| Liquidité | ✅ Liquidité garantie par l’assureur : revente en un clic (pénalité de 5 % avant 5 ans) | Rachats plafonnés, souvent à 5 % du fonds par trimestre |
| Frais d’enveloppe | 0,5 % par an | ✅ 0 % |
| Fiscalité en cas de vie | ✅ Impôt seulement au retrait, abattement après 8 ans | Flat tax de 31,4 % depuis 2026 (exonération d’impôt sur le revenu possible pour certains FCPR après 5 ans) |
| Fiscalité au décès | ✅ Abattement de 152 500 € par bénéficiaire (versements avant 70 ans) | ❌ Droits de succession ; les héritiers peuvent demander le rachat des parts |
Fonds evergreen en assurance-vie ou en direct : le comparatif (sources : S’investir, Code général des impôts, octobre 2026)
Le coût de l’enveloppe : 0,5 % de frais par an, soit près de 10 % d’un rendement de 5 à 6 %. En contrepartie, vous profitez de la fiscalité de l’assurance-vie et d’une liquidité garantie.
Le plus important reste la performance nette de frais, c’est-à-dire après les frais du fonds et les frais de l’enveloppe. Des frais trop élevés peuvent effacer une bonne partie du rendement d’un fonds evergreen.
Conseil de Matthieu

Les meilleurs fonds evergreen en assurance-vie
Les meilleures assurances-vie pour investir dans un fonds evergreen sont généralement celles qui proposent le plus grand choix de fonds de private equity (une dizaine). C’est le cas, parmi les meilleures assurances-vie, des contrats de Spirica : S’investir Conseil, Linxea Spirit 2 et Meilleurtaux Liberté Vie (12 fonds non cotés).
Sur Linxea Spirit 2, nous avons comparé les 5 fonds de private equity evergreen qui ont plus de 4 ans d’historique.
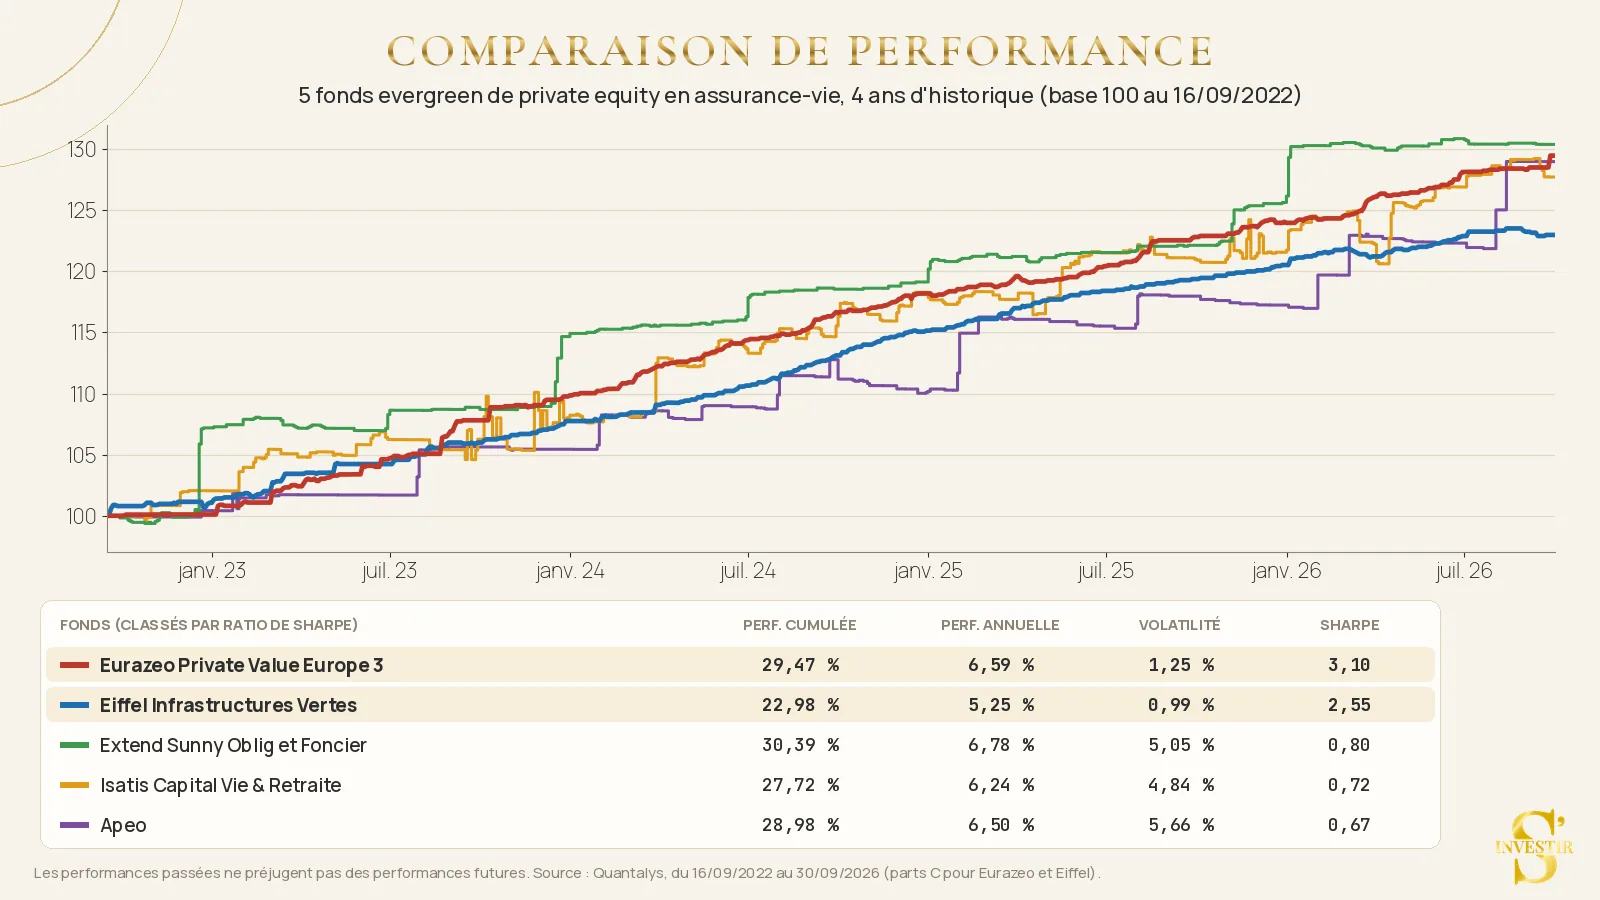
Eurazeo Private Value Europe 3 et Eiffel Infrastructures Vertes ont le meilleur couple rendement/risque. En effet, leur ratio de Sharpe dépasse 2,5. Ce ratio mesure le rendement obtenu au-dessus d’un placement sans risque (comme un livret), pour chaque point de volatilité. Plus il est élevé, mieux le risque est rémunéré : au-delà de 1, il est généralement considéré comme bon.
À l’inverse, Extend Sunny, Isatis et Apeo rapportent autant (6,2 à 6,8 % par an), mais avec 4 à 6 fois plus de volatilité. Leur ratio de Sharpe reste donc inférieur à 1.
Entre les deux premiers, Eurazeo est légèrement plus performant (6,59 % par an, contre 5,25 % pour Eiffel). En revanche, Eiffel conviendra mieux à ceux qui recherchent un impact environnemental, comme nous le verrons dans les exemples. Vous pouvez comparer les contrats qui les proposent sur notre comparateur d’assurances-vie.
⚠️ Les performances passées ne préjugent pas des performances futures et ne constituent pas une garantie de rendement.
Trois fonds evergreen passés au crible (et l’ETF Monde)
Voici les trois fonds que nous suivons : deux fonds défensifs en assurance-vie (Eurazeo, Eiffel) et un fonds de premier quartile (Moonfare Secondary Fund, MSF). Nous les comparons ensuite à l’indice MSCI World.
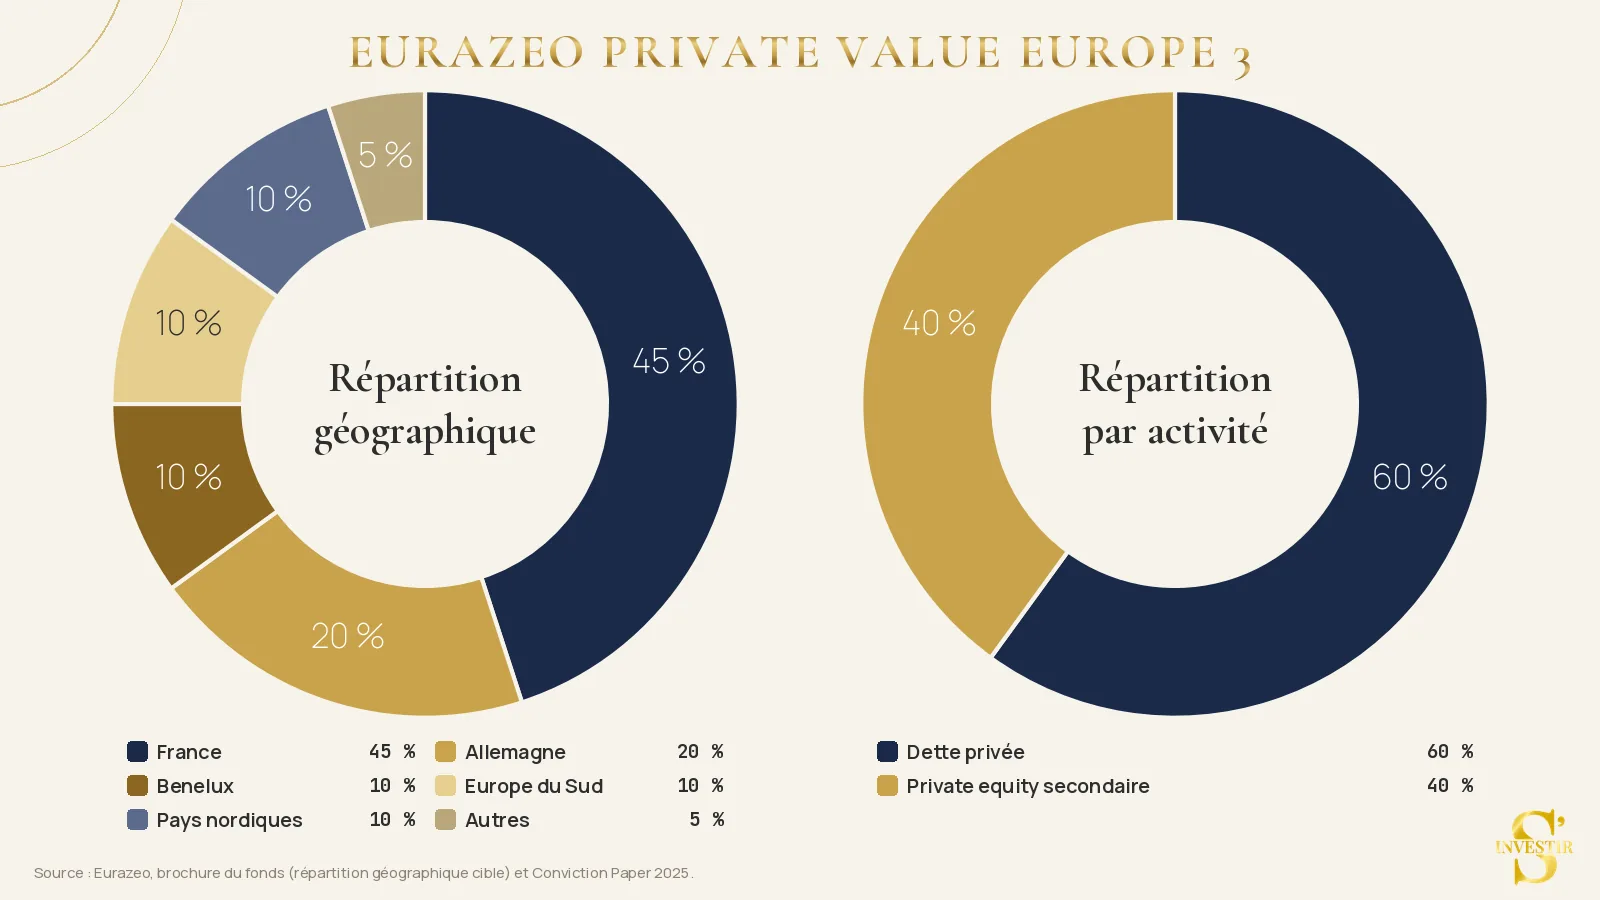
Eurazeo Private Value Europe 3
Eurazeo Private Value Europe 3 est le plus ancien fonds evergreen en assurance-vie française, lancé en 2018.
- Stratégie : 60 % de dette privée (prêts à des PME et ETI) et 40 % de rachats de parts de fonds de private equity ;
- Taille : plus de 3 milliards d’euros, plus de 200 entreprises européennes ;
- Performance : 5,79 % par an depuis 2018, avec un risque de 3 sur 7 ;
- Valeur liquidative : publiée tous les 15 jours ;
- Accès : dès 1 000 € en assurance-vie, 20 000 € en direct.
Eiffel Infrastructures Vertes
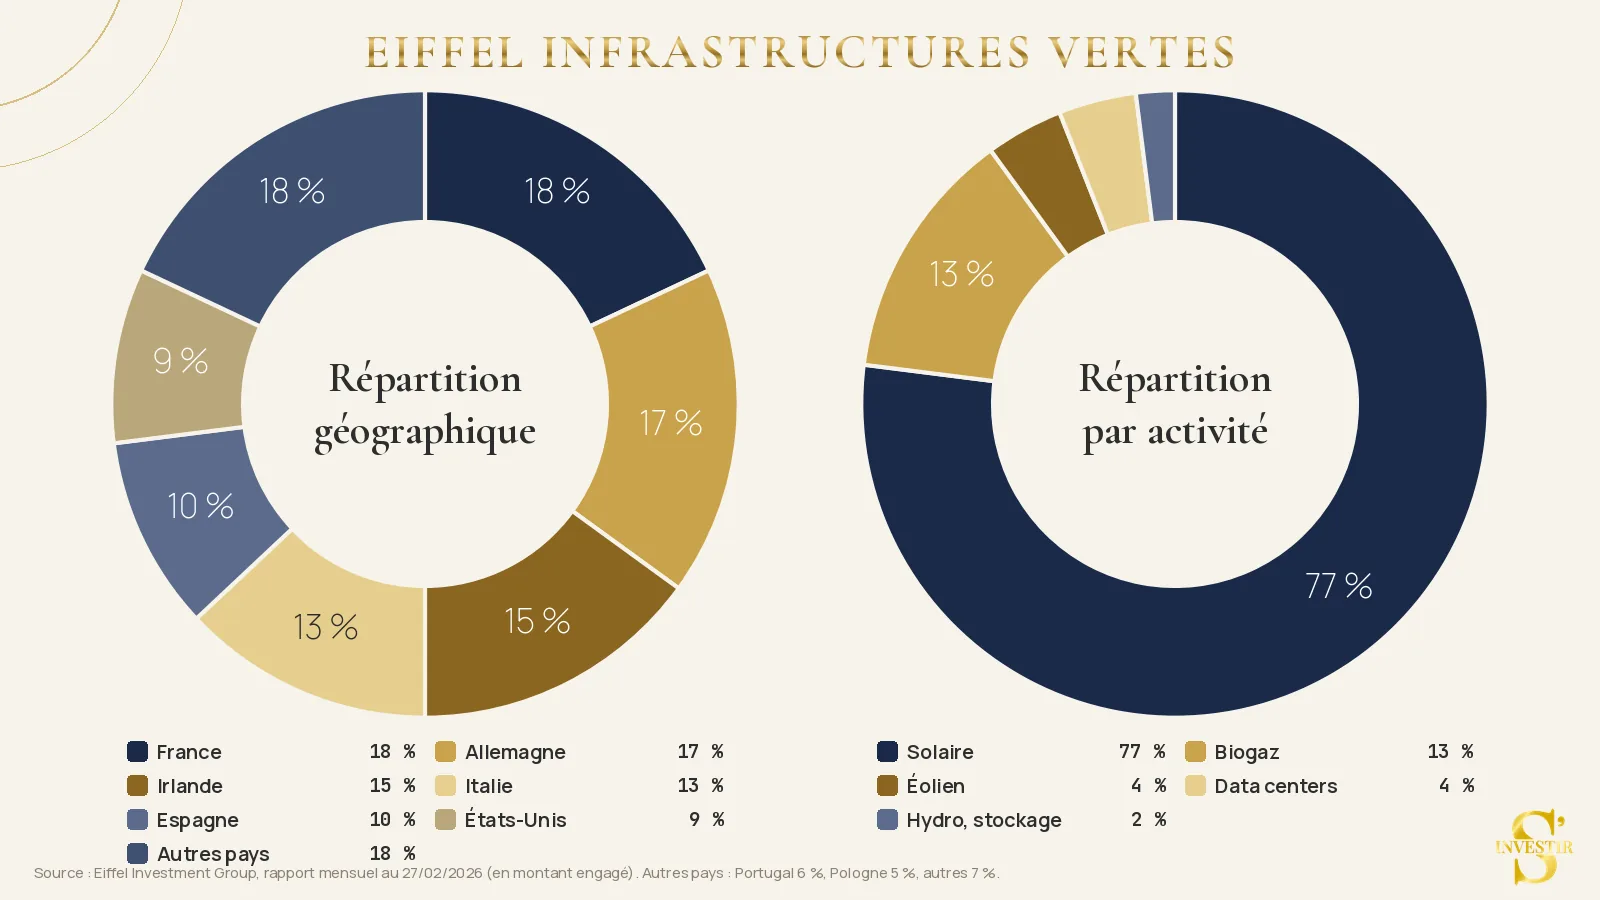
Eiffel Infrastructures Vertes finance la transition énergétique, surtout des parcs solaires, depuis 2022.
- Stratégie : prêts à des projets d’infrastructures vertes, à 77 % dans le solaire, puis le biogaz, l’éolien et les data centers ;
- Diversification : plus de 2 500 actifs, principalement en Europe ;
- Performance : 5,25 % par an depuis septembre 2022, avec un risque de 3 sur 7 ;
- Valeur liquidative : publiée tous les 15 jours ;
- Label : article 9 SFDR, le plus exigeant, et label Greenfin. Pour aller plus loin, consultez notre guide sur la finance durable.
Moonfare Secondary Fund (MSF)
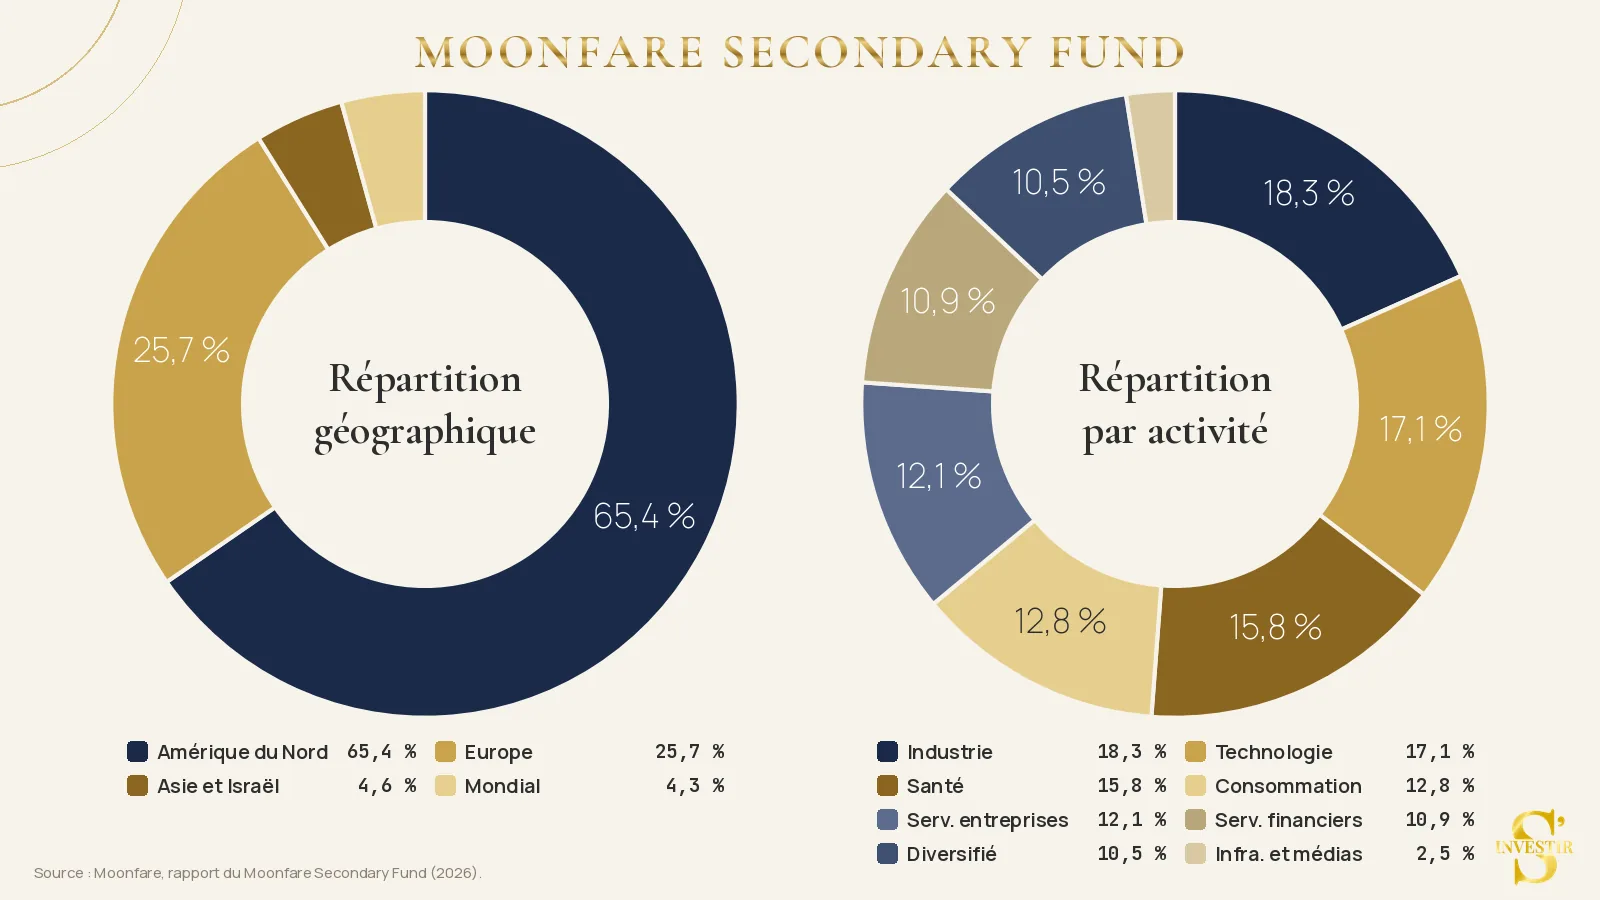
Le Moonfare Secondary Fund est un fonds de fonds de private equity secondaire : il rachète des parts de fonds existants, avec une décote, dans le monde entier.
C’est une spécificité à garder en tête : un fonds secondaire achète des portefeuilles déjà constitués en dessous de leur valeur estimée. Cette décote gonfle mécaniquement le rendement affiché, surtout les premières années, et explique en partie l’écart avec les fonds défensifs.
Concrètement, chaque part rachetée contient déjà plusieurs entreprises. Ainsi, le fonds est exposé au total à 4 260 entreprises, et sa plus grosse position pèse moins de 4,2 %. À titre de comparaison, le MSCI World compte 1 249 entreprises, dont la plus grosse (Nvidia) pèse 5,8 %.
- Zones : 65 % en Amérique du Nord, 26 % en Europe ;
- Secteurs : industrie (18 %), technologie (17 %), santé (16 %) et consommation (13 %) en tête ;
- Frais : 2 % à 1 % par an selon le montant investi, plus une commission de 12,5 % à 8,5 % des gains si la rentabilité dépasse 8 % par an ;
- Valeur liquidative : publiée chaque mois ;
- Liquidité : rachats trimestriels, dans la limite de 5 % du fonds.
Le Moonfare Secondary Fund est réservé aux investisseurs éligibles : nous expliquons plus bas comment y accéder.
L’indice MSCI World
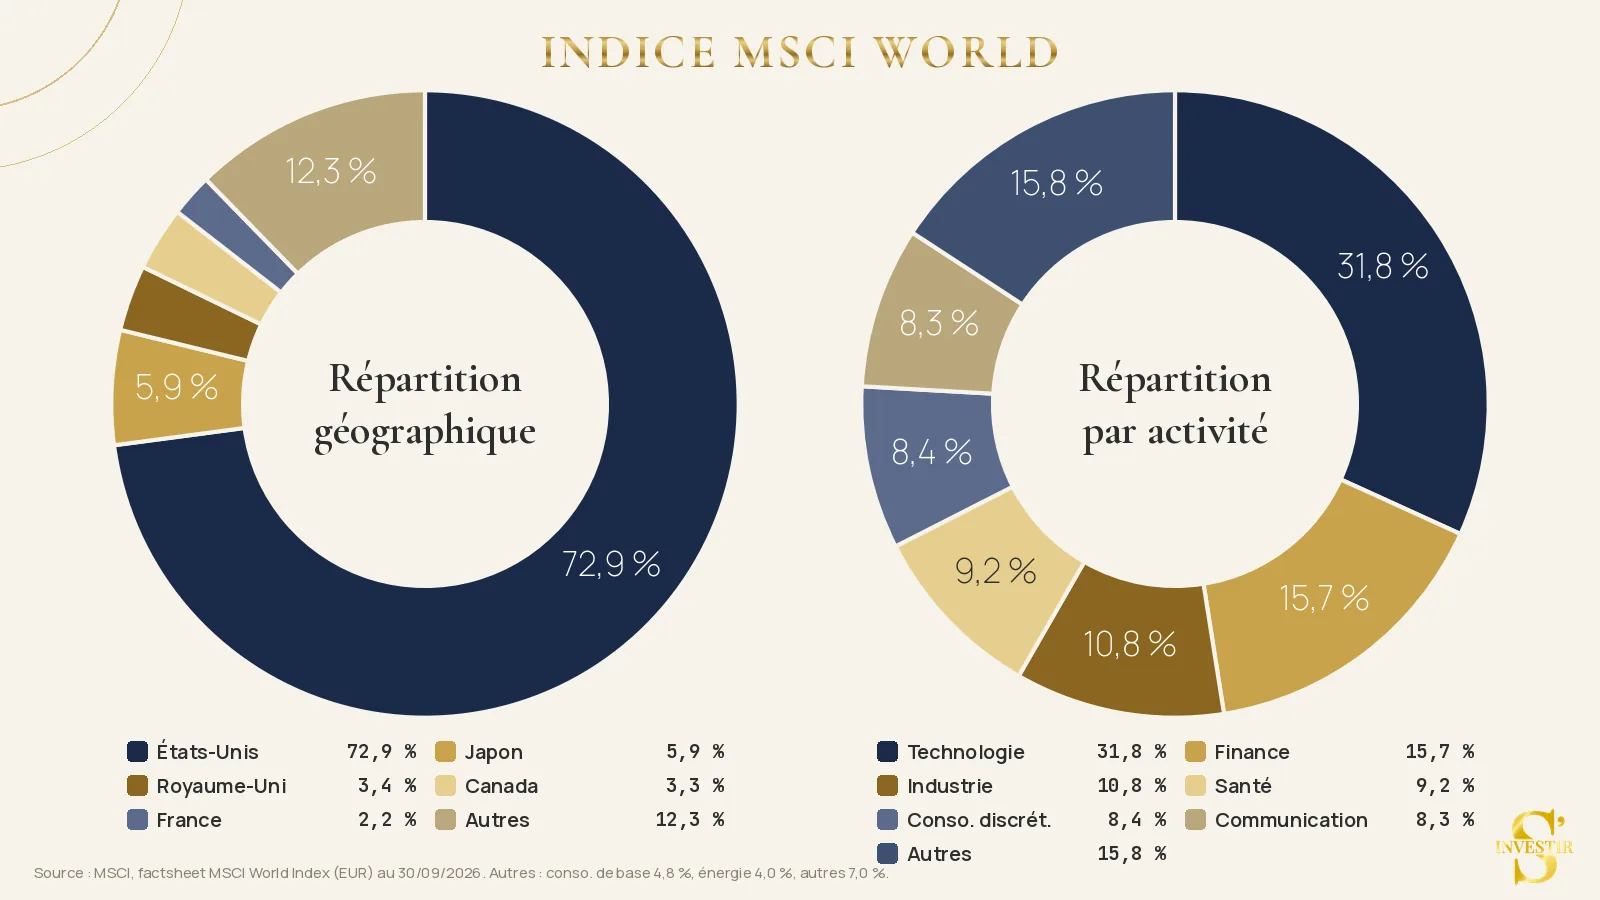
Le MSCI World regroupe 1 249 grandes entreprises de 23 pays développés, dont 73 % aux États-Unis. Sa plus petite entreprise pèse environ 2 milliards d’euros. En dessous, un ETF MSCI World n’investit dans aucune entreprise.
Pourquoi investir dans un fonds evergreen et pas seulement dans un ETF Monde ?
Les fonds evergreen sont un investissement de complément : investir dans un fonds evergreen ne remplace pas un ETF Monde. En effet, un ETF Monde n’investit pas dans les entreprises de moins de 2 milliards d’euros. Or, en Europe, 97 % des entreprises de plus de 10 salariés sont des PME. Et 96 % des entreprises de plus de 100 M$ de chiffre d’affaires ne sont pas cotées.
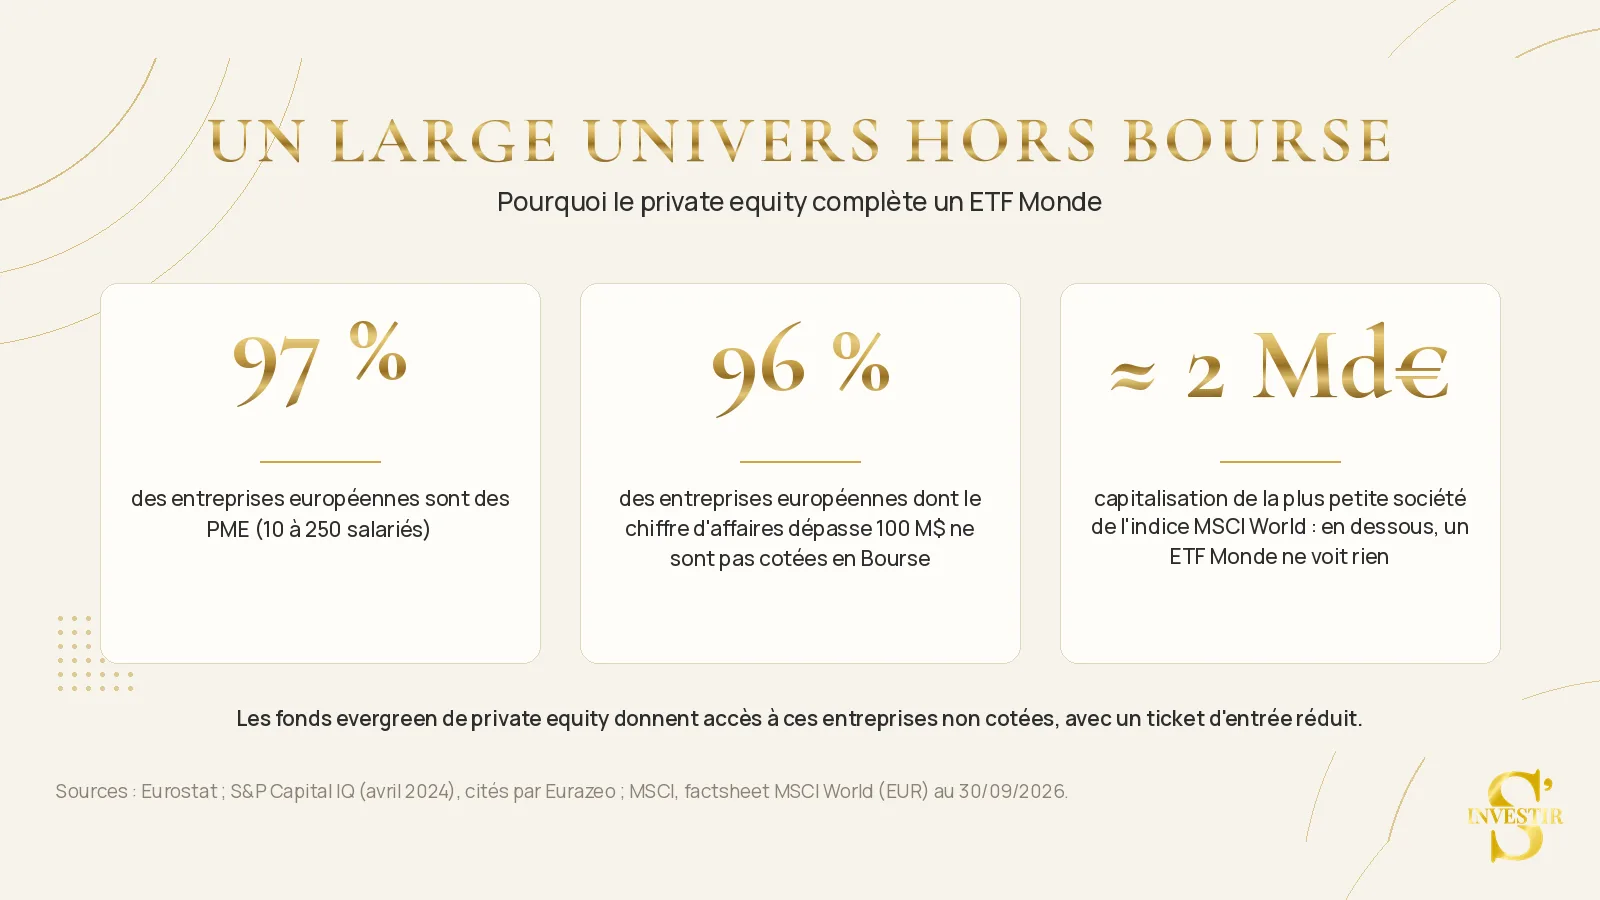
Le private equity permet donc d’aller chercher cette partie de l’économie. C’est pourquoi il peut être intéressant en complément d’un ETF Monde.
Fonds evergreen ou ETF Monde ?
Nous allons comparer chaque type de fonds avec un ETF Monde : les défensifs (Eurazeo, Eiffel), puis le premier quartile (Moonfare Secondary Fund).
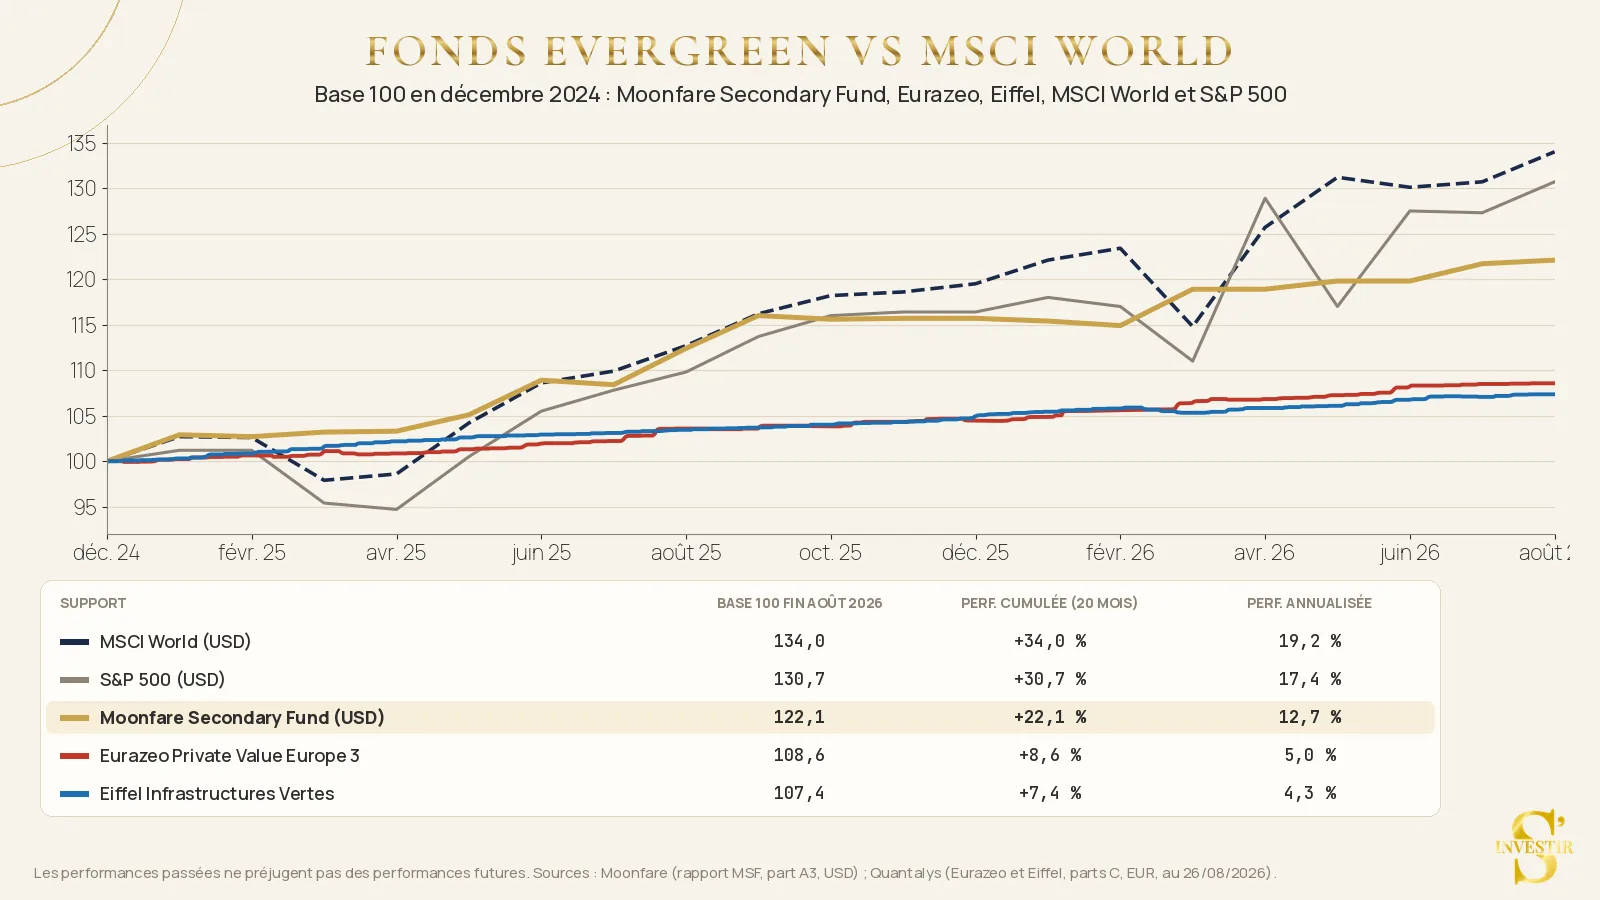
Voici notre tableau comparatif :
| Critères | Moonfare Secondary Fund | Eurazeo Private Value Europe 3 | Eiffel Infrastructures Vertes | MSCI World |
| Rendement (déc. 2024 à août 2026) | 12,7 % par an | 5,0 % par an | 4,3 % par an | 19,2 % par an |
| Volatilité | 5,2 % | 1,8 % | 0,9 % | 11,8 % |
| Fréquence de valorisation | Mensuelle | Tous les 15 jours | Tous les 15 jours | En continu (cotation en Bourse) |
| Liquidité | Limitée : 5 % du fonds par trimestre | ✅ Excellente en assurance-vie | ✅ Excellente en assurance-vie | ✅ Excellente |
| Diversification | 4 260 entreprises ; plus grosse position inférieure à 4,2 % | Plus de 200 entreprises | Plus de 2 500 actifs | 1 249 entreprises ; plus grosse position 5,8 % |
Fonds evergreen et MSCI World, de décembre 2024 à août 2026 (sources : Moonfare, Quantalys, MSCI)
Quatre précautions de lecture s’imposent :
- 20 mois d’historique, c’est trop court pour conclure ;
- le Moonfare Secondary Fund et les indices sont en dollars, alors qu’Eurazeo et Eiffel sont en euros ;
- les rendements des trois fonds (Moonfare Secondary Fund, Eurazeo, Eiffel) sont nets des frais des fonds ; il faut éventuellement y ajouter les frais d’enveloppe (assurance-vie) ;
- les indices ne tiennent pas compte des frais, mais ceux-ci sont généralement minimes (0,1 à 0,2 % par an pour un ETF).
Une précision sur la volatilité : celle des fonds non cotés est calculée sur des valeurs liquidatives publiées chaque mois (Moonfare Secondary Fund) ou tous les 15 jours (Eurazeo, Eiffel). Un ETF Monde, lui, est coté en continu, ce qui gonfle mécaniquement sa volatilité mesurée. La comparaison la plus juste se fait donc entre fonds non cotés d’une part, et entre fonds cotés d’autre part.
Il y a une raison plus fondamentale : ces fonds ne sont pas cotés. Leur valeur liquidative ne résulte pas d’échanges sur un marché, mais de la valorisation des entreprises en portefeuille, estimée par la société de gestion sous le contrôle d’un expert indépendant et du commissaire aux comptes. C’est cette valorisation, lissée et peu fréquente, qui crée la volatilité affichée. Elle est donc structurellement plus faible que celle d’un actif coté, sans que le risque sous-jacent soit forcément plus faible.
Ce qui compte, au final, c’est la performance nette de frais : c’est sur elle qu’il faut juger un placement.
⚠️ Les performances passées ne préjugent pas des performances futures et ne constituent pas une garantie de rendement.
Fonds evergreen défensifs vs ETF Monde
Les fonds défensifs rapportent moins qu’un ETF Monde, mais avec beaucoup moins de volatilité, d’autant qu’ils ne sont valorisés que tous les 15 jours, sur une estimation du gérant et non sur un prix de marché :
- Eurazeo et Eiffel : 4,3 à 5,0 % par an sur la période, pour une volatilité de 0,9 à 1,8 % ;
- MSCI World : 19,2 % par an sur la période, pour une volatilité de 11,8 %.
Sur le long terme, un ETF Monde rapporte plutôt 8 % par an. Ces fonds défensifs servent ainsi de poche de rendement stable, entre le fonds en euros et les actions. Ils conviennent bien aux profils défensifs, comme Sylvie dans nos exemples.
Fonds Moonfare vs MSCI World
Depuis décembre 2024, le Moonfare Secondary Fund a gagné 22,1 % en 20 mois (12,7 % par an), contre 34 % pour le MSCI World.
En résumé :
- le MSCI World a fait mieux sur ces 20 mois ;
- le Moonfare Secondary Fund a été beaucoup plus régulier : en mars 2026, les indices ont perdu 5 à 7 % en un mois, alors qu’il progressait ;
- son objectif est ambitieux : sa commission ne se déclenche qu’au-delà de 8 % de rentabilité par an, soit à peu près le rendement de long terme du marché actions mondial.
Cette régularité tient surtout à une valorisation mensuelle estimée par le gérant, lissée et en retard sur les marchés, plutôt qu’à une cotation en Bourse. La décote à l’achat explique, elle, une partie du niveau de rendement. Cette régularité ne doit donc pas être lue comme une absence de risque.
Les fonds défensifs n’ont pas le même objectif (la commission d’Eiffel se déclenche, par exemple, au-delà de 6 % par an), et c’est normal. Si vous voulez vous rapprocher le plus possible de la performance du MSCI World tout en vous diversifiant, mieux vaut viser les fonds de premier quartile, comme le Moonfare Secondary Fund.
L’ETF Monde reste toutefois la solution pour la plupart des épargnants, car il est accessible dès quelques euros.
Comment investir dans le Moonfare Secondary Fund ? Il est réservé aux investisseurs éligibles, dès 25 000 $, et Moonfare applique ce statut à tous ses fonds. Il faut être reconnu client professionnel au sens de la directive MiFID II, en remplissant au moins deux critères sur trois :
Conseil de Matthieu
– un portefeuille financier de plus de 500 000 € ;
– en moyenne 10 opérations significatives par trimestre sur l’année écoulée ;
– au moins un an dans un poste de la finance requérant une connaissance des produits.
L’ETF Monde, lui, reste accessible à tous, dès quelques euros. Nous verrons un exemple avec Nicolas, plus bas.
Investir dans un fonds evergreen : trois exemples
Nous conseillons généralement de limiter le private equity à 10 % d’une allocation, car c’est un actif peu liquide (AMF). Toutefois, en assurance-vie, vous pouvez aller un peu au-delà, puisque l’assureur garantit la sortie. Voici trois exemples.
Avant d’investir, nos trois investisseurs ont constitué leur épargne de précaution : 3 à 6 mois de dépenses sur des livrets réglementés (Livret A, LDDS) ou un fonds en euros.
Conseil de Matthieu
Thomas, 35 ans : 10 000 € et un objectif climat
Thomas vient d’acheter sa résidence principale et dispose de 10 000 € à investir. Son profil est modéré et il veut financer la transition énergétique. Il ouvre une assurance-vie 100 % verte :
- 40 % d’ETF Monde vert, aligné sur l’accord de Paris ;
- 20 % de SCPI vertes ;
- 20 % de fonds euro Objectif Climat ;
- 20 % d’Eiffel Infrastructures Vertes.
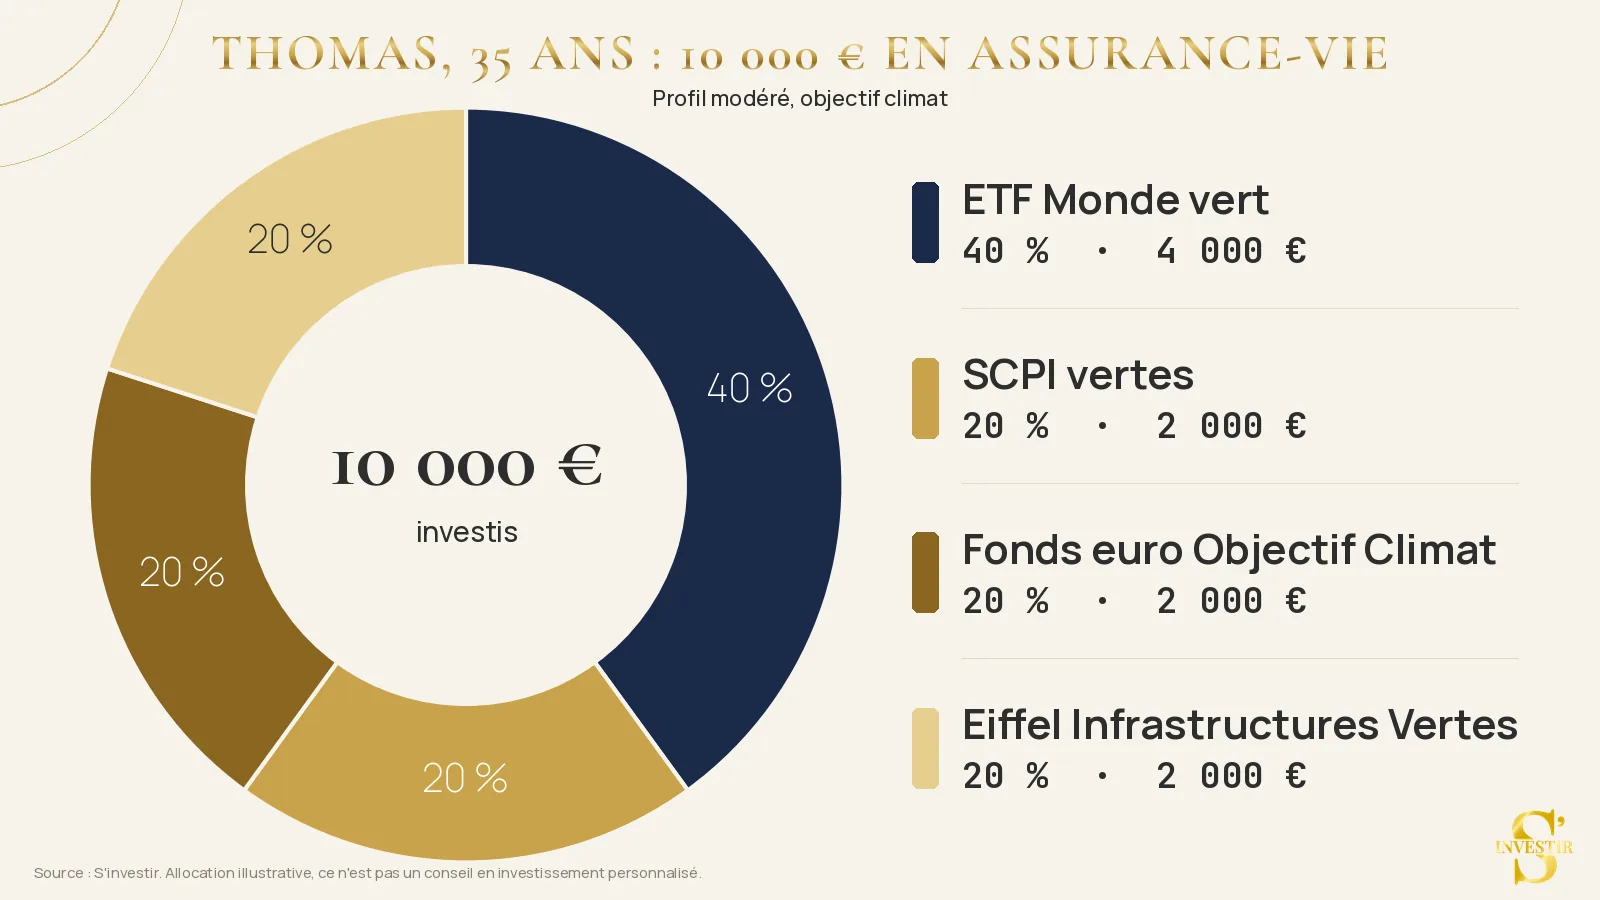
Ses 20 % de private equity dépassent la règle des 10 %. Cependant, ils restent revendables en un clic, à condition de les garder 5 ans pour éviter la pénalité de sortie.
Sylvie, 65 ans : 100 000 € pour 325 € par mois
Sylvie vient de prendre sa retraite et veut tirer 325 € par mois de ses 100 000 €, sans entamer son capital. Cela représente environ 4 % par an, selon la règle des 4 %. Son profil étant défensif, elle choisit :
- 40 % de SCPI, pour les loyers ;
- 20 % de fonds en euros, pour amortir les chocs ;
- 20 % d’ETF Monde, pour que le capital continue de croître ;
- 10 % d’Eurazeo Private Value Europe 3 et 10 % d’Eiffel Infrastructures Vertes.
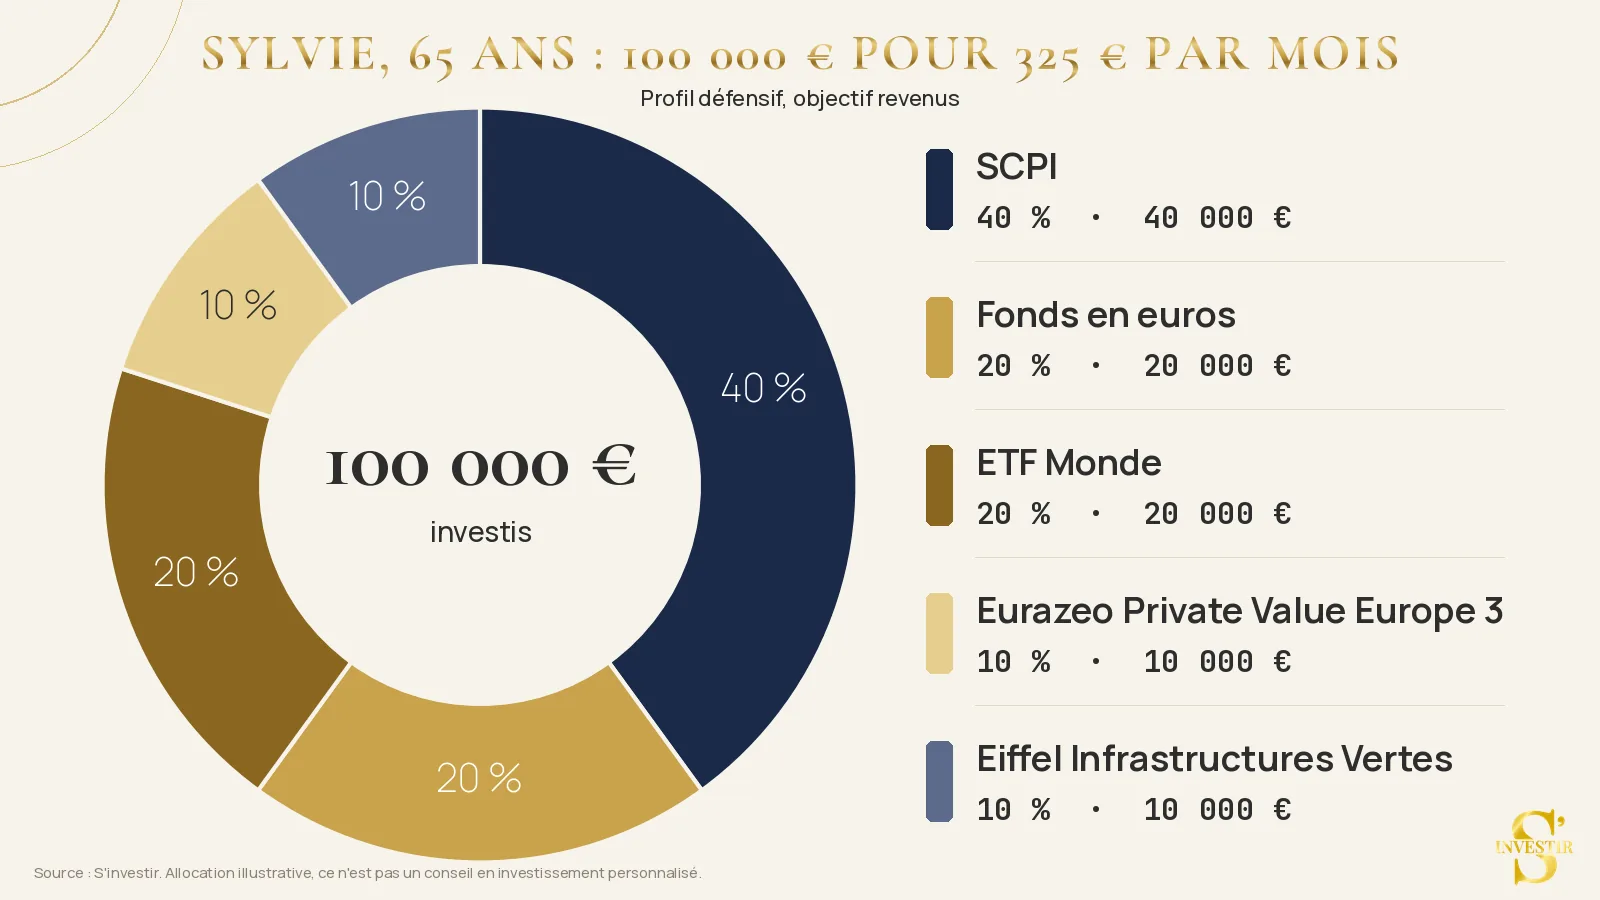
Les deux fonds sont notés 3 sur 7, et leur volatilité reste inférieure à 2 %. Ils apportent 5 à 6 % par an sans les secousses de la Bourse.
Nicolas, 40 ans : 500 000 € pour sa retraite
Nicolas, chef d’entreprise passé par la finance, dispose de 500 000 € de patrimoine financier. Il veut préparer sa retraite dans 25 ans, avec un profil dynamique. Comme il remplit les critères d’éligibilité de Moonfare, il choisit :
- 50 % d’ETF Monde ;
- 20 % de SCPI ;
- 20 % de fonds en euros ;
- 10 % de Moonfare Secondary Fund, soit 50 000 € (frais de 1,8 % au lieu de 2 %).
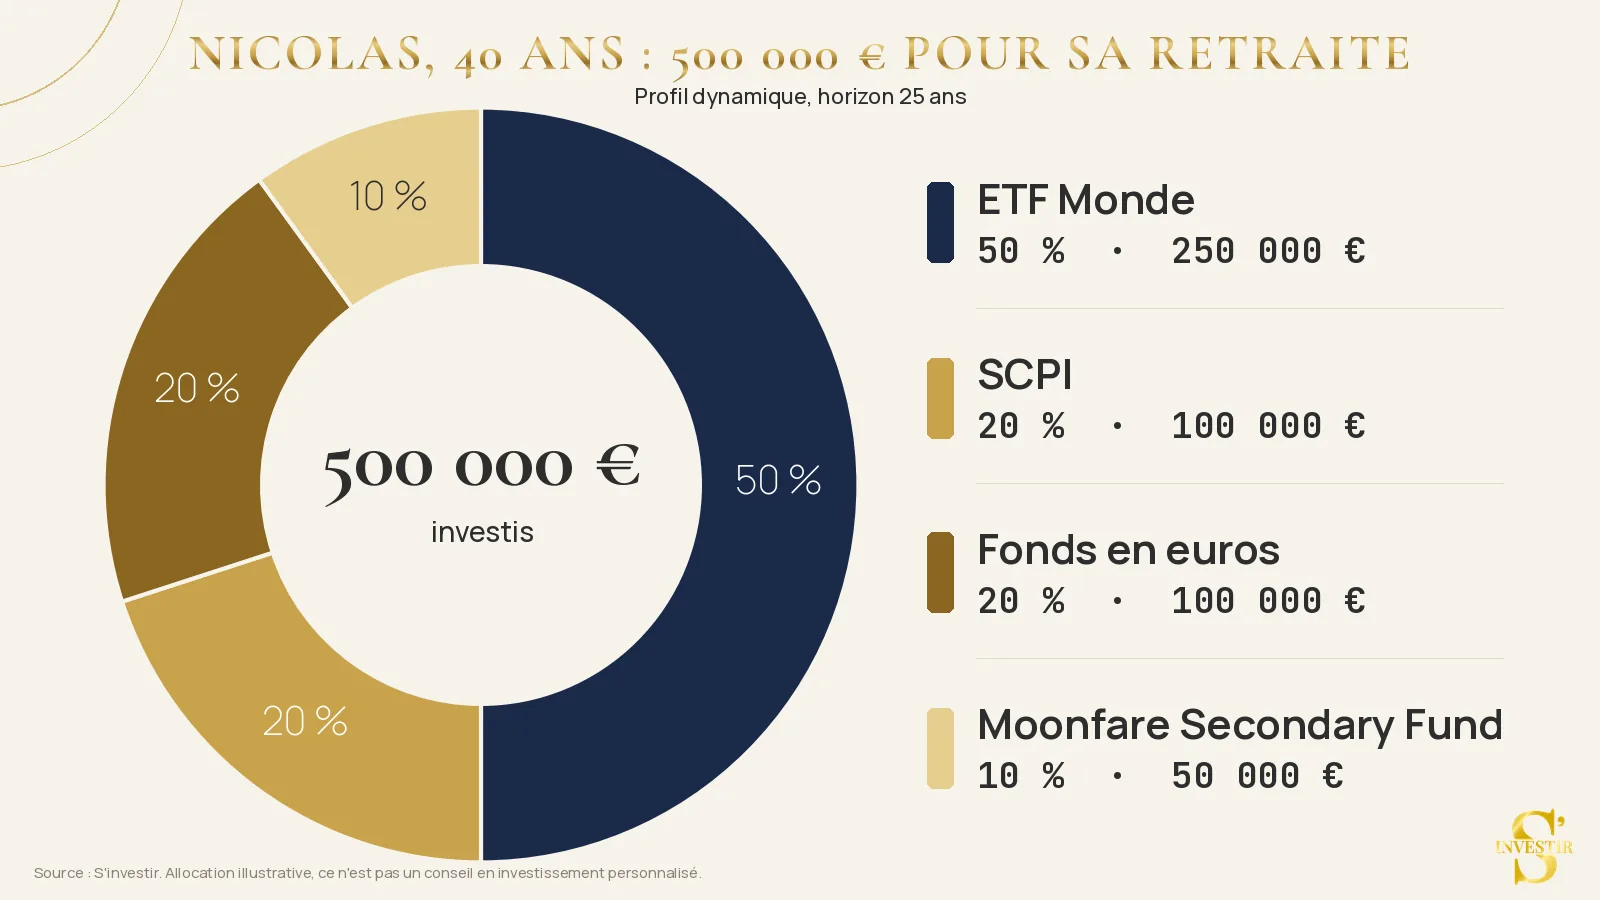
Nicolas accepte une liquidité limitée, car il n’a pas besoin de cet argent avant 25 ans. En échange, il s’expose à 4 260 entreprises non cotées, avec beaucoup moins de volatilité que les actions.
⚠️ Les données présentées sont fournies à titre indicatif et ne garantissent pas les performances futures.
Fonds evergreen : un accès simplifié au private equity
Les fonds evergreen sont, selon nous, la meilleure porte d’entrée vers le private equity pour un particulier. En effet, ils permettent :
- d’investir dans l’économie réelle, avec éventuellement un impact vert ;
- d’investir dans des entreprises non cotées de moins de 2 milliards d’euros, ce que ne permet pas un ETF Monde ;
- de réduire la volatilité d’un portefeuille, car ils sont moins volatils que les actions.
Vous avez deux manières principales d’investir dans le private equity evergreen :
- le plus simple : l’assurance-vie, dès 1 000 €, avec les fonds défensifs (Eurazeo, Eiffel) ;
- pour les patrimoines plus conséquents et les investisseurs éligibles : les fonds de premier quartile, dès 25 000 $ (Moonfare Secondary Fund).
⚠️ Toute décision d’investissement doit être prise après une analyse personnelle de votre situation financière, de vos objectifs patrimoniaux et de votre profil de risque.