
On entend souvent dire qu’il faut diversifier ses investissements. Comprendre, il ne faut pas mettre tous ses œufs dans le même panier. Par exemple, ne pas tout miser sur 1 ou 2 actions en Bourse. Une question légitime se pose alors : peut-on trop diversifier son portefeuille en Bourse ? Une telle stratégie diluerait alors la performance, ce qui ne serait pas souhaitable pour un investisseur. Doit-on se méfier d’une surdiversification en Bourse ?
Ce contenu est fourni à des fins exclusivement pédagogiques Il ne constitue en aucun cas un conseil en investissement personnalisé. Tout investissement comporte un risque de perte en capital, pouvant être partielle ou totale.
Diversification et surdiversification en Bourse : définition
Comme tout le monde le sait, boire est indispensable à la vie. Cependant, trop boire est néfaste : le sang est alors dilué et entraîne des problèmes de santé. Faire du sport est recommandé, mais une fois de plus, l’effort doit être adapté et progressif. En réalité, dans de nombreux domaines, un juste milieu est souvent souhaitable. Ni manque, ni excès. Ce raisonnement s’applique-t-il également à la diversification d’un portefeuille en Bourse ?
Diversification : risque et performance
Au-delà du nombre de titres
Pourquoi évoque-t-on si souvent la diversification en Bourse ? La raison est assez simple : ce que l’investisseur redoute le plus est une performance qui plonge, sans jamais se relever. ❌
Un investissement boursier concentré sur une seule action est exposé à un risque excessif. Si cette entreprise se porte mal financièrement et ne redresse pas la situation, aucune autre ne peut venir compenser cette baisse, qui peut hélas se révéler définitive.
En multipliant le nombre d’actions sur lesquelles le portefeuille est investi, le risque est dilué. Cependant, le nombre ne fait pas tout. Imaginons un portefeuille composé de 20 actions : Peugeot, Renault, Ford, Mercedes…tous des constructeurs automobiles.
La diversification est ici très faible, car toutes les entreprises exercent dans le même secteur. Un problème touchant ce dernier impacterait donc tout le portefeuille. Un paramètre supplémentaire doit venir compléter un nombre élevé de titres afin d’améliorer la diversification globale, mais lequel ?
Corrélation entre les litres
En 1952, avec la « théorie du portefeuille moderne », l’économiste Harry Markowitz a démontré un point qui parait relativement basique aujourd’hui. Le risque d’un portefeuille n’est pas défini par le risque moyen de ses constituants. Mais par le degré auquel ils évoluent de façon similaire : c’est la corrélation. Regrouper des actions qui évoluent différemment (faible corrélation), voire de façons opposées (corrélation négative) permet d’espérer une bonne performance, sans prendre plus de risque. Car la baisse d’un titre peut être compensée par la hausse d’un autre, qui réagit différemment.💡
Voici 3 exemples de corrélation :
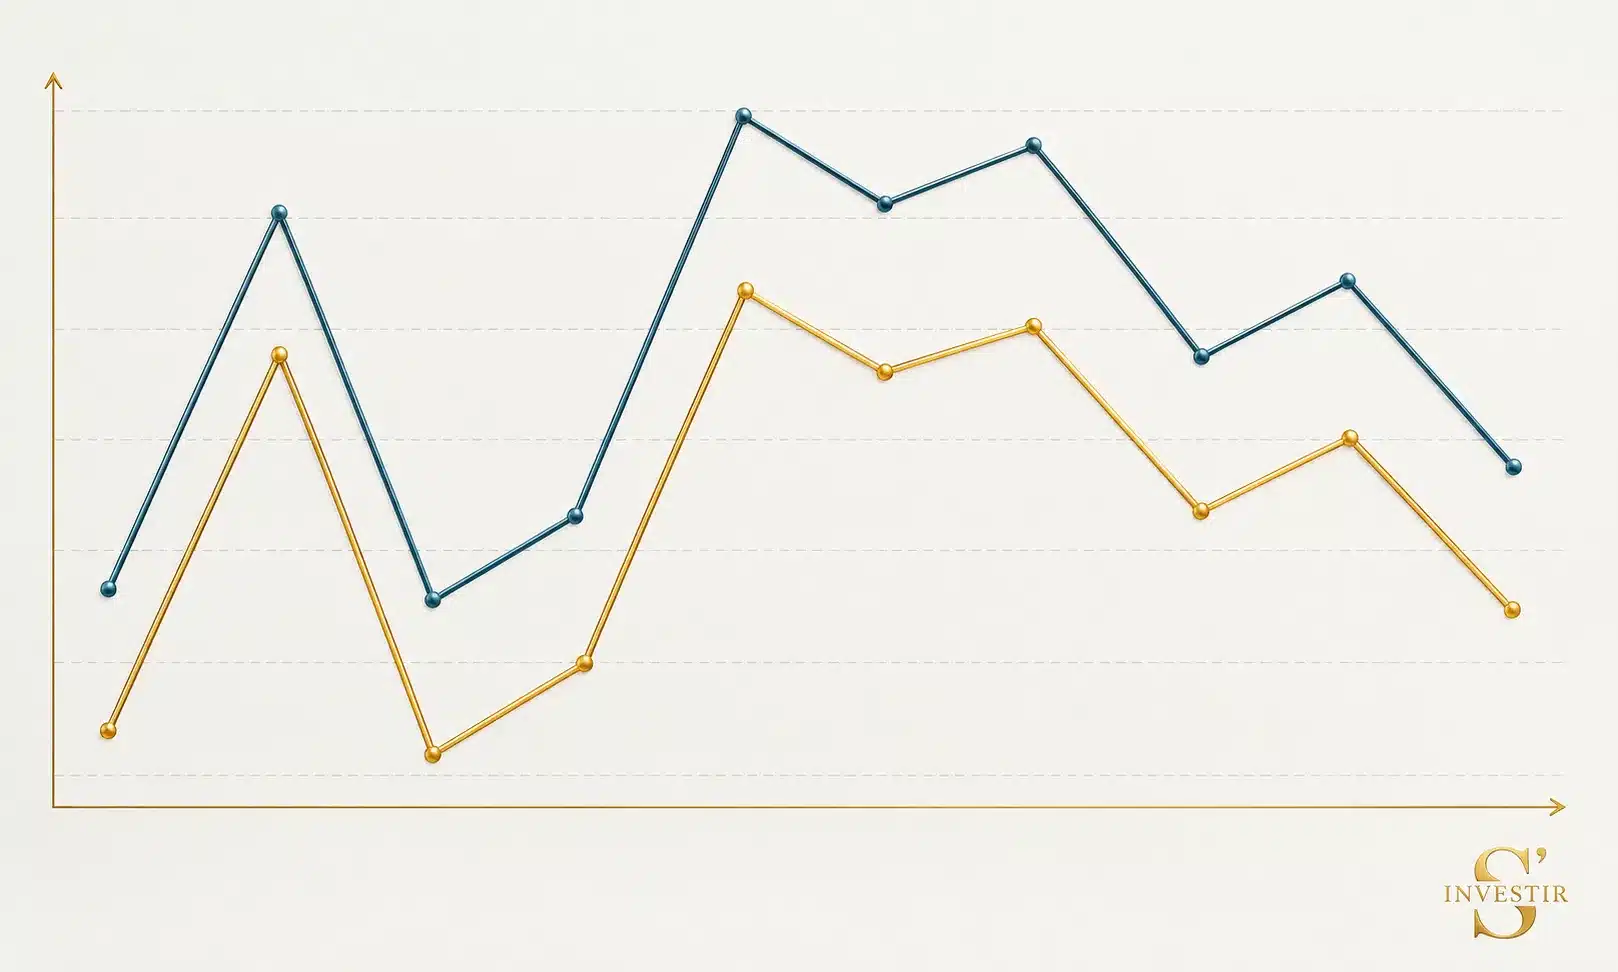
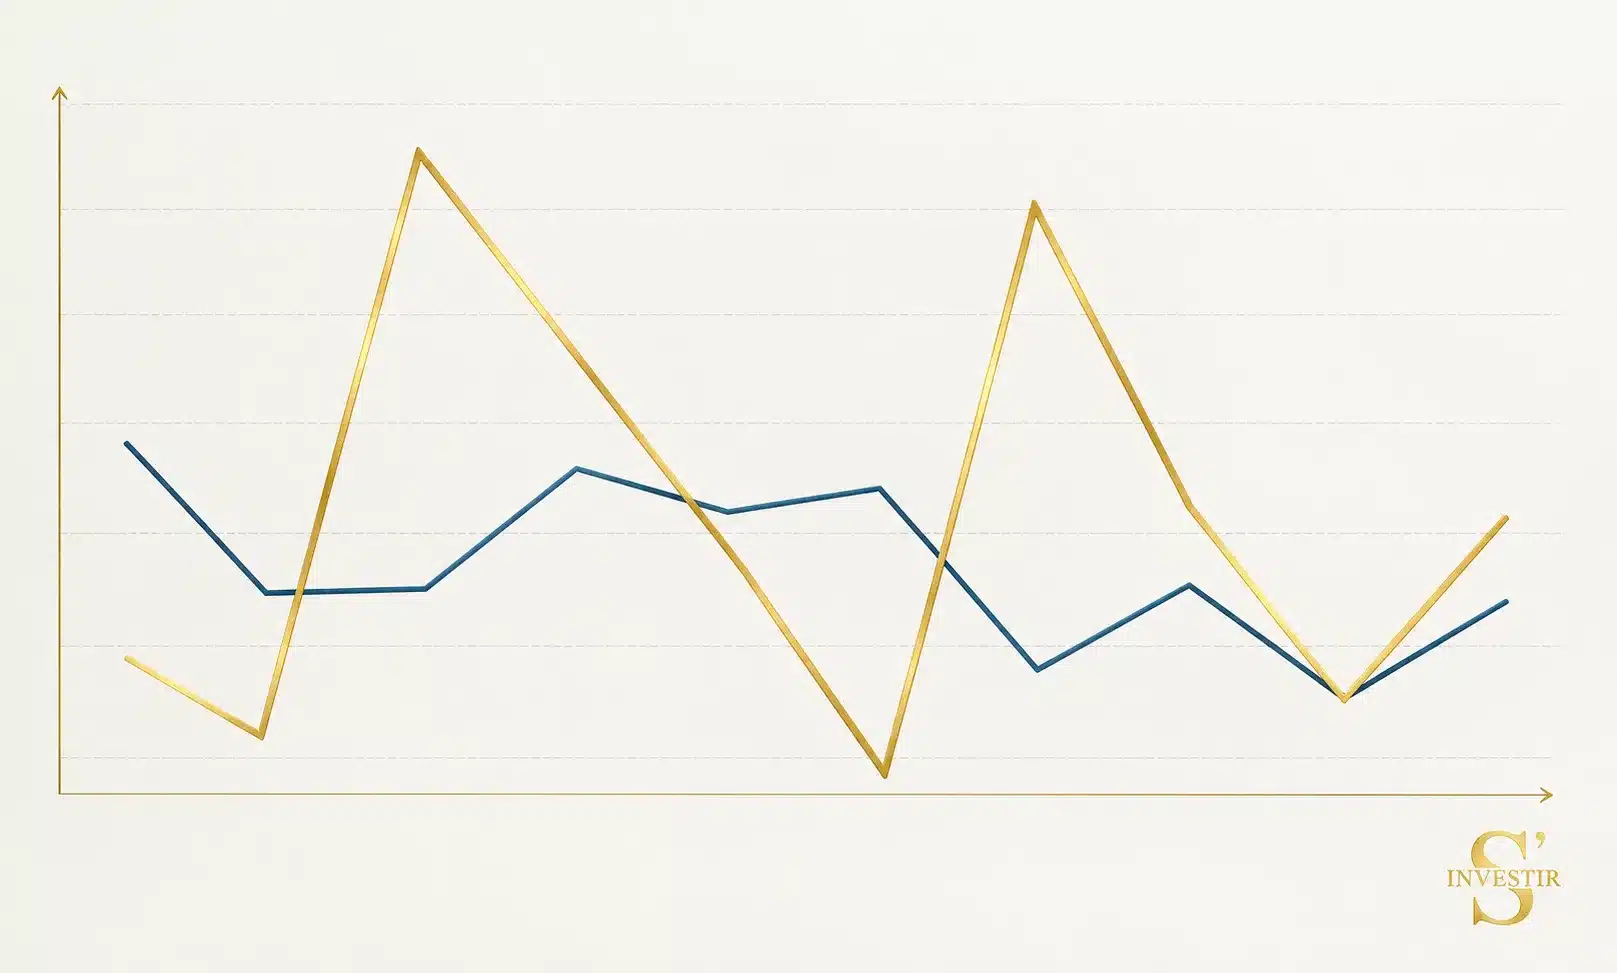
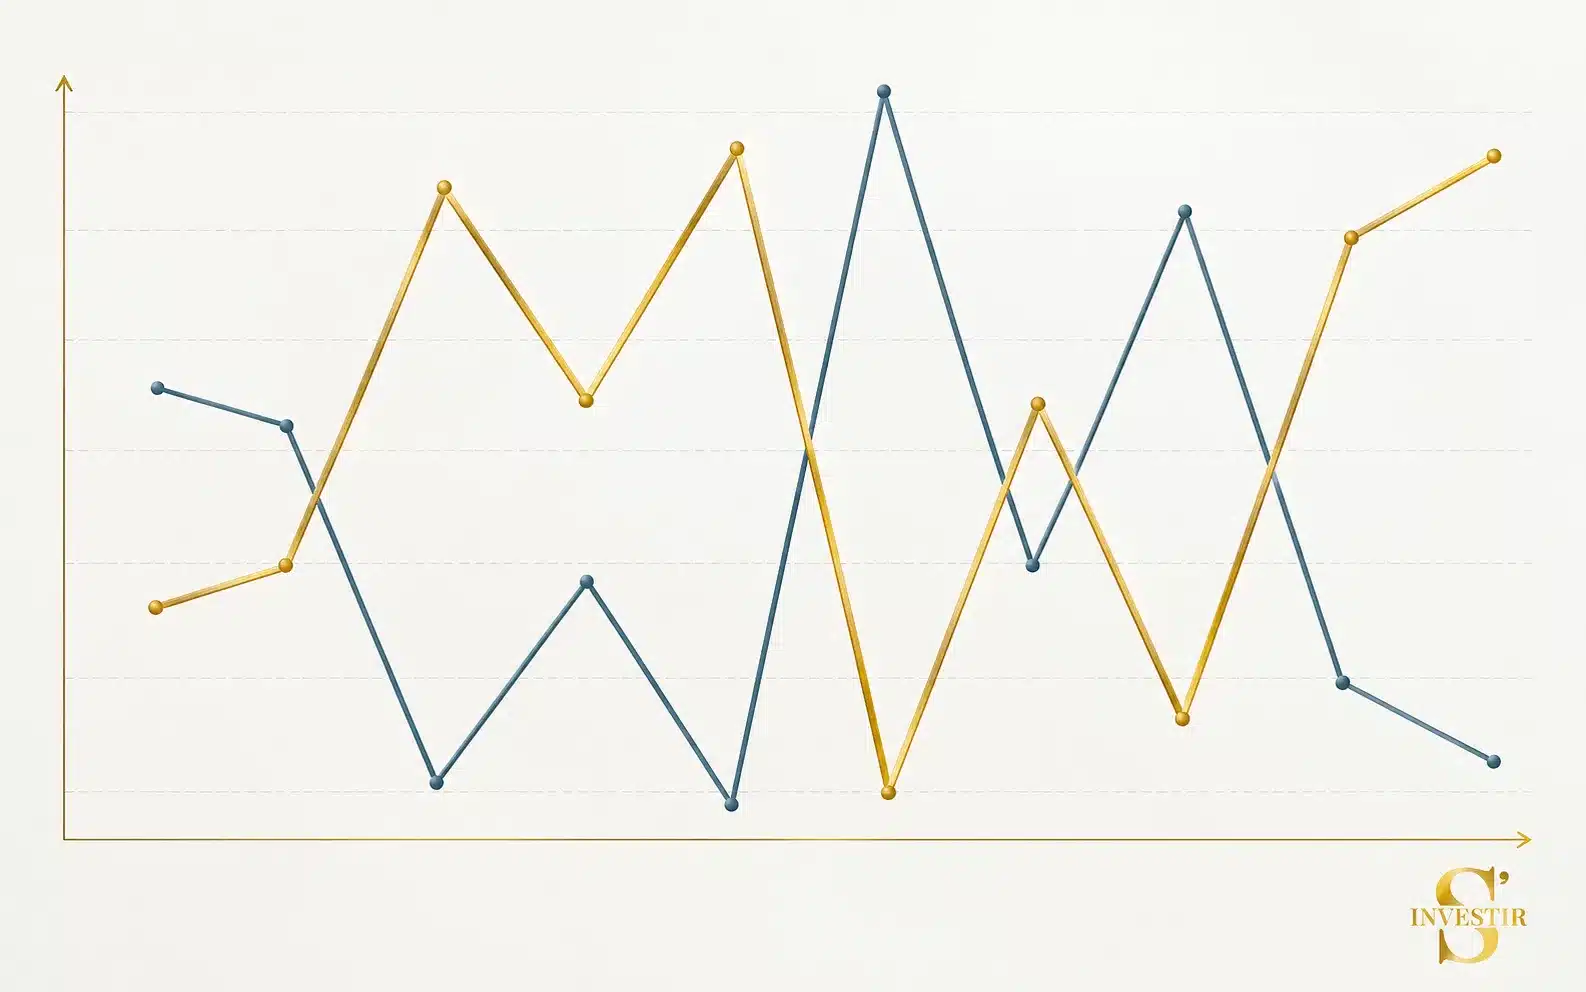
Ce dernier point est essentiel, et constitue le seul « free lunch » (repas gratuit) en Bourse d’après Markowitz. En effet, en dehors de cette diversification, il faut accepter plus de risques afin d’espérer une meilleure performance. On peut notamment penser à un fonds euro d’assurance-vie face à un ETF actions. On ne le répétera jamais assez : une performance élevée, et sans risque, doit toujours vous mettre en garde contre une arnaque.
Diversification : ne pas confondre avec chevauchement
Avant d’aller plus loin, penchons-nous sur une erreur communément constatée chez les investisseurs particuliers. Investir sur des ETFs dont les constituants se chevauchent largement. Exemple avec 2 indices : le MSCI World et le Nasdaq 100.
Sans nécessairement rentrer dans les détails, il faut comprendre ce que couvre un indice action avant d’investir dessus via un ETF. Illustration avec le top 10 de ces 2 indices, en octobre 2026 :
| Top 10 du MSCI World | Top 10 du Nasdaq 100 |
|---|---|
| Nvidia | Nvidia |
| Apple | Apple |
| Microsoft | Microsoft |
| Amazon | Amazon |
| Alphabet A | Alphabet A |
| Broadcom | Alphabet C |
| Alphabet C | Space X |
| Meta | Meta |
| Micron Technology | Broadcom |
| Tesla | Tesla |
🔎Le reste des constituants montre également de fortes ressemblances entre les 2 colonnes. De façon évidente, investir sur un ETF MSCI World ainsi qu’un ETF Nasdaq 100 ne fait que concentrer les USA au sein du portefeuille. Plus particulièrement dans le secteur de la tech. La combinaison de ces 2 ETF n’améliore donc pas la diversification du portefeuille. Remplacer le Nasdaq 100 par le S&P 500 mène à la même conclusion. Ainsi, la diversification d’un portefeuille ne doit pas être confondue avec le chevauchement de ses positions.
Trop de diversification en Bourse : le pour et le contre
Diversification et Peter Lynch
Parmi les gérants de fonds les plus performants de l’histoire de la finance figure Peter Lynch. Ayant œuvré au sein du fonds Magellan entre 1977 et 1990, cet américain a écrasé son indice de référence (qu’il tentait de surperformer) : le fameux S&P 500.
Soit 29,2 % de performance annualisée sur cette période pour le fonds Magellan, contre « seulement » 13,28 % pour l’indice phare américain. Ainsi, 10 000 $ placés au début la période sur le fonds Magellan, et un sur un ETF S&P 500, auraient respectivement mené à 280 000 $ contre 51 000 $.
Trop de diversification
Concrètement, durant 13 ans, Peter Lynch a su acheter et vendre un nombre restreint d’actions, avec un excellent timing : principalement acheter bas et vendre haut. Sa performance s’est révélée nettement supérieure à celle affichée par les 500 actions de l’indice (sans sélection)💼.
Au sommet de son art, il a popularisé le terme « diworsification » : association de « worse » (pire) et diversification. En clair : trop diversifier mène à inclure de mauvais titres, faisant ainsi chuter la performance globale du portefeuille. Comment contredire cet expert, au regard d’une telle réussite ? Ce raisonnement, datant d’une quarantaine d’années, est toujours présent dans certains esprits aujourd’hui.
Une trop grande diversification nuirait à la performance
Si vous lisez les articles de S’investir, vous savez que la grande majorité des gérants actifs sous performent l’indice de référence qu’ils tentent de battre. Ils essaient presque tous de faire comme Peter Lynch en son temps. A savoir, se montrer plus performant que la moyenne des concurrents par rapport à un indice donné, durant de longues années. Une telle approche est-elle raisonnable ?

Diversification ou concentration : conséquences sur la dispersion de la performance
Le S&P 500
Poursuivons notre raisonnement avec l’indice S&P 500 vu plus haut. Indice actions le plus connu au monde, ce dernier regroupe les 500 plus grosses capitalisations boursières américaines. Sa performance peut être captée en investissant sur un fonds indiciel, qui porte bien son nom. Reproduire le plus fidèlement possible la performance d’un indice, à la hausse comme à la baisse. Telle est la mission de la plupart des ETF en Europe.
La gestion active, quant à elle, relève d’une approche différente. Un gérant tente alors de faire mieux : surperformer un indice de référence. En toute logique, un tel gérant ne doit pas suivre cet indice, auquel cas il obtiendra la même performance. Chaque gérant actif va par conséquent sélectionner un plus petit nombre d’actions que celui contenu dans l’indice (qui les inclut toutes). De plus, il va les acheter ou les vendre à des moments jugés opportuns, afin de maximiser ses profits. Quelles sont les conséquences des tels choix ?
Exemple avec un indice à 4 titres
Etudions un exemple simple, pas à pas. Imaginons pour cela un indice action, composé de 4 constituants, dont les poids sont égaux. A la fin de l’année, les performances affichées par les 4 actions se révèlent être les suivantes :
- Action 1 (A1) : performance de 15 % ;
- A2 : 2 % ;
- A3 : 1 % ;
- A4 : 1 %.
📌Comme on peut le voir, seule A1 a vraiment performé. Les autres actions sont restées dans l’ombre. Cette distribution hétérogène des performances est choisie volontairement : elle reflète une réalité des marchés actions. En effet, seule une minorité des constituants tire la performance globale d’un indice vers le haut. Jugez plutôt : entre 1926 et 2023 (près d’un siècle !), toute la performance du marché actions US au-dessus du T-Bill est attribuable à 4 % seulement des actions.
Le risque ne paie pas toujours
📊Le T-Bill (Treasury Bill) est un emprunt souverain du trésor américain à courte échéance, qui sert d’étalon pour la performance « sans risque ». Par conséquent, malgré leur risque, 96 % des actions US ont sous-performé ce placement sans risque. De quoi réfléchir quant à la probabilité de choisir à l’avance les futurs champions.
Cette caractéristique est commune à de très nombreux indices actions, et persiste depuis longtemps. Les performances des autres lignes qui composent ces indices sont passables, voire médiocres, et sont majoritaires.
2 approches : indicielle et active
Illustrons les 2 types de gestion vus plus haut :
- gestion indicielle : inclure simplement les 4 actions de l’indice (A1+A2+A3+A4) ;
- gestion active : sélectionner un petit nombre d’actions afin de faire mieux que l’indice.
Plus en détails, supposons 2 approches au sein de cette gestion active :
- gestion active n°1 : sélectionner 1 seule action parmi les 4, afin de faire mieux que l’indice (soit 4 portefeuilles possibles : A1, A2, A3, A4) ;
- gestion active n°2 : sélectionner 2 actions parmi les 4, afin de faire mieux que l’indice (soit 6 portefeuilles possibles : A1+A2, A1+A3, A1+A4, A2+A3, A2+A4, A3+A4).
Résultats des 2 approches
Le résultat issu de la gestion indicielle est évidemment égal à la moyenne des 4 performances, soit (15+2+1+1) / 4 = 4,75 %.
Du côté des 2 gestions actives, les 10 portefeuilles différents affichent des performances résumées ci-dessous. Lecture du graphique, de gauche à droite :
- 1 seul portefeuille a affiché une performance de 15 % ;
- 1 seul portefeuille a affiché une performance de 8,5 % ;
- 2 portefeuilles ont affiché une performance de 8 % ;
- …
- ligne rouge : la performance indicielle de 4,75%.
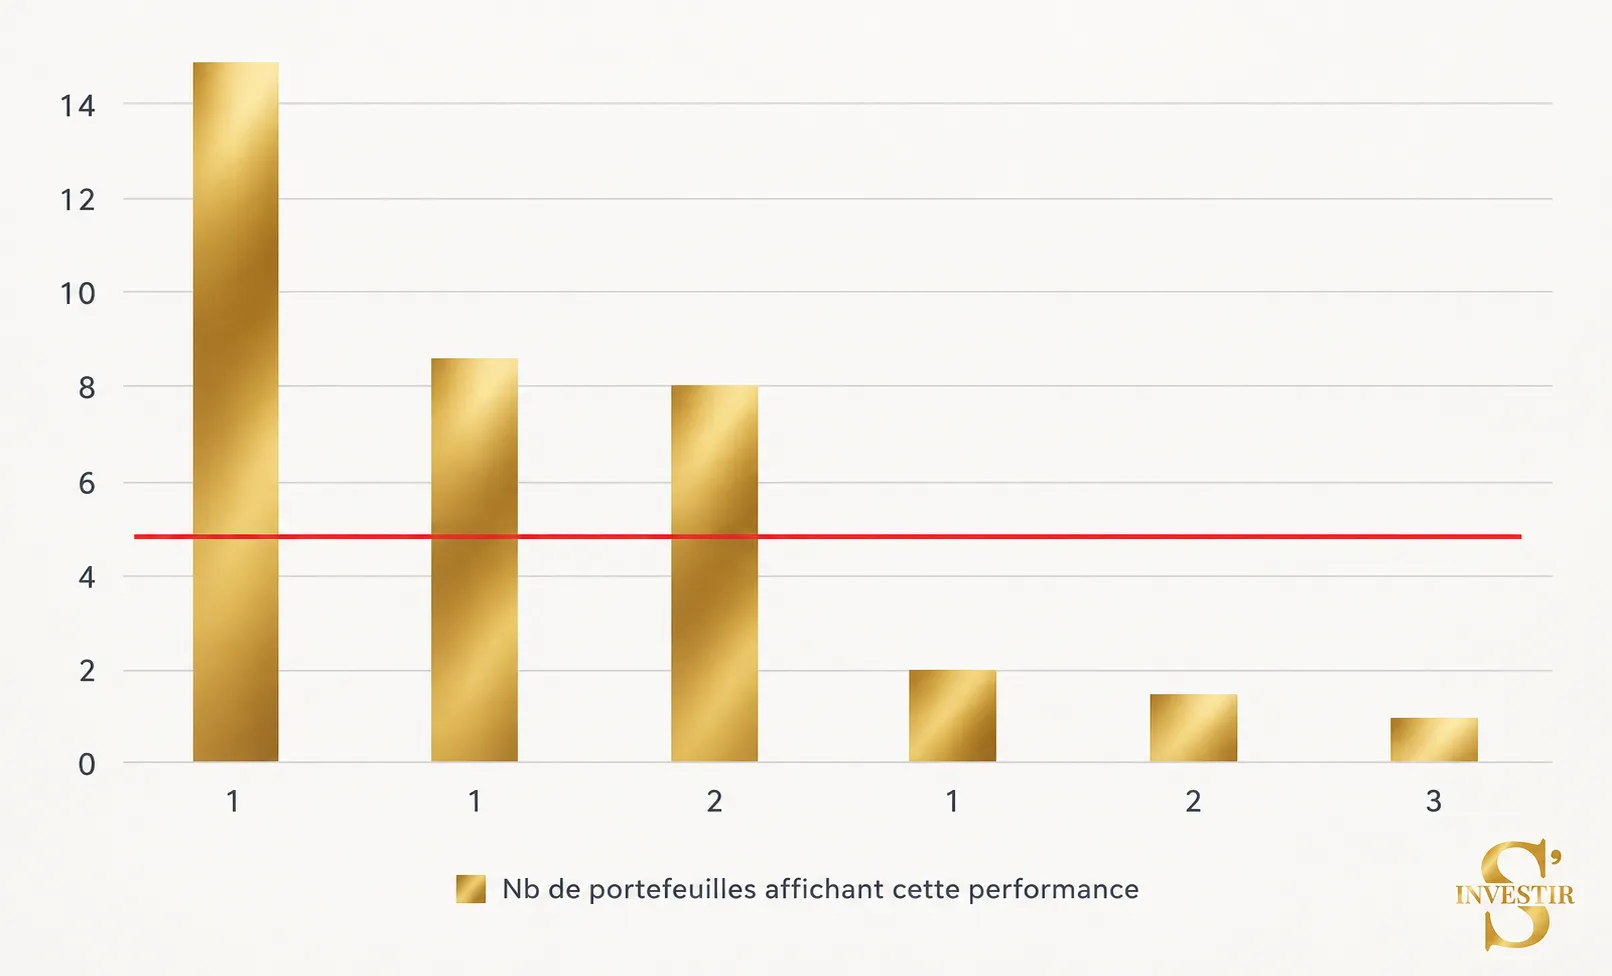
2 points sont essentiels à comprendre ici :
- sur 10 portefeuilles gérés activement, seuls 4 ont fait mieux que l’indice (les 3 premières barres de gauche);
- plus la sélection est concentrée (gestion active), plus la performance finale est extrême.
Cas d’une distribution propice à la surdiversification
Imaginons 1 minute que la distribution des performances soit la suivante : 15 % pour 3 des 4 actions, et 10 % pour la dernière. Dans ce cas précis, la surdiversification aurait du sens, car la majorité des titres tirerait la performance globale vers le haut. Il pourrait alors être opportun de ne retenir qu’1 ou 2 actions sur les 4, afin de capter 15 % de performance. Toutefois, une telle distribution n’est pas représentative de la réalité des marchés actions.
Sélection et risques
Zoomons sur ce second point : les 4 performances de la gestion active n°1 sont celles des 4 actions : 15, 2, ou 1 %. Nous observons ici le risque : tout miser sur une seule des 4 actions a pu aboutir à une performance allant de 1 à 15 % ! Cette fourchette de résultats possibles s’appelle la dispersion📌.
Plus la sélection de titres est concentrée (faible nombre), plus la dispersion est grande. Conséquence : viser la performance de 15 % implique le risque d’obtenir celle de 1 %. Ce risque est considérable. Par opposition, une gestion indicielle garantit toujours la performance moyenne, soit 4,75 % dans notre exemple.
✅ John Bogle était le fondateur de Vanguard (2ème gérant d’actifs au monde en termes d’encours sous gestion) et principal acteur de la démocratisation des fonds indiciels. Ce grand nom de la finance avait déclaré : « pourquoi chercher une aiguille dans une botte de foin quand il suffit d’acheter la botte de foin ? ».
Le marché actions : un environnement particulier
Ajoutons à ces faits d’autres spécificités des marchés actions :
- un niveau de concurrence très élevé entre les gérants, disposant souvent de moyens financiers et techniques colossaux ;
- les sociétés cotées en Bourse sont tenues de publier leurs résultats publiquement, sans favoritisme envers certains gérants (délits d’initiés) ;
- des frais de transactions toujours plus bas, incitant les gérants à tenter d’exploiter toute source de profit ;
- une sélection « naturelle » menant les professionnels peu performants à être remplacés par de meilleurs talents.
⚠️ De plus, la performance d’un indice est égale à la performance moyenne des gérants (brute de tout frais). Nous obtenons un environnement très particulier, où battre la moyenne (l’indice de référence), relève d‘un exploit difficilement renouvelable dans la durée.
Difficile de battre un indice
Qui plus est, d’une année sur l’autre, les gérants affichant une telle prouesse ne sont quasiment jamais les mêmes. Ce qui nous rappelle un fait contre intuitif, propre à la Bourse : les performances passées ne présagent pas des performances futures.
A la lumière de ce qui précède, nous pouvons émettre quelques observations sur une potentielle surdiversification en Bourse :
- seuls quelques gérants dans le monde ont fait preuve d’une longue série de surperformance de leur indice ;
- un sélection concentrée de titres engendre une performance finale d’une grande incertitude (forte dispersion des résultats possibles) ;
- cette dernière aboutit souvent au pire, rarement au meilleur ;
- une stratégie peut s’être montrée surperformante des années durant, puis soudain afficher des pertes annihilant rapidement des gains lentement acquis ;
- chaque année, les médias financiers encensent les rares gérants star, oubliant la grande majorité d’entre eux qui sous-performent leur indice de référence.
L’efficience pousse à la diversification
La surdiversification en Bourse est une idée séduisante, qui remplit la case du « juste milieu ». Elle conforte une intuition d’une optimalité entre 2 extrêmes. Mais en réalité, elle nous rappelle que la Bourse est un domaine où l’intuition est souvent piètre conseillère.
➡️ Une analyse froide et dépassionnée exige du temps, ce que peu d’investisseurs sont prêts à dédier. Cette voie ouvre pourtant la porte à d’éclairantes recherches académiques, supplantant les impressions par des faits. Tout du moins au sein des marchés actions, il n’existe pas de surdiversification. Au contraire, diversifier le plus possible dans un marché efficient est l’approche la plus optimale.
Diversification et corrélation
En favorisant les interactions entre continents, la mondialisation a poussé la corrélation entre actions vers le haut. Les échanges étant moins segmentés, les similitudes d’évolution de titres ont naturellement crû.
Certains gérants actifs utilisent cet argument afin de détourner les investisseurs particuliers des ETF larges (comme le MSCI World), jugés insuffisamment sélectifs. Malgré la hausse de corrélation bien réelle, la diversification reste une décision pertinente, qui s’appuie sur la recherche académique.
En bref, redouter la surdiversification en Bourse pousse vers la gestion active. Comme évoqué dans cet article, les particularités des marchés actions engendrent une performance « moyenne » très élevée. La surperformer sur le long terme tient de l’exception, non de la règle. Pour aller plus loin, voici notre formation en Bourse.