
Lucya Abeille PER traîne une image de PER d’assureur classique : peu de choix, pas d’ETF. Pourtant, en y regardant de plus près, on découvre une offre sur laquelle il est possible de porter un regard plus nuancé. Voilà pourquoi je vous propose mon avis Lucya Abeille PER, issu de ma lecture de tous les documents d’informations disponibles. J’ai épluché les fiches qui détaillent les frais, la liste des supports, et j’ai ensuite confronté chaque chiffre aux données d’autres acteurs.
Vous allez le voir, le contrat est bien meilleur que sa réputation, à condition de ne pas accepter le mode de gestion qu’il vous propose par défaut. Je vous explique pourquoi, pour qui c’est un bon choix, et pour qui ça ne l’est pas.
Ce contenu est fourni à des fins exclusivement pédagogiques. Il ne constitue en aucun cas un conseil en investissement personnalisé. Tout investissement comporte un risque de perte en capital, pouvant être partielle ou totale.
Avis Lucya Abeille PER : ce qu’il faut retenir
| Critère clé | Donnée |
|---|---|
| Type de contrat | PER individuel assurantiel, souscrit par l’association APACTE |
| Assureur | Abeille Retraite Professionnelle (groupe Aéma) |
| Distributeur | Lucya, courtier en assurance (ex-Assurancevie.com) |
| Versement initial minimum | 500 € (ou 50 € par mois en versements programmés) |
| Frais sur versement | ✅ 0 % |
| Frais d’arbitrage | ✅ 0 %, illimités (0,10 % maximum de frais de transaction sur les ETF) |
| Frais de gestion, fonds euros et unités de compte | 0,60 % par an |
| Frais de gestion sous mandat | 0,80 % par an (0,60 % + 0,20 %) |
| Gestion évolutive (pilotage à horizon) | 0 % de frais de contrat supplémentaires, mais des fonds chers |
| Fonds euros 2025 | ✅ 2,96 % net de frais de gestion (performance passée, non garantie) |
| Gestion libre | ✅ Plus de 360 unités de compte, dont environ 45 ETF |
| SCPI | ❌ (5 fonds immobiliers, dont des SCI) |
| Titres vifs | ❌ |
| Frais de transfert sortant | ❌ 1 % maximum pendant 5 ans |
| Frais sur les rentes versées | ❌ 3 % des arrérages |
| Garantie décès plancher | ✅ incluse jusqu’à 75 ans, dans la limite de 300 000 € |
| Application mobile | ❌ |
| Note Trustpilot de Lucya | ⭐ 4,3/5 sur 129 avis au 28/10/2026 |
Source : fiche de transparence des frais (juillet 2026), notice (octobre 2025) et page officielle Lucya Abeille PER, données arrêtées au 28/10/2026.
👉 À retenir : Lucya Abeille PER propose un fonds euros au-dessus de la moyenne et une vraie gestion libre avec des ETF. Mais la gestion évolutive, préconisée par défaut, repose sur des fonds facturés jusqu’à 2,88 % par an. Et sortir avant 5 ans coûte 1 % de votre épargne.
Le PER est un placement de long terme comportant des risques, notamment de perte en capital pour les supports en unités de compte. Les sommes investies sont en principe indisponibles jusqu’à la retraite, sauf cas de déblocage anticipé prévus par la réglementation. Les performances ne sont pas garanties et dépendent des conditions de marché.

Lucya et Abeille : qui se cache derrière ce PER ?
🏛️ Lucya, le nouveau nom d’Assurancevie.com
Lucya est une société de courtage en assurance, aussi enregistrée comme conseiller en investissements financiers. Son siège est situé à Paris. Ce nom est récent, mais l’acteur ne l’est pas. Lucya appartient à Lucya Group, un family office français créé en 2001 par Édouard Michot. Le courtier revendique plus de 170 000 clients et près de 6 milliards d’euros d’encours.
Lucya distribue plusieurs contrats sous sa marque. J’ai déjà évoqué Lucya CNP, Lucya Cardif et Lucya by AXA. Côté retraite, Lucya Abeille PER cohabite avec un nouveau plan, lancé en octobre 2026 avec CNP, et avec 2 autres plans plus anciens, avec Suravenir et Cardif.
Avant toute souscription, vérifiez l’autorisation, l’enregistrement ou l’agrément du professionnel ou de la plateforme concernée auprès des registres officiels applicables.
🏢 Abeille Retraite Professionnelle, un assureur dédié à la retraite
L’assureur n’est pas Abeille Assurances au sens large. C’est Abeille Retraite Professionnelle, un fonds de retraite professionnelle supplémentaire (FRPS) du groupe Aéma, ex-Aviva France. Ce statut est spécifique à l’épargne retraite. Un FRPS est soumis au contrôle de l’ACPR, comme tout assureur, avec des règles prudentielles adaptées à des engagements de très long terme.
Le contrat lui-même est un contrat de groupe. L’association APACTE l’a souscrit auprès d’Abeille Retraite Professionnelle, et vous y adhérez. Les 20 € de frais d’adhésion à l’association sont pris en charge par l’assureur.
Lucya Abeille PER est-il fiable ?
🔐 Votre épargne est protégée par la structure du PER
Premier point à comprendre : Lucya ne détient jamais votre argent. En tant que courtier, son rôle consiste à vous conseiller, à recueillir votre adhésion et à transmettre vos versements à l’assureur. C’est Abeille Retraite Professionnelle qui conserve votre épargne, l’investit selon vos choix et s’engage contractuellement envers vous. Si le courtier venait à disparaître, votre contrat continuerait donc de vivre chez l’assureur.
Sur le fonds euros, l’assureur garantit à tout moment un capital au moins égal aux sommes versées, nettes de sorties et de frais. Les frais de gestion annuels de 0,60 % sont, eux, prélevés chaque année. Sur les unités de compte, rien n’est garanti : leur valeur monte et baisse avec les marchés.
Le contrat ne prévoit aucun rachat libre. C’est la règle de tout plan d’épargne retraite : l’argent est bloqué jusqu’à la retraite. Seuls l’achat de la résidence principale et les accidents de la vie (par exemple l’invalidité, le décès du conjoint, le surendettement, ou la fin de droits au chômage) permettent un déblocage anticipé.
🛡️ Une garantie décès incluse, rare à ce prix
C’est un point que les comparatifs oublient presque toujours. Le contrat inclut, sans frais affichés, une garantie plancher en cas de décès avant 75 ans.
Concrètement, si votre épargne vaut moins que vos versements le jour du décès, l’assureur paie la différence à vos bénéficiaires. Le complément est plafonné à 300 000 €. La garantie cesse automatiquement à votre 75e anniversaire.
Pour un épargnant qui investit beaucoup en unités de compte, c’est une vraie protection de la famille. Elle ne vous protège pas de votre vivant, en revanche : si les marchés baissent, la perte reste la vôtre.
Lucya Abeille PER : les frais en détail
💰 Les frais du contrat
| Poste | Montant |
|---|---|
| Frais d’adhésion à l’association | 20 €, pris en charge par Abeille |
| Frais sur versement | 0 % |
| Frais de gestion, fonds euros | 0,60 % par an |
| Frais de gestion, unités de compte en gestion libre ou évolutive | 0,60 % par an |
| Frais de gestion, unités de compte sous mandat | 0,80 % par an |
| Frais d’arbitrage et de changement de mode de gestion | 0 % |
| Frais de transaction sur les ETF | 0,10 % maximum du montant versé ou arbitré |
| Frais d’entrée sur les supports immobiliers | jusqu’à 5 % |
| Frais de transfert sortant | 1 % maximum pendant les 5 premières années |
| Frais sur les rentes versées | 3 % des arrérages |
Source : notice Lucya Abeille PER, document d’informations et fiche de transparence des frais.
À 0,60 % par an, les frais de gestion sont dans la moyenne des PER en ligne, sans plus. Pour comparer, sachez que Linxea Spirit PER facture 0,50 % sur les unités de compte, et le nouveau PER Lucya CNP 0,30 %.
🔍 Les 3 frais qu’on ne voit pas au premier coup d’œil
1️⃣ Premiers frais oubliés par la plupart des clients, les frais de transfert sortant. Si vous changez de PER dans les 5 ans qui suivent l’ouverture, l’assureur peut retenir jusqu’à 1 % de la somme transférée. Sur 30 000 €, cela représente 300 €. Beaucoup de PER en ligne n’ont pas cette ligne de frais.
2️⃣ Le deuxième type de frais à surveiller concerne les ETF. Les arbitrages sont gratuits, mais la notice prévoit jusqu’à 0,10 % de frais de transaction sur les supports adossés à des ETF. C’est modeste, mais ce n’est pas tout à fait « 0 % ».
3️⃣ Enfin, troisième frais qui frappe à la sortie : 3 % sur chaque rente versée. Si vous visez une sortie en rente viagère, ce poste pèsera pendant toute votre retraite.
💸 Le vrai sujet : les frais des supports
Les 0,60 % ne sont qu’une couche. Chaque fonds prélève ses propres frais, que la fiche de transparence publie en moyenne par catégorie.
| Catégorie de supports | Frais moyens du support | dont rétrocédé au distributeur et à l’assureur |
|---|---|---|
| Fonds actions | 1,87 % | 0,83 % |
| Fonds obligations | 1,20 % | 0,61 % |
| Fonds diversifiés | 1,81 % | 0,79 % |
| Fonds immobiliers | 2,08 % | 0,80 % |
| ETF | 0,27 % | 0 % |
| Gestion évolutive, profil Équilibre | 1,79 % | 1,79 % |
| Gestion sous mandat, profil Équilibré | 0,83 % | 0,47 % |
Source : fiche de transparence des frais Lucya Abeille PER, juillet 2026 (frais constatés sur le dernier exercice clos).
Les fonds d’investissement sont exposés aux marchés financiers et présentent un risque de perte en capital. Les performances ne sont pas garanties et peuvent évoluer à la hausse comme à la baisse en fonction des conditions de marché.
L’écart est spectaculaire. Un fonds actions classique prélève en moyenne 1,87 % de frais par an. Un ETF se contente de 0,27 % en moyenne : sur le seul coût du fonds, il est près de 7 fois moins cher. Ajoutez les 0,60 % de frais du contrat, et vous payez au total 2,47 % par an d’un côté, 0,87 % de l’autre.
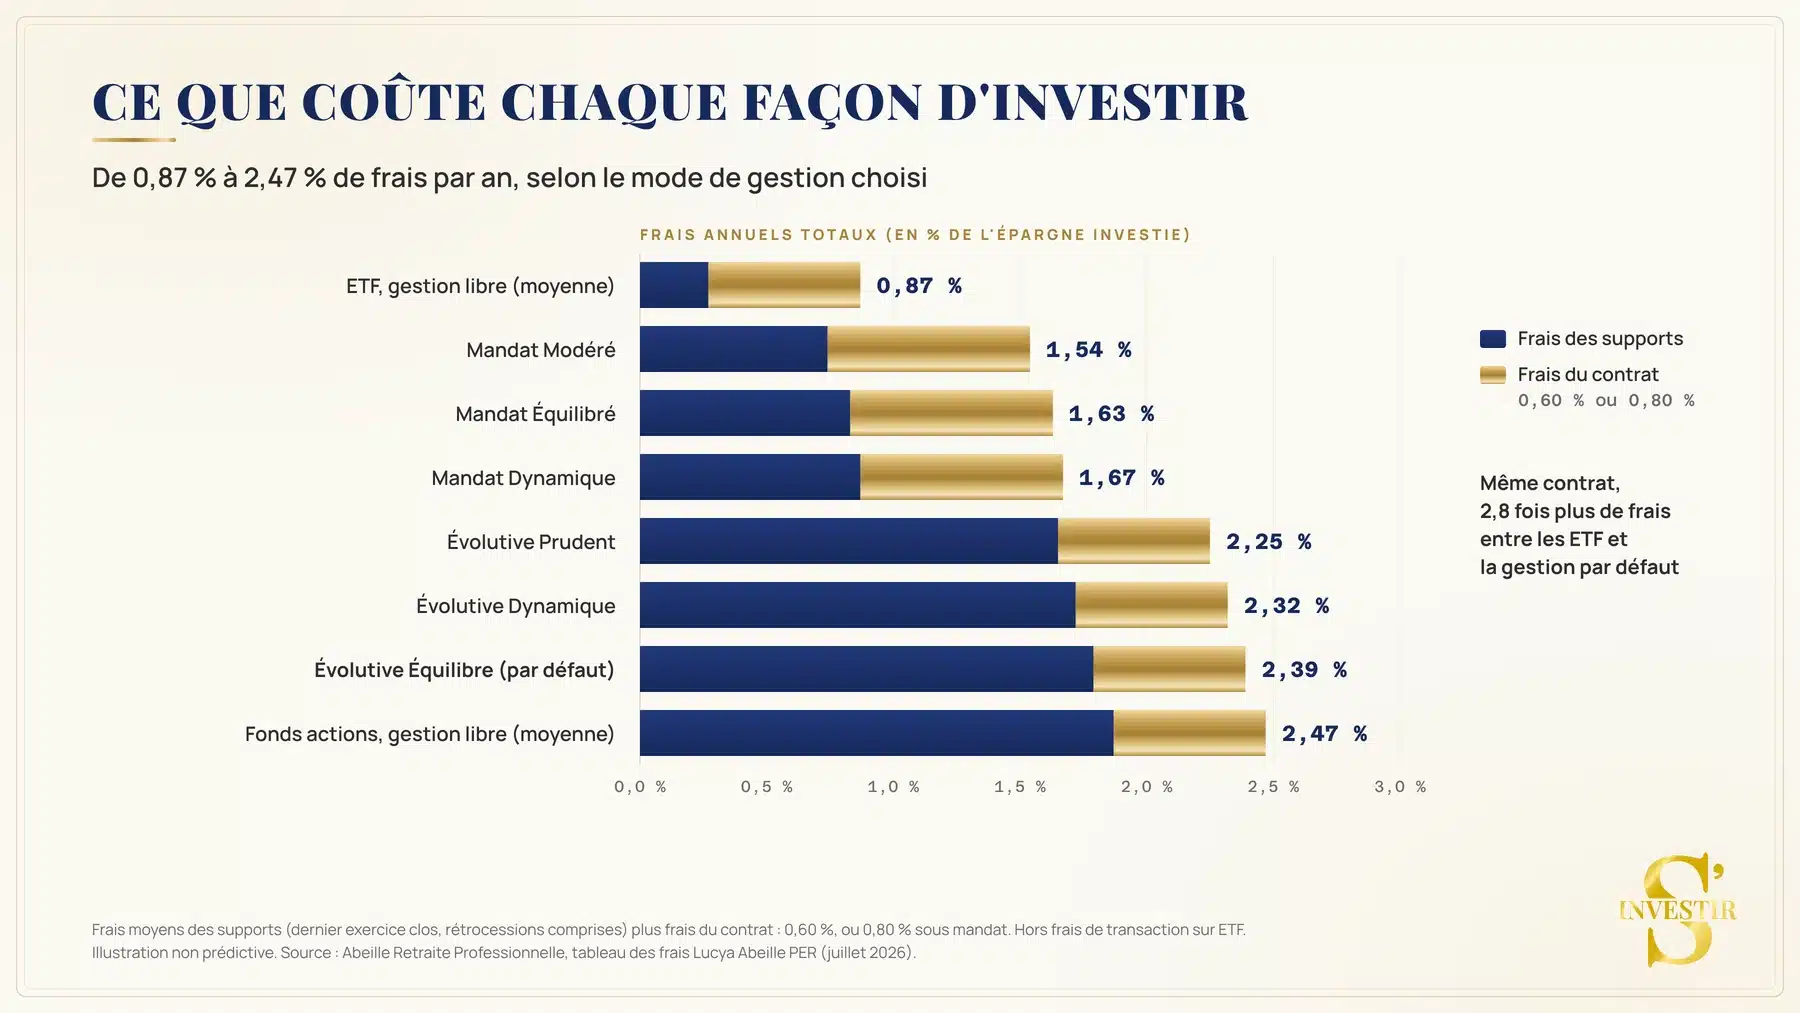
C’est beaucoup 2 points de frais en plus ? Oui. Tout est question d’échelle. Prenons 10 000 € placés 20 ans, avec un rendement brut de 6 % par an. Sur le fonds Ofi Invest Équilibre Monde (2,68 % de frais totaux par an), le capital atteindrait environ 19 200 €. Sur l’ETF Amundi MSCI World (0,72 % par an), environ 28 000 €. Près de 8 800 € d’écart, pour un même contrat.
Cette simulation est fournie à titre indicatif et repose sur des hypothèses qui ne constituent pas un engagement contractuel. Les résultats présentés ne sont pas garantis et peuvent différer des résultats réels, notamment en fonction des conditions de marché, de la fiscalité et de votre situation personnelle.
Fonds euros Lucya Abeille PER : un rendement au-dessus de la moyenne
Le support en euros du contrat s’appelle Abeille RP Garantie Retraite. Vous pouvez y placer jusqu’à 100 % de votre épargne, sans obligation d’investir en unités de compte. C’est loin d’être la norme : chez Corum PERLife, la part du fonds euros est plafonnée à 25 %.
| Année | Taux net servi |
|---|---|
| 2023 | 2,59 % |
| 2024 | 2,96 % |
| 2025 | 2,96 % |
Source : page officielle Lucya Abeille PER, données arrêtées au 28/10/2026.
Le taux indiqué est exprimé net de frais de gestion et hors fiscalité, sauf mention contraire.
Les performances passées ne préjugent pas des performances futures. Les rendements mentionnés constituent des estimations et ne sont pas garantis. Tout investissement comporte un risque de perte en capital.
Mettons ces chiffres en perspective. La moyenne des PER de notre comparateur ressort à 2,50 % en 2024 et 2,65 % en 2025. Abeille RP Garantie Retraite a fait mieux les 2 années, de 0,46 puis 0,31 point. À l’échelle du marché, France Assureurs chiffre le taux moyen servi par les fonds euros à 2,6 % en 2023, en 2024 et en 2025. L’ACPR, l’autorité de contrôle des assureurs, retient 2,63 % pour 2025. Abeille RP Garantie Retraite était donc dans la moyenne en 2023, puis l’a dépassée d’environ 0,36 point les 2 années suivantes. Attention, cette moyenne porte sur l’ensemble des fonds euros de l’assurance vie, pas sur les seuls PER.
Sur 3 ans, les taux se cumulent à environ 8,75 % grâce aux intérêts composés. Ce n’est pas le meilleur fonds euros du marché : Corum PERLife a servi 4,10 % en 2025, et le contrat individuel de la Carac 4,05 % (nets de frais de gestion, non garantis). Mais c’est un fonds solide, sans obligation d’investir en unités de compte, ce qui compte dans un PER où la poche sécurisée grossit à l’approche de la retraite.
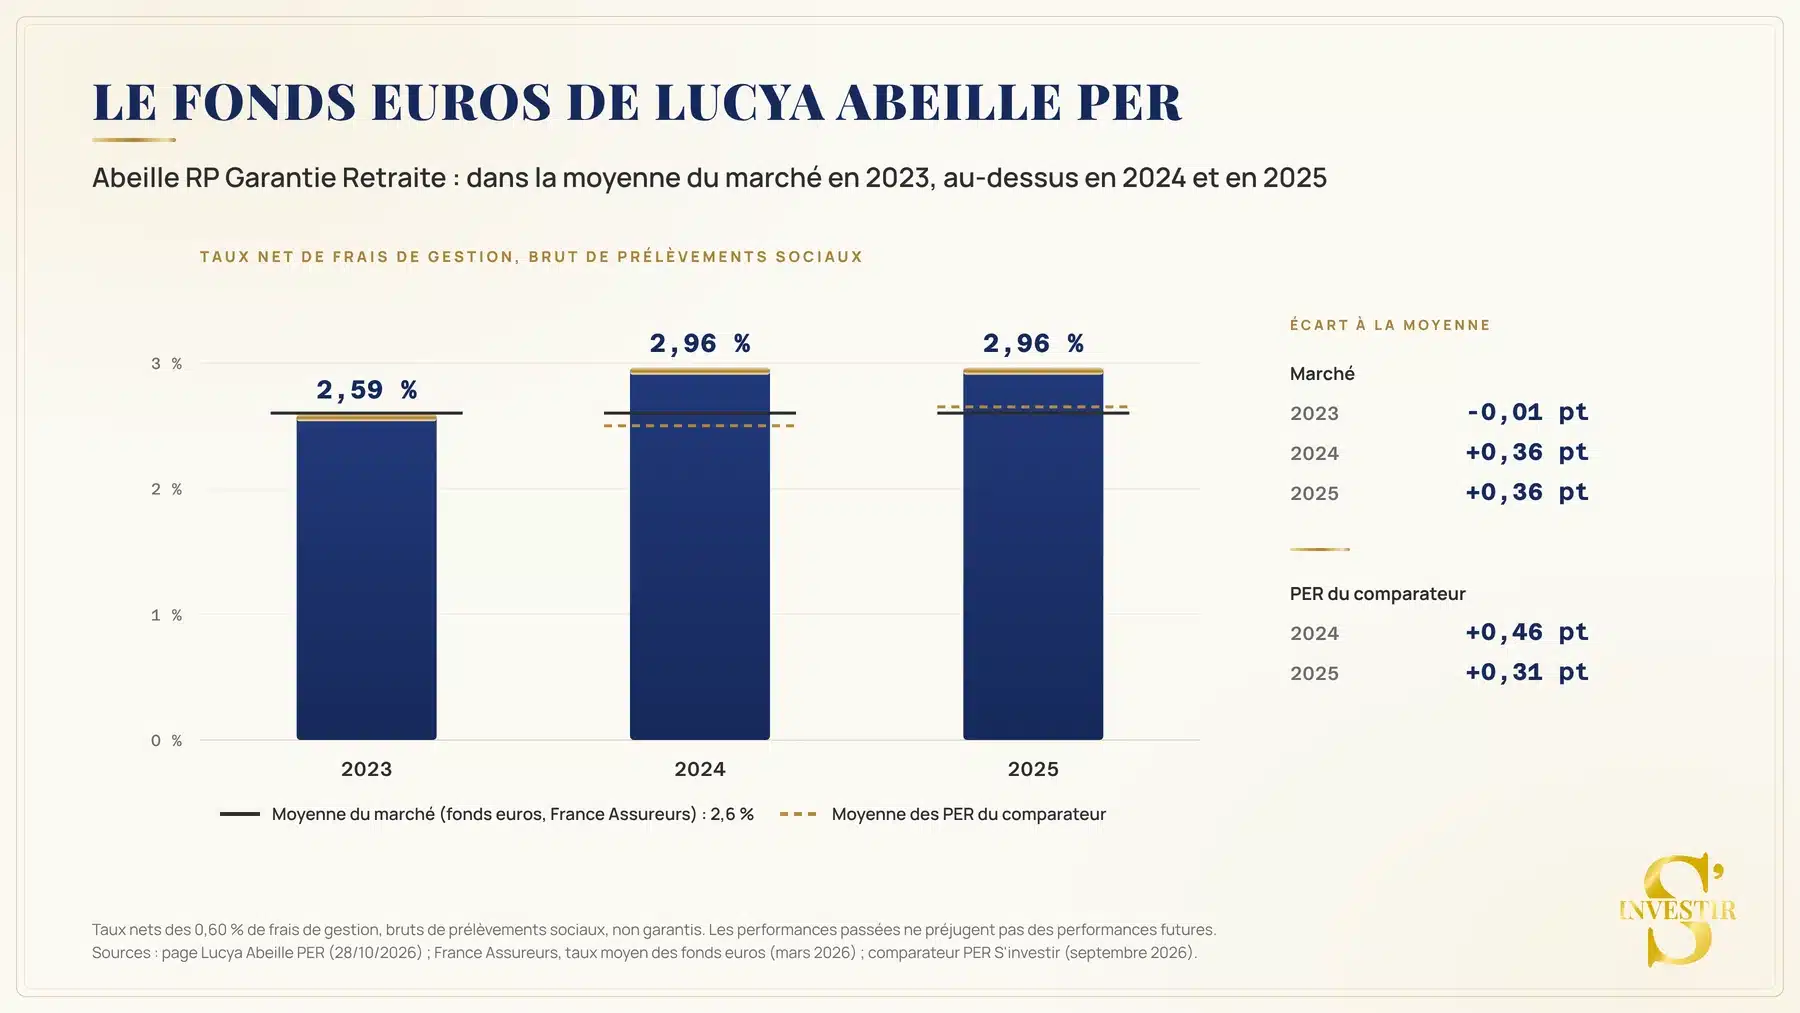
Source : France Assureurs (mars 2026) et ACPR (juin 2026), données arrêtées au 31/12/2025.
Pour aller plus loin, notre sélection des meilleurs fonds euros compare les principaux supports en euros du marché.
Les 3 modes de gestion de Lucya Abeille PER
Lucya Abeille PER est souvent présenté comme un contrat en gestion pilotée uniquement. C’est inexact. Il existe en fait 3 modes de gestion, que vous pouvez combiner.
⏳ La gestion évolutive, proposée par défaut
La gestion évolutive sécurise progressivement votre épargne à l’approche de la retraite. Plus l’échéance se rapproche, plus la part placée sur le fonds euros augmente. Le contrat la « préconise par défaut ».
3 orientations existent : Prudent, Équilibre et Dynamique Horizon Retraite. Si vous ne choisissez rien, la loi impose l’orientation Équilibre. À 15 ans de la retraite, elle place 80 % de l’épargne sur Ofi Invest Dynamique Monde, et 20 % sur Ofi Invest Équilibre Monde. Le fonds euros n’apparaît qu’à 6 ans de l’échéance.
Concrètement, l’assureur rééquilibre votre épargne tous les 6 mois, automatiquement et sans frais, en suivant une grille fixée à l’avance. Chaque arbitrage vend une partie des fonds Ofi Invest pour renforcer les supports les plus prudents, puis le fonds euros. À la date de départ que vous avez indiquée, 100 % de l’épargne se trouve sur le fonds euros. Cette date reste modifiable tant que vous ne l’avez pas atteinte, dans la limite de 80 ans.
Le principe est sain. L’exécution l’est beaucoup moins. Les 3 fonds Ofi Invest utilisés sont parmi les plus chers de la liste.
| Fonds de la gestion évolutive | Frais du fonds | dont rétrocédé | Frais totaux avec le contrat |
|---|---|---|---|
| Ofi Invest Dynamique Monde | 2,28 % | 1,83 % | 2,88 % |
| Ofi Invest Équilibre Monde | 2,08 % | 1,63 % | 2,68 % |
| Ofi Invest Patrimoine Monde | 1,70 % | 1,30 % | 2,30 % |
Regardez la colonne des rétrocessions. Sur Ofi Invest Dynamique Monde, 1,83 point sur 2,28 % est reversé à l’assureur et au distributeur. Quant à Ofi Invest Patrimoine Monde, il affiche -0,48 % par an sur 5 ans, frais déduits.
Les performances passées ne préjugent pas des performances futures.
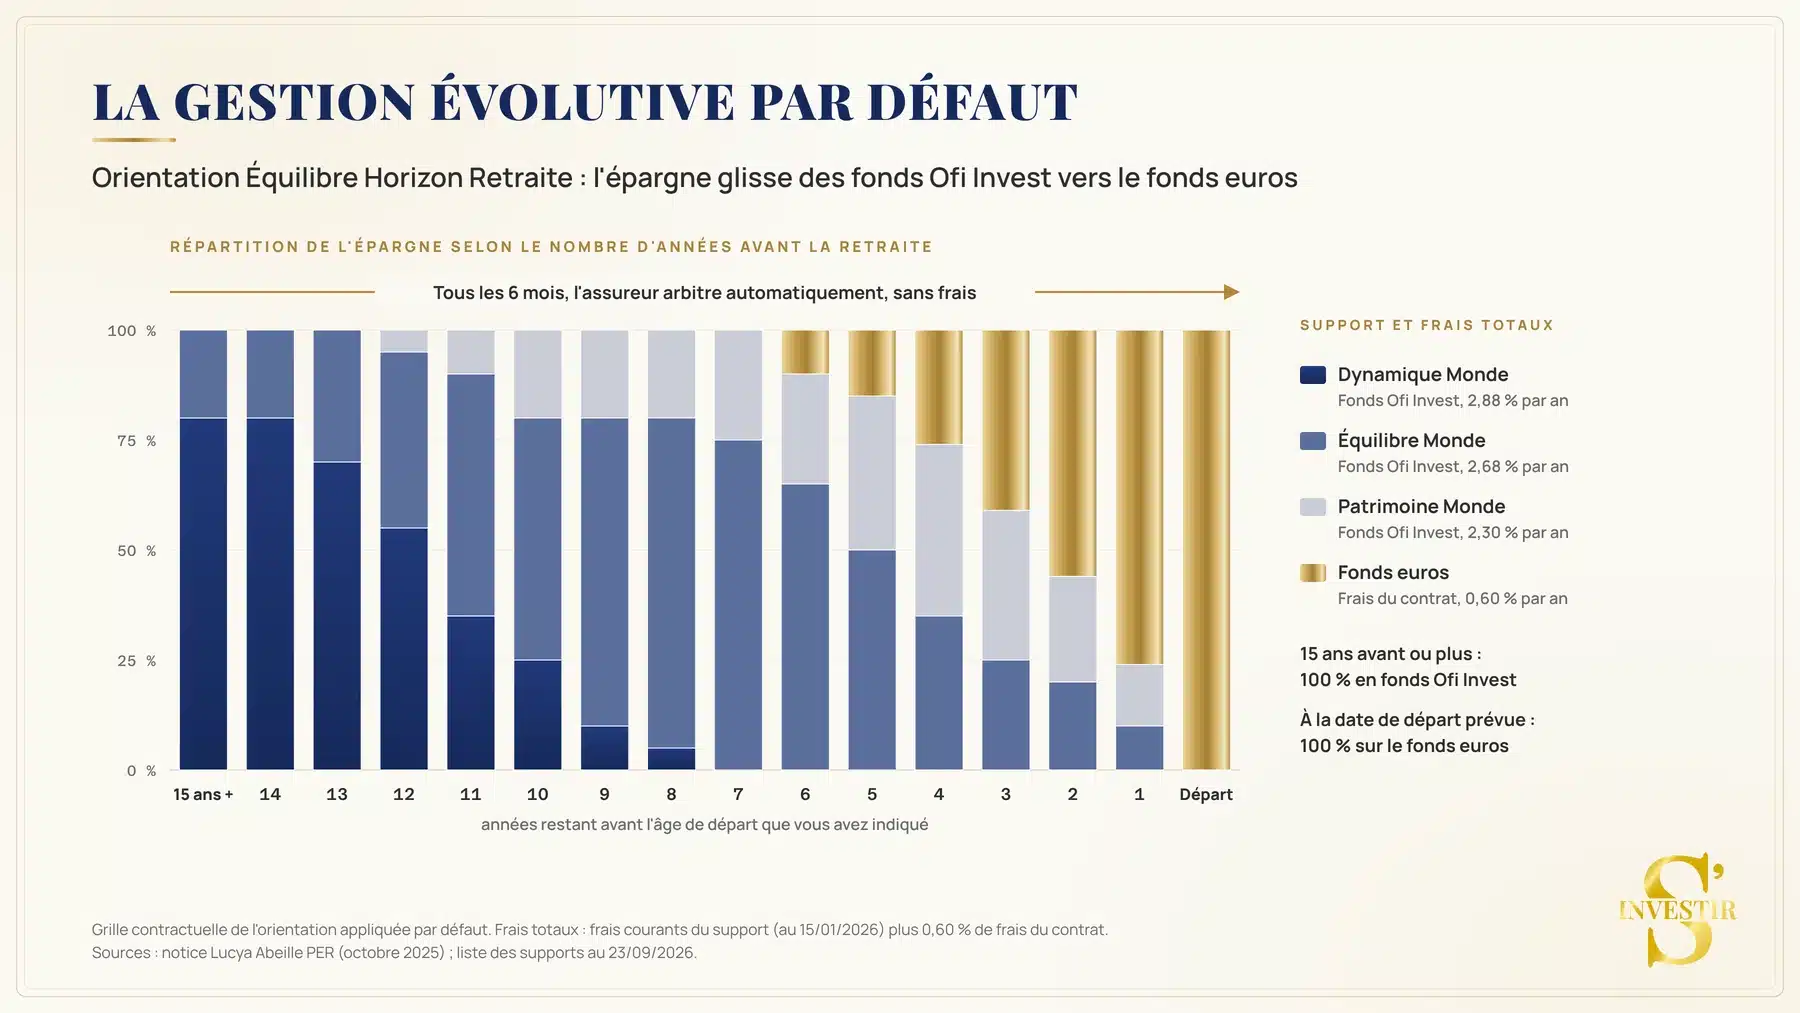
La gestion évolutive par défaut est le piège de ce contrat. Elle n’ajoute aucun frais de contrat, ce qui la rend rassurante sur le papier. Mais elle vous place sur des fonds dont l’essentiel des frais finance la distribution. Si vous voulez un pilotage à horizon, la logique de sécurisation se reproduit à la main avec quelques ETF et le fonds euros. Cela demande un arbitrage par an, pas plus.
Conseil de Matthieu
Les plateformes, stratégies ou produits mentionnés sont cités à titre d’exemple. Leur pertinence dépend de votre situation personnelle et nécessite une analyse préalable.
🤝 La gestion sous mandat (conseillée par Lucya)
La gestion sous mandat délègue la sélection des supports à l’assureur, sur les conseils du comité d’investissement de Lucya. 3 profils existent.
| Profil | Part en actions | Horizon recommandé | Frais moyens des supports (2026) |
|---|---|---|---|
| Modéré | 0 à 40 % | plus de 3 ans | 0,74 % |
| Équilibré | 10 à 70 % | plus de 5 ans | 0,83 % |
| Dynamique | 20 à 100 % | plus de 8 ans | 0,87 % |
Chaque profil compte au maximum 15 fonds, dont des ETF, et 12 arbitrages par an hors événement de marché. Attention, le mandat est intégralement investi en unités de compte : aucun euro ne va sur le fonds euros.
Les unités de compte sont des supports d’investissement investis sur les marchés financiers. Elles présentent un risque de perte en capital et ne bénéficient d’aucune garantie de rendement ou de capital. Leur valeur est susceptible de fluctuer à la hausse comme à la baisse en fonction des conditions de marché.
Le coût total tourne autour de 1,55 à 1,70 % par an, en ajoutant les 0,80 % de frais de contrat. C’est moins cher que la gestion évolutive, et comparable aux robo-advisors du marché.
Un point m’a frappé : les frais moyens des supports ont nettement baissé en 1 an. Ils allaient de 0,92 à 1,44 % sur la fiche de septembre 2025, contre 0,74 à 0,87 % sur celle de juillet 2026. La fiche ne dit pas pourquoi, mais l’écart mérite d’être souligné.
📊 La gestion libre, le vrai point fort
En gestion libre, vous choisissez vous-même vos supports. Et l’offre est bien plus riche que la réputation traînée par le contrat, que j’ai pu lire ailleurs.
On compte plus de 360 unités de compte à date (novembre 2026). Selon mon décompte : 140 fonds actions, 85 fonds mixtes, 76 fonds obligataires, 12 fonds de performance absolue, 2 fonds monétaires, 5 fonds immobiliers et environ 45 ETF.
Ces ETF couvrent l’essentiel d’un portefeuille diversifié : ETF MSCI World (Amundi et iShares), S&P 500, EURO STOXX 50, CAC 40, marchés émergents, Nasdaq-100 et plusieurs ETF obligataires.
👉 C’est le cœur d’une stratégie d’investissement passif, et c’est de loin l’option la moins chère du contrat. L’Amundi MSCI World UCITS ETF affiche des frais à 0,12 % par an, soit 0,72 % avec les frais de gestion du contrat. L’Amundi S&P 500 II revient à 0,65 % par an.
Côté immobilier, n’attendez pas de SCPI. Le contrat propose 5 fonds immobiliers, dont la SCI Primonial Capimmo, avec jusqu’à 5 % de frais d’entrée. Pas de titres vifs non plus.
⚠️ L’investissement en actions et via des ETF comporte un risque de perte en capital lié aux fluctuations des marchés financiers. La valeur des investissements peut évoluer à la hausse comme à la baisse en fonction du contexte économique, géopolitique et des marchés.
Versements, sortie et transfert : les règles à connaître
💶 Versements et déblocage
Le contrat est ouvert aux résidents fiscaux français de 18 à 80 ans. Le premier versement est de 500 € minimum, et chaque versement libre ensuite aussi. Ce seuil gêne si vous aimez verser au fil de l’eau des petites sommes.
Les versements programmés sont plus souples : 50 € par mois minimum, 150 € par trimestre, semestre ou an, et 1 500 € par mois au maximum. Vous l’avez compris : à moins de verser plus de 500 € à chaque fois, les versements programmés sont la formule la plus souple. Ils permettent aussi de lisser votre point d’entrée sur les marchés dans la durée.
Les plateformes, stratégies ou produits mentionnés sont cités à titre d’exemple. Leur pertinence dépend de votre situation personnelle et nécessite une analyse préalable.
Comme dans tout PER, vos versements volontaires sont déductibles de votre revenu imposable, dans la limite d’un plafond. Depuis la loi de finances 2026, ceux faits à partir de 70 ans ne le sont plus. Vous pouvez aussi y renoncer, pour une fiscalité allégée à la sortie.
Les éléments fiscaux présentés sont donnés à titre indicatif et reposent sur la réglementation en vigueur ainsi que sur votre situation personnelle. Ils sont susceptibles d’évoluer dans le temps et ne constituent pas un conseil fiscal personnalisé.
Je ne vais pas ici m’attarder sur les avantages et les limites du PER. Sachez que si vous hésitez à vous lancer, notre comparaison PER ou assurance vie vous aidera à trancher et à mieux comprendre chaque produit.
À la retraite, avec ce PER, vous sortez en capital, en une fois ou de manière fractionnée, en rente viagère, ou un mélange des 2. Le contrat accepte aussi les transferts entrants depuis un PERP, un contrat Madelin, un PER d’entreprise ou un autre PER.
📜 La rente viagère : une table garantie dès l’adhésion
Le contrat fige la table de mortalité au jour de votre adhésion. Si l’espérance de vie progresse d’ici votre retraite, votre rente ne sera pas recalculée à la baisse pour cette raison. C’est un avantage réel pour les plus jeunes.
La notice publie les taux de conversion garantis. Pour un adhérent né en 1980, 100 000 € convertis à 64 ans donnent 2,97 % par an, soit 2 970 € de rente annuelle. Après les 3 % de frais sur les rentes versées, il reste environ 2 880 €, avant impôt et prélèvements sociaux.
À ce rythme, il faut près de 34 ans de rente pour récupérer le capital. C’est pourquoi la sortie en capital reste souvent la plus regardée.
La mise en place d’une rente viagère constitue un choix en principe irrévocable. Elle entraîne la transformation d’un capital en revenus versés à vie, sans possibilité de récupération du capital. Le montant de la rente dépend notamment de l’âge, de l’espérance de vie et des conditions en vigueur au moment de sa mise en place.
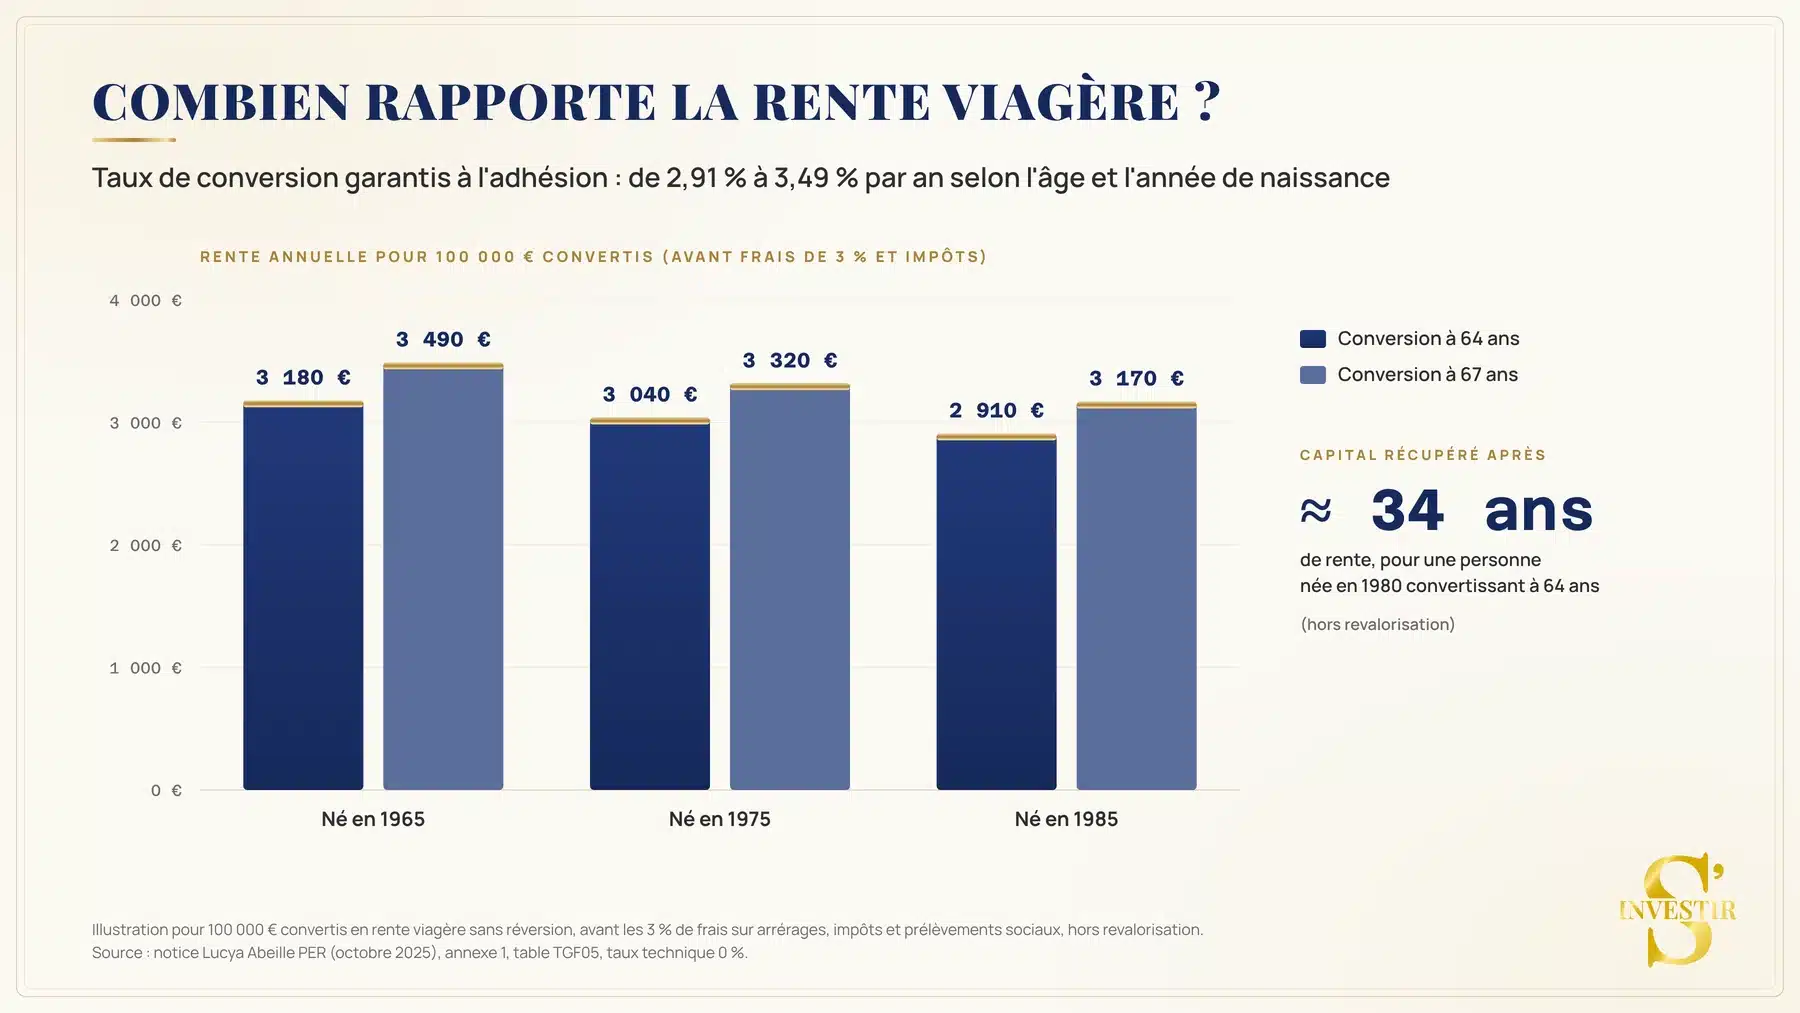
L’exemple présenté est purement illustratif. Il ne constitue pas une recommandation personnalisée et ne garantit pas l’obtention de résultats similaires. Calcul sur la table de mortalité TGF05 à taux technique de 0 %, figurant dans la notice d’octobre 2025.
🔄 Changer de PER : 1 % pendant 5 ans
Le transfert de PER est un droit. L’assureur dispose de 2 mois pour transmettre votre épargne au nouveau gestionnaire. Mais pendant les 5 premières années, il peut retenir jusqu’à 1 % de la somme transférée.
Cette ponction de frais disparaît après 5 ans, ou une fois votre pension de retraite liquidée. Ce n’est pas rédhibitoire selon moi, juste une règle à connaître pour éviter de s’engager puis de sortir et de supporter cette couche de frais en plus. Il faut choisir ce PER pour la durée, pas pour un essai. Même sans les 1 %, c’est de toute façon mon discours au sujet de cette enveloppe.
Service client et avis des utilisateurs
Le service client Lucya est joignable par téléphone, par e-mail, par formulaire et par courrier. Le courtier annonce des conseillers disponibles du lundi au samedi matin. Les relevés et la situation de votre contrat s’obtiennent aussi auprès d’Abeille Retraite Professionnelle.
Il n’existe pas d’application mobile, ce qui est devenu rare chez les courtiers en ligne. La gestion se fait depuis l’espace client du site seulement. Une vraie limite si vous avez le réflexe smartphone.
Lucya obtient 4,3/5 sur 129 avis sur Trustpilot, tous déposés au cours des 12 derniers mois. 74 % des avis donnent 5 étoiles, 11 % en donnent 1. Ces avis portent sur l’ensemble des contrats Lucya, pas sur ce seul PER.
Les avis positifs saluent la qualité et la patience des conseillers. Les avis négatifs se concentrent sur 3 points : un standard difficile à joindre, des délais sur certains arbitrages, et des versements programmés bloqués.
Lucya répond à 100 % des avis négatifs, généralement sous 24 heures. L’ancien profil Assurancevie.com, toujours en ligne, affiche une note plus basse : 3,5/5 sur 449 avis.
Les témoignages et les avis publiés reflètent l’expérience personnelle des utilisateurs. Ils ne préjugent pas des résultats futurs et ne constituent pas une garantie de performance. Source : Trustpilot, page Lucya, données arrêtées au 28/10/2026.
Lucya Abeille PER ou Lucya CNP PER ?
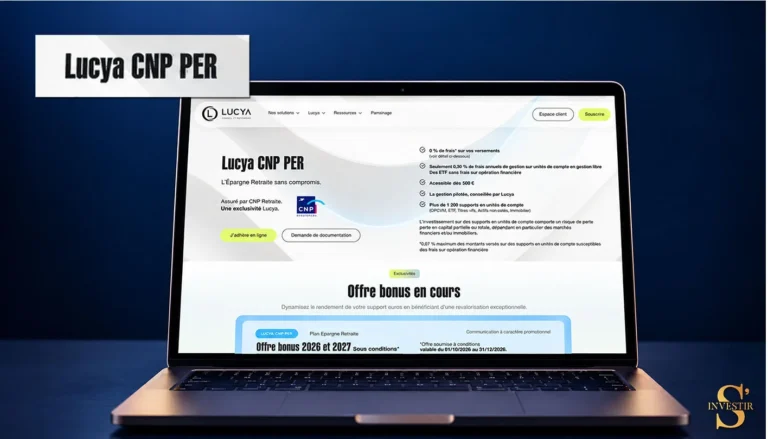
Je ne pouvais pas conclure cet article sans évoquer Lucya CNP PER. Lancé le 1er octobre 2026, Lucya CNP PER coche presque toutes les cases où Lucya Abeille PER pèche.
Ses frais de gestion sur unités de compte tombent à 0,30 % par an. Il propose plus de 1 200 supports, dont 130 ETF, 11 SCPI et plus de 600 titres vifs (les points faibles de Lucya Abeille PER). Les frais sur les rentes sont plafonnés à 1,50 %, contre 3 %.
Lucya Abeille PER garde 2 atouts sur le fonds euros. Il est plus généreux : 2,96 % en 2025, contre 2,60 % pour CNP (taux reconstitué, le contrat n’existait pas encore). Il est aussi moins cher à détenir : 0,60 % de frais, contre 0,80 %. Si vous comptez rester majoritairement sur le fonds euros, Abeille se défend. Pour une allocation en ETF, CNP l’emporte nettement.
Le taux indiqué est exprimé net de frais de gestion et hors fiscalité, sauf mention contraire.
Les performances passées ne préjugent pas des performances futures.
Source : avis S’investir sur Lucya CNP PER, données arrêtées au 16/10/2026.
Avantages et inconvénients de Lucya Abeille PER
| 🟢 Avantages | 🔴 Inconvénients |
|---|---|
| Fonds euros à 2,96 % net de frais de gestion en 2025, au-dessus de la moyenne (non garanti) | Gestion évolutive par défaut sur des fonds facturés jusqu’à 2,88 % par an |
| Fonds euros accessible jusqu’à 100 % de l’épargne | 1 % de frais de transfert sortant pendant 5 ans |
| 0 % sur versements et arbitrages | 3 % de frais sur les rentes versées |
| Environ 45 ETF en gestion libre, dès 0,65 % par an (hors frais de transaction) | 500 € minimum pour chaque versement libre |
| Garantie décès plancher incluse jusqu’à 75 ans | Ni SCPI, ni titres vifs |
| Table de mortalité figée dès l’adhésion | Pas d’application mobile |
| 3 modes de gestion, combinables | Service client jugé difficile à joindre par une partie des clients |
| Frais du mandat en nette baisse en 2026 | Frais de 0,60 %, au-dessus des meilleurs PER en ligne |
Le PER est un placement de long terme comportant des risques, notamment de perte en capital pour les supports en unités de compte. Les sommes investies sont en principe indisponibles jusqu’à la retraite, sauf cas de déblocage anticipé prévus par la réglementation. Les performances ne sont pas garanties et dépendent des conditions de marché.
Pour qui Lucya Abeille PER est-il fait ?
✅ Lucya Abeille PER vous conviendra si :
- vous voulez placer une large part de votre épargne retraite sur un fonds euros sans contrainte d’unités de compte ;
- vous êtes prêt à gérer vous-même une poche d’ETF, avec un arbitrage par an ;
- vous accordez de la valeur à la garantie décès incluse et à la table de mortalité garantie ;
- vous comptez garder votre PER au moins 5 ans.
❌ Il vous limitera si :
- vous comptez laisser le contrat en gestion évolutive par défaut ;
- vous cherchez des SCPI, des titres vifs ou plus de 200 ETF ;
- vous versez souvent de petites sommes ponctuelles ;
- vous voulez tout gérer depuis une application mobile.
Ce produit n’est pas adapté à tous les profils d’investisseurs. Son intérêt dépend de votre situation personnelle, de vos objectifs et de votre tolérance au risque.
Alors, comment résumer mon avis sur Lucya Abeille PER ? Selon moi, ce PER montre son meilleur visage à ceux qui prennent la main : un fonds euros solide, des ETF peu chers, une garantie décès que d’autres font payer. Il réserve son moins bon visage à ceux qui ne choisissent rien.
C’est tout le paradoxe de la gestion par défaut. La loi Pacte l’a voulue pour protéger les épargnants qui ne souhaitent pas s’occuper de leur retraite. L’intention est bonne. Mais « par défaut » ne veut pas dire « au meilleur prix ». Ici, la sécurisation automatique passe par des fonds maison dont une large part des frais rémunère la distribution. Ceux qui font confiance au réglage d’usine paient donc parmi les frais les plus élevés du contrat.
Sur un placement que l’on garde 20 ou 30 ans, ce détail n’en est pas un. Un écart de frais anodin la première année peut finir par grignoter une bonne part de l’avantage fiscal obtenu à l’entrée. La déduction des versements décide souvent les épargnants à ouvrir un PER. Elle ne doit pas faire oublier ce que coûte le contrat, chaque année, jusqu’à la retraite.
Si vous ne retenez qu’une idée de cet avis, gardez celle-ci, valable bien au-delà de Lucya : avant d’ouvrir un PER, demandez-vous ce qui se passe si vous ne faites rien. La réponse en dit souvent plus long sur un contrat que sa plaquette commerciale.
⚠️ Cet article est fourni à titre informatif et pédagogique. Il ne constitue pas un conseil en investissement ni une recommandation personnalisée. Investir en unités de compte comporte un risque de perte en capital. Les performances passées ne préjugent pas des performances futures. L’épargne d’un PER est bloquée jusqu’à la retraite, sauf cas de déblocage anticipé prévus par la loi. Avant toute décision, prenez connaissance de la notice et du document d’informations du contrat, publiés par Abeille Retraite Professionnelle et Lucya.