
Warren Buffett l’a écrit aux actionnaires de Berkshire Hathaway en 2016 : si une statue devait un jour honorer la personne qui a le plus fait pour les investisseurs américains, elle devrait représenter Jack Bogle. Le fondateur de Vanguard a lancé le premier fonds indiciel grand public en 1976. Wall Street a surnommé l’idée « la folie de Bogle ».
Cinquante ans plus tard, 4 000 $ placés dans ce fonds en 1976 valent plus d’un million de dollars. Vanguard est devenu le deuxième gestionnaire d’actifs mondial, avec environ 12 000 milliards de dollars sous gestion. La société est détenue par ses propres fonds, donc par ses clients : pas d’actionnaire extérieur à rémunérer, et des frais qui baissent quand les encours grossissent.
Que valent les Vanguard ETF pour un investisseur français ?
- Leurs frais sont extrêmement bas : 0,14 % en moyenne, soit deux fois moins que chez iShares, le leader mondial, juste devant Vanguard (Trackinsight, octobre 2026).
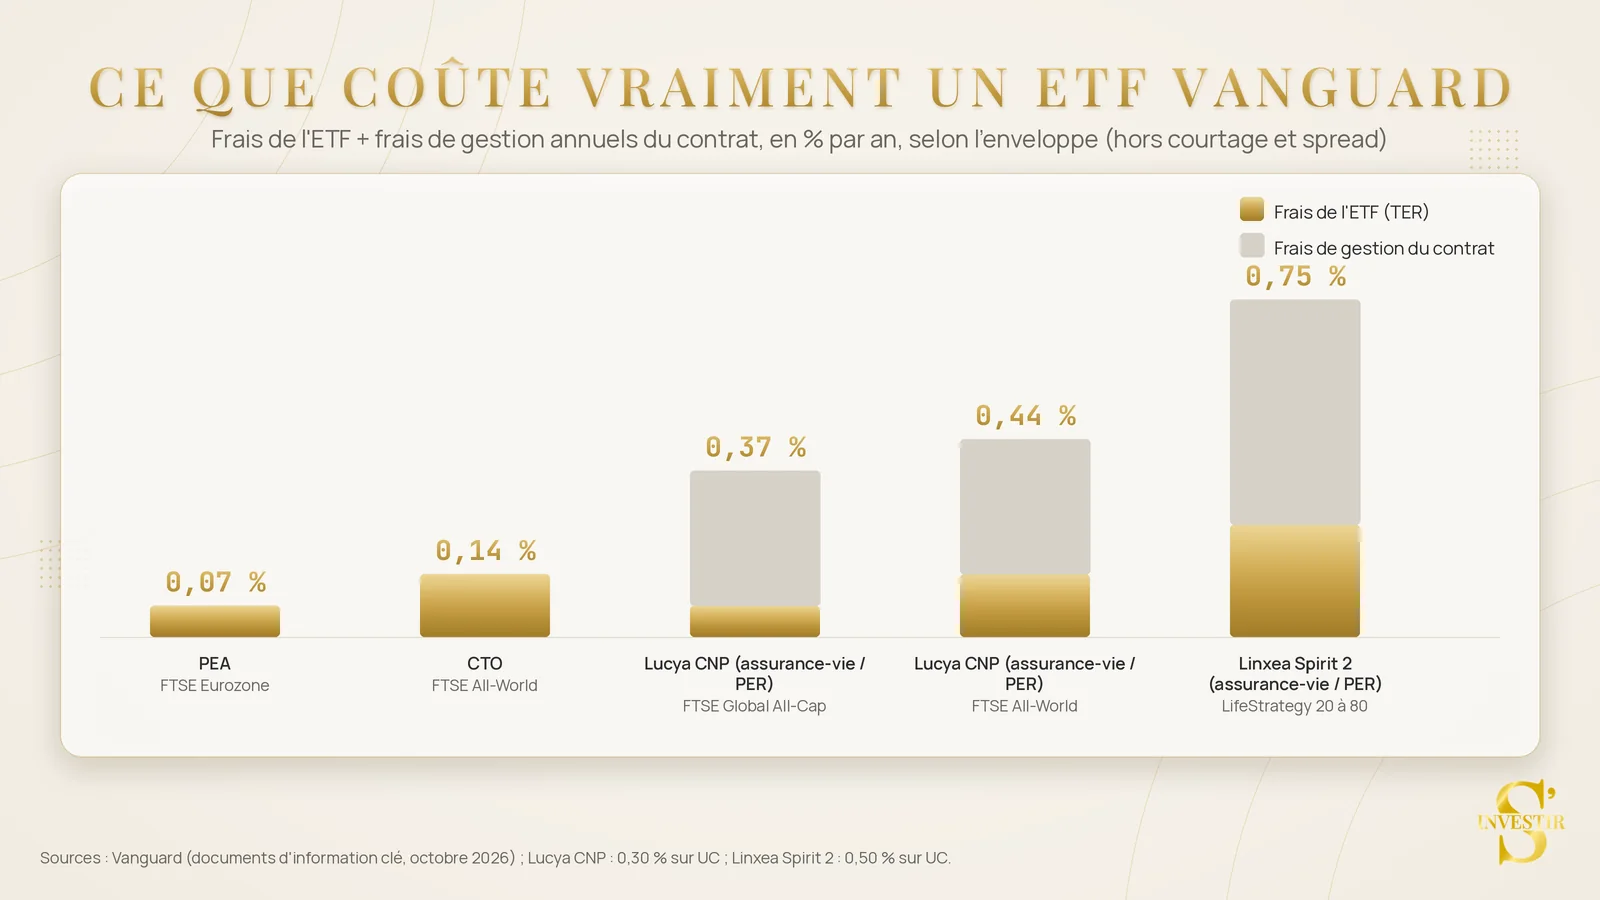
- En contrepartie, la gamme est cinq à six fois plus réduite : environ 320 ETF contre 1 800 chez iShares. Vanguard se concentre sur les indices larges : 0,07 % sur le S&P 500, 0,14 % sur le FTSE All-World, et 4 ETF dans le top 10 des ETF actions d’Europe.
- Le Vanguard FTSE All-World est désormais disponible sur l’assurance-vie et le PER Lucya CNP, à 0,44 % tout compris.
- En revanche, comme Vanguard ne fait que de la réplication physique, aucun de ses ETF monde ou S&P 500 n’est éligible au PEA.
Voici mon avis complet.
Cet article a une vocation informative et pédagogique. Il ne constitue pas un conseil en investissement personnalisé. Tout investissement comporte des risques, notamment de perte en capital, de liquidité et de variabilité des revenus.
Vanguard ETF : l’histoire d’une révolution des frais
Jack Bogle, l’inventeur du fonds indiciel grand public
Jack Bogle a bâti Vanguard sur deux convictions, tirées de sa thèse de Princeton en 1951 : les gérants professionnels ne battent pas durablement le marché, et chaque dollar de frais est un dollar de performance en moins pour le client. Il invente le fonds indiciel, l’ancêtre de l’ETF (voir notre guide qu’est-ce qu’un ETF).
Les étapes clés :
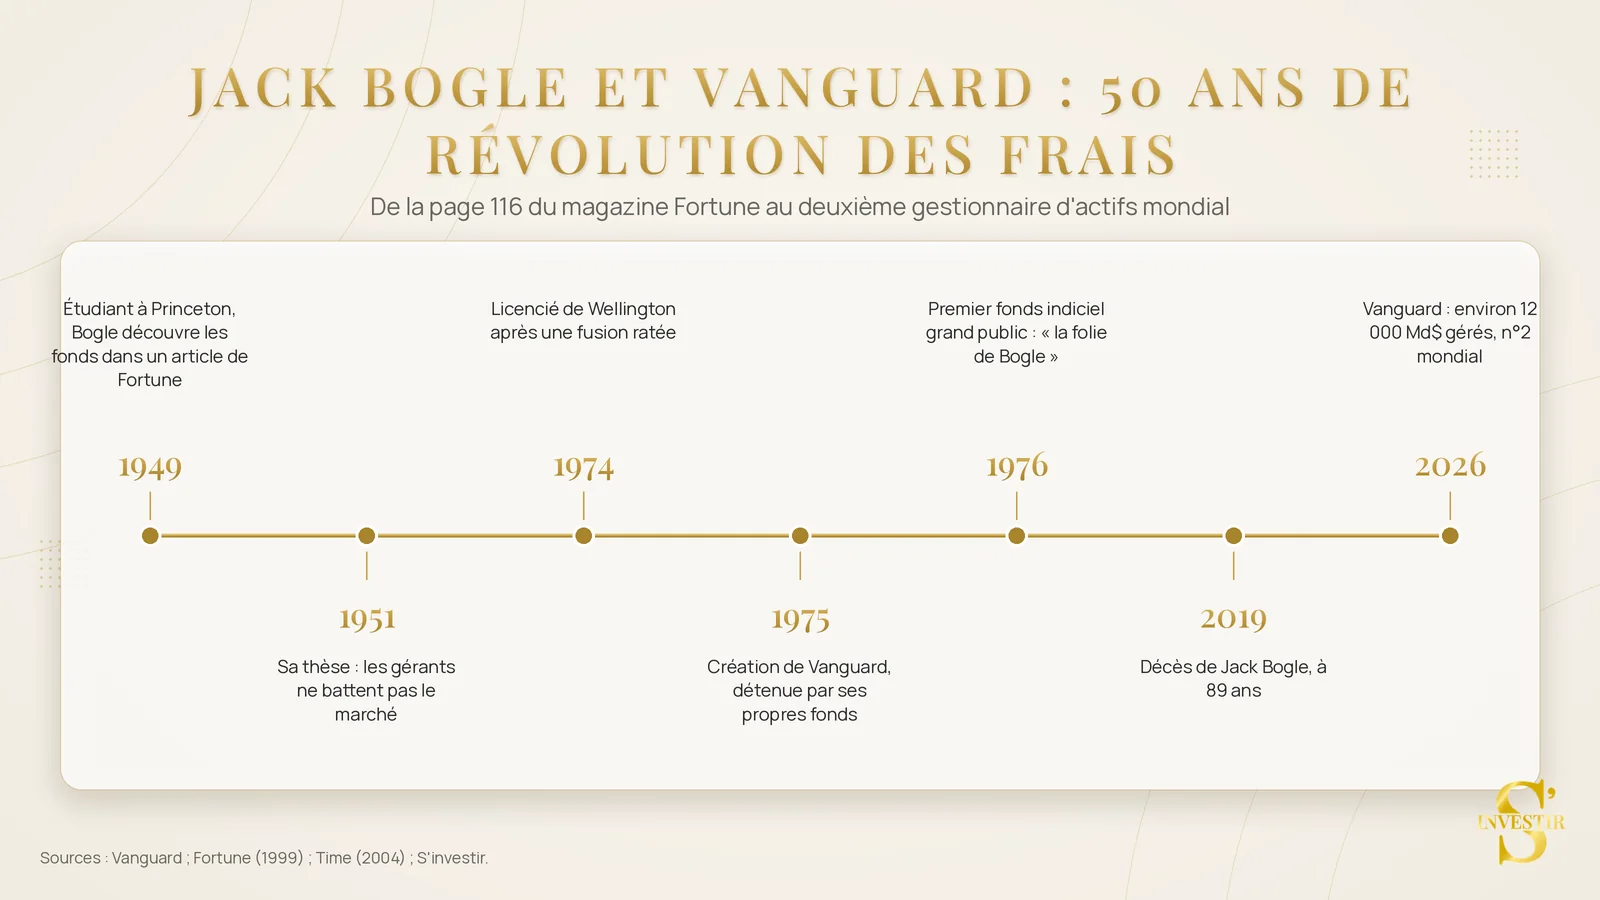
- 1949 : étudiant boursier à Princeton, John Clifton Bogle découvre les fonds communs de placement dans un article de Fortune. Ils deviennent le sujet de sa thèse.
- 1966 à 1974 : à la tête de Wellington, une société de gestion historique de Philadelphie, il la fusionne avec une équipe de gérants « stars » de Boston. Leurs fonds s’effondrent, les clients partent, et ses nouveaux associés le licencient en janvier 1974. Il dira plus tard que sans ce licenciement, Vanguard n’aurait jamais existé.
- 1974 : l’économiste Paul Samuelson, futur prix Nobel, réclame publiquement un fonds qui achèterait tout le marché, avec des frais minimes.
- 1975 : Bogle fonde Vanguard avec une structure unique. La société appartient à ses fonds, donc aux clients qui en détiennent des parts.
- 31 août 1976 : lancement du First Index Investment Trust, premier fonds indiciel accessible aux particuliers, qui réplique le S&P 500. Il lève 11 millions de dollars au lieu des 150 espérés, et Wall Street l’accuse de viser la médiocrité.
- Il faudra près de vingt ans pour que l’idée s’impose. Fortune le classe en 1999 parmi les quatre géants de l’investissement du XXe siècle, Time parmi les 100 personnalités les plus influentes du monde en 2004. Jack Bogle meurt le 16 janvier 2019, à 89 ans.
Un exemple donne la mesure de la révolution. Le fonds de 1976, aujourd’hui le Vanguard 500 Index Fund Investor Shares, affiche 11,69 % par an depuis sa création, au 30 septembre 2026, dividendes réinvestis (fiche Vanguard VFINX).
D’après notre simulateur d’intérêts composés, 4 000 $ investis en 1976, et jamais touchés, valent aujourd’hui 1 006 409 $.
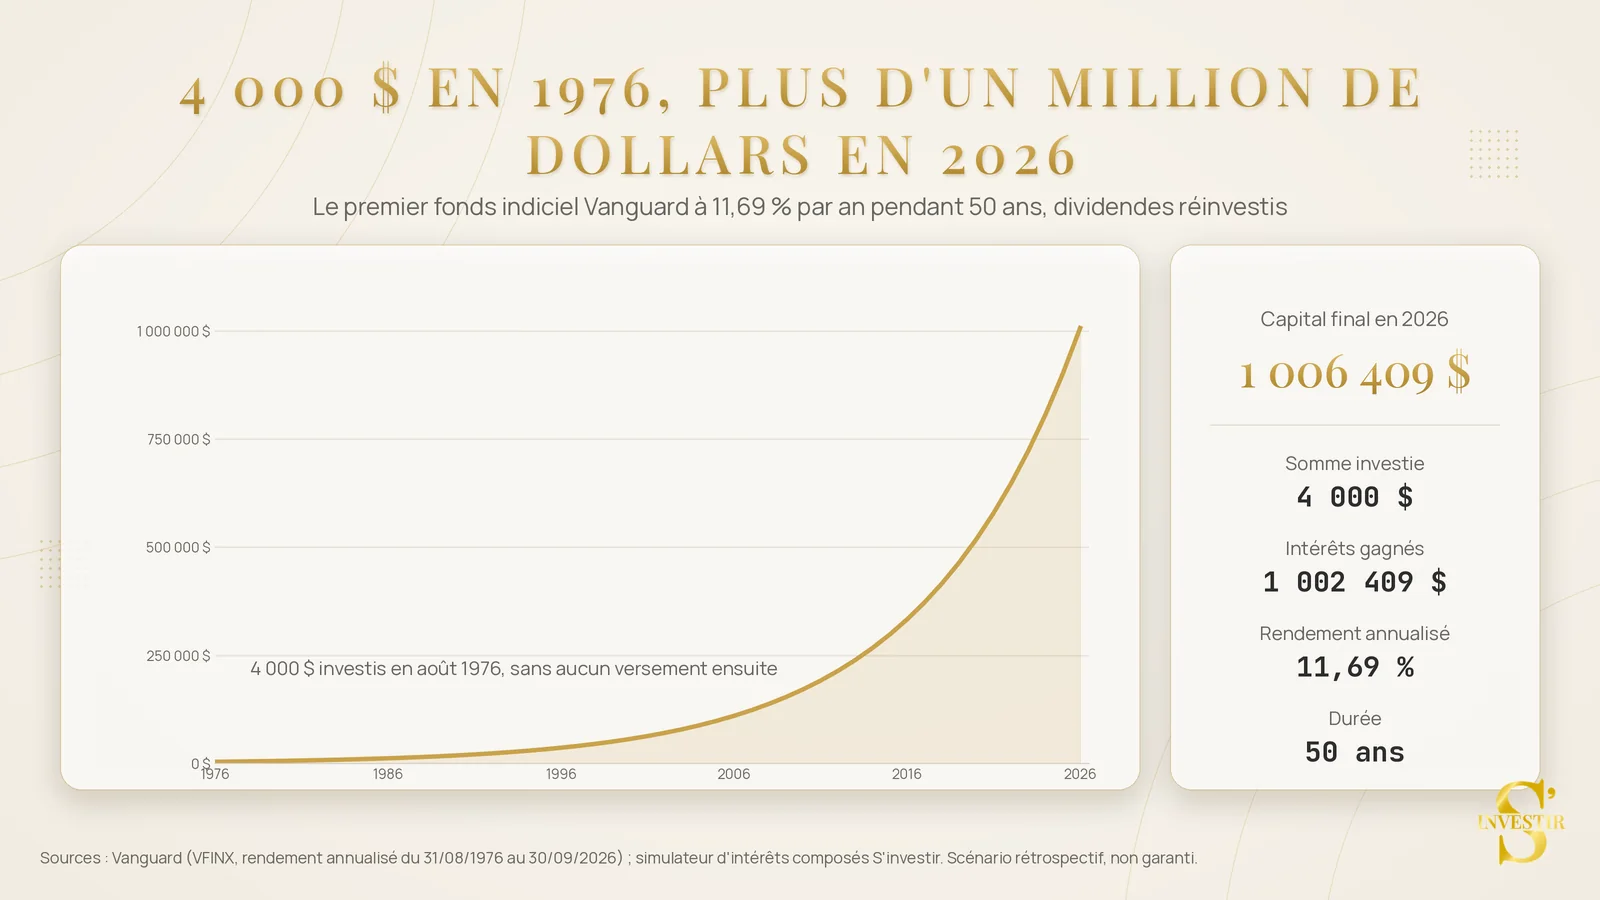
Il a suffi d’un placement unique et de cinquante ans de patience. L’ETF indiciel est l’héritier direct de ce fonds : c’est pour cette raison qu’il figure au cœur de notre sélection des meilleurs ETF. C’est aussi ce que produit une Bourse structurellement haussière sur le long terme, même, comme nous l’expliquons dans cet article, dans un monde sans croissance.
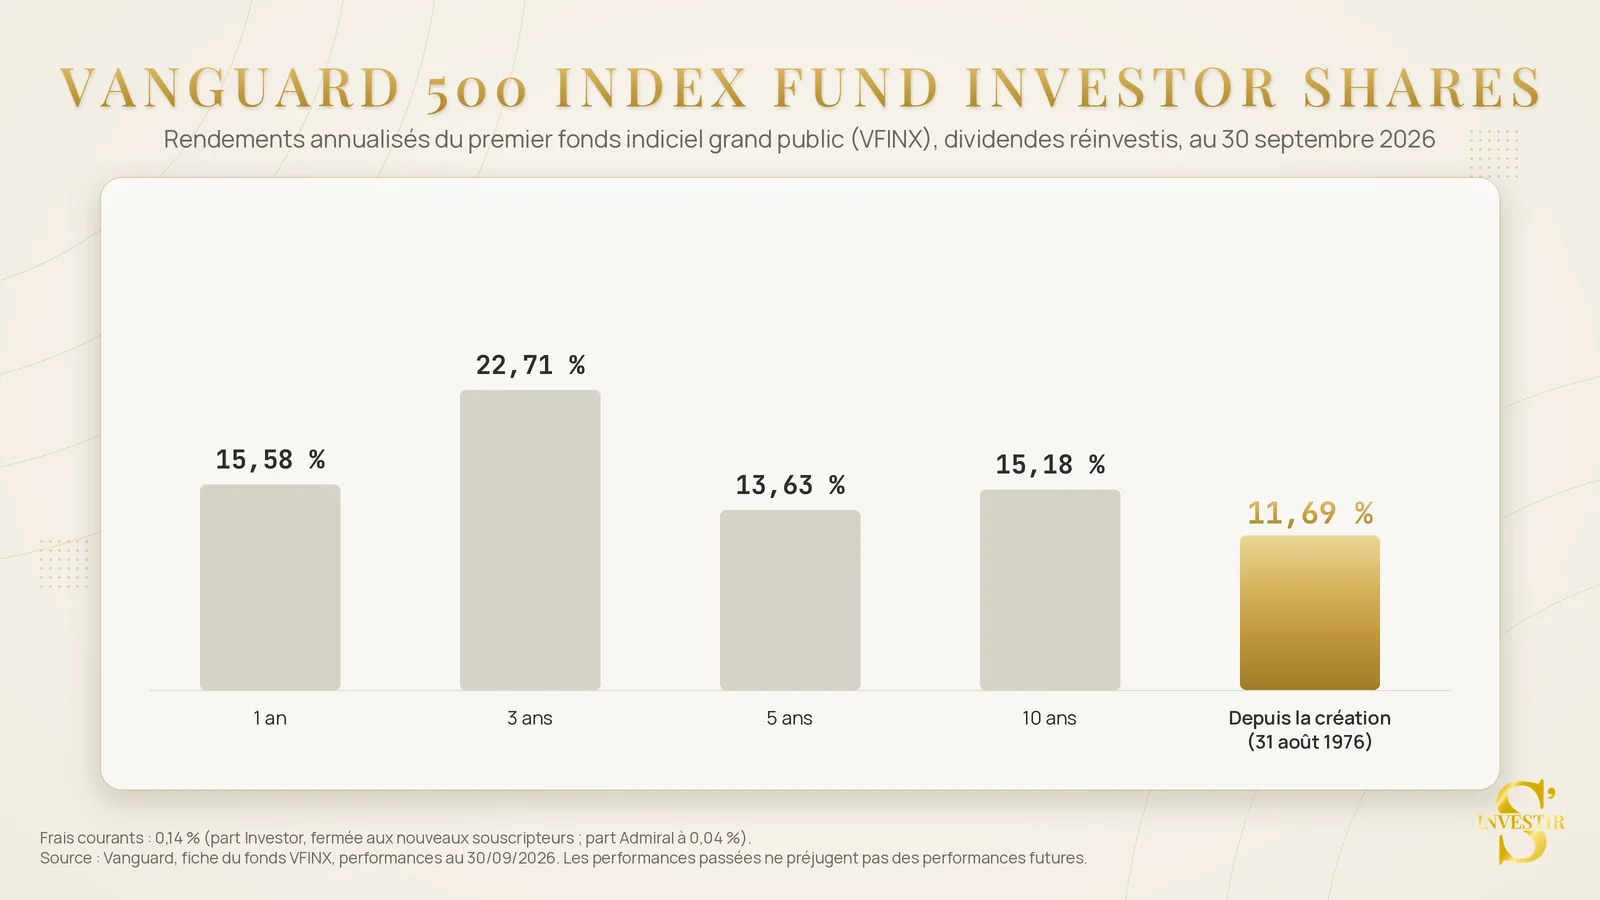
⚠️ Les performances passées ne préjugent pas des performances futures et ne constituent pas une garantie de rendement.
Vanguard aujourd’hui : n°2 mondial, détenu par ses clients
Vanguard gère environ 12 000 milliards de dollars en 2026, pour plus de 50 millions de clients. C’est le deuxième gestionnaire d’actifs de la planète, derrière BlackRock, la maison mère d’iShares. L’essentiel de ces encours est investi en gestion passive.
Ce qui le distingue :
- Une structure unique. Aux États-Unis, les clients qui détiennent des parts possèdent Vanguard et élisent son conseil d’administration. Les économies d’échelle leur reviennent sous forme de baisses de frais. En Europe, les filiales qui distribuent les ETF ne sont pas des coopératives : vous profitez des tarifs, pas de la propriété.
- Des frais qui baissent vraiment : plus de 80 baisses en dix ans sur la gamme européenne, dont le passage du FTSE All-World de 0,19 % à 0,14 % le 28 juillet 2026 (communiqué Vanguard, juillet 2026). La moyenne pondérée des frais de ses ETF européens ressort à 0,11 %. En juin 2026, Vanguard a même dépassé brièvement iShares comme premier émetteur d’ETF des États-Unis (Bloomberg, 12 juin 2026).
- Des indices larges plutôt que des thématiques : monde, États-Unis, Europe, émergents, obligations. Pas d’ETF sur la robotique ou l’intelligence artificielle : Vanguard veut des ETF qui aient encore un sens dans cinquante ans.
- Une réplication physique dans la grande majorité des cas, jamais de swap. Souvent par échantillonnage optimisé : l’ETF n’achète qu’une partie des actions de l’indice. Le Vanguard FTSE All-World, par exemple, suit un indice d’environ 4 300 entreprises en n’en détenant qu’environ 3 800, en respectant les poids des pays et des secteurs.
Vanguard propose aussi des ETF obligataires et les LifeStrategy, des ETF d’allocation qui mélangent actions et obligations. Nous y reviendrons.

Pourquoi il n’existe pas d’ETF Vanguard MSCI World
Il n’existe pas d’ETF Vanguard MSCI World, et c’est un choix. Vanguard fait appel à FTSE Russell, le fournisseur d’indices du London Stock Exchange, plutôt qu’à MSCI.
Concrètement :
- Aux États-Unis, la bascule date d’octobre 2012 : Vanguard a renégocié ses licences d’indices pour réduire ses coûts, et ces économies se retrouvent dans les frais (Vanguard, annonce d’octobre 2012).
- FTSE et MSCI découpent le même univers, avec une couverture légèrement plus large chez FTSE : environ 90 % de la capitalisation investissable, contre 85 % (interview Vanguard France, Épargnant 3.0).
- justETF recense en Europe 40 ETF sur les pays développés (les 23 pays du MSCI World) et 22 ETF monde entier (pays développés et émergents, l’univers du MSCI ACWI). Aucun ETF Vanguard ne suit un indice MSCI (justETF, septembre 2026). Chaque indice MSCI a pourtant son cousin FTSE chez Vanguard, avec des frais inférieurs.
- Seule exception, réservée aux institutionnels : le fonds indiciel non coté Vanguard Global Stock Index Fund suit le MSCI World, avec un ticket d’entrée d’un million d’euros.
| Univers | Indice MSCI (nombre d’entreprises) | Jumeau FTSE chez Vanguard (nombre d’entreprises) | ETF Vanguard et frais | ETF MSCI courant et frais |
| Pays développés | MSCI World (1 249) | FTSE Developed (1 975) | Vanguard FTSE Developed World, 0,12 % | iShares Core MSCI World, 0,20 % |
| Développés + émergents | MSCI ACWI (2 414) | FTSE All-World (4 264) | Vanguard FTSE All-World, 0,14 % | iShares MSCI ACWI, 0,20 % (SPDR : 0,12 %) |
| Toutes capitalisations | MSCI ACWI IMI (8 036) | FTSE Global All Cap (plus de 10 000) | Vanguard FTSE Global All-Cap, 0,07 % | SPDR MSCI ACWI IMI, 0,17 % |
Les indices MSCI et leurs équivalents FTSE chez Vanguard (sources : justETF au 30/09/2026, Vanguard)
Pour comparer les indices, nous avons repris la méthode de notre analyse des ETF MSCI World : 10 000 € investis, en euros, dividendes réinvestis, d’après les données Curvo.
Le résultat tient en une phrase : c’est quasiment la même chose, à l’épaisseur du trait près.
FTSE Developed vs MSCI World : performance historique
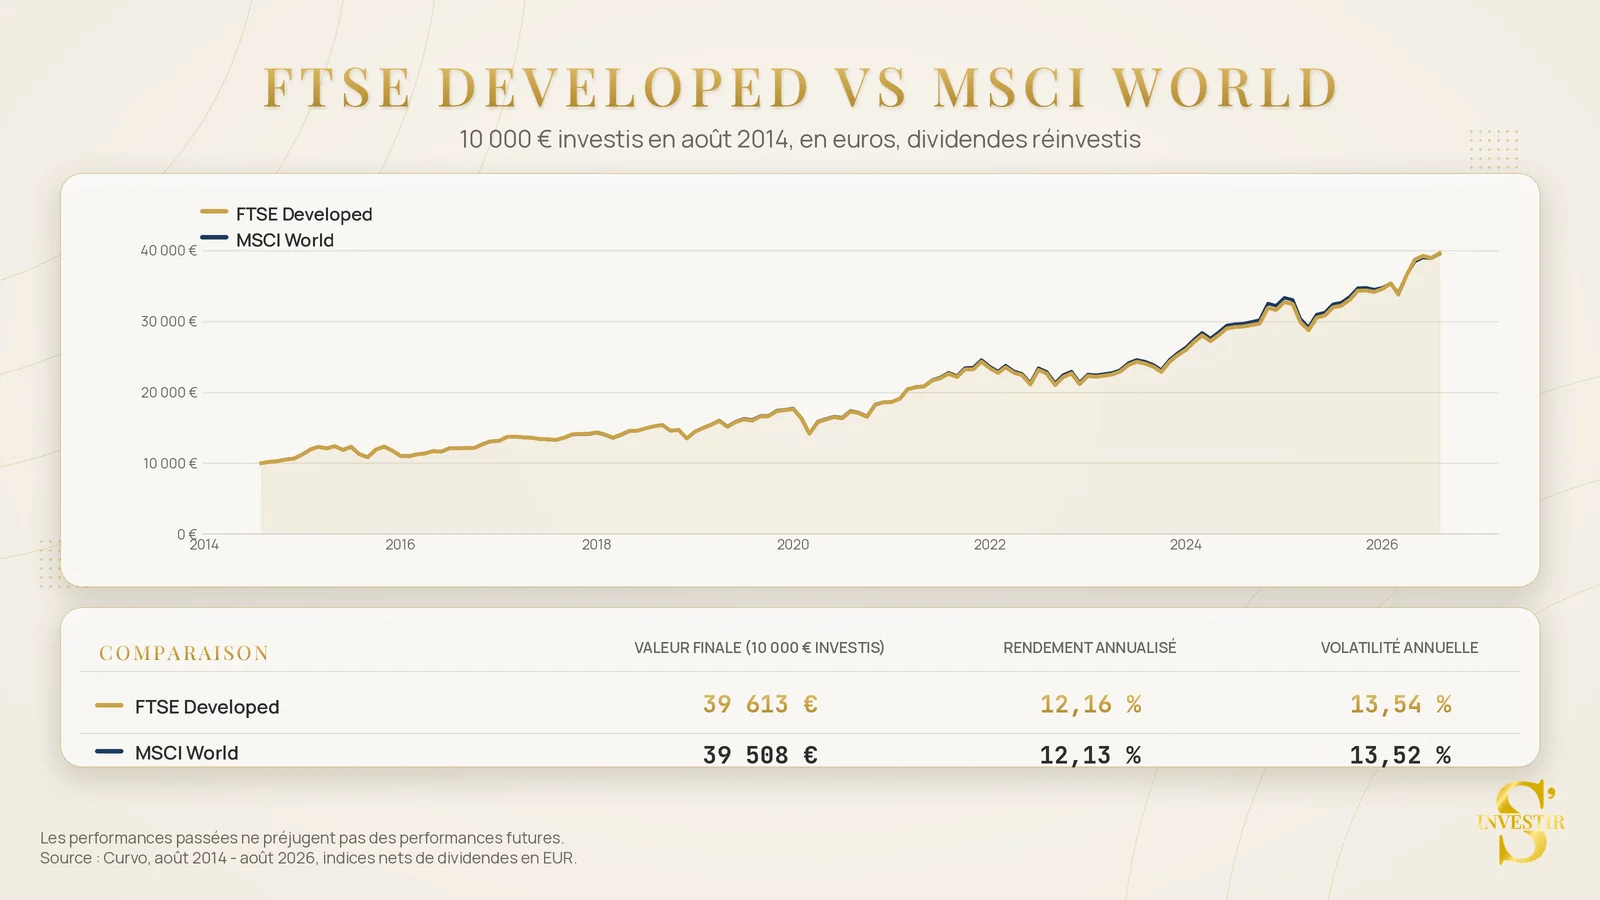
Sur douze ans (août 2014 – août 2026), 10 000 € placés sur le FTSE Developed valent 39 613 €, contre 39 508 € sur le MSCI World, soit 12,16 % par an contre 12,13 %. La volatilité est identique, à 13,5 %.
L’écart de 0,03 point représente une centaine d’euros au bout de douze ans, sur 10 000 € investis. C’est toujours ça de pris, mais ce n’est pas énorme. Ce sont ensuite les ETF qui suivent ces indices qui font la différence, avec leurs frais et leur qualité de réplication.
FTSE All-World vs MSCI ACWI : performance historique
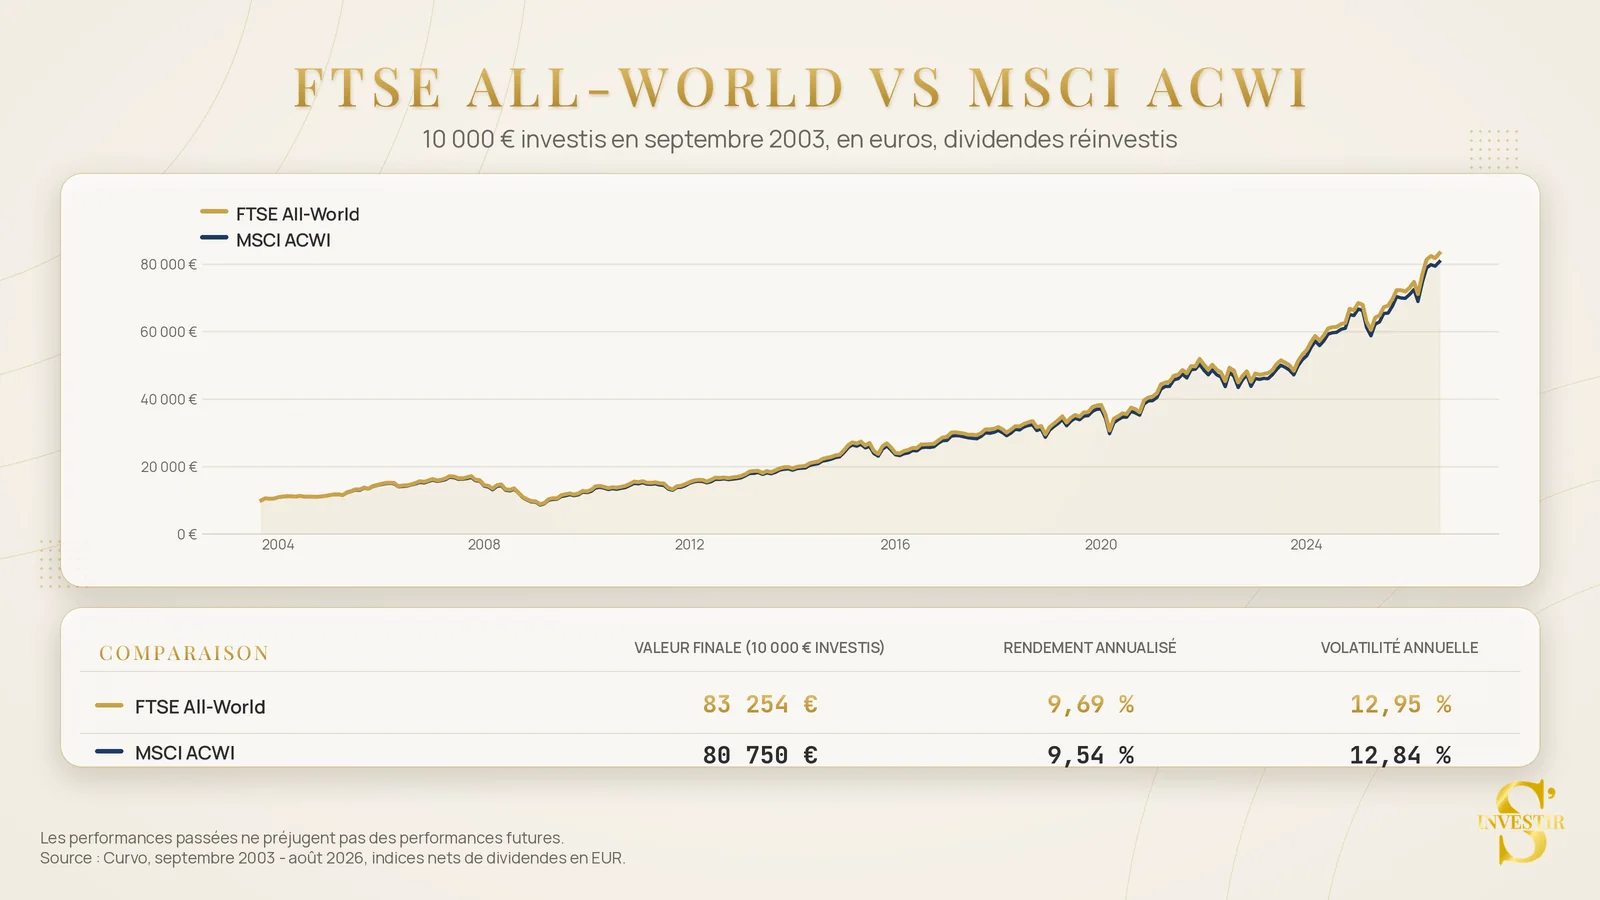
Même constat sur 23 ans (septembre 2003 – août 2026). Le FTSE All-World transforme 10 000 € en 83 254 €, le MSCI ACWI en 80 750 € : 9,69 % par an contre 9,54 %, pour une volatilité de 12,95 % contre 12,84 %.
L’indice de Vanguard fait légèrement mieux grâce à un périmètre plus large (4 264 entreprises contre 2 414), mais l’écart reste dans l’épaisseur du trait.
FTSE Global All Cap vs MSCI ACWI IMI : performance historique
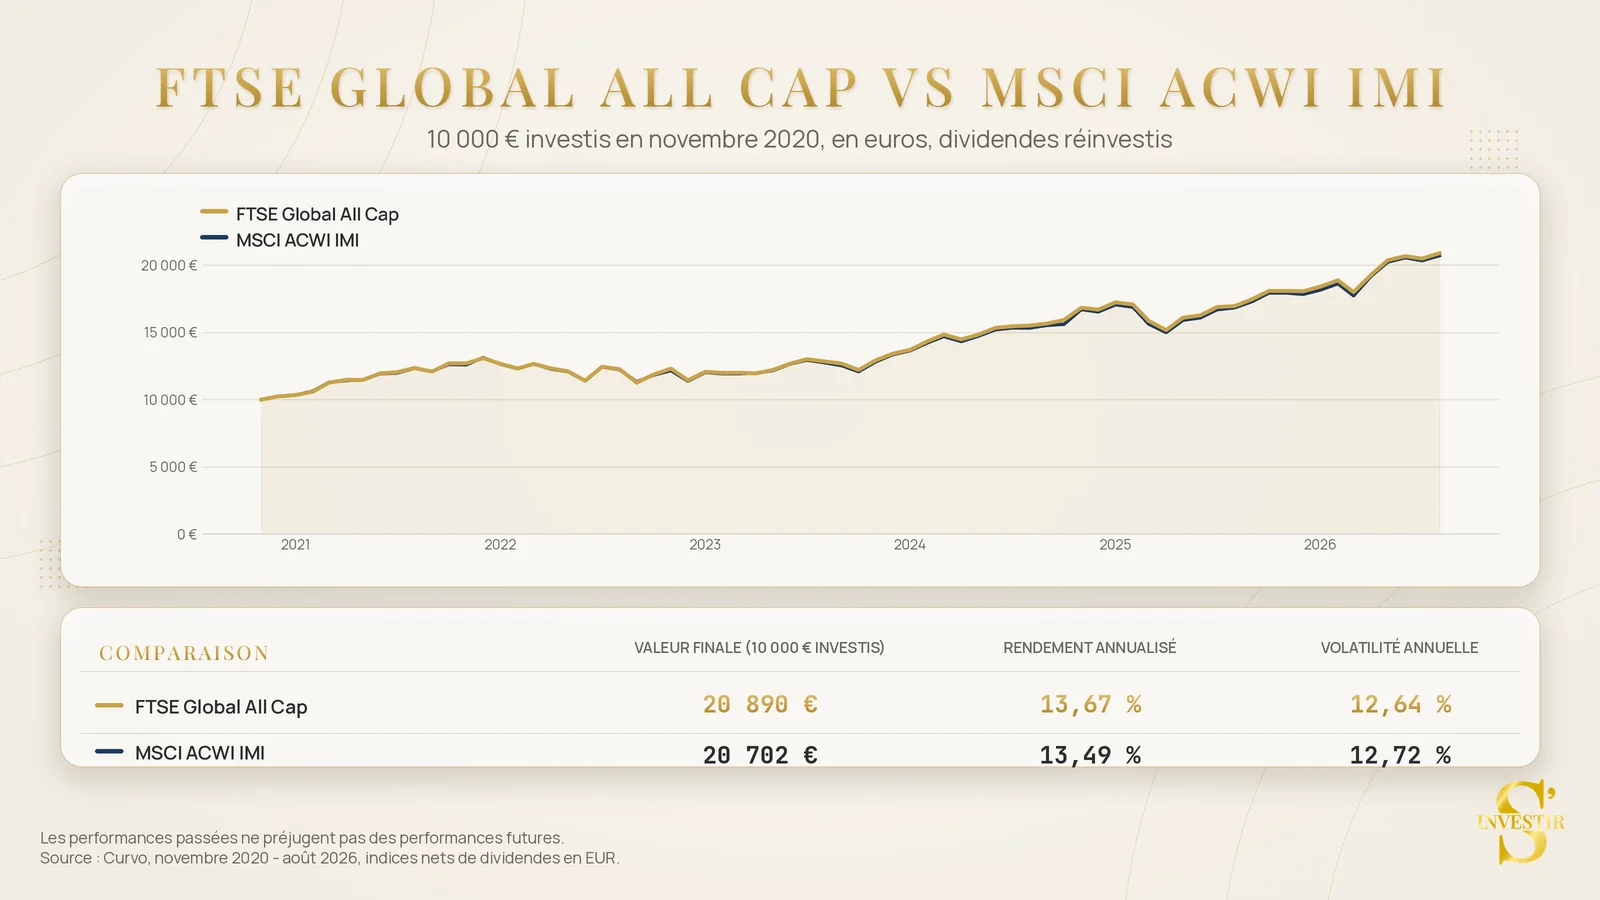
Sur les indices toutes capitalisations, l’historique est plus court (novembre 2020 – août 2026), mais la conclusion est la même. Le FTSE Global All Cap transforme 10 000 € en 20 890 €, le MSCI ACWI IMI en 20 702 € : 13,67 % par an contre 13,49 %, pour une volatilité de 12,64 % contre 12,72 %.
Le nouveau Vanguard FTSE Global All-Cap, lancé en août 2026, suit cet indice de plus de 10 000 entreprises pour 0,07 % de frais.
⚠️ Les données présentées sont fournies à titre indicatif et ne garantissent pas les performances futures.
Ne choisissez pas un ETF pour son fournisseur d’indice. Un Vanguard FTSE Developed World à 0,12 % et un ETF MSCI World à 0,20 % vous exposent aux mêmes entreprises. Sur 100 000 € pendant 20 ans, 0,08 point de frais en moins représente environ 5 000 € de performance supplémentaire, à 7 % de rendement annuel. Les frais ne sont toutefois pas le seul critère : la qualité de la réplication compte aussi, comme nous l’expliquons dans notre article sur les ETF physiques et synthétiques.
Conseil de Matthieu
La place des ETF Vanguard en Europe, en France et dans le monde
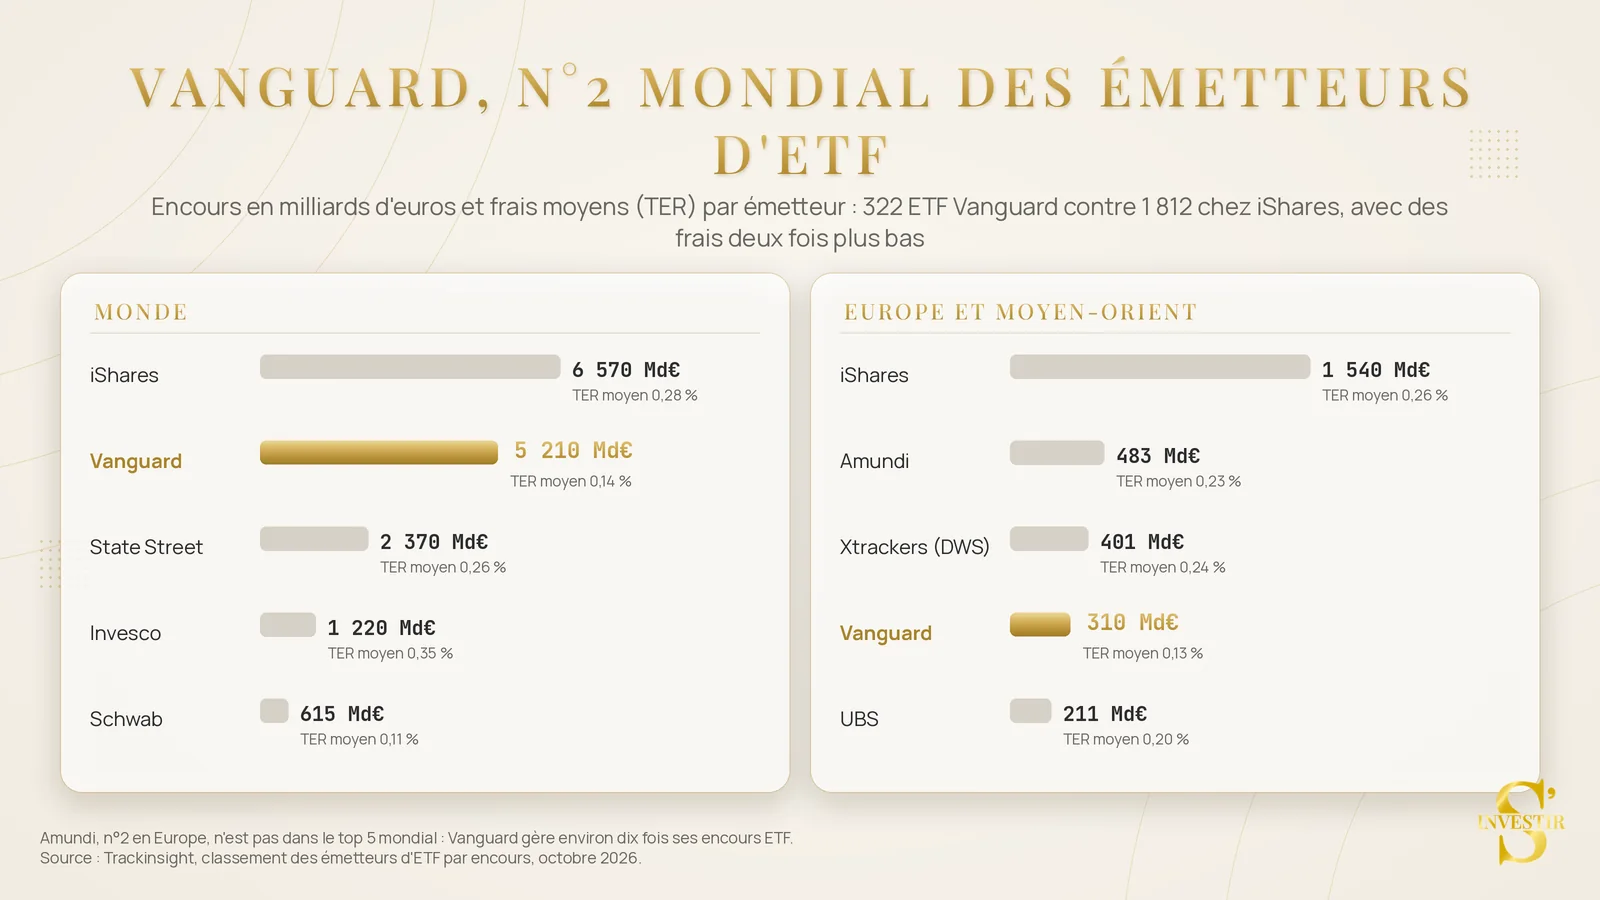
Vanguard est un géant mondial et un outsider européen. Les chiffres de Trackinsight (octobre 2026) le montrent :
- Monde : n°2 des émetteurs d’ETF, avec 5 210 milliards d’euros d’encours contre 6 570 pour iShares, et des frais moyens deux fois plus bas (0,14 % contre 0,28 %). State Street (SPDR), Invesco et Schwab complètent le top 5. Amundi n’y figure pas : Vanguard gère environ dix fois plus d’encours ETF que lui.
- Europe : n°4, avec 310 milliards d’euros, derrière iShares (1 540), Amundi (483) et Xtrackers (401). C’est l’émetteur le moins cher du top 5, avec 0,13 % de frais moyens, contre 0,23 % chez Amundi et 0,26 % chez iShares. Sur les ETF actions monde, Vanguard revendique près de la moitié des encours européens (Épargnant 3.0, septembre 2026).
- Asie-Pacifique : n°7.
- France : une présence discrète. Vanguard ne distribue pas ses fonds directement aux particuliers, ses ETF sont cotés surtout à Londres, Amsterdam et Francfort, et seule une poignée de contrats d’assurance-vie les référence.
Classement des ETF Vanguard par taille de fonds en Europe
Parmi les dix plus gros ETF actions d’Europe, quatre sont des ETF Vanguard, et deux figurent dans le top 5. Le Vanguard FTSE All-World (part capitalisante) est le troisième ETF actions du continent, avec 55 milliards d’euros, derrière l’iShares Core S&P 500 et l’iShares Core MSCI World.
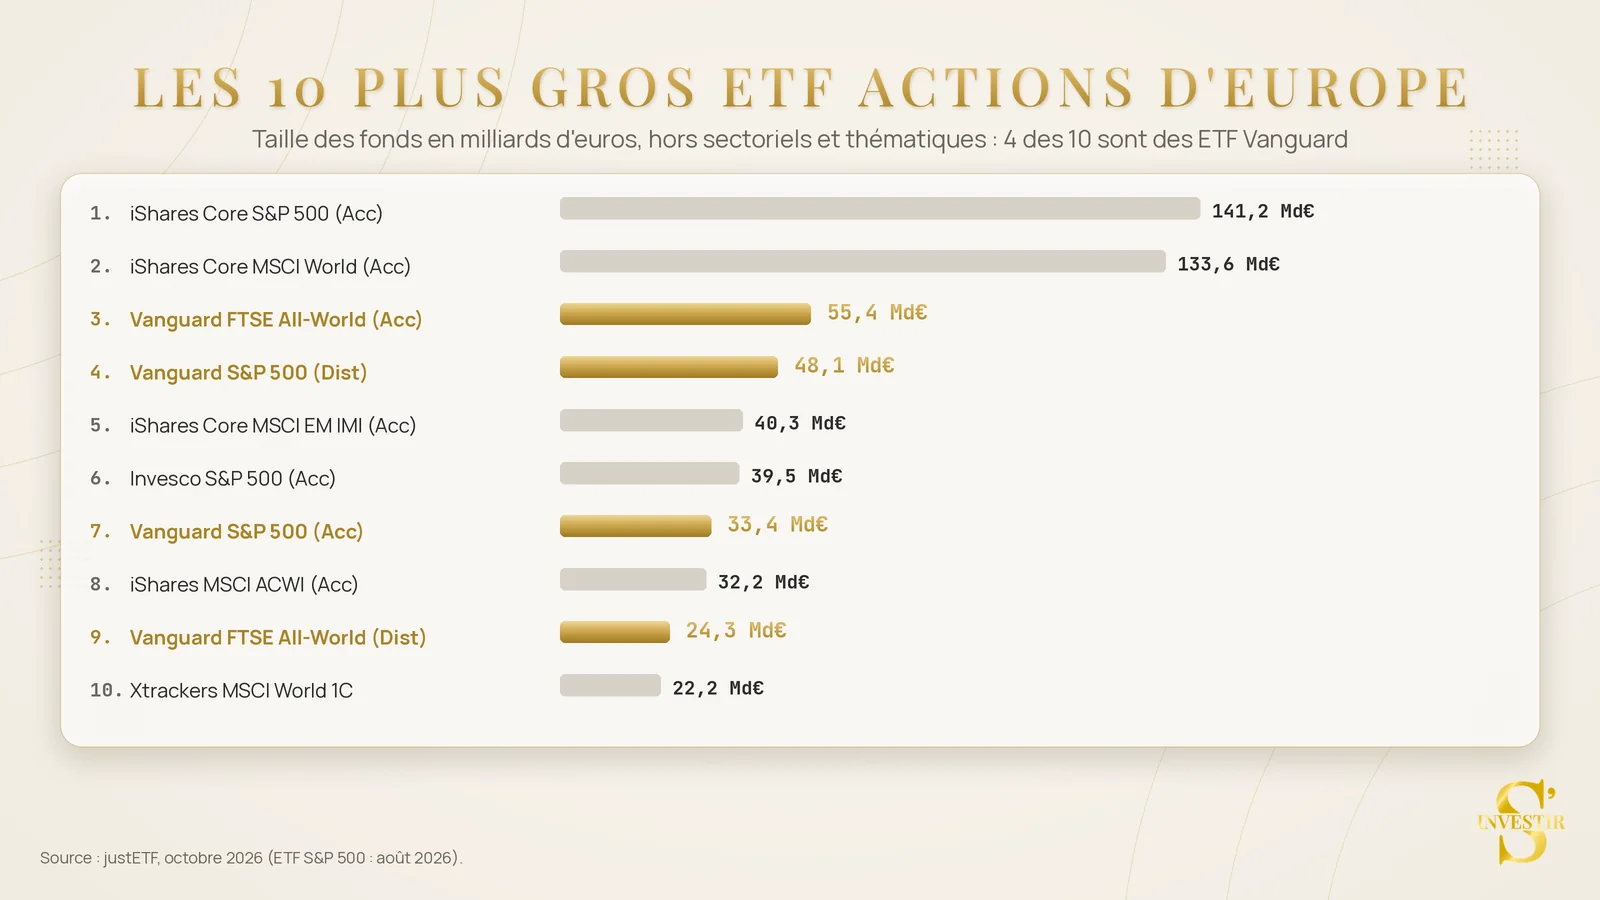
Ce classement résume la stratégie Vanguard : peu de produits, mais des produits de cœur de portefeuille qui concentrent les flux. Pour exposer 80 à 90 % de votre poche actions au marché mondial, c’est une référence.
Les meilleurs ETF Vanguard : notre liste 2026
Vanguard commercialise une quarantaine d’ETF UCITS en Europe. Tous sont domiciliés en Irlande, en réplication physique, en version capitalisante (Acc) ou distribuante (Dist). Voici les six à connaître.
| ETF Vanguard | Indice suivi | Nombre d’entreprises | Frais | Encours (Md€) | ISIN (Acc) |
| Vanguard FTSE All-World | FTSE All-World (monde, développés + émergents) | ≈ 3 800 | 0,14 % | 55,4 (Acc) + 24,3 (Dist) | IE00BK5BQT80 |
| Vanguard S&P 500 | S&P 500 (500 plus grandes entreprises américaines) | ≈ 500 | 0,07 % | 33,4 (Acc) + 48,1 (Dist) | IE00BFMXXD54 |
| Vanguard FTSE Developed World | FTSE Developed (pays développés) | ≈ 1 975 | 0,12 % | 6,2 (Acc) + 4,3 (Dist) | IE00BK5BQV03 |
| Vanguard FTSE Global All-Cap | FTSE Global All Cap (monde, toutes capitalisations), lancé en août 2026 | plus de 10 000 | 0,07 % | moins de 0,1 | IE000VAHT5T0 |
| Vanguard FTSE Developed Europe ex UK | FTSE Developed Europe ex UK (Europe développée hors Royaume-Uni), éligible au PEA | ≈ 400 | 0,10 % | 1,5 (Acc) + 3,4 (Dist) | IE00BK5BQY34 |
| Vanguard LifeStrategy 20 / 40 / 60 / 80 % Equity | ETF d’ETF : FTSE All-World et S&P 500 pour les actions, Bloomberg Global Aggregate couvert en euros pour les obligations | ETF d’ETF | 0,25 % | non précisé | IE00BMVB5R75 (80 %) |
Les six ETF Vanguard à connaître (sources : justETF et Vanguard, octobre 2026, encours arrondis)
Les ETF Vanguard affichent des frais de 0,05 % à 0,29 % selon Trackinsight, pour une moyenne pondérée de 0,11 %.
Côté performance, sur cinq ans au 30 septembre 2026 et en euros, le FTSE All-World affiche +76 % et le FTSE Developed World +82 %, dans le haut de leurs catégories (justETF, 30 septembre 2026). Les ETF Vanguard délivrent la performance de leur indice, moins leurs frais, et Vanguard a les frais les plus bas.
⚠️ Les performances passées ne préjugent pas des performances futures et ne constituent pas une garantie de rendement.
Comment acheter des ETF Vanguard en France ?
Tout dépend de l’enveloppe. En assurance-vie et PER, cela dépend du contrat ; sur CTO, toute la gamme est accessible ; sur PEA, seulement sept lignes européennes.
ETF Vanguard en assurance-vie et PER : Lucya CNP
Lucya CNP a changé la donne. Lancée en avril 2026 par le courtier Lucya (Assurancevie.com) avec CNP Assurances, cette assurance-vie facture 0,30 % de frais de gestion annuels sur les unités de compte, un record en France, sans frais de transaction sur les ETF.
Elle référence deux ETF Vanguard : le FTSE All-World, pour 0,44 % par an tout compris, et le FTSE Global All-Cap, pour 0,37 %. Depuis le 29 septembre 2026, le PER Lucya CNP reprend la même grille et les mêmes ETF. Notre avis sur Lucya CNP détaille le contrat.
Linxea Spirit 2 et Linxea Spirit PER : les LifeStrategy
Les contrats Linxea assurés par Spirica (Spirit 2 en assurance-vie, Spirit PER pour la retraite) ne référencent pas d’ETF monde Vanguard. Ils proposent en revanche les quatre Vanguard LifeStrategy (20, 40, 60 ou 80 % d’actions) et le Vanguard EUR Corporate Bond, pour 0,50 % de frais de gestion sur les unités de compte, soit 0,75 % tout compris pour un LifeStrategy.
Les LifeStrategy sont aussi disponibles sur Linxea Spirit Capitalisation, le contrat de capitalisation du même assureur, le meilleur du marché à nos yeux, utile pour investir via une société ou préparer une transmission.
Conseil de Matthieu
Un LifeStrategy est un ETF d’ETF : des ETF actions monde et des ETF obligataires couverts en euros, dans une proportion fixe rééquilibrée automatiquement.
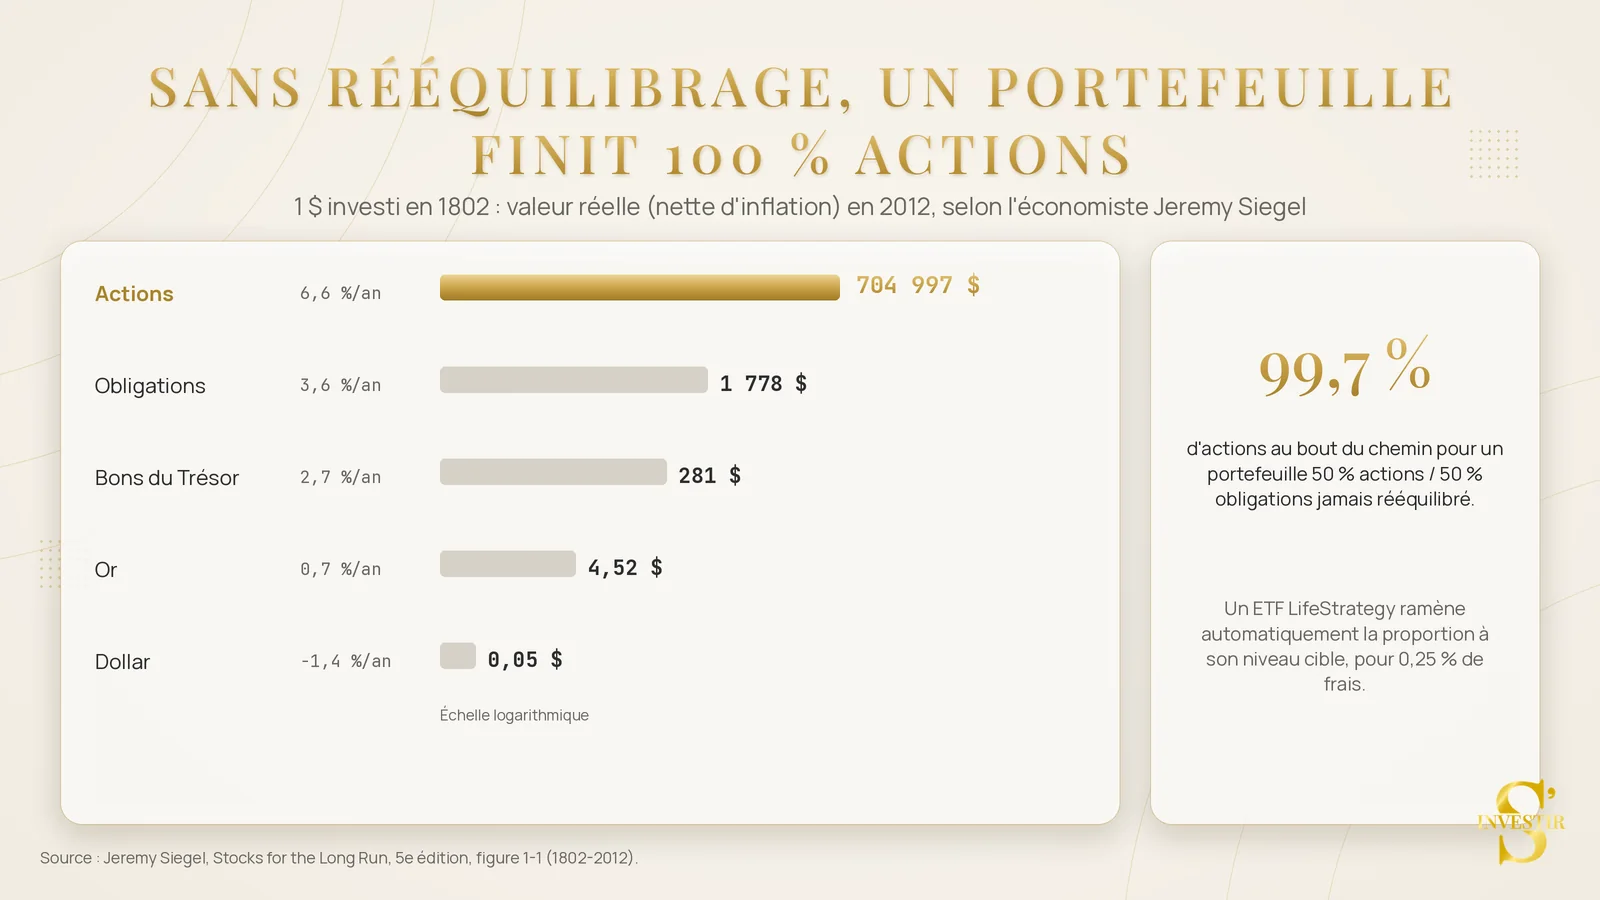
Pourquoi est-ce utile ? Parce qu’un portefeuille livré à lui-même dérive, sans qu’on s’en rende compte. L’économiste Jeremy Siegel l’a mesuré sur 210 ans : un dollar investi en 1802 valait en 2012, net d’inflation, 704 997 $ en actions contre 1 778 $ en obligations.
Les actions n’ont pourtant rapporté qu’à peine deux fois plus par an : 6,6 % contre 3,6 %. Mais avec les intérêts composés, un écart de rendement de 1 à 2 devient un écart de capital de 1 à 400 : 1,066 puissance 210 donne environ 700 000, quand 1,036 puissance 210 donne environ 1 700.
Personne n’a 210 ans devant soi. L’exemple montre simplement qu’un portefeuille 50 % actions, 50 % obligations jamais rééquilibré finit presque 100 % actions, de façon insidieuse. Le LifeStrategy corrige cette dérive automatiquement, pour 0,25 % de frais, comme nous l’expliquons dans notre guide pour rééquilibrer son portefeuille.
Deux raisons expliquent leur faible notoriété en France :
- le fonds en euros à capital garanti offre souvent un meilleur couple rendement/risque qu’un indice obligataire, surtout dans les meilleurs contrats ;
- Vanguard ne propose pas, en Europe, d’ETF à horizon de retraite dont l’allocation évoluerait avec l’âge. Ils existent au Royaume-Uni en fonds classiques, sans arrivée annoncée en ETF.
⚠️ Ces éléments doivent être mis en perspective avec les risques associés à ce type d’investissement. Les revenus ne sont ni garantis ni constants et la valeur des actifs peut évoluer à la hausse comme à la baisse.
ETF Vanguard sur CTO : toute la gamme
Le compte-titres ordinaire est l’enveloppe naturelle de Vanguard : toute la gamme UCITS y est accessible chez la plupart des courtiers en ligne. Trade Republic, par exemple, propose le FTSE All-World et le S&P 500 en plan d’investissement programmé, sans frais de courtage.
En contrepartie, le CTO n’offre aucun avantage fiscal. Vos plus-values et vos dividendes sont imposés à la flat tax, passée à 31,4 % en 2026.
Comme l’enveloppe n’est pas capitalisante, privilégiez absolument les parts capitalisantes (Acc) : les dividendes sont réinvestis dans l’ETF sans passer par la case impôt chaque année. Sur un compte-titres, c’est le réflexe le plus rentable.
En assurance-vie et sur PEA, la question se pose moins : les dividendes réinvestis dans l’enveloppe ne sont pas imposés tant que vous ne retirez rien. Les parts capitalisantes restent plus simples, puisque l’ETF réinvestit lui-même les dividendes, mais l’enjeu fiscal se joue surtout sur le CTO.
Conseil de Matthieu
ETF Vanguard PEA : sept lignes, toutes européennes
Aucun ETF monde Vanguard n’est éligible au PEA. Les règles du PEA imposent aux fonds d’investir au moins 75 % de leur actif en actions de l’Espace économique européen. Comme Vanguard refuse la réplication synthétique, l’éligibilité dépend uniquement de la géographie de l’indice. Les ETF MSCI World à swap d’Amundi, iShares ou BNP Paribas Easy, détaillés dans notre comparatif des meilleurs ETF PEA, restent donc la solution pour le monde entier.
Quatre expositions Vanguard sont éligibles, soit sept lignes en comptant les parts capitalisantes et distribuantes :
| ETF Vanguard éligible au PEA | Exposition | Frais | ISIN |
| Vanguard FTSE Eurozone (lancé en mai 2026) | Zone euro, grandes et moyennes capitalisations | 0,07 % | IE000Q4J3CW6 (Acc) |
| Vanguard Germany All Cap | Allemagne, toutes capitalisations | 0,07 % | IE00BG143G97 |
| Vanguard FTSE Developed Europe ex UK | Europe développée hors Royaume-Uni (Suisse incluse) | 0,10 % | IE00BK5BQY34 (Acc), IE00BKX55S42 (Dist) |
| Vanguard FTSE Developed Europe Small-Cap | Petites capitalisations européennes | 0,19 % | IE00069H3LK0 (Acc), IE000K7PC2G4 (Dist) |
Les sept lignes Vanguard éligibles au PEA (sources : Épargnant 3.0 et justETF, septembre-octobre 2026)
Attention au piège : le Vanguard FTSE Developed Europe, le plus connu, contient le Royaume-Uni et la Suisse, et n’est plus éligible depuis 2021 (avis Vanguard aux porteurs, février 2021).
Ces ETF ne sont pas tous cotés sur Euronext Paris, et certains courtiers refusent la ligne au PEA alors que le fonds y est éligible. Vérifiez l’ISIN exact et la mention PEA sur la fiche valeur de votre courtier avant de passer l’ordre.
Conseil de Matthieu
Où trouver chaque ETF Vanguard ?
| ETF Vanguard | Assurance-vie et PER Lucya CNP | Linxea Spirit 2 et Spirit PER | CTO | PEA |
| FTSE All-World | ✅ | ❌ | ✅ | ❌ |
| S&P 500 | ❌ | ❌ | ✅ | ❌ |
| FTSE Developed World | ❌ | ❌ | ✅ | ❌ |
| FTSE Global All-Cap | ✅ | ❌ | ✅ | ❌ |
| FTSE Developed Europe ex UK | ❌ | ❌ | ✅ | ✅ |
| LifeStrategy 20 à 80 % Equity | ❌ | ✅ | ✅ | ❌ |
Disponibilité des principaux ETF Vanguard par enveloppe (sources : catalogues des contrats au 14 octobre 2026 ; les référencements évoluent, vérifiez avant de souscrire)
Exemple d’investissement en ETF Vanguard : Sophie et Alexandre
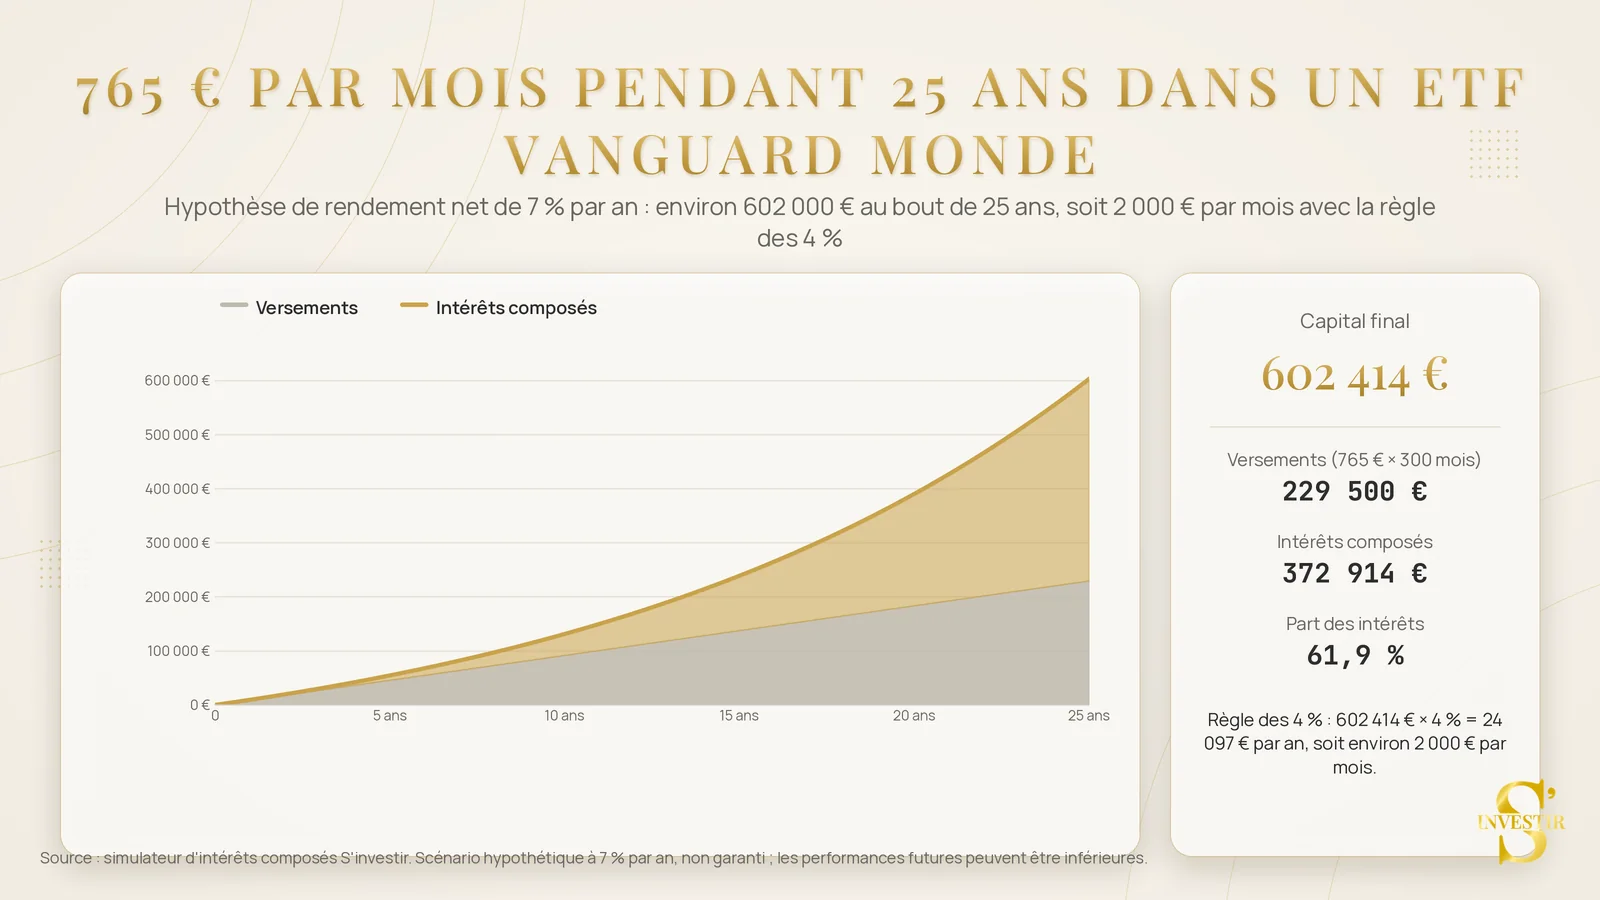
Deux profils, un même objectif : 2 000 € par mois de revenus passifs dans 25 ans, avec le Vanguard FTSE All-World comme cœur de portefeuille. Avec la règle des 4 %, il faut un capital d’environ 600 000 €.
À 7 % de rendement net par an, hypothèse non garantie, 765 € par mois pendant 25 ans y suffisent d’après notre simulateur d’intérêts composés : 602 414 €, dont 372 914 € d’intérêts composés.
Sophie, 25 ans : l’assurance-vie pour être rentière à 50 ans
Sophie gagne 3 000 € nets par mois, est célibataire et veut vivre de son capital à 50 ans. Elle choisit l’assurance-vie Lucya CNP et y verse 765 € par mois sur le Vanguard FTSE All-World, à 0,44 % tout compris.
Ses raisons :
- Le PER ne lui convient pas : elle n’entre qu’à peine dans la tranche d’imposition à 30 %, donc l’avantage fiscal serait faible. Surtout, l’épargne y resterait bloquée jusqu’à l’âge légal de départ à la retraite, 64 ans pour sa génération, sauf achat de la résidence principale. Incompatible avec un objectif à 50 ans.
- Le PEA non plus : aucun ETF monde Vanguard n’y est éligible.
- L’assurance-vie, elle, reste disponible à tout moment, et lui offre après huit ans un abattement annuel de 4 600 € sur ses gains.
À 50 ans, elle basculera progressivement une partie de son capital vers des actifs de rendement, comme les SCPI, qui versent des loyers. La Bourse est le meilleur moyen d’atteindre un capital rapidement ; pour en vivre sans subir ses soubresauts, mieux vaut ensuite diversifier.
Alexandre, 40 ans : le PER pour défiscaliser jusqu’à la retraite
Alexandre gagne 4 000 € nets par mois, est célibataire et se situe dans la tranche d’imposition à 30 %. Chaque euro versé sur un PER lui fait économiser 30 centimes d’impôt, dans la limite d’un plafond d’environ 4 800 € par an pour lui.
Son plan, pour le même effort de 765 € par mois :
- 400 € par mois sur le PER Lucya CNP, soit 4 800 € par an, juste sous son plafond. Son économie d’impôt atteint 1 440 € par an. Autrement dit, ces 400 € ne lui coûtent réellement que 280 € par mois.
- Les 365 € restants sur l’assurance-vie Lucya CNP, toujours sur le Vanguard FTSE All-World.
- À 65 ans, son capital rejoint celui de Sophie. Avec l’économie d’impôt réinvestie chaque année, il le dépasse.
À la retraite, il sortira du PER en capital ou en rente et réduira progressivement sa part d’actions. Un cadre touche en moyenne une pension proche de la moitié de son dernier salaire. Avec environ 2 000 € de pension par mois, Alexandre pourrait retirer près de 1 000 € par mois de son PER tout en restant dans la tranche à 11 %, qui s’arrête aujourd’hui autour de 3 000 € de revenu mensuel pour un célibataire. Le barème évolue chaque année, mais le principe reste le même : déduire à 30 % et retirer à 11 %.
Ne choisissez pas une enveloppe uniquement pour un ETF. Un contrat d’assurance-vie ou un PER se transfère, et un ETF peut toujours être remplacé par un équivalent si l’assureur le retire. Notre comparatif PER ou assurance-vie détaille cet arbitrage.
Conseil de Matthieu
⚠️ Les données présentées sont fournies à titre indicatif et ne garantissent pas les performances futures.
ETF Vanguard : notre avis
Les ETF Vanguard tiennent leurs promesses : des indices larges, les frais les plus bas d’Europe en moyenne, une réplication physique transparente et l’héritage de Jack Bogle, l’homme qui a démocratisé l’investissement passif. En 2026, ils arrivent enfin dans les meilleurs contrats d’assurance-vie et de PER français.
Leurs atouts :
- des frais de 0,07 % à 0,25 %, deux fois plus bas que chez iShares en moyenne ;
- une gamme centrée sur le cœur de portefeuille, avec 4 des 10 plus gros ETF actions d’Europe ;
- des baisses de frais régulières, plus de 80 en dix ans ;
- les LifeStrategy, pour qui veut une allocation rééquilibrée automatiquement.
Leurs limites :
- aucun ETF monde ou S&P 500 éligible au PEA, faute de réplication synthétique ;
- une gamme étroite, environ 320 ETF dans le monde contre 1 800 chez iShares, sans thématiques ;
- des cotations surtout à Londres, Amsterdam et Francfort, que tous les courtiers ne proposent pas ;
- une présence encore timide en assurance-vie et PER, limitée à quelques contrats comme Lucya CNP et Linxea Spirit.
Pour qui ? Pour l’investisseur passif qui choisit les ETF Vanguard pour son investissement de long terme : un ETF monde ou S&P 500 à bas coût sur CTO, ou dans l’assurance-vie et le PER Lucya CNP. Si votre priorité est le PEA, les ETF MSCI World à swap d’autres émetteurs restent votre solution.
⚠️ Toute décision d’investissement doit être prise après une analyse personnelle de votre situation financière, de vos objectifs patrimoniaux et de votre profil de risque.