
Vous avez sans doute repéré l’arrivée de Lucya CNP, et vous cherchez un avis clair avant de vous décider. Vous avez raison de ne pas souscrire à l’aveugle : derrière un contrat récent, il peut y avoir de belles opportunités… comme un manque de recul qu’il ne faut pas balayer.
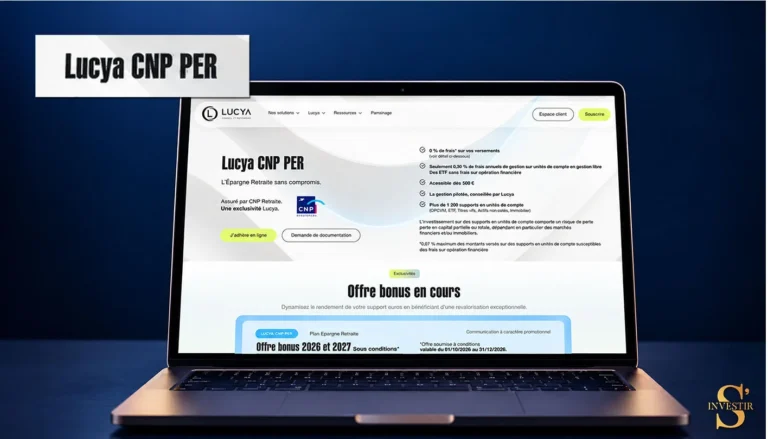
Sur le papier, Lucya CNP a de quoi attirer : 0,30 % de frais de gestion sur les unités de compte, des ETF sans frais sur opération financière, plus de 1 200 supports, et un assureur de premier plan. Mais est-ce vraiment un bon contrat, ou simplement une déclinaison bien marketée du désormais célèbre Lucya Cardif ? Dans cet article, je vous livre mon avis Lucya CNP, avec un regard objectif, pour vous aider à savoir s’il mérite une place dans votre stratégie d’investissement.

L’assurance-vie est un placement comportant des risques, notamment de perte en capital pour les supports en unités de compte. Les performances ne sont pas garanties et évoluent en fonction des conditions de marché.
Conseil de Matthieu
Avis Lucya CNP : ce qu’il faut retenir
Lucya CNP est un contrat d’assurance-vie multisupport récent, qui mise sur des frais de gestion parmi les plus bas du marché, une offre d’investissement très large et une souscription 100 % en ligne. Voici l’essentiel si vous voulez aller droit au but 👇.
| Critère clé | Donnée |
|---|---|
| Type de contrat | Assurance-vie individuelle multisupport (branches 20 et 22) |
| Distributeur | Lucya / Assurancevie.com (courtier créé en 2001) |
| Assureur | CNP Assurances (groupe La Banque Postale) |
| Versement minimum | 500 € |
| Frais sur versement | 0 % |
| Frais d’arbitrage | 0 % |
| Frais de gestion UC | 0,30 % |
| Fonds euro | CNP Lucya Euros B |
| Supports | de 1 200 (570 OPCVM, 127 ETF, 600+ titres vifs) |
| ETF | 127 |
| Gestion | Libre, pilotée, pilotée LIV (cumulables) |
| Accessibilité | 100 % en ligne |
👉 À retenir : un contrat large et particulièrement bon marché sur les frais de gestion, idéal pour structurer une épargne long terme — avec 2 réserves : un fonds euro encore jeune et une partie de l’offre (immobilier, Private Equity) accessible seulement par fenêtres de commercialisation, c’est à dire une période limitée.
Pourquoi est-ce important pour vous ? Si vous bâtissez votre allocation en comptant sur l’un de ces supports, rien ne garantit qu’il sera ouvert à la souscription le jour où vous voudrez investir : il faut « tomber au bon moment », pendant la fenêtre de commercialisation. Cela réduit la souplesse par rapport à un contrat où l’immobilier est accessible librement, en continu — c’est d’ailleurs l’une des raisons de mon renvoi fréquent dans cet avis vers Linxea Spirit 2, dont les 30+ SCPI sont disponibles à tout moment.
Soyons justes pour autant : ce mécanisme de fenêtre est normal et fréquent pour le non-coté — il est inhérent à la nature même de ces fonds — et ne constitue pas un défaut propre à Lucya CNP. C’est avant tout une contrainte de disponibilité à connaître avant de souscrire, pas un signal de mauvaise qualité.

Lucya CNP : présentation du contrat
Avant d’entrer dans le détail, il est important de bien comprendre à qui vous confiez votre argent et dans quel cadre vous investissez. Au-delà des performances, c’est souvent là que se joue la vraie différence sur le long terme.
Qui distribue Lucya CNP ?
Le contrat est commercialisé sous la marque Lucya, portée par le courtier en ligne Assurancevie.com, créé en 2001. Nous ne sommes pas face à un acteur sorti de nulle part, mais face à une plateforme qui revendique 25 ans d’expérience dans la distribution de produits d’épargne en ligne, sur un modèle digital et low-cost.
C’est aussi le distributeur du contrat « frère », Lucya Cardif (assuré, lui, par BNP Paribas Cardif). Lucya CNP vient donc compléter la gamme avec un second assureur. Et comme vous allez le voir, ce changement d’assureur ne se résume pas à un détail : il modifie l’offre de supports, la grille de frais et le fonds euro.
Lucya CNP a été lancé le 2 avril 2026, en exclusivité sur Lucya.com : c’est donc un contrat très récent au moment où j’écris ces lignes. Il constitue la première concrétisation du plan stratégique « Lead for Impact » de CNP Assurances, qui vise à diversifier ses canaux de distribution vers le 100 % digital. Côté Lucya, le président du groupe, Édouard Michot, estime que le contrat « se positionne incontestablement parmi les contrats plus compétitifs du marché » — un positionnement que ses 0,30 % de frais sur les UC rendent crédible, mais que je vais passer au crible point par point (source : communiqué CNP Assurances / Lucya du 17 avril 2026).

Un assureur de premier plan : CNP Assurances 👍
Derrière ce contrat, c’est CNP Assurances qui joue le rôle d’assureur. Et c’est un point clé : le courtier distribue, mais c’est l’assureur qui porte la garantie de votre épargne (notamment le capital placé sur le fonds euro).
CNP Assurances est l’un des tout premiers assureurs de personnes en France, et fait partie du groupe La Banque Postale — un adossement public qui apporte une solidité financière difficile à égaler. En clair, vous avez ici un duo très cohérent : un courtier en ligne orienté frais réduits et accessibilité d’un côté, un assureur institutionnel de référence de l’autre. C’est généralement la combinaison recherchée par les épargnants.
À noter, comme pour toute assurance-vie, vos versements sont par ailleurs couverts par le Fonds de garantie des assurés de personnes (FGAP) en cas de défaillance de l’assureur, dans la limite de 70 000 € par assuré.
Les caractéristiques clés du contrat
Ce qui ressort avec Lucya CNP, c’est sa volonté d’être accessible et flexible :
- versement initial minimum de 500 € (hors titres vifs) ;
- versements programmés dès 50 €/mois (150 €/trimestre, 300 €/semestre ou 600 €/an) ;
- souscription et gestion 100 % en ligne, signature électronique, procédure zéro papier ;
- gestion libre, pilotée ou pilotée LIV ;
- contrat individuel, d’une durée de 30 ans (prorogeable à l’échéance).
Autrement dit, vous pouvez démarrer sans capital important, puis alimenter le contrat à votre rythme. C’est typiquement le genre de contrat qui s’adresse aussi bien à quelqu’un qui débute qu’à un investisseur plus expérimenté en quête d’une enveloppe optimisée. À noter, le contrat est également décliné en contrat de capitalisation sous le nom Lucya CNP Capi, accessible aux personnes physiques comme morales.

Lucya CNP coche pour moi plusieurs cases importantes — accessibilité, frais bas, assureur très solide. Mais c’est un contrat récent, et en assurance-vie le temps reste un facteur déterminant pour juger de la régularité, notamment sur le fonds euro. La base est saine ; la prudence reste votre meilleure alliée.
Conseil de Matthieu
Quels supports d’investissement dans Lucya CNP ?
Quand j’analyse une assurance-vie, je regarde toujours en priorité la qualité et la diversité des supports. Et sur ce point, Lucya CNP propose une offre XXL… avec 2 nuances à bien comprendre.
Une offre d’unités de compte très étoffée
Le contrat donne accès à plus de 1 200 supports, ce qui le place clairement dans le haut du marché. Dans le détail, on retrouve notamment 570 OPCVM (fonds actions, obligataires, mixtes, monétaires, immobiliers) et des fonds obligataires datés à échéance. C’est une offre bien plus fournie que celle d’un contrat comme Placement-direct Patrimoine (environ 90 UC). Pour la grande majorité des épargnants, vous aurez largement de quoi construire une allocation diversifiée et cohérente.
⚠️ Tout investissement en unités de compte comporte un risque de perte en capital, partielle ou totale.
ETF : 127 supports, sans frais 👍
Le contrat propose 127 ETF couvrant les principaux indices, avec un vrai atout : ils sont sans frais sur opération financière. Derrière cette formule un peu technique se cache un avantage concret. Les « frais sur opération financière » sont des frais de transaction prélevés à chaque achat ou vente d’un support à l’intérieur du contrat. Ici, sur les ETF, ils sont à 0 % : vous pouvez investir, revendre ou arbitrer vos ETF autant de fois que vous le souhaitez, sans payer de commission à chaque mouvement. Pour un investisseur passif qui fait des versements réguliers et quelques arbitrages, c’est un vrai plus. 👍
⚠️ Attention à ne pas confondre, en revanche : « sans frais sur opération financière » ne veut pas dire « sans aucun frais ». Vos ETF supportent toujours les 0,30 % de frais de gestion annuels de l’enveloppe (prélevés sur l’encours chaque année), ainsi que les frais courants propres à chaque ETF (ceux de l’émetteur, type Amundi ou iShares, généralement 0,05 % à 0,30 %/an) — qui existent dans n’importe quel contrat et ne dépendent pas de Lucya. Ce qui disparaît, ce sont uniquement les frais de transaction à l’entrée et à la sortie. Le contraste est d’ailleurs net avec les titres vifs du même contrat, eux facturés 0,07 % par opération.
Sur le nombre, le contrat a fait un vrai bond : avec 127 ETF, on a largement de quoi bâtir une allocation passive solide.. À titre de comparaison, le contrat frère Lucya Cardif en propose une cinquantaine. Avec 17 ETF au lancement, le contrat est passé à 40 en juin 2026, puis à 127 à l’automne 2026.
Les titres vifs
Lucya CNP permet d’investir en direct dans des actions, avec plus de 600 titres vifs accessibles. C’est une vraie corde supplémentaire : loger des actions dans l’enveloppe capitalisante et fiscalement avantageuse qu’est l’assurance-vie reste une belle opportunité pour qui veut piloter une poche en direct. À noter, des frais de transaction de 0,07 % maximum s’appliquent sur ces titres vifs (majorés des éventuels frais de change et taxes).
Immobilier et Private Equity : riche, mais sous fenêtre de commercialisation ⚠️
Lucya CNP donne accès à de l’immobilier (dont des SCPI, avec 100 % des loyers reversés 👍 — un vrai avantage, car certains contrats en conservent une partie) et à des fonds de Private Equity (actifs non cotés). Bonne nouvelle sur le principe.
Mais attention à une subtilité importante : ces 17 supports spécifiques (immobilier + Private Equity) sont soumis à des fenêtres de commercialisation. Autrement dit, ils ne sont pas accessibles en permanence — il faut que le support soit ouvert à la souscription au moment où vous investissez. Certains de ces supports peuvent par ailleurs comporter des frais d’entrée allant jusqu’à 2 % et, à la sortie, des frais de rachat pouvant atteindre 5 % lorsque leurs dispositions particulières le prévoient. À bien vérifier au cas par cas avant de vous positionner.
Si l’investissement en SCPI est votre objectif principal, sachez que Linxea Spirit 2 (assuré par Spirica, groupe Crédit Agricole Assurances) propose plus de 30 SCPI accessibles librement — un choix nettement plus large et sans la contrainte de fenêtre. Sur Lucya CNP, l’immobilier est présent pour ajouter une brique à votre allocation, mais ce n’est pas le contrat le plus souple sur ce segment.
Conseil de Matthieu
⚠️ La SCPI et le Private Equity présentent un risque de perte en capital et un risque de liquidité : la revente ou le retrait peut être difficile, partiel, voire impossible dans certaines conditions de marché.
Ce qu’il faut retenir sur les supports
| Type de support | Donnée |
|---|---|
| Total des supports | + de 1 200 |
| OPCVM | 570 |
| ETF | 40 |
| Titres vifs | 600+ |
| Immobilier + Private Equity | 17 supports |
| Loyers SCPI reversés | 100 % |
| Option rééquilibrage automatique | Oui |
Mon avis : une offre globalement très riche et polyvalente, avec un vrai atout sur le nombre d’UC, les titres vifs et les ETF. Les 2 bémols : une sélection d’ETF un peu courte pour les puristes de la gestion passive, et un accès à l’immobilier/Private Equity contraint.
Conseil de Matthieu
CTA
Fonds euro CNP Lucya Euros B : rendement et sécurité
Regardons maintenant de plus près le fonds euro du contrat, CNP Lucya Euros B, géré par CNP Assurances.
Un fonds euro sécurisé… mais récent
Le support est investi principalement en actifs obligataires, avec une caractéristique rassurante : une garantie permanente du capital (hors frais de gestion du contrat ; la garantie est de l’ordre de 99,3 % selon les conditions). Autrement dit, quoi qu’il arrive sur les marchés, l’épargne placée sur le fonds euro est très largement protégée. Bonne nouvelle pour les profils prudents : il est possible d’y accéder par versement initial, libre, programmé ou par arbitrage, et de s’y exposer largement.
Des rendements stables, mais en deçà de la moyenne du marché 🟠
C’est ici qu’il faut être honnête. Le contrat ayant été lancé en avril 2026, on ne dispose d’aucun historique long propre à Lucya CNP. Les taux nets communiqués — qui restent sous la moyenne du marché — sont les suivants :
- 🟠 2023 : 2,38 % net ;
- 🟠 2024 : 2,38 % net (moyenne du marché : 2,50 %) ;
- 🟠 2025 : 2,33 % net (moyenne du marché : 2,65 %).
⚠️ 2 précisions essentielles pour ne pas se tromper. D’abord, ces taux correspondent au rendement qui aurait été servi aux conditions tarifaires actuelles du contrat : le contrat étant tout juste lancé, il s’agit de chiffres reconstitués, et non d’un long historique réellement vécu par des assurés Lucya CNP. Ils ne sortent toutefois pas de nulle part : le fonds est adossé à l’actif général de CNP Assurances, un portefeuille bien réel d’environ 210 milliards d’euros (majoritairement obligataire), dont la performance est connue de longue date.
Les chiffres affichés reflètent donc ce que cet actif aurait rapporté aux conditions du contrat, pas une projection sortie d’un chapeau. Ensuite, sur les 2 dernières années connues, le rendement reste en retrait par rapport à la moyenne du marché. Les performances passées ne préjugent évidemment pas des performances futures, mais sur un fonds euro, la régularité se juge sur la durée — et le recul propre au contrat manque encore ici.
À titre de comparaison, le fonds euro général de Lucya Cardif (l’autre contrat de la gamme) affichait 2,75 % net en 2025, légèrement au-dessus de la moyenne. Le fonds euro n’est donc pas, à ce stade, le point fort de la version CNP.
Est-ce un bon fonds euro ?
CNP Lucya Euros B remplit correctement son rôle de socle sécurisé : capital garanti en permanence et gestion adossée à un assureur très solide. Mais en l’état, ne comptez pas dessus pour doper votre performance : son rendement est aujourd’hui dans le bas du panier des fonds euros du marché. Comme toujours en assurance-vie, le fonds euro doit rester une base de sécurité dans votre allocation, pas votre seule stratégie.
Frais du contrat Lucya CNP
Les frais sont souvent sous-estimés par les épargnants… alors qu’ils figurent parmi les facteurs les plus déterminants de la performance à long terme. Et c’est précisément là que Lucya CNP frappe fort.
| Type de frais | Montant |
|---|---|
| Frais sur les versements | 0 % |
| Frais d’arbitrage | 0 % |
| Frais de gestion fonds euro | 0,70 % |
| Frais de gestion unités de compte | 0,30 % |
| Frais supplémentaires gestion pilotée | 0,25 % maximum |
| Frais de transfert sortant | Gratuit |
| Autres frais | 0,07 % sur titres vifs ; jusqu’à 2 % d’entrée et 5 % de rachat sur certains supports spécifiques ; 3 % sur les versements de rente |
Le point qui saute aux yeux, ce sont les 0,30 % de frais de gestion sur les unités de compte. C’est un tarif franchement bas, et c’est l’un des meilleurs niveaux du marché 👍. Il s’agit d’ailleurs d’un argument du contrat, etc’est compréhensible. Pour situer : la plupart des très bons contrats en ligne se situent autour de 0,50 % — y compris le frère Lucya Cardif et Placement-direct Patrimoine. Sur un horizon long, cet écart de 0,20 point par an n’a l’air de rien, mais composé sur 15 ou 20 ans, il pèse réellement sur le capital final.
Ajoutez à cela l’absence de frais sur versement, l’absence de frais d’arbitrage et un transfert sortant gratuit, et vous obtenez une structure de frais saine et lisible. Seule vraie nuance à garder en tête : certains supports spécifiques (immobilier, Private Equity, produits structurés) peuvent comporter des frais d’entrée et de rachat additionnels. Mais sur le cœur du contrat — fonds euro, OPCVM, ETF, titres vifs — la tarification est redoutablement compétitive. C’est, à mes yeux, le principal argument de Lucya CNP.

Les modes de gestion disponibles
Lucya CNP propose 3 modes de gestion, cumulables entre eux.
En gestion libre, vous gardez la main sur la répartition entre fonds euro et unités de compte, sans contrainte de seuils (hors ceux du contrat). 👉 C’est le mode que je recommande. Faites l’effort de connaître les supports et de définir votre stratégie pour être réellement acteur de votre contrat. Pour cela, l’accompagnement via le regard d’un conseiller en gestion de patrimoine peut être déterminant.
En gestion pilotée (conseillée par Lucya), vous déléguez les arbitrages selon l’une des 3 orientations disponibles : modérée, équilibrée ou dynamique, moyennant 0,25 % de frais supplémentaires par an. Il existe aussi une gestion pilotée LIV (Loi relative à l’Industrie Verte), orientée vers le financement de l’économie productive. Vous pouvez changer de profil ou de mode de gestion à tout moment, sans frais.
La gestion pilotée peut sembler confortable, mais ces frais additionnels viennent directement rogner la performance — et sur le long terme, chaque dixième compte.
Plateforme et service client : que vaut Lucya CNP ?
Côté expérience, la plateforme est décrite comme simple et efficace : l’essentiel est là pour souscrire et piloter son contrat en ligne, avec une procédure 100 % dématérialisée. Un bémol toutefois : il n’y a pas d’application mobile, là où plusieurs concurrents en proposent une.
Pour le service client, vous pouvez joindre les équipes par téléphone (appel non surtaxé, du lundi au vendredi de 9 h à 18 h 30 et le samedi de 9 h 30 à 13 h), par e-mail, par courrier ou via un formulaire. En revanche, pas de chat en ligne au moment de notre analyse.

Côté réputation, Lucya affiche une note de 4,1/5 sur Trustpilot, mais sur un volume encore faible (une trentaine d’avis) — logique pour un contrat récent, à interpréter donc avec prudence.
👉 Mon avis : une expérience solide et accessible, qui va à l’essentiel. L’absence d’application mobile et de chat sont les principales limites, mais elles restent cohérentes avec le positionnement low-cost du contrat et conviendront à la majorité des épargnants.
Mon avis final sur Lucya CNP
Au global, Lucya CNP est un contrat cohérent et redoutablement bien positionné sur les frais, adossé à l’un des assureurs les plus solides du marché (CNP Assurances, groupe La Banque Postale) et porté par un distributeur expérimenté. Son offre de supports est très large — plus de 1 200 supports, 570 OPCVM, 127 ETF sans frais d’opération, 600+ titres vifs, de l’immobilier et du Private Equity — et ses frais de gestion UC à 0,30 % sont parmi les plus bas du marché.
Restent 2 limites à assumer : un fonds euro encore jeune dont le rendement est aujourd’hui sous la moyenne du marché, et un accès à l’immobilier/Private Equity contraint par les fenêtres de commercialisation (avec parfois des frais d’entrée et de rachat spécifiques).
| Points forts | Points faibles |
|---|---|
| Frais de gestion UC très bas (0,30 %) | Contrat et fonds euro très récents (lancement avril 2026) |
| 0 % versement / 0 % arbitrage / transfert gratuit | Rendement du fonds euro sous la moyenne du marché |
| Offre de supports très large (+ de 1 200) | Immobilier / Private Equity sous fenêtre de commercialisation |
| 127 ETF sans frais sur opération financière | Volume d’avis encore faible (contrat récent) |
| 600+ titres vifs accessibles | Frais d’entrée (2 %) / rachat (5 %) sur certains supports |
| 100 % des loyers SCPI reversés | Pas d’application mobile, pas de chat |
| Assureur très solide (CNP / La Banque Postale) | |
| Accessible dès 500 € (programmé dès 50 €/mois) |
Selon moi, Lucya CNP est un très bon contrat pour qui privilégie des frais minimaux, une offre large et des titres vifs, avec une enveloppe polyvalente pour le long terme. Si votre priorité est l’investissement en ETF, regardez plutôt du côté de Lucya Cardif ou de Linxea Spirit 2. Et si vous visez surtout les SCPI, Linxea Spirit 2 reste ma référence pour la largeur de son offre immobilière.