Créé en 2020, le Meilleurtaux Liberté PER est un plan d’épargne retraite assurantiel distribué par Meilleurtaux Placement et assuré par Spirica, filiale du Crédit Agricole Assurances. Avec ses frais compétitifs, son fonds en euros attractif et son large choix d’unités de compte, ce contrat présente plusieurs atouts. Mais est-il réellement à la hauteur des meilleurs PER du marché ? Les frais du Meilleurtaux Liberté PER sont-ils avantageux ? Que vaut le rendement de son fonds en euros ? Quels ETF et autres supports d’investissement sont accessibles en gestion libre ?
Dans cet avis Meilleurtaux Liberté PER, je passerai en revue les frais du contrat, ses différents modes de gestion, les performances de son fonds en euros et la diversité de ses unités de compte. J’examinerai également la qualité du service client de Meilleurtaux Placement, ainsi que les principaux avantages et inconvénients de cette offre. Un comparatif Meilleurtaux Liberté PER vs Linxea Spirit PER permettra aussi de mieux situer ce contrat face à la concurrence. L’objectif est de déterminer si ce PER constitue une solution intéressante pour préparer votre retraite et à quels profils d’épargnants il s’adresse.
⚠️ Le PER est un placement de long terme comportant des risques, notamment de perte en capital pour les supports en unités de compte. Les sommes investies sont en principe indisponibles jusqu’à la retraite, sauf cas de déblocage anticipé prévus par la réglementation. Les performances ne sont pas garanties et dépendent des conditions de marché.
Meilleurtaux Liberté PER : les points clés à retenir
Avant de vous donner plus de détail sur le Meilleurtaux Liberté PER, je vous invite à consulter le tableau ci-dessous qui regroupe les points clés à retenir :
| Avantages ✅ | Inconvénients ❌ |
|---|---|
| 0 % de frais sur les versements | 10 € de frais d’adhésion à l’association |
| Frais de gestion des unités de compte de 0,50 % par an | Frais supplémentaires de 0,40 % à 0,50 % par an en gestion pilotée PILOT |
| Fonds en euros performant, avec 3,08 % de rendement net en 2025 | Capital garanti à 98 % par an sur le fonds en euros, après frais maximaux, et non à 100 % |
| Large choix d’unités de compte : ETF, SCPI, actions en direct et fonds diversifiés | Frais spécifiques à certains supports, notamment ETF, titres vifs et SCPI |
| Plusieurs modes de gestion : libre, PILOT, pilotée à horizon et mixte | Choix des modes et profils de gestion parfois complexe pour les débutants |
| 100 % des revenus distribués par les SCPI reversés, selon les modalités du contrat | Plafond de versements cumulés de 5 millions d’euros sur les fonds en euros concernés |
| Fonds en euros accessible jusqu’à 100 % de l’épargne | Certaines opérations peuvent nécessiter de passer par l’espace assureur ou un conseiller |
| Service client accessible par téléphone, e-mail, chat et dans 7 agences spécialisées + Application mobile | Réseau physique limité à certaines grandes villes |

Les frais compétitifs du PER de Meilleurtaux
Les frais de Meilleurtaux Liberté PER constituent l’un des points forts du contrat. Selon la gestion choisie, les coûts peuvent varier. Voici les différentes gestions que propose ce PER :
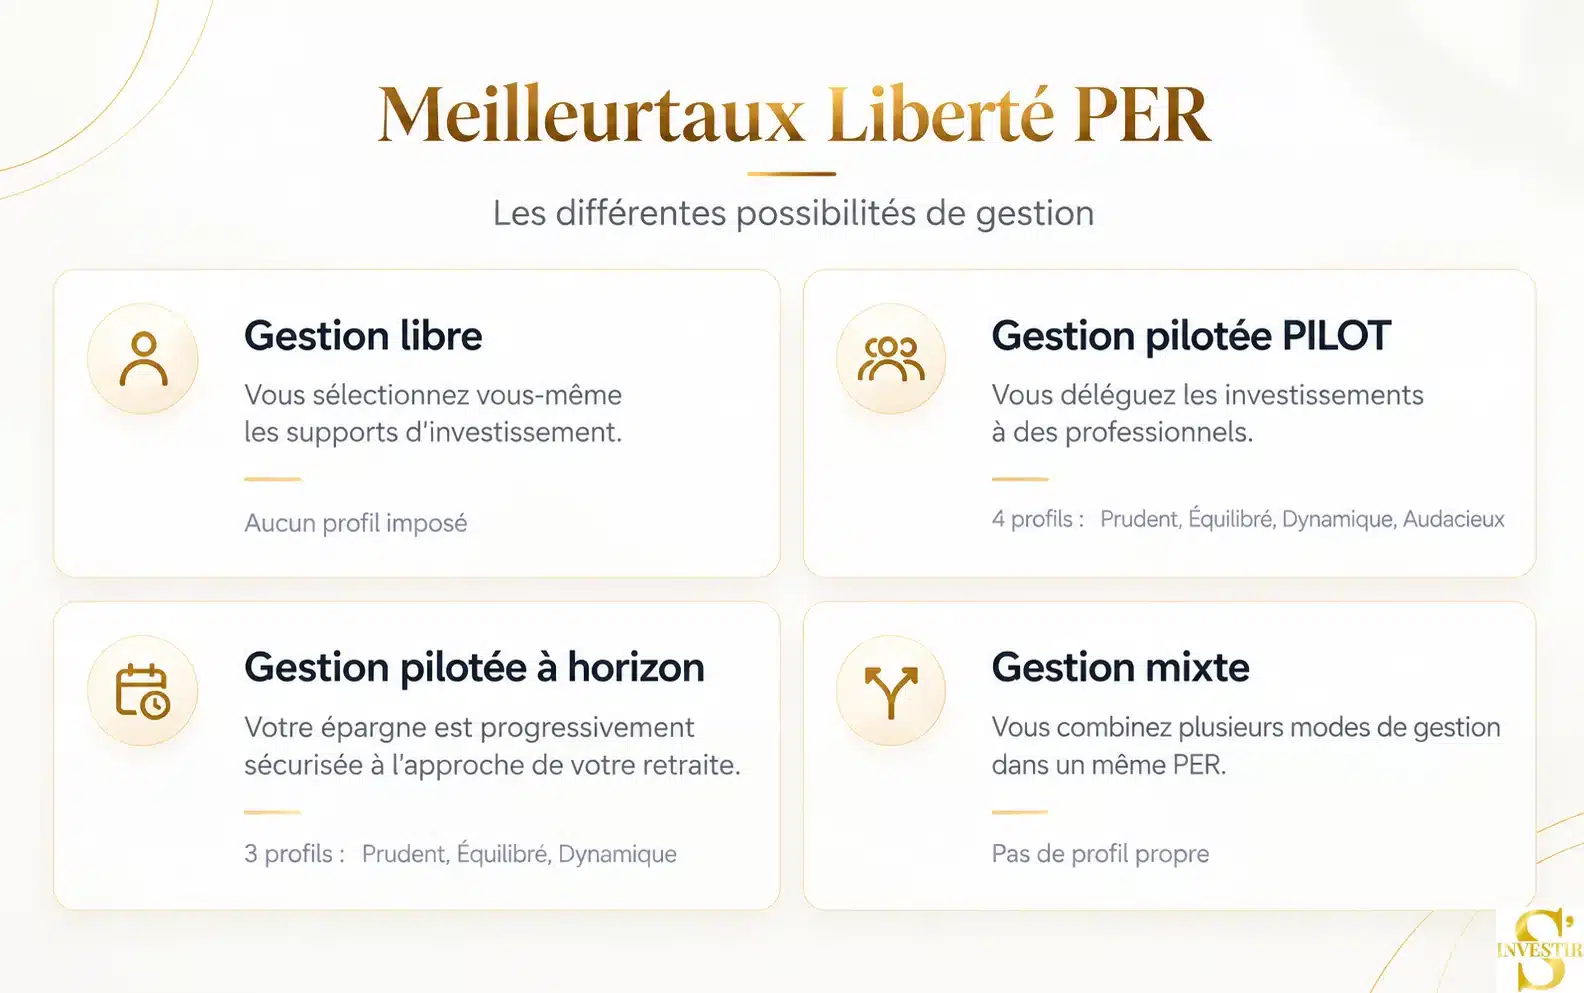
👉 À savoir : la gestion pilotée à horizon est le mode par défaut du PER.
À partir de ces modes, je vais vous présenter un tableau des différents frais que vous pourrez avoir :
| Types de frais | Gestion libre | Gestion mixte | Gestion pilotée PILOT | Gestion pilotée à horizon |
|---|---|---|---|---|
| Frais sur versements | 0 % | 0 % | 0 % | 0 % |
| Frais de gestion du fonds en euros/an | 2 % maximum | 2 % maximum | 2 % maximum | 2 % maximum |
| Frais de gestion des unités de compte/an | 0,50 % maximum | 0,50 % maximum | 0,50 % maximum | 0,50 % maximum |
| Frais supplémentaires de gestion pilotée/an | Aucun | Selon la répartition | 0,40 % à 0,50 % | Aucun |
| Frais d’arbitrage | 0 % en ligne, hors frais spécifiques ; 2 gratuits/an sur papier, puis 15 € | 0 % en ligne, hors frais spécifiques ; 2 gratuits/an sur papier, puis 15 € | 0 % en ligne, hors frais spécifiques ; 2 gratuits/an sur papier, puis 15 € | 0 % en ligne, hors frais spécifiques ; 2 gratuits/an sur papier, puis 15 € |
| Frais sur versements de rente | 0 % | 0 % | 0 % | 0 % |
| Autres frais / remarques | 10 € de frais associatifs ; transfert sortant : 1 % maximum avant 5 ans | 10 € de frais associatifs ; transfert sortant : 1 % maximum avant 5 ans | 10 € de frais associatifs ; transfert sortant : 1 % maximum avant 5 ans | 10 € de frais associatifs ; transfert sortant : 1 % maximum avant 5 ans |
➕ Mon avis sur les frais de ce PER est positif. Ce plan épargne retraite propose des coûts très compétitifs. Cependant, les frais de gestion pilotée peuvent être plus onéreux que chez la concurrence. Si on les compare aux frais de Linxea, ceux de PILOT sont plus élevés que ceux d’OTEA (0,20 %), mais plus bas que ceux de Yomoni (0,70 %). Nous reverrons cela dans la dernière partie de cet article avec un tableau comparatif du PER de Meilleurtaux avec celui de Linxea.
⚠️ Ces éléments doivent être mis en perspective avec les risques associés à ce type d’investissement. Les revenus ne sont ni garantis ni constants et la valeur des actifs peut évoluer à la hausse comme à la baisse.
Un fonds en euros attractif pour le PER de Meilleurtaux
Le fonds en euros du PER de Meilleurtaux est très intéressant. Voyez plutôt :
| Performances | Fonds en euros PER Nouvelle Génération | Moyenne des contrats collectifs à dominante retraite (ACPR) |
|---|---|---|
| Performance nette du fonds en euros en 2024 | 3,13 % | 2,53 % |
| Performance nette du fonds en euros en 2025 | 3,08 % | 2,64 % |
| Performance nette cumulée sur 5 ans (2021-2025) | 14,01 % | Non établie sur une base comparable |
⚠️ Ces rendements sont nets de frais de gestion et n’ont pas encore subi les prélèvements sociaux et fiscaux.
➕ Ces résultats sont supérieurs aux moyennes des contrats collectifs à dominante retraite. Selon mon avis, ce Meilleurtaux Liberté PER est performant et attractif. Depuis sa création, les performances ont évolué positivement, voyez plutôt :
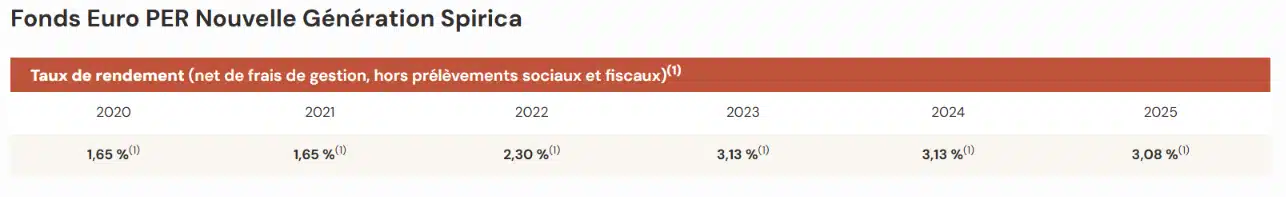
👉 À savoir : vous pouvez investir 100 % de votre épargne sur ce fonds en euros. Son capital est garanti à hauteur de 98 % par an, après déduction des frais de gestion maximaux de 2 %. Les versements cumulés sont également plafonnés à 5 millions d’euros, en tenant compte des placements réalisés sur ce fonds dans les autres contrats concernés de l’assuré.
⚠️ Les données présentées sont fournies à titre indicatif et ne garantissent pas les performances futures.
Une offre complète pour les unités de compte
Le Meilleurtaux Liberté PER propose une offre très complète avec 1 059 unités de compte. Voici le détail de celles-ci :
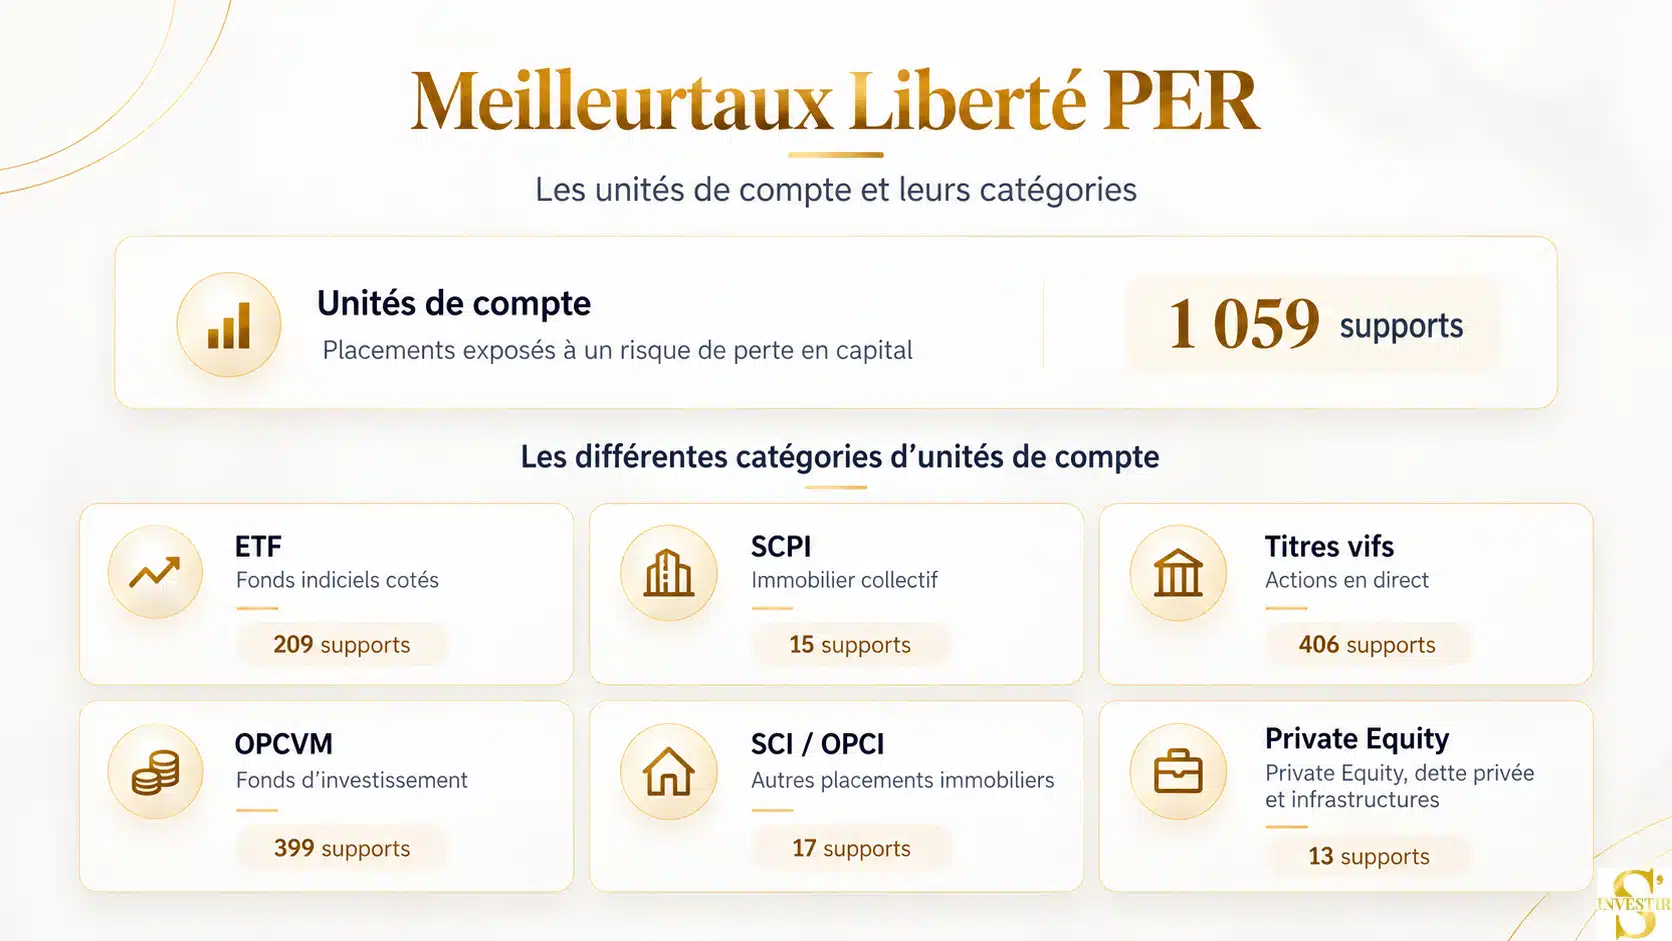
👉 Le Meilleurtaux Liberté PER reverse 100 % des revenus distribués par les SCPI (Société Civile de Placement Immobilier). Ces derniers sont automatiquement réinvestis dans le contrat. Les épargnants bénéficient ainsi de l’intégralité des revenus distribués, sans pour autant échapper aux frais propres aux SCPI.
👉 Le contrat met à disposition plusieurs options d’arbitrage automatique en gestion libre, telles que l’investissement progressif, la sécurisation des plus-values et la limitation des moins-values. Ces mécanismes permettent d’ajuster les investissements selon des règles prédéfinies, sans devoir effectuer chaque arbitrage manuellement.
➕ Mon avis pour ce PER, c’est qu’il propose une belle offre concernant les unités de compte qui n’a rien à envier à ses concurrents.
⚠️ Ces éléments doivent être mis en perspective avec les risques associés à ce type d’investissement. Les revenus ne sont ni garantis ni constants et la valeur des actifs peut évoluer à la hausse comme à la baisse.
Rappel sur la fiscalité d’un PER
Avant de s’engager, il est important de connaître la fiscalité du PER, ses règles et ses avantages.
La déduction fiscale des versements
L’un des principaux atouts fiscaux du Meilleurtaux Liberté PER réside dans la possibilité de déduire vos versements de votre revenu imposable. Cette dernière, soumise à un plafond annuel, permet de réduire votre impôt sur le revenu.
Cet avantage est particulièrement intéressant pour les contribuables dont le taux marginal d’imposition (TMI) atteint 30 % ou plus, ainsi que pour certains travailleurs indépendants. Plus votre tranche marginale d’imposition est élevée, plus l’économie fiscale potentielle peut être importante.
👉 Prenons un exemple : vous versez 4 500 € sur votre PER et votre taux marginal d’imposition est de 30 %. Si le versement complet est déductible et correspond à des revenus imposés à 30 %, vous économisez 1 350 € d’impôt (4 500 € × 30 %).
Vous pouvez toutefois choisir de ne pas déduire vos versements. Dans ce cas, vous ne profitez pas de l’avantage fiscal immédiat, mais bénéficiez d’une imposition allégée lorsque vous récupérez votre épargne.
Pour les salariés, le plafond de déduction correspond généralement à 10 % des revenus professionnels de l’année précédente, dans les limites fixées chaque année. Les travailleurs indépendants peuvent tirer profit de règles de plafonnement spécifiques.
👉 Depuis le 1er janvier 2026, les versements réalisés à partir de 70 ans ne sont plus déductibles du revenu imposable. Autre nouveauté : les plafonds de déduction inutilisés à compter de 2026 peuvent être reportés sur les cinq années suivantes, contre trois auparavant.
La fiscalité du PER en cas de sortie
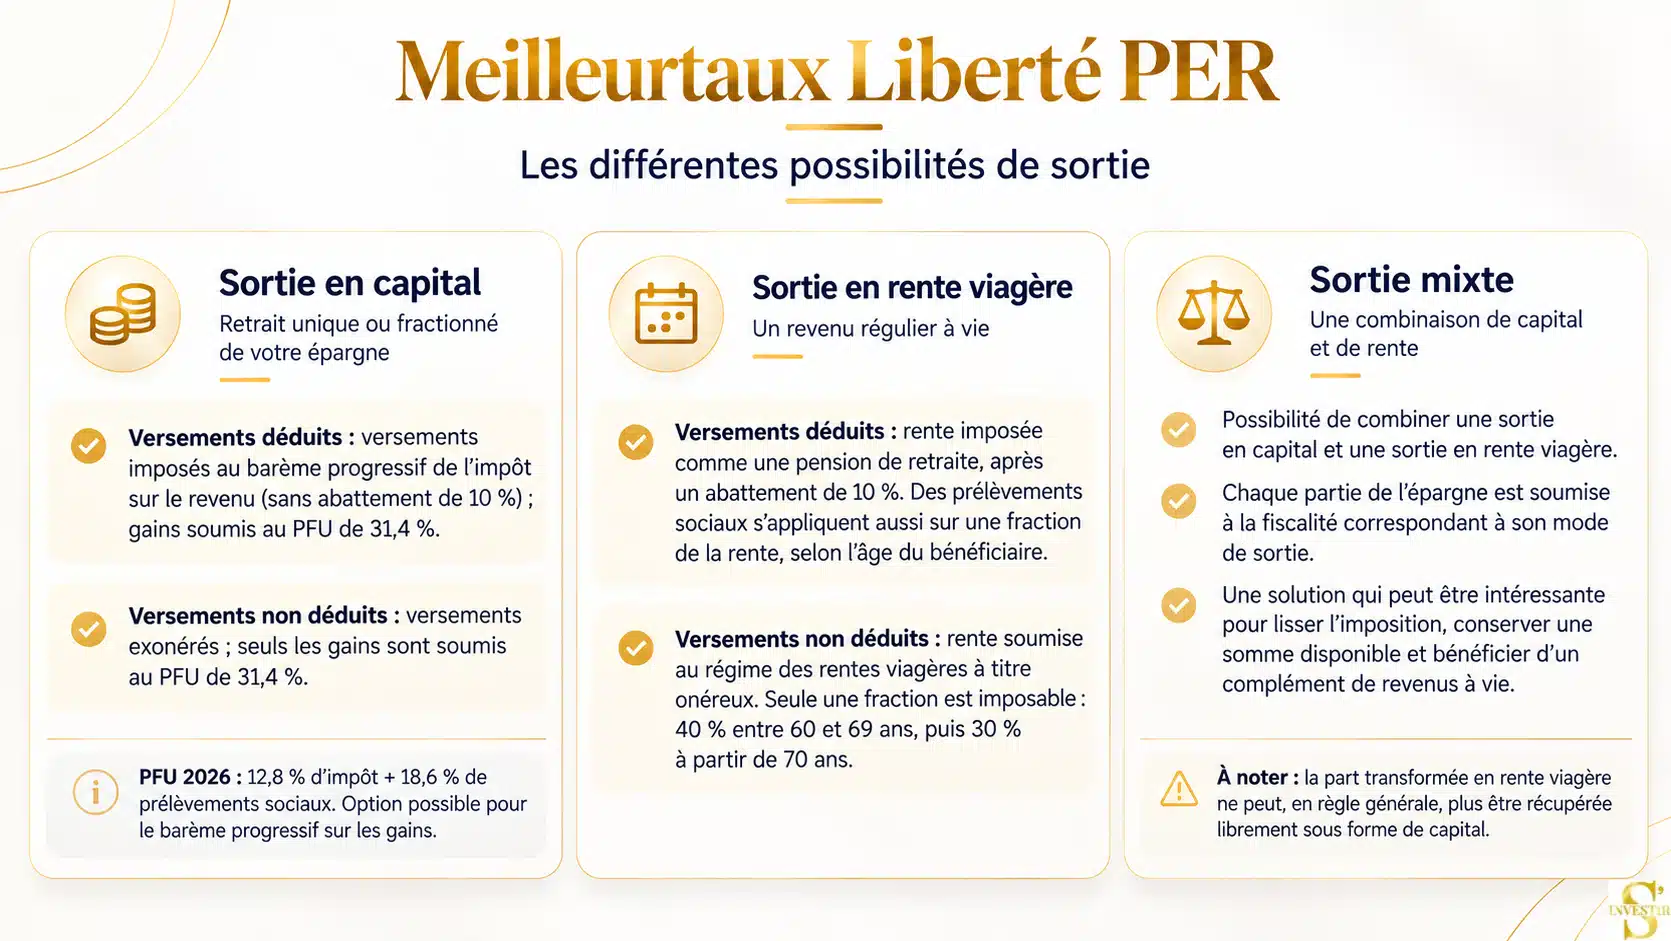
Au moment de la retraite, le Meilleurtaux Liberté PER laisse donc le choix entre une sortie en capital, une sortie en rente viagère ou une solution mixte. Chaque option répond à des exigences différentes et n’entraîne pas la même fiscalité. La bonne décision dépend notamment de votre besoin de liquidités immédiates, de votre souhait de percevoir un complément de revenus régulier et du traitement fiscal appliqué à vos versements pendant la phase d’épargne.
La fiscalité du PER en cas de déblocage anticipé
Le Meilleurtaux Liberté PER est conçu pour constituer une épargne disponible au moment de la retraite. Toutefois, certaines circonstances exceptionnelles permettent de récupérer les sommes investies avant cette échéance.
Plusieurs situations ouvrent droit à un déblocage anticipé :
- L’acquisition de votre résidence principale ;
- Le décès de votre époux, épouse ou partenaire de PACS ;
- Une invalidité de 2e ou 3e catégorie vous concernant, ou touchant votre conjoint, partenaire de PACS ou vos enfants ;
- Une affection grave, un handicap ou un accident particulièrement grave affectant votre enfant à charge ;
- L’épuisement de vos droits aux allocations chômage, ainsi que certaines situations de cessation d’un mandat social ;
- Une procédure de surendettement ;
- L’arrêt de votre activité non salariée à la suite d’une liquidation judiciaire.
Pour l’acquisition d’une résidence principale, les sommes retirées provenant de versements ayant bénéficié d’une déduction fiscale sont imposées selon le barème progressif de l’impôt sur le revenu. Les plus-values sont, quant à elles, soumises au prélèvement forfaitaire unique (PFU) de 31,4 %. À l’inverse, les versements qui n’ont pas été déduits échappent à l’impôt sur le revenu ainsi qu’aux prélèvements sociaux.
Lors d’un accident de la vie, le capital récupéré bénéficie d’une exonération d’impôt sur le revenu, y compris lorsque les versements ont été déduits du revenu imposable. Seuls les gains générés restent assujettis aux prélèvements sociaux.
👉 La fiscalité du PER dépend à la fois de vos choix de déduction et du motif de sortie. Il est donc utile d’anticiper votre situation fiscale actuelle et future avant de choisir de déduire vos versements.
⚠️ Les éléments fiscaux présentés sont donnés à titre indicatif et reposent sur la réglementation en vigueur ainsi que sur votre situation personnelle. Ils sont susceptibles d’évoluer dans le temps et ne constituent pas un conseil fiscal personnalisé.
Avis des utilisateurs de Meilleurtaux
Le service client propose plusieurs canaux de contact : par mail, par téléphone, avec un formulaire de contact ou en agence (il en existe 7 en France). Cette variété est un véritable atout qui facilite les échanges et permet à chacun de trouver la solution qui lui convient le mieux.
L’ergonomie de la plate-forme est simple et efficace. Un autre point positif : une application mobile est disponible. Cette dernière vous donne la possibilité de consulter rapidement vos placements et de suivre leur évolution.
Meilleurtaux Placement accompagne également ses clients dans d’autres projets financiers. Au-delà de l’épargne retraite, le groupe propose notamment des solutions d’assurance adaptées à différents besoins (comme Meilleurtaux Liberté Vie). Cette diversité de services permet de retrouver plusieurs offres financières auprès d’un même interlocuteur.
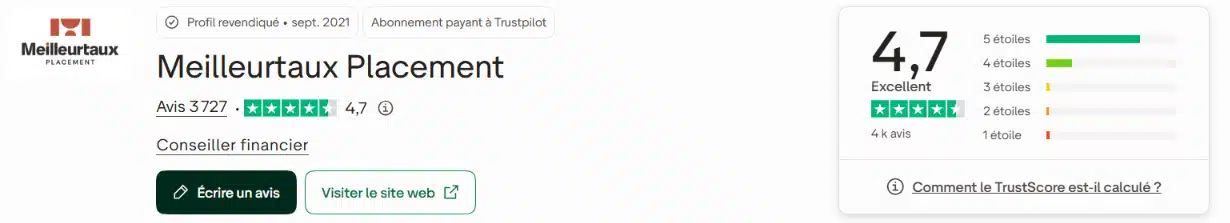
Sur Trustpilot, Meilleurtaux Placement obtient une note de 4,7/5 sur plus de 3 700 avis le 2 novembre 2026. Les clients soulignent notamment la disponibilité et les compétences des conseillers. Certains signalent toutefois des délais de réponse ou des difficultés de suivi. ⚠️ Cette note concerne l’ensemble des services de Meilleurtaux Placement, et pas uniquement son PER.
Meilleurtaux Liberté PER vs Linxea Spirit PER
Dans notre classement des meilleurs PER, Meilleurtaux Liberté PER arrive en deuxième place. Il se trouve juste derrière Linxea Spirit PER. Je vous propose dans cette partie, un tableau comparatif de ces deux plans épargne retraite.
⚠️ Ce comparatif est fourni à titre informatif. Il repose sur des critères sélectionnés au 2 novembre 2026 ne constitue pas une recommandation personnalisée.
| Critères | Meilleurtaux Liberté PER | Linxea Spirit PER | Avantage |
|---|---|---|---|
| Versement initial minimum | 500 € | 500 € | Égalité |
| Frais d’adhésion | 10 € | 10 € | Égalité |
| Frais sur versements | 0 % | 0 % | Égalité |
| Frais de gestion des UC/an | 0,50 % | 0,50 % | Égalité |
| Frais de gestion du fonds en euros/an | 2 % maximum | 2 % maximum | Égalité |
| Frais d’arbitrage en ligne | 0 %, hors frais spécifiques | 0 %, hors frais spécifiques | Égalité |
| Frais de transaction ETF | 0,06 % | 0,06 % | Égalité |
| Frais de transaction sur titres vifs | Dès 0,06 % | Dès 0,06 % | Égalité |
| Frais supplémentaires de gestion pilotée/an | PILOT : 0,40 % (Prudent, Équilibré, Dynamique), 0,50 % (Audacieux) | OTEA : 0,20 % ; Yomoni : 0,70 % | Linxea avec OTEA |
| Gestion libre | Oui | Oui | Égalité |
| Gestion mixte | Oui | Oui | Égalité |
| Gestion pilotée à horizon | 3 profils, sans supplément | 3 profils, sans supplément | Égalité |
| Gestion pilotée déléguée | PILOT : 4 profils | OTEA : 5 profils ; Yomoni : 4 profils | Linxea pour le choix |
| Fonds en euros | PER Nouvelle Génération | PER Nouvelle Génération | Égalité |
| Garantie annuelle du fonds en euros | 98 % après frais maximaux | 98 % après frais maximaux | Égalité |
| Investissement maximal sur le fonds en euros | 100 % | 100 % | Égalité |
| Rendement net du fonds en euros 2024 | 3,13 % | 3,13 % | Égalité |
| Rendement net du fonds en euros 2025 | 3,08 % | 3,08 % | Égalité |
| Performance cumulée 2021-2025 | Environ 14,01 % | Environ 14,01 % | Égalité |
| Nombre d’unités de compte | 1 059 | Plus de 1 100 annoncées | Linxea |
| Nombre d’ETF | 209 | Non communiqué | Non communiqué |
| Nombre de titres vifs | 406 | Non communiqué | Non communiqué |
| Nombre de SCPI | 15 | Non communiqué | Non communiqué |
| Loyers SCPI reversés | 100 % | 100 % | Égalité |
| Transfert sortant | 1 % maximum avant 5 ans, puis gratuit | 1 % maximum avant 5 ans, puis gratuit | Égalité |
| Service client | Téléphone, e-mail, chat, agences | Téléphone, e-mail, services en ligne | Selon les préférences |
| Agences physiques spécialisées | 7 en France | Pas de réseau comparable identifié | Meilleurtaux |
| Application mobile | Oui | Application en bêta ; espace client mobile et PWA disponibles | Meilleurtaux |
👉 Les résultats sont nets de frais de gestion, avant fiscalité. La performance cumulée est un calcul théorique avec capitalisation des rendements. Les frais internes des supports ne sont pas inclus. Le nombre de supports reste évolutif.
Les deux contrats sont très proches, notamment parce qu’ils sont assurés par Spirica et proposent le même fonds en euros.
Le Linxea Spirit PER présente un avantage pour les frais de gestion pilotée OTEA et le nombre total d’unités de compte annoncé. De son côté, le Meilleurtaux Liberté PER se distingue par la possibilité de rencontrer un conseiller dans l’une de ses sept agences spécialisées.
Pour les épargnants qui privilégient la gestion libre, les deux PER affichent des coûts particulièrement similaires. Le choix dépendra donc surtout des supports souhaités et du niveau d’accompagnement recherché.
👉 Préparer sa retraite ne consiste pas uniquement à constituer une épargne sur le long terme. Il peut également être pertinent d’anticiper les imprévus susceptibles de fragiliser votre situation financière. Certains contrats d’assurance (comme Meilleurtaux Essentiel Vie) peuvent ainsi compléter votre stratégie patrimoniale, selon vos besoins et ceux de votre famille.
Le Meilleurtaux Liberté PER présente de solides arguments pour préparer votre retraite dans de bonnes conditions. Avec ses frais compétitifs, son fonds en euros performant et son large choix d’unités de compte, il figure parmi les contrats intéressants du marché. La diversité des modes de gestion permet également de répondre aux besoins des épargnants débutants comme des investisseurs expérimentés.
La gestion libre séduira particulièrement les investisseurs indépendants, notamment grâce aux nombreux ETF, SCPI et actions en direct. Les personnes souhaitant déléguer leurs placements pourront privilégier la gestion pilotée PILOT ou la gestion pilotée à horizon.
Quelques limites méritent néanmoins votre attention. Le fonds en euros ne garantit le capital qu’à hauteur de 98 % par an, après frais maximaux. De plus, les frais supplémentaires de la gestion PILOT peuvent peser sur la rentabilité de votre épargne.
Mon avis sur ce PER est donc globalement positif. Il constitue une solution intéressante pour diversifier votre épargne et préparer votre retraite sur le long terme. Cependant, lorsqu’on compare le Linxea Spirit PER, qui présente des frais et des rendements similaires, la décision dépendra principalement de vos préférences en matière de placements, de gestion et d’accompagnement.
⚠️Toute décision d’investissement doit être prise après une analyse personnelle de votre situation financière, de vos objectifs patrimoniaux et de votre profil de risque. Pour vous aider dans votre choix, vous pouvez consulter le comparateur de PER de S’investir. Il vous permettra de découvrir 17 plans épargne retraite parmi les meilleurs du marché.