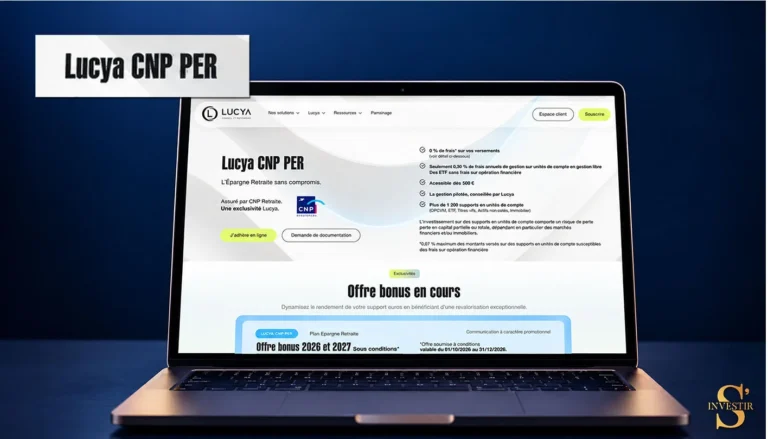

Lancé le 1er octobre 2026, le PER Lucya CNP est un nouveau plan d’épargne retraite qui entend se faire une place parmi les meilleurs PER (Plan d’Épargne Retraite) du marché. Avec des frais réduits, un fonds en euros et un large choix d’unités de compte, notamment des ETF, ce contrat affiche plusieurs atouts. Mais est-il réellement compétitif ? Les frais du Lucya CNP PER sont-ils avantageux ? Quels sont les supports d’investissement disponibles ? Dans quelles circonstances peut-on effectuer un transfert vers le Lucya CNP PER ?
Dans cet avis Lucya CNP PER, je passerai en revue les frais, ses différents modes de gestion, son fonds en euros, ses unités de compte et les possibilités d’investissement offertes. Je me pencherai aussi sur les modalités de paiement et de transfert, sur l’assistance à la clientèle, ainsi que sur les avantages et inconvénients majeurs de ce nouveau PER. L’objectif est de déterminer si le Lucya CNP PER mérite sa place parmi les meilleurs plans d’épargne retraite et s’il constitue une solution adaptée à votre profil.
Le PER est un placement de long terme comportant des risques, notamment de perte en capital pour les supports en unités de compte. Les sommes investies sont en principe indisponibles jusqu’à la retraite, sauf cas de déblocage anticipé prévus par la réglementation. Les performances ne sont pas garanties et dépendent des conditions de marché.
Avis Lucya CNP PER : ce qu’il faut retenir
Avant de vous donner en détail mon avis Lucya CNP PER, je vous invite à découvrir les principaux points forts et faibles de cette banque en ligne.
| Les avantages ✅ | Les inconvénients ❌ |
|---|---|
| Frais de gestion très compétitifs sur les unités de compte (0,30 %/an) | Frais de gestion du fonds en euros de 0,80 %/an |
| Aucun frais classique sur les versements et les arbitrages | Frais supplémentaires de 0,25 %/an en gestion pilotée |
| Large choix de supports : plus de 1 200 unités de compte | PER récent, sans historique de performances propre au contrat |
| 130 ETF sans frais sur opération financière | Minimum de 3 000 € par titre vif |
| Plus de 600 titres vifs disponibles | Frais spécifiques possibles sur certains supports immobiliers et non cotés |
| Accès aux SCPI et aux fonds de Private Equity | Souscription des supports immobiliers et non cotés limitée à certaines périodes |
| Fonds en euros garanti à 100 % hors frais de gestion | Frais sur les versements de rente pouvant atteindre 1,50 % |
| Plusieurs modes de gestion et options d’arbitrage automatique gratuites | Pas d’application mobile dédiée |
| Offre de rendement bonifié sur le fonds en euros en 2026 et 2027 | Bonus soumis à un minimum de 50 % d’unités de compte, avec risque de perte en capital |
👉 Si certains éléments vous intéressent, je vous invite à lire la suite de cet article qui vous apportera plus de détails sur chaque point.

Les frais attractifs du nouveau PER de Lucya CNP
Les frais de Lucya CNP PER sont le point fort de ce nouveau PER.
Les frais sur les versements sont de 0 % et les frais d’arbitrage du PER Lucya CNP sont de 0 %. Vous pouvez donc modifier la répartition de votre épargne sans coût.
⚠️ Certains placements, notamment les titres vifs (actions individuelles), peuvent entraîner des frais sur opération financière plafonnés à 0,07 % du montant investi, auquel peuvent s’ajouter des frais de change et des taxes.
Le coût de la gestion du fonds Euro s’élève à 0,80 %. C’est le seul point faible des frais chez Lucya CNP PER.
Les frais de gestion annuels du PER Lucya CNP sont fixés à 0,30 % sur les unités de compte en gestion libre ou à horizon.
| Modes de gestion | Le fonctionnement | Les frais supplémentaires |
|---|---|---|
| La gestion libre | Vous gérez vos investissements seul. | 0 % |
| La gestion à horizon | La répartition est évolutive avec une sécurisation progressive à l’approche de la retraite | 0 % |
| La gestion pilotée | Des professionnels gèrent votre épargne selon un profil modéré (peu de risques), équilibré (un peu plus d’incertitude) ou dynamique (danger plus élevé) | 0,25 % (à ajouter aux frais de gestion habituels de votre contrat) |
➕Vous avez la possibilité de changer de profil ou de mode de gestion à tout moment, sans frais.
Au moment de votre retraite, les frais sur les versements de rente s’élèveront à 1,50 % du montant des arrérages. Cela correspond aux sommes d’argent payées régulièrement pour les personnes bénéficiant d’une rente.
Mon avis Lucya CNP PER sur les frais est positif. Pour une allocation essentiellement composée d’ETF (Exchange Traded Fund) et en gestion libre, c’est aujourd’hui l’un des contrats les mieux placés pour les coûts. Cela lui permet de se placer parmi les meilleurs PER.
⚠️ Tout investissement comporte un risque de perte en capital, partielle ou totale.
Le fonds euros chez Lucya CNP
Le fonds euro Lucya CNP PER étant nouveau, je peux seulement vous communiquer des hypothèses sur ses performances.
| Année | Performance du fonds euros | Moyenne |
|---|---|---|
| Performance nette du fonds euros en 2024 | 2,60 % | 2,50 % |
| Performance nette du fonds euros en 2025 | 2,60 % | 2,65 % |
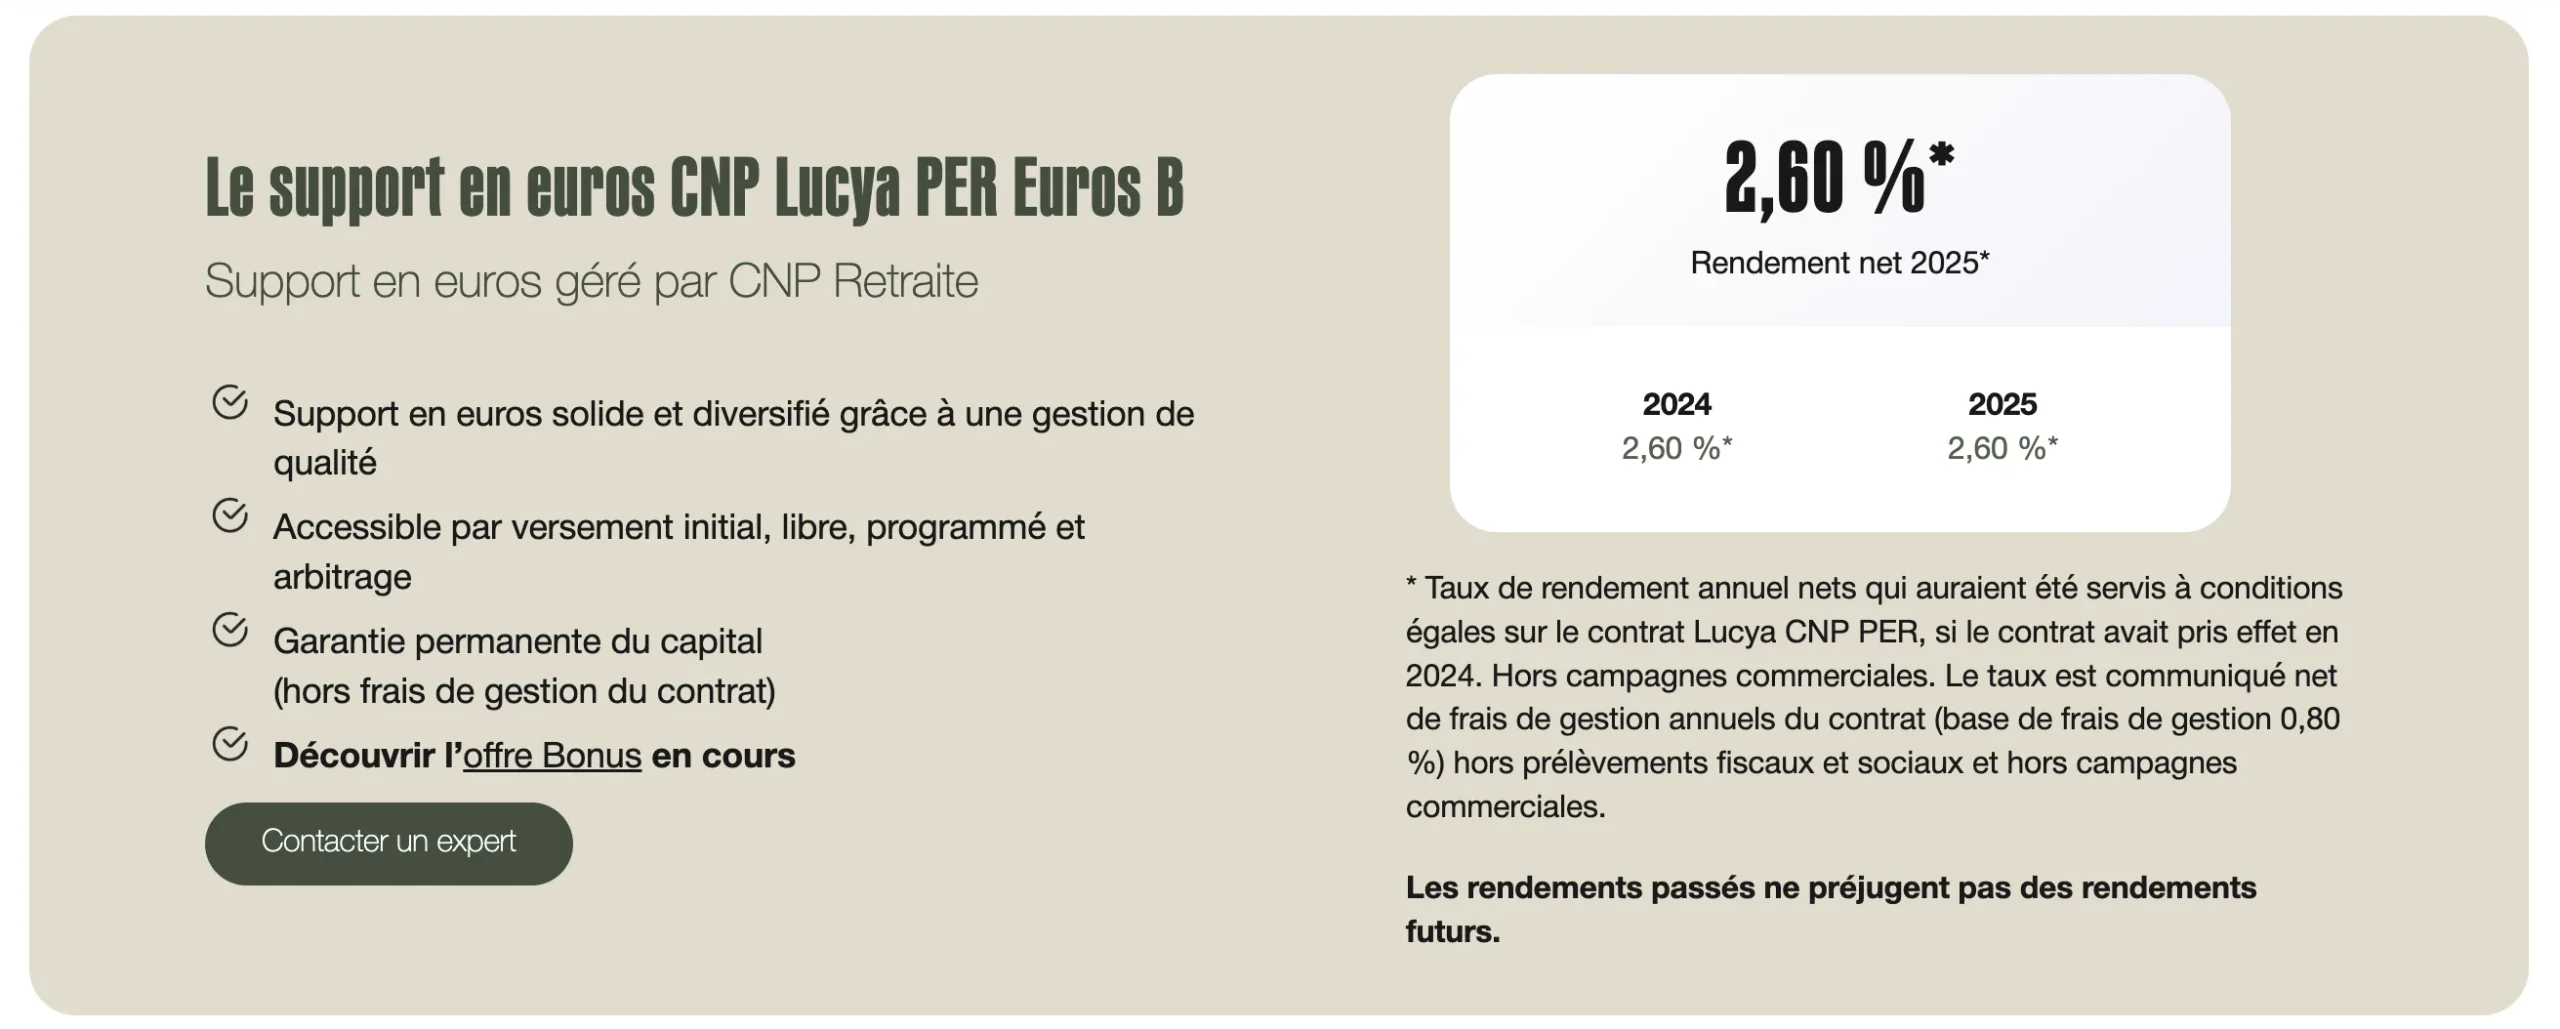
➕À l’occasion du lancement du PER Lucya CNP, une offre de rendement bonifié pouvant atteindre 4,60 % nets de frais de gestion en 2026 et 2027 est proposée, sans garantie de performance. Pour l’instant, je ne peux pas vous dire si cette offre sera prolongée après 2027.
Cette proposition permet de bénéficier d’une bonification de 2 % nette par an sur la part du versement investie dans le fonds en euros, en complément de la participation aux bénéfices. Pour en profiter, il faut effectuer un versement initial ou libre d’au moins 5 000 € entre le 1er octobre et le 31 décembre 2026, dont 50 % minimum en unités de compte. Cette proportion doit être maintenue pendant la période prévue par l’offre.
⚠️ Cette bonification concerne uniquement le fonds en euros en gestion libre. Les versements programmés, la gestion à horizon et les paiements bénéficiant d’options d’arbitrage automatique sont exclus de l’offre.
Selon mon avis Lucya CNP PER, cette offre de bienvenue constitue un avantage intéressant pour les épargnants qui souhaitent diversifier leur investissement entre fonds en euros et unités de compte. Toutefois, l’obligation de placer au moins 50 % du versement sur des supports présentant un risque de perte en capital mérite réflexion. Le bonus de rendement ne compense pas nécessairement les éventuelles baisses de valeur enregistrées sur les unités de compte. Il est donc préférable de choisir cette répartition en fonction de son profil d’investisseur plutôt que dans le seul objectif de profiter de l’offre promotionnelle. De plus, il serait intéressant de comparer ses performances à celles d’autres PER.
⚠️ Tout investissement comporte un risque de perte en capital, partielle ou totale.
Les unités de compte du PER de Lucya CNP
Les supports d’investissement continuent un point très positif avec plus de 1 200 supports (OPCVM, ETF, Titres vifs, actifs non cotés, immobilier). Cette variété est un véritable atout pour préparer votre retraite !
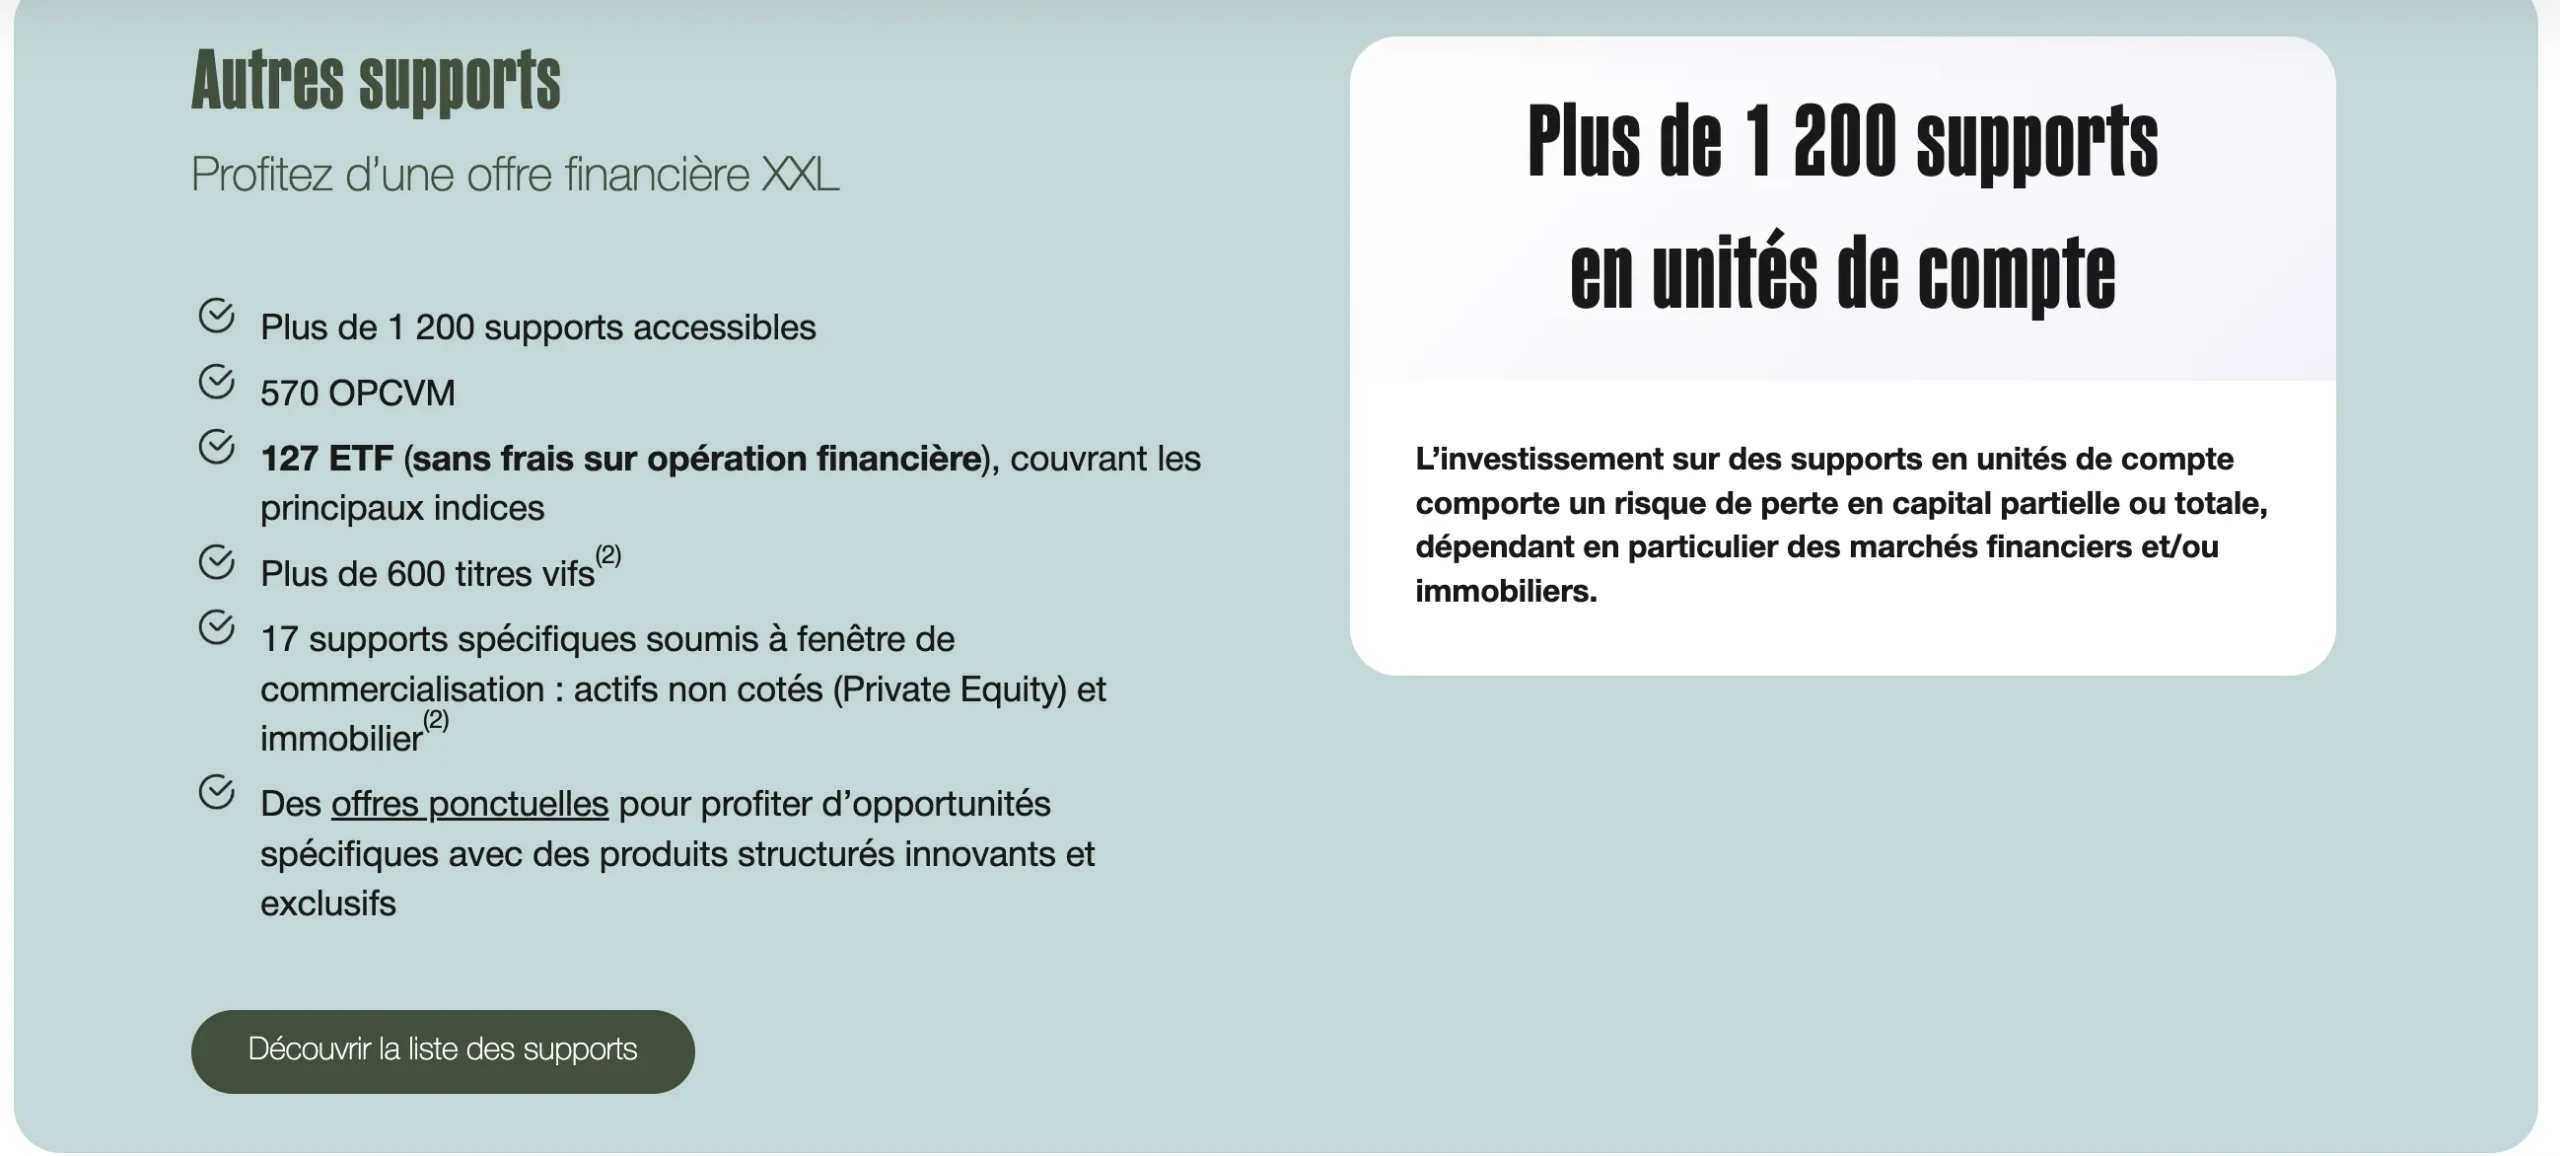
Une grande variété d’ETF
Voici les critères à retenir pour les ETF du Lucya CNP PER :
| Critères | Informations relatives aux ETF |
|---|---|
| Nombre d’ETF | 130 |
| Frais sur les opérations financières | 0 % |
| Frais de gestion annuels du PER en gestion libre | 0,30 % |
| Frais interne des ETF | Variable selon les fons |
La sélection couvre notamment les actions mondiales, européennes, américaines, les obligations et des secteurs spécialisés tels que la technologie, la robotique ou les semi-conducteurs.
Voici quelques ETF que vous pouvez retrouver :
| ETF | Frais internes annuels | Frais totaux avec le PER |
|---|---|---|
| Amundi Core MSCI World EUR Hedged | 0,14 % | 0,44 % |
| Amundi Core Stoxx Europe 600 | 0,07 % | 0,37 % |
| Amundi Nasdaq-100 USD | 0,23 % | 0,53 % |
| iShares MSCI World SRI | 0,20 % | 0,50 % |
| iShares MSCI All Country World | 0,20 % | 0,50 % |
| Amundi MSCI Semiconductors | 0,35 % | 0,65 % |
👉 Élément intéressant, le PDF regroupant la liste des supports financiers disponibles vous indique les frais totaux de chaque ETF. Cela vous évite d’avoir à les calculer vous-même !
Mon avis Lucya CNP PER sur les ETF est positif. L’offre propose un large choix qui permet d’investir sur une sélection variée. Cette diversité donne aux épargnants la possibilité de construire un portefeuille adapté à leurs objectifs et à leur tolérance.
⚠️ L’investissement en actions et via des ETF comporte un risque de perte en capital lié aux fluctuations des marchés financiers. La valeur des investissements peut évoluer à la hausse comme à la baisse en fonction du contexte économique, géopolitique et des marchés.
Les onze SCPI
Le PER Lucya CNP permet également d’investir dans l’immobilier grâce à plusieurs SCPI (Sociétés Civiles de Placement Immobilier). Parmi les supports référencés figurent, par exemple, Iroko Zen, Transition Europe, Épargne Pierre Europe, Eden et Activimmo, qui font partie de notre top 15 des meilleurs SCPI en 2026. Ces placements offrent la possibilité de diversifier son épargne-retraite dans l’immobilier sans avoir à s’occuper directement de biens.
Les SCPI sont accessibles en gestion libre, mais leur souscription peut être limitée à certaines périodes de commercialisation. Elles comportent aussi des frais spécifiques, qui s’ajoutent au 0,30 % de frais de gestion annuels du contrat sur les unités de compte. Par exemple, la documentation officielle indique des frais annuels totaux de 0,70 % pour Activimmo et de 1,83 % pour Iroko Zen, hors éventuels frais supplémentaires propres aux opérations.
👉 Mon avis Lucya CNP PER concernant les SCPI est plutôt positif si vous voulez consacrer une petite partie à l’immobilier. Au contraire, si vous désirez lui réserver une place plus importante, alors il faudra peut-être comparer l’offre avec d’autres PER. Je vous propose justement une analyse parallèle avec un autre PER dans la dernière partie de cet article, dont le nombre de SCPI est beaucoup plus élevé.
⚠️ L’investissement en SCPI comporte des risques, notamment un risque de perte en capital, de liquidité, de variation des revenus, ainsi qu’un risque lié au contexte économique et immobilier. La diversification ne permet pas d’éliminer ces risques.
Plus de 600 titres vifs pour investir dans des actions
Le PER Lucya CNP permet également d’investir dans plus de 600 titres vifs, c’est-à-dire des actions individuelles d’entreprises cotées en Bourse. Cette sélection offre aux épargnants la possibilité de construire un portefeuille personnalisé en choisissant directement les sociétés auxquelles ils souhaitent s’exposer.
Les frais sur opération financière sont plafonnés à 0,07 % du montant investi ou désinvesti, auxquels peuvent s’ajouter d’éventuels frais de change et taxes. Les frais annuels de gestion du contrat s’élèvent quant à eux à 0,30 % sur les unités de compte en gestion libre.
⚠️ Le placement en titres vifs est toutefois soumis à plusieurs contraintes : un montant minimum de 3 000 € par support, un délai d’attente de 30 jours après la validation de l’accord et l’impossibilité de bénéficier des options d’arbitrage automatique sur ces actions.
👉 Selon mon avis, cette offre s’adresse donc principalement aux investisseurs disposant d’un fonds suffisant et souhaitant sélectionner eux-mêmes leurs actions. Elle nécessite également une bonne connaissance des marchés financiers, les titres vifs présentant un risque de perte en capital.
⚠️ Tout investissement comporte un risque de perte en capital, partielle ou totale.
Les autres actifs non cotés
En complément des supports immobiliers, ce plan d’épargne retraite permet d’investir dans plusieurs fonds d’actifs non cotés, notamment dans :
- le Private Equity (capital-investissement) ;
- la dette privée ;
- les infrastructures.
Parmi les supports référencés figurent Eurazeo Private Value Europe 3, Eiffel Private Credit, FCPR APEO ou encore CNP Infrastructures Durables.
Ces placements offrent la possibilité de diversifier son épargne-retraite en investissant, entre autres, dans des entreprises non cotées en Bourse ou dans des projets d’infrastructures. Leur accès reste toutefois soumis à des fenêtres de commercialisation, ce qui signifie qu’ils ne sont disponibles à la souscription que pendant certaines périodes.
⚠️ Attention également aux frais, souvent plus élevés que ceux des ETF. Par exemple, les frais annuels totaux affichés atteignent 2,24 % pour Eurazeo Private Value Europe 3 et 2,64 % pour Eiffel Private Credit, frais de gestion du contrat inclus. Certains supports peuvent aussi entraîner des frais de sortie spécifiques.
⚠️ Tout investissement comporte un risque de perte en capital, partielle ou totale.
Service client et avis des utilisateurs de Lucya CNP
Lucya propose plusieurs options pour les échanges avec ses utilisateurs. Le service client Lucya est joignable par téléphone au 01 44 76 87 60 (appel non surtaxé), du lundi au vendredi de 9 h à 18 h 30. Les conseillers sont également disponibles le samedi de 9 h 30 à 13 h pour les adhésions.
Il est aussi possible de contacter Lucya par email à l’adresse contact@lucya.com, via le formulaire accessible sur son site internet ou depuis la messagerie de l’espace client. Enfin, les épargnants peuvent demander à être rappelés ou prendre rendez-vous avec un conseiller.
Pour l’instant, il n’y a pas d’application mobile. Cela peut être un point négatif si vous êtes attaché à cette fonctionnalité.
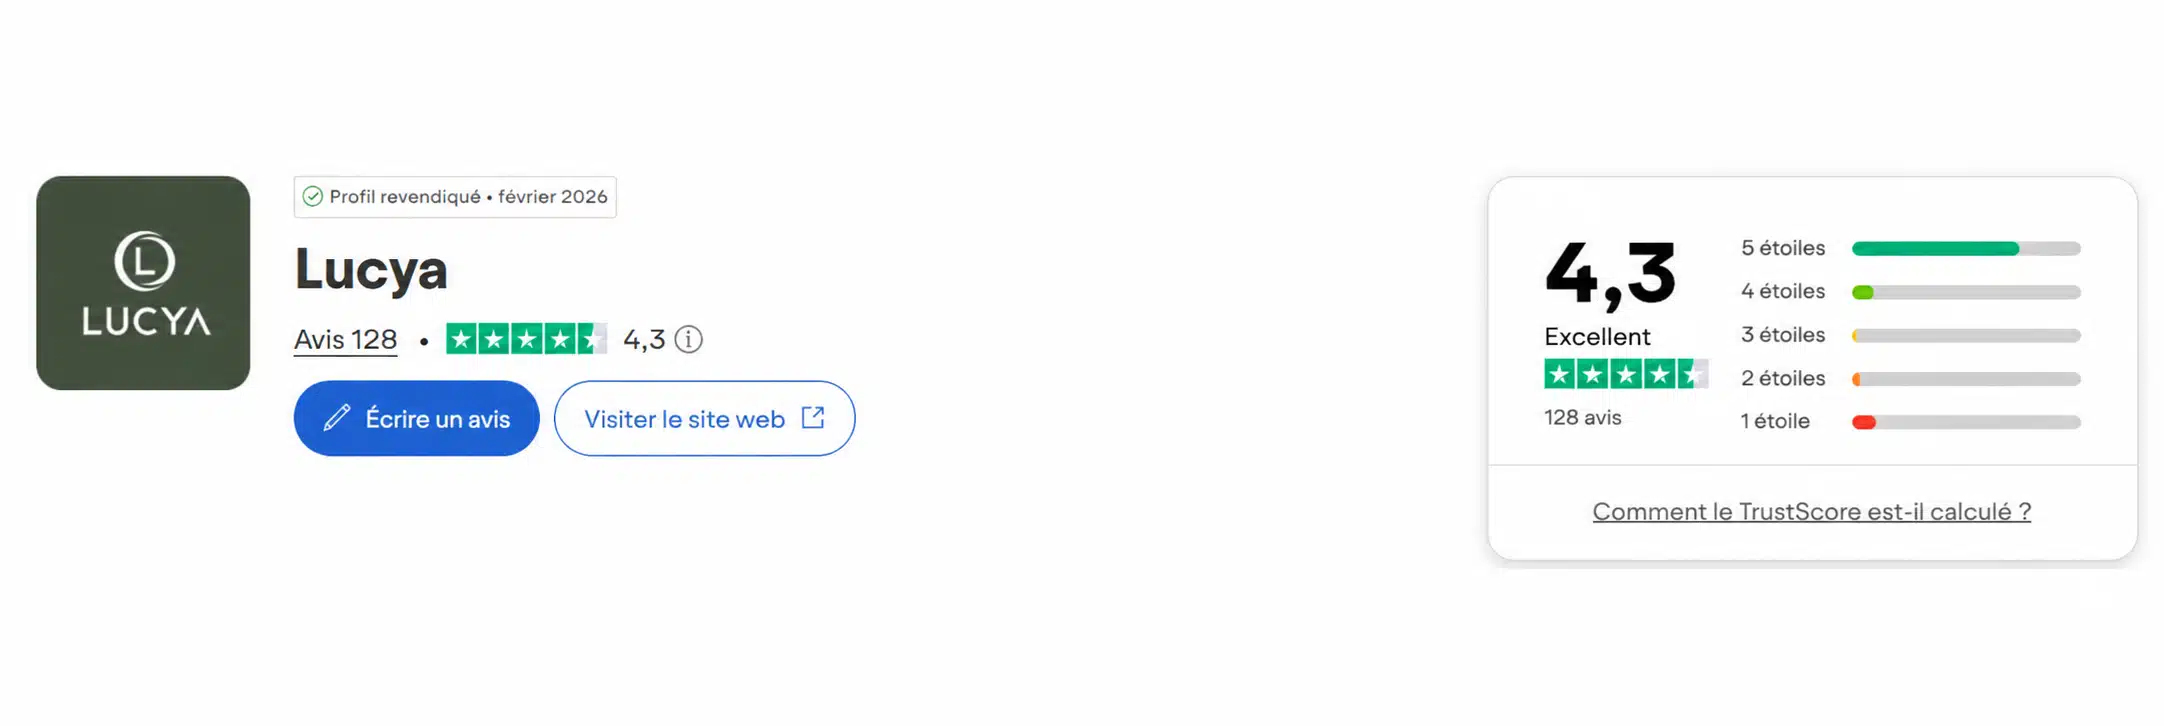
Sur Trustpilot, Lucya obtient une note de 4,3/5 sur 128 avis clients. Cette évaluation témoigne d’une satisfaction positive générale des utilisateurs. Il convient toutefois de nuancer ce résultat, car les commentaires concernent l’ensemble des services et contrats commercialisés par Lucya, et non uniquement le PER Lucya CNP, lancé récemment.
Lucya CNP PER vs Linxea Spirit PER
Est-il judicieux de transférer un Linxea Spirit PER vers un Lucya CNP PER ? C’est ce que nous allons analyser grâce au tableau ci-dessous. Ce dernier est établi en fonction des comparaisons de S’investir sur les PER.
| Critères | Lucya CNP PER | Linxea Spirit PER | Avantage |
|---|---|---|---|
| Versement initial minimum | 500 € | 500 € | Égalité |
| Frais sur les versements | 0 % | 0 % | Égalité |
| Frais d’arbitrage classiques | 0 % | 0 % | Égalité |
| Frais de gestion sur les unités de compte | 0,30 % par an | 0,50 % par an | Lucya |
| Supplément gestion pilotée | 0,25 % par an | Dès 0,20 % par an | Linxea |
| Frais fonds en euros 2025 | 2,60 % (taux simulé) | 3,08 % (taux réel) | Linxea |
| Capital garanti fonds euros | 100 % hors frais | 98 % net de frais annuels | Lucya |
| Nombres d’unités de compte | Plus de 1 200 | Plus de 930 | Lucya |
| Nombre d’ETF | 127 | 209 | Linxea |
| Frais de transaction ETF | 0 % | 0,06 % | Lucya |
| Titres vifs | Plus de 600 | 407 | Lucya |
| SCPI | 11 | 21 | Linxea |
| Private Equity | Oui | Oui | Égalité |
| Rééquilibrage automatique | Oui | Oui | Égalité |
| Modes de gestion | Libre, horizon, pilotée | Libre, mixte, pilotée | Égalité |
| Application mobile | Non | Non | Égalité |
Le PER Lucya CNP et le Linxea Spirit PER proposent tous deux des conditions attractives, mais présentent des avantages différents. Lucya CNP PER se distingue principalement par ses frais de gestion réduits sur les unités de compte (0,30 % contre 0,50 %), l’absence de frais de transaction sur les ETF et son large panel de titres vifs.
De son côté, Linxea Spirit PER dispose d’un historique de rendement plus solide à analyser, notamment avec son fonds en euros qui a rapporté 3,08 % nets de frais de gestion en 2025. Il propose également une sélection plus étendue d’ETF et une offre immobilière diversifiée.
👉 Le choix entre ces deux solutions, selon mon avis Lucya CNP PER, dépend donc en grande partie des supports recherchés, du mode de gestion souhaité et de l’importance accordée aux frais. Lucya CNP PER constitue une alternative intéressante à Linxea Spirit PER, pour les investisseurs qui désirent s’occuper eux-mêmes de leur épargne à moindre coût.
Le PER Lucya CNP fait une entrée remarquée sur le marché de l’épargne retraite. Avec des frais de gestion parmi les plus compétitifs, un large choix d’unités de compte et plusieurs modes de gestion, il possède de sérieux atouts pour séduire les épargnants. L’accès à une vaste gamme d’ETF, de titres vifs et de placements immobiliers est également un avantage pour diversifier son épargne.
Quelques points restent néanmoins à améliorer, notamment l’absence d’application mobile dédiée et certaines contraintes propres aux supports d’investissement. De plus, son lancement récent ne permet pas encore d’évaluer ses performances sur le long terme.
Mon avis Lucya CNP PER est donc globalement très positif. Malgré sa jeunesse, ce contrat présente de solides arguments pour rivaliser avec les meilleurs PER du marché, en particulier grâce à ses frais réduits et à la richesse de son offre d’investissement. Avant de vous lancer, je vous invite à consulter les comparateurs de banque en ligne de S’investir. Ils vous permettront de découvrir d’autres PER parmi les meilleurs du marché !