
Le PER Carac est un contrat atypique dans le paysage de l’épargne retraite. Ici, pas de fintech ni de banque de réseau, mais une mutuelle d’épargne créée en 1924 pour les anciens combattants. Et surtout, l’un des fonds en euros les plus performants du marché : 4,05 % net en 2025.
Après avoir décortiqué ses frais, son fonds en euros, ses unités de compte et ses modes de gestion, je vous livre mon avis sur le PER Carac, sans filtre. Disons-le tout de suite : le fonds en euros est très bon, mais le reste du contrat ne suit pas. C’est ce qui lui vaut la dernière place de mon comparateur.
Le PER est un produit d’épargne de long terme. Les sommes versées sont en principe indisponibles jusqu’au départ à la retraite, sauf cas de déblocage anticipé prévus par la réglementation. Les supports en unités de compte comportent un risque de perte en capital et leurs performances, non garanties, dépendent de l’évolution des marchés.
Les caractéristiques du contrat PER Carac
Ce plan d’épargne retraite Carac est un contrat individuel assurantiel (PERin), assuré et distribué par la Carac. La particularité tient à la nature de l’acteur : il s’agit d’une mutuelle d’épargne, de retraite et de prévoyance, et non d’une société commerciale. Le PER Carac est ainsi le seul PER de mutuelle de mon comparateur.
Avant d’entrer dans le détail, un rappel utile : tous les PER partagent les mêmes atouts fiscaux, à commencer par la déduction des versements du revenu imposable. Je les détaille dans mon guide du plan d’épargne retraite. Les meilleurs contrats ajoutent à ce socle commun des frais bas, un bon fonds en euros et un vrai choix de supports. C’est là que tout se joue.
Le contrat a été lancé en 2020, lors de la généralisation du PER issue de la loi PACTE. Il est souscrit par l’intermédiaire du GERP Carac, l’association d’épargnants, moyennant 20 € de droits d’adhésion.
Deux points de souplesse méritent d’être signalés. Le contrat est accessible dès 1 000 € de versement initial, ou dès 50 € par mois en versement programmé. Vous pouvez souscrire en ligne comme en agence. La Carac fait partie des rares acteurs à proposer un accompagnement en présentiel sans frais d’entrée.
Autre signal rassurant : le ratio de solvabilité de la Carac atteint 308,9 %, soit plus de trois fois le minimum réglementaire de 100 % 💪. C’est l’un des meilleurs niveaux de mon comparateur, derrière CORUM Life (431 %).
| Caractéristique | Détail |
| Nom du contrat | PER Individuel Carac |
| Distributeur | Carac |
| Assureur | Carac |
| Solvabilité de l’assureur | 308,9 % |
| Type de contrat | PER assurantiel (PERin) |
| Année de création du PER | 2020 |
| Accessible à partir de | 1 000 € (50 € / mois en programmé) |
| Modes de gestion | Gestion libre et gestion pilotée |
| Distribution | En ligne et en agence |
| Note S’investir de l’accessibilité | 4 / 5 |
Un très bon fonds en euros ne fait pas un bon PER. Sur une enveloppe bloquée vingt ou trente ans, la performance vient surtout de la poche actions. Regardez donc toujours ce que le contrat vous permet de faire avec la partie dynamique de votre épargne.
Conseil de Matthieu

Les frais du PER Carac
Les frais du PER Carac racontent une histoire en deux temps. Le contrat affiche 0 % de frais sur les versements. C’est un vrai bon point, et cela aligne la Carac sur les meilleurs courtiers en ligne. Peu d’acteurs traditionnels en font autant.
La gestion pilotée est également gratuite : aucun frais supplémentaire n’est facturé par rapport à la gestion libre. Là encore, c’est rare et cela mérite d’être souligné.
En revanche, les frais annuels sur les unités de compte s’élèvent à 0,90 % par an. C’est nettement au-dessus des 0,50 % pratiqués par les meilleurs PER en ligne. Sur une enveloppe conservée trente ans, cet écart de 0,40 point pèse lourd.
Les frais sur le fonds en euros s’établissent à 0,60 % par an, auxquels s’ajoutent 0,15 % prélevés au profit du GERP Carac. Rappelons toutefois que les rendements des fonds en euros sont toujours annoncés nets de ces frais.
Deux postes complètent le tableau. Un seul arbitrage est gratuit par année civile, les suivants sont facturés 1 %. Et les droits d’adhésion au GERP Carac s’élèvent à 20 €, prélevés une seule fois.
| Type de frais | Montant |
| Frais sur les versements | 0 % |
| Frais d’arbitrage | 1 gratuit par an, puis 1 % |
| Frais de gestion sur le fonds en euros | 0,60 % / an |
| Frais de gestion sur les unités de compte | 0,90 % / an |
| Frais prélevés pour le GERP Carac | 0,15 % / an |
| Frais supplémentaires de gestion pilotée | 0 % |
| Frais sur les versements de rente | 0,50 % |
| Droits d’adhésion au GERP Carac | 20 € (une fois) |
| Note S’investir sur les frais | 2,5 / 5 |
C’est le chiffre à retenir. 0,90 % par an, c’est près du double des meilleurs contrats du marché (0,50 %). Et ces frais s’appliquent en plus des frais des fonds eux-mêmes, souvent supérieurs à 1,50 % par an sur ce type de gamme. Dès que vous sortez du fonds en euros, l’addition grimpe donc vite.
Conseil de Matthieu
La qualité du fonds en euros (fonds euros Carac)
Le rendement du PER Carac repose sur son fonds en euros, et c’est le point fort du contrat.
Des rendements parmi les meilleurs du marché
Le fonds en euros Carac a servi 4,00 % net en 2024, puis 4,05 % net en 2025 (rendements non garantis). Sur la même période, la moyenne du marché ressortait autour de 2,50 % en 2024 et 2,65 % en 2025. L’écart est considérable : le fonds sert environ une fois et demie la moyenne du marché ‼️
Sur la durée, le constat reste favorable. Le rendement net cumulé atteint 14,15 % sur la période 2022-2025, contre 10,85 % en moyenne sur cinq ans pour le marché. C’est mieux que le fonds CORUM Euro (13,20 %) et nettement mieux que le fonds Apicil Euro Garanti du PER Caravel (5,65 %).
C’est objectivement l’un des meilleurs fonds en euros du marché, et le vrai point fort de ce contrat 🐿.
| Caractéristique | Détail |
| Nom du fonds en euros | Fonds euros Carac |
| Rendement net 2024 (moyenne marché : 2,50 %) | 4,00 % |
| Rendement net 2025 (moyenne marché : 2,65 %) | 4,05 % |
| Performance cumulée 2022-2025 (moyenne 5 ans : 10,85 %) | 14,15 % |
| Garantie du capital | 100 % |
| Frais de gestion | 0,60 % / an (+ 0,15 % pour le GERP) |
| Note S’investir du fonds en euros | 4 / 5 |
⚠️ Les performances passées ne préjugent pas des performances futures et ne constituent pas une garantie de rendement. Investir comporte un risque de perte en capital.
La composition du fonds en euros Carac
D’où vient cette performance ? De la composition du portefeuille. Fin 2025, l’actif général de la Carac comptait 69,2 % d’obligations et assimilés. Avec une particularité : la dette d’entreprises y pèse bien plus lourd (42,3 %) que la dette souveraine (26,0 %).
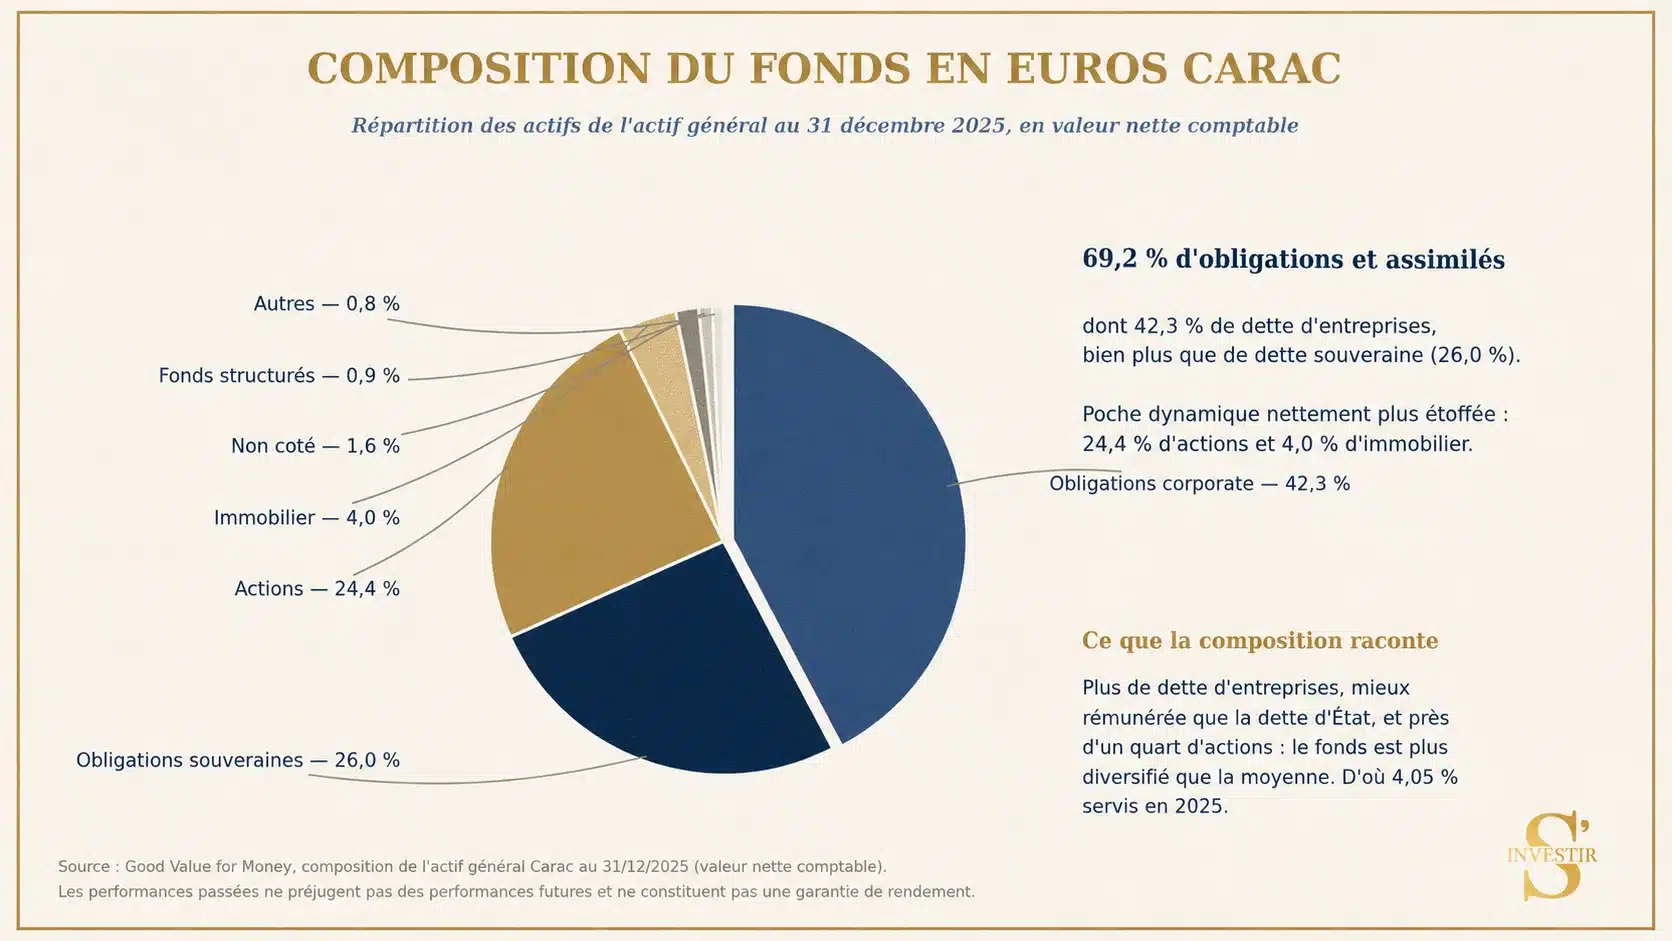
Les obligations d’entreprises rapportent en moyenne davantage que les obligations d’État, en contrepartie d’un risque un peu plus élevé. C’est un premier moteur de performance.
Le second, c’est la poche de diversification : 24,4 % d’actions, 4,0 % d’immobilier et 1,6 % de non coté. Presque un quart du fonds est donc investi en actions, ce qui reste rare pour un fonds en euros. Comparez avec le fonds Apicil Euro Garanti du PER Caravel, qui plafonne à 6,1 % d’actions et sert 1,45 %.
Enfin, la Carac a acheté beaucoup d’obligations au bon moment, après la remontée des taux. Selon la Carac, les investissements obligataires réalisés en 2025 affichent un rendement moyen de 4,6 %.
⚠️ Les performances passées ne préjugent pas des performances futures et ne constituent pas une garantie de rendement.
Les unités de compte disponibles
C’est ici que le contrat décroche nettement.
Le PER Carac propose 33 unités de compte, sans aucun ETF ni aucune SCPI. C’est le seul contrat de mon comparateur à obtenir 0 / 5 sur ce critère. À titre de comparaison, Linxea Spirit PER référence plus de 930 supports, dont 209 ETF et 21 SCPI, et Caravel plus de 700 supports dont 100 ETF et une trentaine de SCPI.
| Caractéristique | Détail |
| Nombre d’unités de compte | 33 |
| Nombre d’ETF | 0 |
| Nombre de SCPI | 0 |
| Nombre de titres vifs | 0 |
| Autres supports | Fonds ISR, fonds thématiques |
| Rééquilibrage automatique | Non |
| Note S’investir des unités de compte | 0 / 5 |
L’absence d’ETF
Aucun tracker n’est disponible sur ce contrat. Vous ne pouvez donc pas construire une allocation actions mondiale passive et diversifiée, qui reste selon moi le socle d’une stratégie de long terme performante.
Concrètement, vous n’avez accès ni à un ETF MSCI World, ni à un ETF S&P 500. Vous devez passer par des fonds actifs, dont les frais dépassent souvent 1,50 % par an et qui viennent s’ajouter aux 0,90 % du contrat.
Pourquoi est-ce si gênant ? Parce que la gestion active part avec un double handicap. Selon la dernière étude SPIVA, environ 98 % des fonds actions mondiales en euros sous-performent leur indice de référence sur 10 ans. La cause principale : les frais. Un ETF coûte autour de 0,2 % par an, quand un fonds actif facture généralement entre 2 % et 2,5 %.
Dans le PER Carac, ce handicap se cumule avec les frais de l’enveloppe : 0,90 % par an sur les unités de compte, auxquels s’ajoutent les frais du fonds lui-même. Vous verrez en fin d’article ce que cela donne, chiffres à l’appui, pour 10 000 € investis pendant 40 ans.
L’absence de SCPI
Aucune SCPI n’est référencée non plus. Impossible donc de construire une poche immobilière dans cette enveloppe.
C’est d’autant plus dommage que le PER se prête particulièrement bien à la pierre-papier pour un contribuable fortement imposé. Linxea Spirit PER propose 21 SCPI avec 100 % des loyers reversés, ce qui donne la mesure de l’écart.
Les fonds ISR et thématiques
La gamme repose sur des fonds labellisés ISR 🌲 et des fonds thématiques. L’offre est cohérente avec l’identité mutualiste et solidaire de la Carac, et elle permet de donner du sens à son épargne.
Elle reste néanmoins restreinte pour construire une allocation diversifiée. Pour bien saisir l’enjeu, prenons l’image d’une équipe de football. Le fonds en euros joue la défense, les SCPI occupent le milieu de terrain, et les ETF actions sur indices larges forment l’attaque. Chez la Carac, la défense est excellente. Mais il n’y a ni milieu de terrain, ni attaque.
Les modes de gestion
Le PER Carac propose deux modes de gestion, tous deux sans frais supplémentaires :
- La gestion libre : vous choisissez vous-même vos supports et leur répartition, entre le fonds en euros et les unités de compte.
- La gestion pilotée à horizon : la Carac répartit automatiquement votre épargne et la sécurise à l’approche de la retraite. Quatre profils de risque sont proposés : prudent, équilibré, dynamique et offensif.
La gratuité du mandat est un point fort réel, mais elle ne dit pas tout. Ce sont les fonds retenus qui font le coût, et ce ne sont pas toujours les plus avantageux du marché. Pensez donc à regarder leurs frais courants avant de choisir un profil.
Un point d’attention toutefois : le contrat ne propose pas d’option de rééquilibrage automatique. En gestion libre, vous devrez arbitrer manuellement, et un seul arbitrage est gratuit chaque année.
Exemple : 10 000 € en fonds actif ou en fonds passif pendant 40 ans
Passons du principe au concret. Prenons deux jeunes actifs de 25 ans, Luc et Théo, qui visent une retraite à 65 ans, soit un horizon d’investissement de 40 ans. Chacun place 10 000 € dans son PER, en une seule fois, et laisse travailler les intérêts composés.
Luc : un ETF monde à 8 % par an
Luc investit sur un ETF monde, dans un contrat qui en propose. Depuis 1969, l’indice MSCI World affiche environ 8 % de performance annualisée (source : Curvo). Les frais d’un ETF tournent autour de 0,2 % par an. Je retiens 8 % nets pour l’exemple.
Théo : un fonds actif à 6 % par an
Théo, lui, n’a pas d’ETF dans son PER. Il passe par un fonds actif. Supposons que son gérant fasse aussi bien que l’indice, ce qui est déjà une hypothèse optimiste au vu de l’étude SPIVA. Avec 2 % de frais annuels, sa performance nette tombe à 6 %.
Luc et Théo : le comparatif après 40 ans
Le verdict tombe à 65 ans. Luc détient 201 153 €. Théo, 97 035 €. Plus du double d’écart, soit environ 104 000 €, pour le même marché et la même mise de départ. Deux points de frais par an, capitalisés sur quarante ans, coûtent donc plus que la moitié du capital final.
Voilà pourquoi l’absence d’ETF du PER Carac n’est pas un détail : elle vous prive du meilleur moteur de performance pour capitaliser en vue de votre retraite.
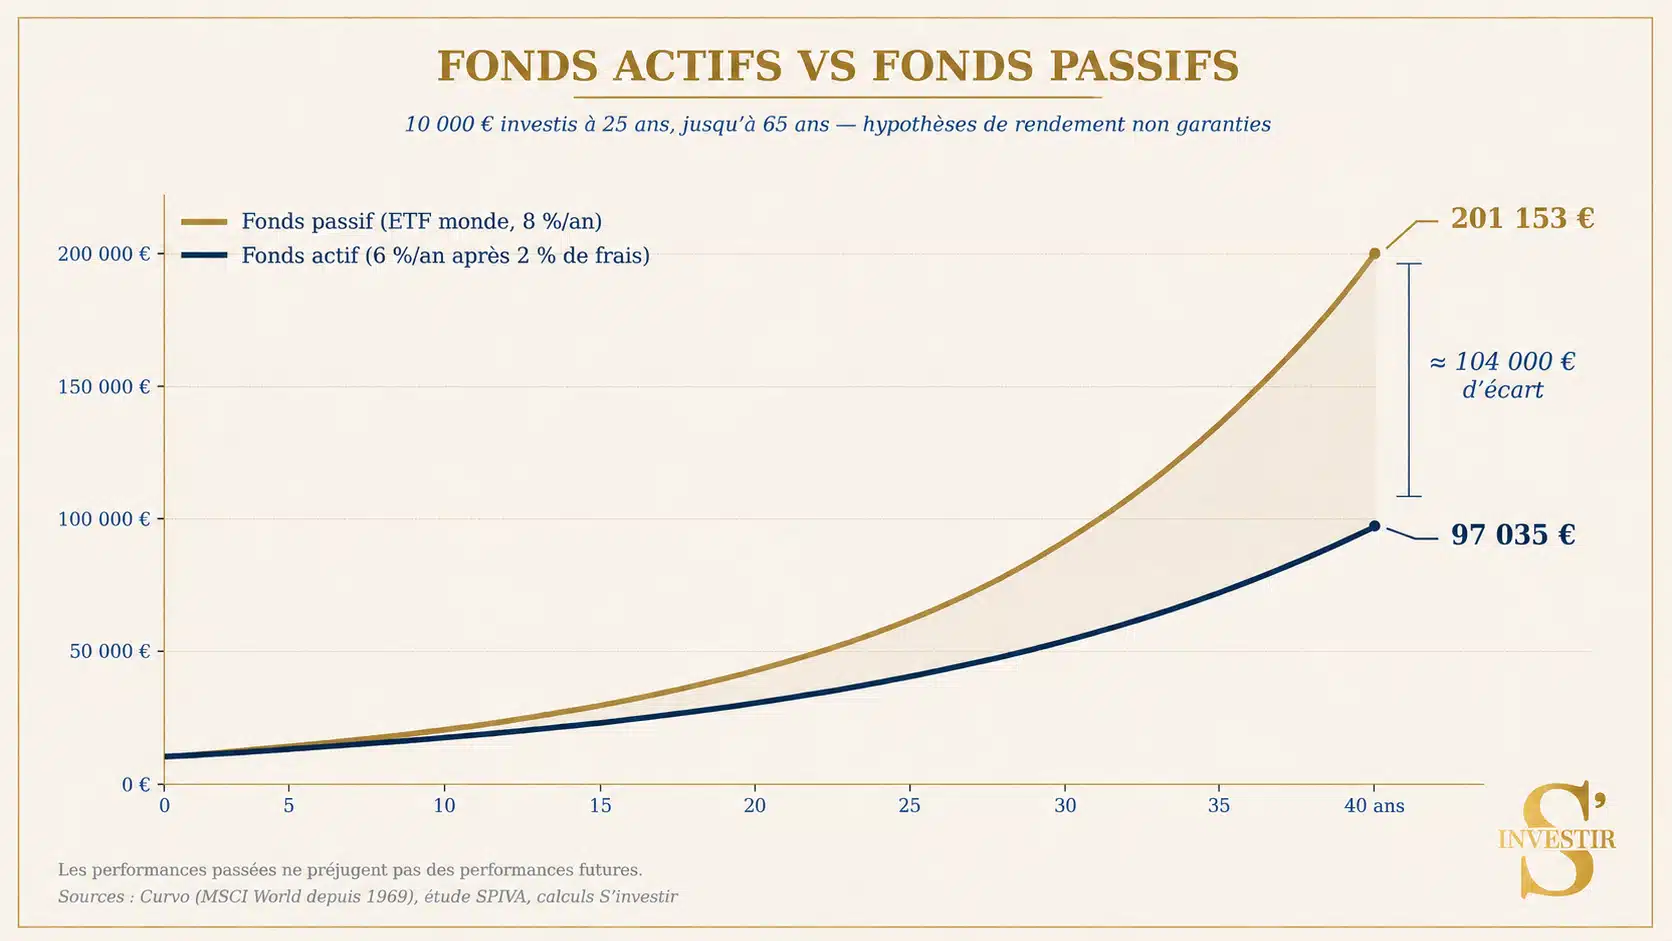
Un ETF monde ne fait pas « 8 % garantis », et certains gérants battent leur indice. Mais 2 % de frais annuels handicapent structurellement la gestion active : le gérant doit surperformer de 2 points chaque année, juste pour faire jeu égal avec l’indice.
Conseil de Matthieu
⚠️ Ces hypothèses de rendement ne sont pas garanties. Les performances passées ne préjugent pas des performances futures et ne constituent pas une garantie de rendement. Investir comporte un risque de perte en capital.
Mon avis sur le PER Carac
Le PER Carac est un très bon fonds en euros enfermé dans un contrat trop pauvre. Voici mon avis sur le PER Carac en quelques points.
1️⃣ Un fonds en euros parmi les meilleurs du marché. 4,00 % en 2024 et 4,05 % en 2025, soit près d’une fois et demie la moyenne du marché. Sur la période 2022-2025, il cumule 14,15 %, mieux que CORUM Euro.
2️⃣ Des frais d’entrée nuls et une gestion pilotée gratuite. 0 % sur les versements et 0 % de mandat en gestion profilée. Pour un acteur avec agences, c’est remarquable.
3️⃣ Un assureur très solide et un accompagnement humain. 308,9 % de ratio de solvabilité, une ouverture possible en agence, et un statut mutualiste sans actionnaires à rémunérer.
Maintenant, les limites, et elles sont sérieuses :
⚠️ Aucun ETF, aucune SCPI, et seulement 33 unités de compte. C’est le seul contrat de mon comparateur noté 0 / 5 sur ce critère. Vous ne pouvez construire ni poche actions passive, ni poche immobilière.
⚠️ Un contrat mal armé pour le long terme. Un PER reste bloqué jusqu’à la retraite : c’est précisément l’enveloppe où l’on veut du temps, des ETF et de l’immobilier. Ici, vous n’avez ni l’un ni l’autre.
⚠️ 0,90 % de frais annuels sur les unités de compte, soit près du double des meilleurs contrats. Et ces frais portent sur des fonds actifs, déjà chargés en frais de gestion.
⚠️ Pas d’option de rééquilibrage automatique, et un seul arbitrage gratuit par an pour corriger votre allocation.
👉 Mon verdict : le fonds en euros est très bon, et c’est le vrai point fort du contrat. Mais un PER est un placement de long terme, et sur ce terrain, l’offre ne suit pas. Votre épargne y reste bloquée jusqu’à la retraite : c’est exactement l’enveloppe dans laquelle vous devez pouvoir investir en ETF et en SCPI, pour faire travailler le temps en votre faveur.
Ici, ni l’un ni l’autre. L’univers se limite à 33 unités de compte sans aucun tracker, facturées 0,90 % par an, auxquelles s’ajoutent les frais des fonds eux-mêmes. Pour un contrat que vous garderez vingt ou trente ans, c’est éliminatoire selon moi.
Sa note globale ressort à 2,92 / 5, la dernière place des quinze contrats de mon comparateur, derrière le PER BNP Paribas (3,08 / 5). Un excellent moteur, monté sur un châssis qui ne suit pas.
⚠️ Les avantages présentés doivent être nuancés par les risques inhérents à l’investissement, notamment la perte en capital, la variabilité des revenus et une liquidité limitée. L’épargne d’un PER est en principe bloquée jusqu’à la retraite, hors cas de déblocage anticipé prévus par la loi.
⚠️ Toute décision d’investissement doit être prise après une analyse personnelle de votre situation financière, de vos objectifs patrimoniaux et de votre profil de risque.
Vous cherchez un contrat qui combine un bon fonds en euros et un univers d’investissement complet ? Le comparateur analyse 15 offres du marché sur ces deux critères.