Fortuneo propose un plan d’épargne retraite (PER) accessible et pensé pour préparer votre avenir sur le long terme. Mais que vaut réellement son offre aujourd’hui ? Ses frais sont-ils compétitifs ? Son fonds en euros est-il performant ? Les unités de compte sont-elles suffisamment variées ? Le contrat mérite-t-il véritablement sa place parmi les meilleurs plans d’épargne retraite disponibles sur le marché ? Est-ce que les rendements du PER de Fortuneo sont intéressants ?
Dans cet avis, j’analyserai en détail ses frais, son fonds en euros, ses unités de compte, ses ETF, ses SCPI et ses principaux avantages. L’objectif est simple : vous aider à savoir si le PER Fortuneo correspond à votre profil ou si une autre solution est plus adaptée.
Le PER est un placement de long terme comportant des risques, notamment de perte en capital pour les supports en unités de compte. Les sommes investies sont en principe indisponibles jusqu’à la retraite, sauf cas de déblocage anticipé prévus par la réglementation. Les performances ne sont pas garanties et dépendent des conditions de marché.
Logo Fortuneo Banque
PER Fortuneo : ce qu’il faut retenir
Avant de vous donner en détail mon avis sur le PER Fortuneo, je vous invite à découvrir les principaux points forts et faibles de cette banque en ligne.
➕ Les avantages
➖ Les inconvénients
Frais très compétitifs : 0 % sur les versements et les arbitrages
Seulement 3 SCPI disponibles
Frais de gestion faibles : 0,50 %/an sur les unités de compte et 0,70 % sur le fonds en euros
Uniquement 85 % des loyers SCPI reversés
Accessible dès 100 €
Seulement 11 ETF
Fonds en euros performant, avec 3,20 % en 2025
Choix d’unités de compte plus limité que chez certains concurrents
Plus de 220 unités de compte disponibles
Pas de titres vifs disponibles
Présence d’ETF, fonds ISR et fonds thématiques
Garantie du fonds en euros pouvant être limitée à 99,3 %
Rééquilibrage automatique disponible
Avis clients corrects, mais pas exceptionnels
Application mobile et plateforme simple à utiliser
Moins adapté aux investisseurs recherchant une très large sélection de supports
Possibilité de regrouper PER, PEA, CTO, assurance vie et banque chez Fortuneo
Dans l’ensemble, le PER Fortuneo se distingue surtout par ses frais, son accessibilité et son fonds en euros. Son principal inconvénient est qu’il offre une variété de supports moins étendue que les PER les plus performants. Il fait partie des 17 meilleurs PER pour S’investir.
⚠️ Tout investissement comporte un risque de perte en capital, partielle ou totale.
Les frais sont clairement l’un des points forts du PER Fortuneo. Le contrat ne facture aucun coût additionnel sur les versements ni frais d’arbitrage.
Les types de frais
Les montants
Les frais de gestion sur le fonds en euros
0,70 %
Les frais de gestion sur les unités de compte
0,50 %
Les frais sur les versements
0 %
Les frais d’arbitrage
0 %
La gestion pilotée
+0,20 % (en supplément des frais de gestion)
Les encours de rente
0,80 %
Les achats et ventes d’ETF
0,10 %
👉 À savoir : le transfert d’un PER existant vers Fortuneo peut entraîner des frais de 1 % du capital transféré si votre ancien contrat a moins de cinq ans. Au-delà de cette durée, le changement est sans frais.
➕ Mon avis sur les frais du PER de Fortuneo est positif. La grille tarifaire est compétitive et l’absence de commissions sur les versements permet surtout d’investir chaque euro réellement versé.
Chez cette banque, il n’y a pas seulement le PER qui est attractif, il y a aussi le PEA Fortuneo. Cela peut être intéressant, car vous avez la possibilité de regrouper les différents produits proposés.
⚠️ Le PER est un placement de long terme comportant des risques, notamment de perte en capital pour les supports en unités de compte. Les performances ne sont pas garanties et dépendent des conditions de marché.
Attention, n’oubliez pas de prendre en compte les changements relatifs au PER depuis 2026, car ils ont directement des conséquences sur les épargnants. Les versements volontaires sur un PER sont déductibles du revenu imposable (jusqu’à 70 ans depuis janvier 2026). À la sortie, les gains supportent les prélèvements sociaux, donc le taux est passé à 18,6 % en 2026 pour le PER, alors que l’assurance vie reste à 17,2 %. Le fonctionnement est identique, quel que soit le contrat ; cela ne dépend pas de Fortuneo.
Conseil de Matthieu
Un fonds euros intéressant pour le plan épargne retraite Fortuneo
Le fonds en euros du PER Fortuneo constitue une solution intéressante pour sécuriser une partie de votre épargne retraite. Votre capital reste garanti à 99,3 %, voire 100 % au maximum.
Les rendements et la composition du fonds en euros
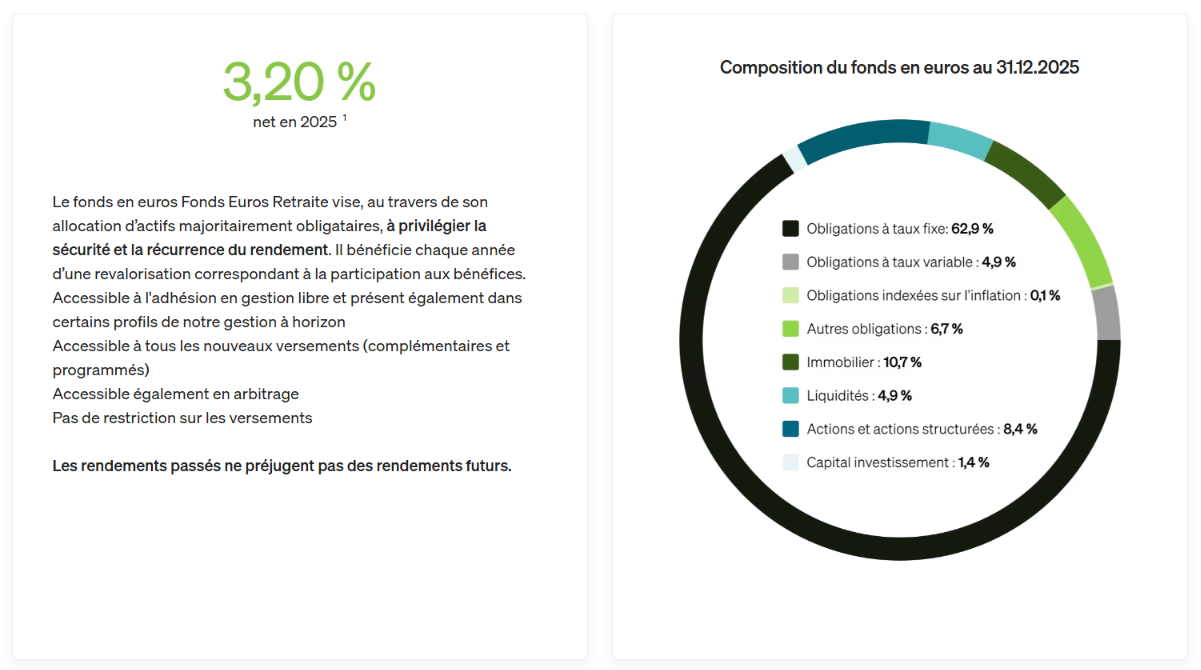
En ce qui concerne les rendements, le fonds en euros a servi 3,20 % net en 2024. Le pourcentage demeure identique pour l’année 2025. Il reste accessible en gestion libre et dans certains profils de gestion à horizon. Aucun plafond particulier ne s’applique aux nouveaux versements.
Source : Fortuneo Banque
Que nous apprend cette composition ? Il nous montre que le fonds en euros du PER Fortuneo repose principalement sur des obligations. Au 31 décembre 2025, elles représentent l’essentiel de son allocation, avec 62,9 % d’obligations à taux fixe. Le portefeuille comprend aussi 10,7 % d’immobilier, 8,4 % d’actions et produits structurés et 4,9 % de liquidités. Cette composition cherche surtout à privilégier la sécurité et la régularité du rendement.
Sur cinq ans, entre 2021 et 2025, sa performance nette cumulée atteint 10,95 %. C’est légèrement supérieur à la moyenne observée sur la période. Cette dernière étant de 10,85 %.
Autre bon point, aucune contrainte particulière n’apparaît pour accéder au fonds en euros. Vous gardez donc une certaine souplesse dans la répartition de votre épargne.
Mon avis sur le fonds en euros
Le fonds Euros est attrayant chez Fortuneo concernant le PER. Le rendement est solide, même si le niveau de garantie mérite d’être bien compris. En effet, cette dernière est indiquée à 99,3 %, avec une possibilité d’aller jusqu’à 100 % maximum. Cela signifie qu’il faut regarder les conditions exactes du contrat pour savoir quelle part du capital est effectivement couverte.
⚠️Le PER est un placement de long terme comportant des risques, notamment de perte en capital pour les supports en unités de compte. Les performances ne sont pas garanties et dépendent des conditions de marché. Il est donc nécessaire de bien comprendre le fonctionnement d’un PER et d’être conscient des risques avant de se lancer.
Les unités de compte proposées chez Fortuneo
Le PER Fortuneo possède plus de 220 unités de compte. Cette sélection permet de diversifier votre épargne au-delà du fonds en euros. Vous avez notamment accès à 11 ETF, ainsi qu’à des fonds ISR et des fonds thématiques. L’offre couvre donc plusieurs profils d’investisseurs. Fortuneo propose également 3 SCPI.
Les ETF (Exchange Traded Fund)
Le PER Fortuneo donne accès à 11 ETF. C’est un nombre limité mais la sélection est équilibrée. Vous retrouvez d’abord de grands indices d’actions internationales, comme le MSCI World, le S&P 500 ou le Nasdaq-100. Le CAC 40 permet aussi de cibler spécifiquement les entreprises de taille importante en France.
La gamme couvre également des zones plus précises. Un ETF suit les marchés émergents, tandis qu’un autre offre la possibilité d’investir sur les sociétés japonaises du TOPIX les plus influentes. Vous pouvez donc compléter une exposition mondiale avec des allocations géographiques plus précises.
Fortuneo propose quelques ETF thématiques. On retrouve notamment un fonds consacré à l’eau et un ETF orienté vers les sociétés internationales distribuant des dividendes. Cela vous donne l’occasion de construire une allocation un peu plus personnalisée.
La diversification ne s’arrête pas aux actions. Un ETF donne accès aux obligations d’entreprises en euros. Un ETC permet également de s’exposer au cours de l’or, avec une couverture contre les variations euro/dollar.
👉 La sélection reste limitée avec seulement 11 supports. En revanche, elle couvre déjà plusieurs besoins essentiels pour bâtir un portefeuille bien équilibré à long terme.
⚠️ L’investissement en actions et via des ETF comporte un risque de perte en capital lié aux fluctuations des marchés financiers. La valeur des investissements peut évoluer à la hausse comme à la baisse en fonction du contexte économique, géopolitique et des marchés.
Les SCPI (Sociétés Civiles de Placement Immobilier)
Source : Fortuneo Banque
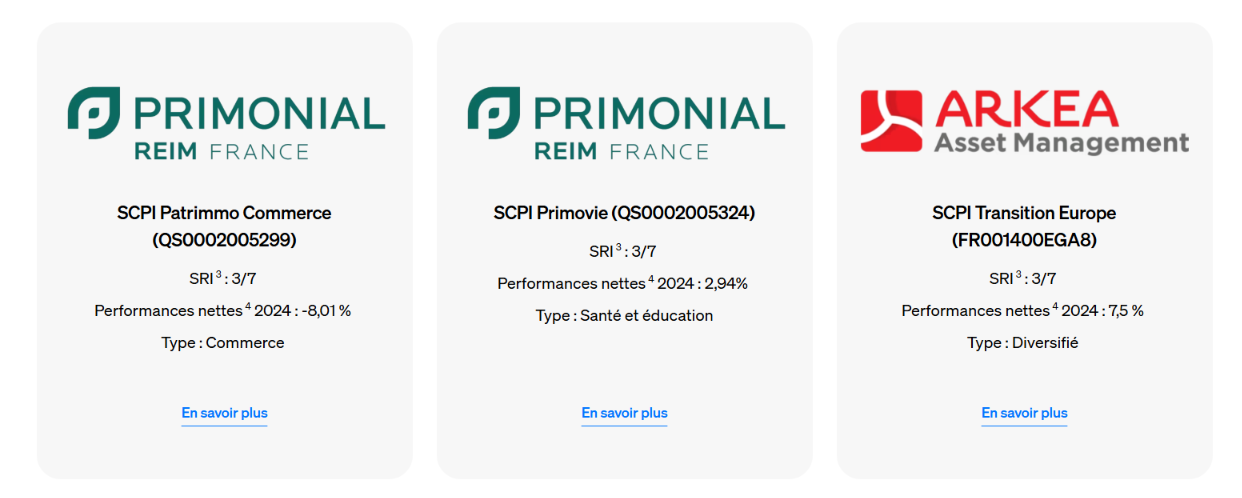
🏢 Du côté de l’immobilier, le PER Fortuneo propose seulement 3 SCPI, ce qui limite le choix face aux contrats les mieux fournis. Vous découvrez Patrimmo Commerce, experte en commerce, Primovie, centrée sur la santé et l’éducation, et Transition Europe, offrant une gamme de services plus large.
Leurs performances en 2024 sont très différentes. Patrimmo Commerce affiche -8,01 %, contre 2,94 % pour Primovie et 7,5 % pour Transition Europe. Les trois présentent un SRI (Synthetic Risk Indicator) de 3/7, soit un niveau de risque intermédiaire. Il faut aussi garder en tête que Fortuneo ne reverse que 85 % des loyers des SCPI. L’offre immobilière demeure donc intéressante pour diversifier, mais elle constitue clairement l’un des points faibles du contrat.
En revanche, une option de rééquilibrage automatique est disponible. Elle facilite le maintien de la répartition choisie entre vos différents supports.
👉 Mon avis global est que l’offre est variée, mais elle reste limitée, notamment sur les SCPI.
⚠️ L’investissement en SCPI comporte des risques, notamment un risque de perte en capital, de liquidité, de variation des revenus, ainsi qu’un risque lié au contexte économique et immobilier. La diversification ne permet pas d’éliminer ces risques.
Avis des utilisateurs du PER de Fortuneo
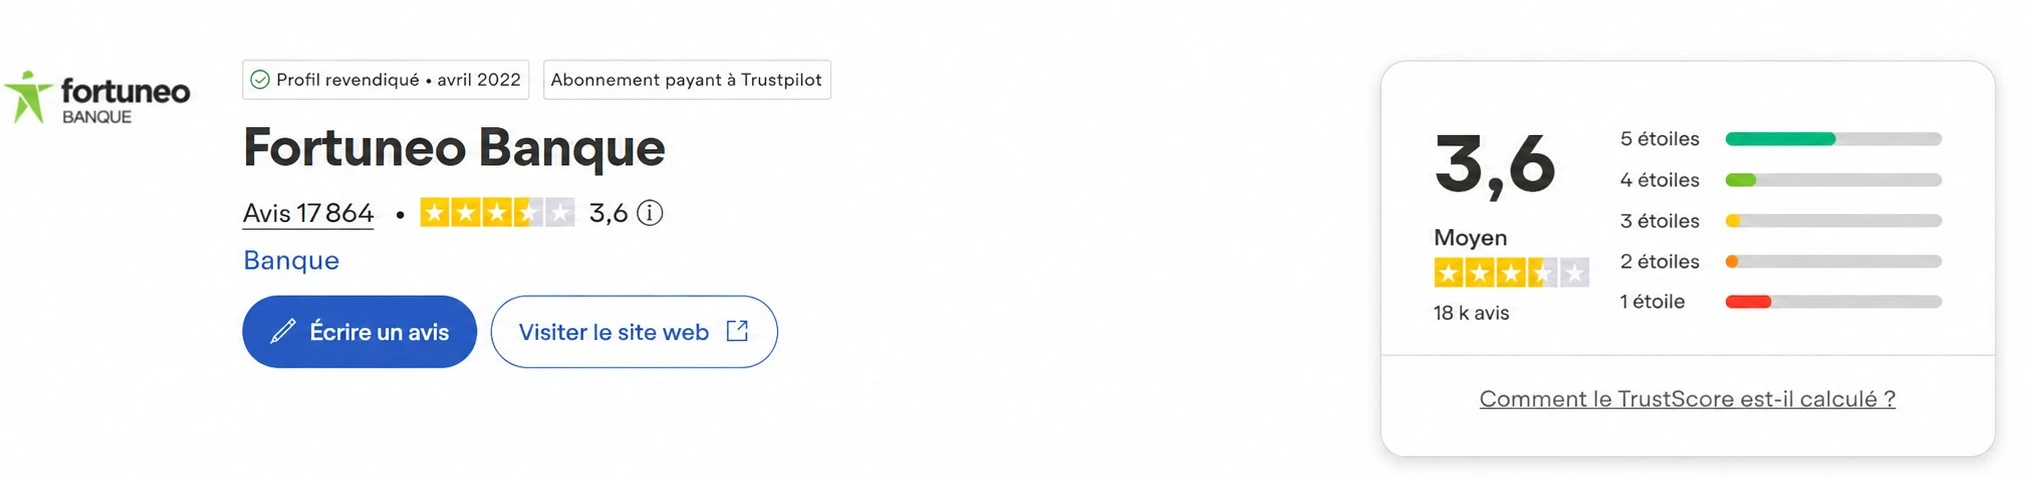
Source : Trustpilot
Les avis sur Fortuneo sont globalement positifs. La banque affiche une note de 3,6/5 sur Trustpilot, avec près de 17 900 commentaires.
Les utilisateurs semblent notamment apprécier une plateforme simple à prendre en main. Fortuneo propose aussi plusieurs moyens de contact, dont le téléphone, le chat et le formulaire en ligne.
⚠️ Il faut toutefois rester prudent. Ce sont les avis sur Fortuneo Banque dans son ensemble, et pas uniquement le PER Fortuneo. Ils donnent donc surtout une indication sur l’expérience client globale. Pour juger le PER lui-même, il est préférable de regarder les frais, les supports disponibles et les performances.
Fortuneo PER vs Linxea
Ce tableau est établi en fonction du comparateur PER de S’investir.
Les critères
PER Fortuneo
Linxea Spirit PER
Avantage
Versement minimum
100 €
500 €
Fortuneo
Frais sur les versements
0 %
0 %
Égalité
Frais de gestion UC
0,50 %/an
0,50 %/an
Égalité
Fonds euros 2025
3,20 %
3,08 %
Fortuneo
Unités de compte
+220
+930
Linxea
ETF
11
209
Linxea
SCPI
3
21
Linxea
Loyers SCPI reversés
85 %
100 %
Linxea
Application mobile
Oui
Non
Fortuneo
Note Globale
4,13/5
4,88/5
Linxea
Le PER Fortuneo est plus accessible et particulièrement simple à utiliser, avec un très bon fonds en euros.
Cependant, le plan d’épargne retraite (PER) de Linxea Spirit se distingue nettement par la variété de ses options d’investissement. C’est plus de 930 unités de compte, 209 ETF et 21 SCPI qui changent clairement la donne.
👉 Pour un individu souhaitant diversifier considérablement son portefeuille, Linxea Spirit PER prend donc l’avantage. Le plan épargne retraite Fortuneo reste davantage adapté à ceux qui recherchent simplicité et accessibilité.
⚠️ Tout investissement comporte un risque de perte en capital, partielle ou totale.
En bref, mon avis sur le PER Fortuneo est positif. En effet, c’est une solution convaincante pour préparer votre retraite sans multiplier les frais. Son accessibilité dès 100 € constitue aussi un vrai avantage.
J’apprécie particulièrement ses frais réduits, son fonds en euros performant et la simplicité de son fonctionnement. L’offre conviendra bien aux épargnants qui recherchent un contrat clair.
La principale limite concerne le choix des supports. Avec seulement 11 ETF et 3 SCPI, Fortuneo reste moins complet que certains concurrents.
Ce PER reste une très bonne option si vous privilégiez la facilité d’utilisation, les frais bas et une gamme de produits suffisamment diversifiée. Les investisseurs plus exigeants pourront toutefois préférer une formule plus riche en unités de compte. Si c’est votre cas, je vous invite à consulter les comparateurs de S’investir. Ils vous permettront de découvrir mon analyse sur 17 PER, ce qui vous aidera à faire un choix éclairé !
⚠️ Tout investissement comporte un risque de perte en capital, partielle ou totale.
Nous répondons à vos questions les plus fréquentes !
Le PER Fortuneo est-il intéressant ?
Oui, le PER Fortuneo présente plusieurs atouts. Il combine des frais réduits, un fonds en euros performant et un versement minimum accessible de 100 €.
Il convient surtout aux personnes qui souhaitent mettre de l’argent de côté et qui recherchent un contrat simple, avec suffisamment de supports pour diversifier leur épargne. Son principal défaut reste une offre moins large que certains concurrents.
Quel est le montant minimum pour ouvrir un PER Fortuneo ?
Vous pouvez ouvrir un PER Fortuneo avec un premier dépôt de 100 €. Ce seuil est relativement faible pour un plan d’épargne retraite.
Cela permet de commencer à épargner progressivement, sans immobiliser immédiatement une somme importante. Vous pourrez ensuite effectuer d’autres versements selon votre capacité d’épargne.
Quels sont les frais du PER Fortuneo ?
Le contrat ne facture aucuns frais sur les versements ni sur les arbitrages. C’est un avantage important, car l’intégralité des sommes versées peut être investie.
Les frais de gestion atteignent 0,50 % par an sur les unités de compte. En gestion pilotée, des frais supplémentaires de 0,20 % par an s’appliquent.
Quel est le rendement du fonds en euros du PER Fortuneo ?
Le fonds en euros du PER Fortuneo a servi un rendement net de 3,20 % en 2025. Il avait déjà atteint le même niveau en 2024.
Sur la période 2021-2025, sa performance nette cumulée s’élève à 10,95 %. Le fonds constitue donc l’un des points forts du contrat.
Il faut tout de même rester vigilant, car les performances passées ne garantissent toutefois pas les performances futures.
Quelles unités de compte sont disponibles sur le PER Fortuneo ?
Le PER Fortuneo propose plus de 220 unités de compte pour diversifier votre épargne. Vous retrouvez notamment des fonds actions, obligataires, ISR et thématiques.
Le contrat donne aussi accès à 11 ETF, dont certains suivent le MSCI World, le S&P 500 ou le Nasdaq-100. La sélection couvre également les marchés émergents et le Japon.
Du côté de l’immobilier, Fortuneo vous présente 3 SCPI : Patrimmo Commerce, Primovie et Transition Europe. Le choix reste limité, avec 85 % des loyers reversés.
L’offre est donc assez complète pour un investisseur classique, mais elle est moins fournie que celles des PER les plus généreux du secteur.
Le capital est-il garanti sur le PER Fortuneo ?
Cela varie en fonction des supports choisis. La partie investie sur le fonds en euros bénéficie d’une garantie du capital pouvant atteindre 100 % selon les conditions.
En revanche, le capital placé sur les unités de compte n’est pas garanti. Leur valeur peut évoluer à la hausse comme à la baisse.
Votre niveau de risque dépend donc directement de la répartition entre fonds en euros et unités de compte.
Peut-on gérer son PER Fortuneo depuis une application mobile ?
Oui. Fortuneo dispose d’une application permettant de suivre vos différents produits depuis votre smartphone.
C’est particulièrement pratique si vous détenez également un compte bancaire, un PEA (Plan d’Épargne en Actions) ou une assurance-vie chez Fortuneo. Vous pouvez ainsi centraliser une bonne partie de votre épargne au même endroit.
Quelle banque propose le meilleur PER ?
Selon mon comparatif, Linxea Spirit PER arrive en tête avec une note de 4,88/5. Il se distingue surtout par la richesse de son offre d’investissement.
Le contrat vous présente plus de 930 unités de compte, dont 209 ETF et 21 SCPI. Les loyers des SCPI sont également reversés à 100 %.
Le PER Fortuneo demeure très compétitif, notamment grâce à ses frais réduits, son accessibilité et son fonds en euros. Il conviendra davantage aux épargnants qui recherchent une solution simple à gérer.
Pour un investisseur souhaitant disposer d’un choix très large de supports, Linxea Spirit PER reste toutefois ma préférence.
Investir comporte des risques : S’investir n’est pas responsable de la qualité des produits ou services présentés sur cette page et ne pourrait être tenu responsable, directement ou indirectement, par tout dommage ou perte causés suite à l’utilisation d’un bien ou service mis en avant dans cet article. Les investissements liés aux cryptoactifs, aux actions ou autre sont risqués par nature, les lecteurs doivent faire leurs propres recherches avant d’entreprendre toute action et n’investir que dans les limites de leurs capacités financières. Cet article ne constitue pas un conseil en investissement.
Ce qu’il faut savoir sur les liens d’affiliation : cette page présente des services ou des produits relatifs aux investissements. Certains liens présents dans cet article sont affiliés. Cela signifie que si vous achetez un produit ou que vous vous inscrivez sur un site depuis cet article, le partenaire nous reverse une commission. Cela permet à S’investir de financer son travail. Ce qui nous permet de continuer à vous proposer des contenus utiles. Il n’y a aucune incidence vous concernant et vous pouvez même obtenir un bonus en utilisant nos liens.
J’ai suivi d’autres formations en investissement et il n’y a aucune comparaison : le niveau de connaissance qu’on acquiert grâce aux différents experts et la pédagogie de Matthieu est sans commune mesure. Expérience extra, aucun regret et je n’ai besoin d’aucune autre formation !
5 étoiles de Hugo
Hyper complet !
Je n’ai plus besoin d’autre chose pour mes finances. J’ai constitué un portefeuille d’ETF bien plus performant, j’ai choisi de meilleurs placements et de meilleures assurances-vie. En faisant une simulation, on parle
5 étoiles de Chloé
Incontournable !
Bientôt un an et déjà +24% sur mon portefeuille ! Même en période de baisse de marché, la stratégie se distingue par sa solidité