Vous avez des liquidités qui dorment sur votre compte courant, sans rien rapporter, et vous ne savez pas comment les placer sans prendre de risques ? Comme beaucoup, vous cherchez une solution sécurisée pour faire travailler votre argent, mais vous vous demandez si les fonds monétaires valent vraiment le coup. Pas facile d’y voir clair quand on est submergé d’informations contradictoires et de placements qui promettent tout et n’importe quoi.
Les fonds monétaires pourraient bien être la réponse à vos besoins : ils allient sécurité, liquidité rapide et rendement légèrement supérieur à un compte courant classique. Mais attention, il y a des critères à prendre en compte et des pièges à éviter pour ne pas être déçu. Dans cet article, je vais vous expliquer tout ce que vous devez savoir sur les fonds monétaires : leur fonctionnement, leurs avantages, leurs limites, et comment choisir celui qui vous correspond.
Le contenu de cet article est fourni à titre informatif. Il ne saurait être assimilé à un conseil en investissement personnalisé. Les placements financiers comportent des risques, dont un risque de perte en capital.
Conseil de Matthieu
Fonds monétaires : l’essentiel en septembre 2026
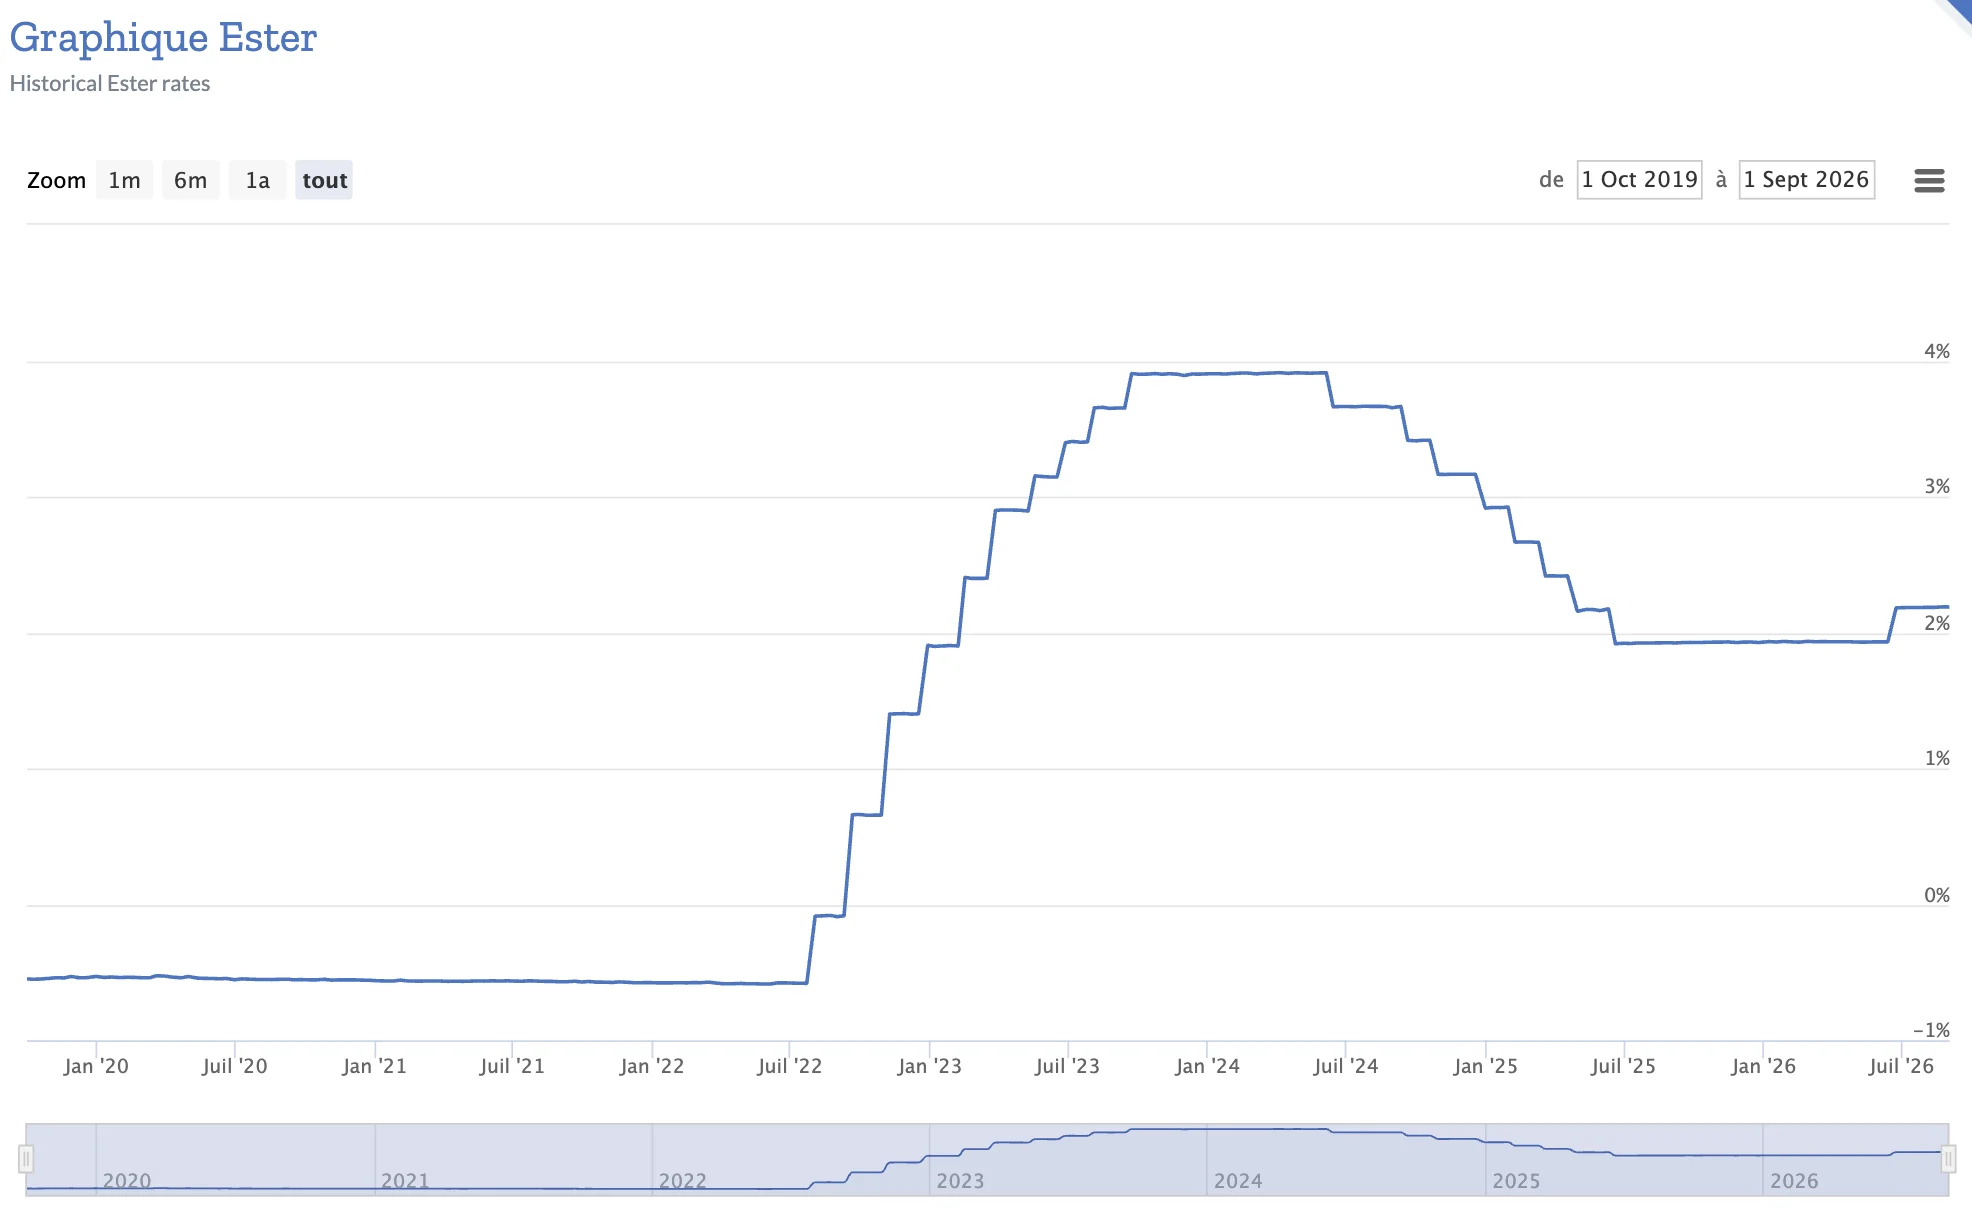
- Un fonds monétaire suit l’€STR, le taux à court terme de la zone euro. Il s’établit autour de 2,19 % fin août 2026.
- Depuis la hausse des taux de la BCE du 17 juin 2026 (facilité de dépôt à 2,25 %), un bon fonds monétaire rapporte de nouveau plus que le Livret A, rémunéré 1,70 % depuis le 1er août 2026. Attention : le Livret A est net d’impôt, pas le fonds monétaire.
- Avec une inflation à 2,4 % sur un an en août 2026 (Insee), le rendement réel reste négatif dans les deux cas.
- Trois fonds à connaître selon l’enveloppe : AXA PEA Régularité C (PEA, 0,23 % de frais), AXA Court Terme AC (assurance-vie, 0,13 %), Amundi Smart Overnight Return (ETF, 0,10 %, le moins cher de la sélection).
- L’horizon reste le court terme : quelques semaines à quelques mois, pour une trésorerie en attente de réinvestissement.
Données au 3 septembre 2026. Les taux monétaires évoluent en continu : ce rendement n’est pas garanti et suivra à la baisse une éventuelle détente de la BCE.
Définition et fonctionnement d’un fonds monétaire
Les fonds monétaires, c’est quoi ? Imaginez un panier dans lequel plusieurs investisseurs placent leur argent, et ce panier est ensuite utilisé pour réaliser des placements très sûrs, à court terme. Ces placements génèrent des petits rendements tout en gardant une stabilité maximale.
Les fonds monétaires appartiennent à la catégorie des placements financiers peu risqués. Leur objectif principal ? Protéger votre capital tout en générant de la liquidité. Autrement dit, votre argent est en sécurité, et vous pouvez le récupérer facilement si vous en avez besoin.
Les fonds monétaires fonctionnent grâce à une stratégie d’investissement simple, mais rigoureuse :
- Placements à court terme : l’argent collecté est investi dans des produits financiers très sécurisés, comme des bons du Trésor (émis par les États) ou des certificats de dépôt (proposés par les banques).
- Sécurité et liquidité : ces produits arrivent à échéance rapidement (quelques jours à quelques mois), ce qui garantit que le capital reste disponible presque en continu. C’est idéal pour les investisseurs qui souhaitent une solution temporaire pour placer leurs liquidités.
- Des rendements modestes : les gains sont plus faibles que sur des placements plus risqués, mais c’est le prix à payer pour la tranquillité. Le but n’est pas de multiplier vos économies, mais de les préserver tout en évitant les mauvaises surprises.


Les critères à prendre en compte pour choisir un fonds monétaire
Choisir un fonds monétaire ne se fait pas au hasard. Pour vous assurer que votre argent est bien placé, il existe plusieurs critères essentiels à examiner. Voici les principaux points à considérer pour faire le bon choix.
Les performances passées
Les performances passées d’un fonds monétaire donnent une première idée de sa capacité à générer des rendements. Même si elles ne garantissent pas les résultats futurs, elles permettent de comparer différents fonds entre eux. Regardez l’évolution de la performance sur plusieurs périodes (1 an, 3 ans, 5 ans) pour identifier les fonds les plus réguliers. C’est un peu comme vérifier les notes d’un élève avant de lui confier une mission importante.
⚠️ Les performances passées ne préjugent pas des performances futures et ne constituent pas une garantie de rendement.
Les frais
Les frais sont souvent négligés, et pourtant, ils peuvent grignoter une partie de vos gains. Deux types de frais sont à surveiller : les frais d’entrée et de sortie, qui sont prélevés lorsque vous investissez ou récupérez votre argent, et les frais de gestion annuels, qui rémunèrent les professionnels chargés de gérer le fonds. Moins les frais sont élevés, plus vos rendements seront préservés. Une vigilance nécessaire pour ne pas voir vos gains fondre comme neige au soleil.
La liquidité
La liquidité, c’est la capacité à récupérer rapidement votre argent. Un bon fonds monétaire doit permettre de disposer de vos fonds en quelques jours, voire en quelques heures. C’est ce qui en fait une solution idéale pour placer des liquidités sans immobiliser votre capital.
Le profil de risque
Même si les fonds monétaires sont considérés comme des placements sûrs, le risque zéro n’existe pas. Certains fonds investissent dans des titres plus solides, mais moins rémunérateurs, tandis que d’autres prennent un peu plus de risques pour améliorer la performance. Évaluez votre tolérance personnelle au risque : préférez-vous un rendement modeste, mais sécurisé, ou acceptez-vous une légère prise de risque pour espérer gagner un peu plus ?
La réputation de l’émetteur
Enfin, la réputation de l’émetteur du fonds est un critère essentiel. Il s’agit de vérifier que la société de gestion est reconnue pour son sérieux et sa stabilité. Pour cela, renseignez-vous sur son historique, sa solidité financière et les avis d’autres investisseurs.
En gardant ces critères en tête, vous pourrez choisir le fonds monétaire qui correspond le mieux à vos besoins et à vos objectifs.
Les différents types de fonds monétaires disponibles
Tous les fonds monétaires ne se ressemblent pas. Selon vos objectifs, votre horizon d’investissement ou encore votre appétit pour le risque, vous aurez le choix entre plusieurs variantes. Découvrons ensemble les principales options disponibles.
Le fonds monétaire classique
Le fonds monétaire classique est la version la plus courante et la plus prudente. Ici, l’accent est mis sur la sécurité et la liquidité. Les gestionnaires investissent principalement dans des titres de créance à court terme, comme des bons du Trésor ou des certificats de dépôt. L’objectif ? Préserver votre capital tout en offrant une petite rémunération régulière.
Les fonds monétaires dynamiques
Plus audacieux, les fonds monétaires dynamiques cherchent à booster légèrement la performance. Pour y parvenir, ils peuvent investir dans des titres plus diversifiés, voire dans des obligations à court terme présentant un peu plus de risque. Bien que leur rendement soit potentiellement plus élevé que celui des fonds classiques, il y a aussi une part de volatilité à accepter. Ce type de fonds s’adresse aux investisseurs qui sont prêts à prendre une petite marge de risque pour obtenir un rendement plus intéressant. C’est un compromis entre prudence et ambition.
Les fonds monétaires en devise
Les fonds monétaires en devise fonctionnent sur le même principe que les fonds classiques, mais ils investissent dans des titres libellés en devises étrangères (dollars, yens, etc.). Ce type de fonds peut être intéressant pour diversifier les devises. Toutefois, il faut rester vigilant : les variations de devises peuvent influencer les rendements, à la hausse comme à la baisse.
En fonction de vos besoins et de votre profil d’investisseur, chaque type de fonds monétaire a ses atouts. Le choix dépendra principalement de votre priorité : sécurité, dynamisme ou diversification internationale.
Les avantages et les inconvénients des fonds monétaires
Les fonds monétaires offrent une solution intéressante pour les investisseurs en quête de sécurité, mais ils comportent également quelques limites. Voici un aperçu structuré des points forts et des faiblesses à prendre en compte.
Les avantages des fonds monétaires
Un faible risque
Les fonds monétaires sont conçus pour protéger votre capital. Grâce à des investissements réalisés sur des produits financiers très sûrs à court terme, le risque de perte est minimal. C’est un placement rassurant pour ceux qui privilégient la sécurité avant tout.
Une liquidité rapide
L’un des principaux atouts des fonds monétaires, c’est leur accessibilité immédiate. Vous pouvez récupérer votre argent en quelques jours seulement, ce qui en fait un placement pratique pour faire face à des besoins ponctuels ou des imprévus financiers.
Un rendement supérieur à un compte courant classique
Un compte courant ne rapporte rien, par construction. Un fonds monétaire, lui, suit l’€STR : autour de 2,19 % fin août 2026, avant frais et fiscalité. Si votre Livret A est au plafond et que votre LDDS l’est aussi, c’est une piste sérieuse pour le surplus, à condition d’avoir en tête que ce rendement est brut et qu’il n’a rien de garanti. Évidemment, il s’agit-là d’une option sur le très court terme. Si vous n’avez pas besoin de disposer de cet argent rapidement, d’autres options plus intéressantes s’offrent à vous.
Les limites des fonds monétaires
Un rendement limité
Si les fonds monétaires sont sécurisés, ils offrent en contrepartie des rendements bien inférieurs à ceux des placements plus dynamiques, comme les actions, les ETF ou les obligations à long terme. Ils ne conviennent donc pas aux investisseurs cherchant une forte croissance de leur capital.
Une exposition aux risques faibles, mais présents
Même avec leur sécurité, les fonds monétaires ne sont pas complètement à l’abri. L’inflation, par exemple, peut grignoter le pouvoir d’achat des rendements perçus. De plus, des variations des taux d’intérêt peuvent influencer les performances.
En d’autres termes, les fonds monétaires sont idéaux pour placer son argent en toute sérénité sur une courte période. Mais pour un rendement plus ambitieux, d’autres options seront plus adaptées.
| Avantages | Inconvénients |
|---|---|
| Placement peu risqué | Une exposition au risque faible, mais présente |
| Un rendement supérieur à celui d’un compte-courant classique | Un rendement limité |
| Bonne liquidité |
Quel rendement attendre d’un fonds monétaire en 2026 ?
Un fonds monétaire ne promet pas un taux. Il suit l’€STR, le taux auquel les banques de la zone euro se prêtent de l’argent au jour le jour, et vous reverse cette performance diminuée des frais de gestion.
Fin août 2026, l’€STR tourne autour de 2,19 %. Un fonds facturant entre 0,10 % et 0,25 % de frais vise donc environ 1,95 % à 2,10 % brut sur douze mois, si les taux restent à leur niveau actuel. C’est un « si » important : la BCE a relevé ses taux en juin 2026 après trois ans de baisses, et rien ne dit où ils seront dans six mois.
Depuis le 1er janvier 2026, la CSG sur les revenus du capital a augmenté de 1,4 point : les prélèvements sociaux sont passés de 17,2 % à 18,6 %, et le prélèvement forfaitaire unique de 30 % à 31,4 %. Sur un placement qui rapporte 2 %, ce point de fiscalité en plus se voit.
- Sur un compte-titres : la plus-value subit le prélèvement forfaitaire unique, désormais à 31,4 % (12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux). Un fonds à 2 % brut vous laisse environ 1,37 % net.
- Sur un PEA de plus de 5 ans : l’impôt sur le revenu ne s’applique pas, seuls les prélèvements sociaux à 18,6 % sont dus au retrait. Vous conservez environ 1,63 %.
- Sur une assurance-vie : les prélèvements sociaux sont restés à 17,2 %, le contrat a échappé à la hausse. Mais les frais de gestion sur les unités de compte, souvent 0,50 % à 0,60 % par an, viennent s’ajouter à ceux du fonds. Un support qui rapporte 2 % brut vous laisse plutôt 1,45 % avant même le rachat.
Autrement dit, aucune enveloppe ne permet aujourd’hui de faire mieux qu’un Livret A à 1,70 % net avec un fonds monétaire. Même le PEA, l’enveloppe la plus favorable ici, reste en dessous.
Face à un Livret A à 1,70 % net d’impôt et disponible à tout moment, le calcul est vite fait : tant que votre Livret A et votre LDDS ne sont pas au plafond, ils restent devant. Le fonds monétaire prend son intérêt ailleurs, et c’est son vrai usage : placer une trésorerie qui se trouve déjà dans un PEA, une assurance-vie ou un compte-titres, en attendant de la réinvestir.
⚠️ Les rendements indiqués sont des ordres de grandeur calculés à partir des taux en vigueur. Ils ne constituent ni une garantie ni une prévision.
Les meilleurs fonds monétaires en 2026
Pour vous aider à choisir le fonds monétaire adapté à vos besoins cette année, je vais vous présenter les meilleures options selon les différents supports d’investissement. Avec un PEA, un contrat d’assurance-vie ou un compte-titres, chaque solution offre des avantages spécifiques.
Les fonds monétaires éligibles au PEA
Voici une sélection de fonds monétaires éligibles au PEA pour 2026, chacun présentant des caractéristiques distinctes pour répondre à divers objectifs d’investissement.
Amundi Sérénité PEA
Amundi Sérénité PEA est un fonds conçu pour placer les liquidités en attente de réinvestissement dans le cadre d’un PEA. Il investit dans des titres éligibles au PEA et vise à offrir, sur un horizon de placement d’un mois, un rendement aligné sur le marché monétaire, l’€STR capitalisé. Ce fonds est le plus chargé en frais de la sélection PEA. En cas de forte baisse des taux courts, le rendement pourrait ne pas couvrir ces frais et la valeur liquidative baisserait.
- Code ISIN : FR0011408350
- Indice répliqué : €STR capitalisé
- Frais annuels : 0,64 %
À savoir : ce fonds fait partie de la sélection de fonds sans frais d’achat ni de vente proposée par le Boursomarkets de Boursobank.
Conseil de Matthieu
AXA PEA Régularité C
L’objectif de ce fonds est de reproduire la performance de l’€STR capitalisé, majoré de 8,5 points de base, après déduction des frais de gestion. Avec un horizon de placement recommandé de 3 mois, il s’adresse aux investisseurs recherchant une performance régulière avec une faible volatilité, adaptée aux exigences des placements PEA.
- Code ISIN : FR0000447039
- Indice répliqué : €STR capitalisé
- Frais annuels : 0,23 %
À savoir : ce fonds intègre la sélection de fonds sans frais d’achat ni de vente proposée par Fortuneo et Bourse Direct.
Conseil de Matthieu
Amundi PEA Euro Court Terme ETF
Cet ETF vise à répliquer la performance de l’indice Solactive €STR Overnight, qui reflète le marché monétaire de la zone euro. Le fonds propose une exposition synthétique à l’indice via un swap, ce qui permet de limiter les coûts. Avec un horizon d’investissement court et un ratio de frais maîtrisé, il est idéal pour les investisseurs recherchant une gestion passive.
- Code ISIN : FR0013346681
- Indice répliqué : Solactive €STR Overnight
- Frais annuels : 0,25 %
Les fonds monétaires en assurance-vie
Voici une sélection de fonds monétaires adaptés aux contrats d’assurance-vie en 2026.
AXA Court Terme AC
Ce fonds monétaire vise à surperformer l’€STR capitalisé sur un horizon de placement minimum d’un mois, tout en intégrant une approche d’investissement socialement responsable. Il investit principalement dans des titres de créance à court terme de haute qualité, offrant une solution de placement à faible risque pour les investisseurs recherchant une liquidité élevée.
- Code ISIN : FR0000288946
- Indice de référence : €STR capitalisé
- Frais annuels : 0,13 %
À savoir : ce fonds monétaire est disponible sur les contrats d’assurance-vie Linxea Spirit 2 et Lucya Cardif.
Conseil de Matthieu
Amundi Funds — Cash USD A2 USD (C)
Ce compartiment investit au moins 67 % de son actif en instruments du marché monétaire libellés en USD ou dans d’autres devises couvertes via des échanges de devises. Il vise à offrir des rendements comparables aux taux du marché monétaire américain, ce qui en fait une option intéressante pour les investisseurs souhaitant diversifier leur portefeuille en dollars américains.
- Code ISIN : LU0568621618
- Indice de référence : Taux des fonds fédéraux américains capitalisés
- Frais annuels : 0,46 %
À savoir : ce fonds monétaire est disponible sur les contrats d’assurance-vie Linxea Spirit 2.
Conseil de Matthieu
Amundi Smart Overnight Return UCITS ETF Acc (ex-Lyxor)
Anciennement commercialisé sous la marque Lyxor, cet ETF est passé chez Amundi et se négocie sous le ticker CSH2. Il vise à répliquer l’€STR capitalisé avec une volatilité très faible, via une réplication synthétique par swap. Avec 0,10 % de frais annuels, c’est le support le moins cher de cette sélection, et le plus gros du marché monétaire européen. Il est accessible aussi bien en assurance-vie que sur un compte-titres.
- Code ISIN : LU1190417599
- Indice de référence : €STR
- Frais annuels : 0,10 %
Les fonds monétaires sur compte-titres
Voici ma sélection de fonds monétaires disponibles via un compte-titres.
BNP Paribas Funds Euro Money Market I C
Ce fonds vise à offrir un rendement proche de celui du marché monétaire de l’euro à 3 mois en investissant dans des obligations et des titres de créance négociables d’émetteurs de qualité. Il est conçu pour les investisseurs recherchant une gestion prudente de leur trésorerie avec une liquidité élevée.
- Code ISIN : LU0102012688
- Indice de référence : Euribor 3 mois — 0,125 %
- Frais annuels : 0,21 %
Ce fonds est accessible sur les CTO d’Interactive brokers, de Bourse Direct et de Fortuneo.
Conseil de Matthieu
BNP Paribas Cash Invest
L’objectif de ce fonds est, sur une durée minimum de placement d’un jour, d’obtenir une performance nette de frais égale à celle de l’indice de référence du marché monétaire de la zone euro, l’€STR, diminuée des frais de gestion. Il convient aux investisseurs recherchant une gestion active de leur trésorerie avec une faible volatilité.
- Code ISIN : FR0007496047
- Indice de référence : €STR capitalisé
- Frais annuels : 0,24 %
Ce fonds est disponible sur les CTO de Bourse Direct et de Fortuneo.
Conseil de Matthieu
OFI INVEST ISR MONÉTAIRE A
Ce fonds a pour objectif de réaliser, sur la période de placement recommandée, une performance annuelle nette de frais supérieure à celle de l’indice €STR capitalisé, à travers une sélection de titres répondant à des critères ISR. Il s’adresse aux investisseurs souhaitant allier performance financière et engagement durable.
- Code ISIN : FR0007437546
- Indice de référence : €STR capitalisé
- Frais annuels : 0,26 %
| Fonds | ISIN | Indice répliqué | Frais annuels | Éligibilité |
|---|---|---|---|---|
| Amundi Sérénité PEA | FR0011408350 | €STR capitalisé | 0,64 % | PEA |
| AXA PEA Régularité C | FR0000447039 | €STR capitalisé | 0,23 % | PEA |
| Amundi PEA Euro Court Terme ETF | FR0013346681 | Solactive €STR Overnight | 0,25 % | PEA |
| AXA Court Terme AC | FR0000288946 | €STR capitalisé | 0,13 % | Assurance-vie |
| Amundi Funds — Cash USD A2 USD (C) | LU0568621618 | Taux des fonds fédéraux américains capitalisés | 0,46 % | Assurance-vie |
| Amundi Smart Overnight Return UCITS ETF Acc (ex-Lyxor) | LU1190417599 | €STR capitalisé | 0,10 % | Assurance-vie et CTO |
| BNP Paribas Funds Euro Money Market I C | LU0102012688 | Euribor 3 mois — 0,125 % | 0,21 % | CTO |
| BNP Paribas Cash Invest | FR0007496047 | €STR capitalisé | 0,24 % | CTO |
| OFI Invest ISR Monétaire A | FR0007437546 | €STR capitalisé | 0,26 % | CTO |
Les erreurs à éviter lorsqu’on choisit un fonds monétaire
Même si les fonds monétaires sont des placements sûrs et pratiques, certaines erreurs peuvent réduire leur efficacité. Voici les 3 principaux pièges à éviter pour faire un choix éclairé.
1. Ne pas comparer les frais ou les rendements
Il est facile de penser que tous les fonds monétaires se valent, mais ce n’est pas le cas. Les frais de gestion varient d’un fonds à l’autre et peuvent avoir un impact non négligeable sur vos gains, surtout lorsque les rendements sont déjà modestes. De même, vous devez comparer les performances passées, même si elles ne préjugent pas de l’avenir. Certains fonds parviennent à offrir un meilleur équilibre entre frais et rendement, et c’est là que la comparaison devient essentielle.
2. Confondre sécurité et absence totale de risque
Les fonds monétaires sont considérés comme des placements sécurisés, mais cela ne signifie pas qu’ils sont totalement sans risque. Il existe toujours une légère exposition à des facteurs comme les variations de taux d’intérêt ou encore des défaillances exceptionnelles sur les marchés. La sécurité est réelle, mais il est important de rester conscient que le risque zéro n’existe pas, même dans un placement de ce type.
3. Négliger l’impact de l’inflation sur le rendement réel
L’inflation est souvent l’ennemi silencieux des placements sécurisés. Même si votre fonds monétaire génère un petit rendement, si ce dernier est inférieur à l’inflation, votre pouvoir d’achat diminue. Prenons les chiffres d’aujourd’hui. En août 2026, l’inflation atteint 2,4 % sur un an selon l’Insee, tirée par les prix de l’énergie. Un fonds monétaire qui rapporte 2 % brut, soit environ 1,37 % net après le prélèvement forfaitaire unique, vous fait perdre un point de pouvoir d’achat sur l’année. Le capital ne bouge pas, mais il achète moins. C’est une erreur courante de ne pas prendre en compte ce facteur lorsque l’on choisit un fonds monétaire.
En évitant ces erreurs, vous pourrez tirer pleinement parti des avantages des fonds monétaires tout en vous assurant que votre argent est placé de façon optimale. Une approche réfléchie et informée reste la clé pour éviter les mauvaises surprises.
En bref, les fonds monétaires représentent une solution simple et sécurisée pour placer vos liquidités tout en préservant votre capital. Disponibles sur PEA, assurance-vie ou compte-titres, ils offrent des avantages concrets : un faible risque, une liquidité rapide et des rendements légèrement supérieurs à ceux d’un compte courant. Néanmoins, certaines erreurs peuvent réduire leur efficacité. Prenez le temps d’examiner les frais, les rendements et l’impact de l’inflation pour évaluer correctement la performance réelle de votre investissement. De plus, gardez à l’esprit que sécurité ne signifie pas absence totale de risque.
Enfin, pour réussir vos placements et éviter les mauvais choix, vous devez acquérir les bonnes connaissances. C’est pourquoi je vous invite à profiter dès maintenant de ma formation offerte en Bourse pour investir en toute confiance et faire fructifier vos finances efficacement.
⚠️ Toute décision d’investissement doit être prise après une analyse personnelle de votre situation financière, de vos objectifs patrimoniaux et de votre profil de risque.