


📢 Collaboration commerciale : sinvestir.fr perçoit une commission si vous ouvrez un compte via nos liens d’affiliation, sans surcoût pour vous.
Quel est le meilleur PER du marché en 2026 ? Lancé en 2019, le PER (Plan d’Épargne Retraite) a déjà séduit plus de 11 millions de Français avec 118,9 milliards d’euros d’encours (chiffre au 30 septembre 2024). Un succès qui s’explique notamment par l’avantage fiscal non négligeable qu’il confère : les versements que vous y effectuez sont déductibles de votre revenu imposable, dans la limite d’un certain plafond. Vous pouvez ainsi profiter d’une économie d’impôt jusqu’à plusieurs milliers d’euros par an pour les plus imposés.
Mais attention. Lorsque vous souhaitez ouvrir un PER, vous avez le choix parmi de nombreux contrats. Et ils sont loin d’être tous équivalents. Certains proposent une gamme très restreinte de supports accessibles malgré des frais canon. D’autres vous factureront des frais élevés, mais vous donneront accès à des fonds euros performants, et des supports en unités de compte (UC) variés. Il existe de bons, et de moins bons PER. Opter pour un « bon PER » peut faire une vraie différence sur plusieurs années, tant en matière de diversification que de performance. D’où l’importance de faire, d'emblée, le bon choix. Voilà comment est née mon idée de vous proposer un comparateur PER complet.
Les meilleurs PER en 2026
📌 Selon nous, les meilleurs PER sont :
- Linxea Spirit PER (voir l’offre), assuré par Spirica (Crédit Agricole), le plus complet et le moins cher : 0,50 % de frais sur les unités de compte, 0,20 % en gestion pilotée, 209 ETF, 28 SCPI avec 100 % des loyers reversés, et la liberté d’investir jusqu’à 100 % en fonds euros.
- Meilleurtaux Liberté PER (voir l’offre), également assuré par Spirica, quasi-équivalent avec une application mobile en plus : même fonds euros PER Nouvelle Génération, et le leadership du marché sur le Private Equity (13 fonds) et l’ISR (155 fonds).
- PER Placement-direct (voir l’offre), assuré par SwissLife, le plus adapté aux profils dynamiques : plus de 900 unités de compte, 13 SCPI à 100 % des loyers, un accès rare aux matières premières, et un fonds euros dont le rendement progresse avec l’exposition en UC (jusqu’à 3,25 %).
💡 Ce classement reflète notre analyse à un instant donné, issue de nos tests et de nos relevés tarifaires. Il ne s’agit pas d’un verdict universel, mais d’un guide pour orienter votre choix selon votre profil.
Conseil de Matthieu
Meilleur PER : les critères de sélection
Comment bien choisir votre PER ? Pour vous aider à prendre un choix éclairé, j’ai réalisé un PER comparatif épargne retraite avec une sélection de 17 PER. Pour rentrer dans cette sélection du meilleur PER, j’ai d’abord effectué une présélection selon 10 critères essentiels :
- la solidité de l’assureur du PER 💪 ;
- la fiabilité et la qualité du courtier distribuant le PER ;
- l’accessibilité du contrat (notamment le montant minimum pour y souscrire) ;
- le niveau de frais facturé (frais de gestion et frais de versement notamment) 🪙 ;
- la possibilité d’une gestion libre pour échapper aux frais parfois colossaux des gestions pilotées et ainsi touver le meilleur PER en gestion libre ;
- le niveau de rendement et la qualité du fonds euros proposé pour sécuriser une partie de votre capital ;
- le choix et la qualité des placements possibles en unités de compte, notamment la présence d’ETF ;
- la diversification possible, notamment en SCPI, en Private Equity et en obligations ;
- la qualité du service client (quand ça tourne mal, et même quand tout va bien et qu’on a besoin d’aide) ;
- l’ergonomie de la plateforme pour gérer vos investissements au quotidien.
Je vais vous apporter dans cet article toutes les informations nécessaires pour choisir le contrat qui vous correspond le mieux. Je vous donne également mes conseils et mon avis sur chaque Plan Épargne Retraite, avec des chiffres, des données précises, le tout toujours justifié. Vous voulez choisir en ayant le max d’info ? C’est ici.
Vous verrez que la plupart des offres citées dans cet article sont proposées par des courtiers en ligne, car il s’agit des distributeurs les plus compétitifs.
↪️ Voici ma sélection des 17 meilleurs PER du marché, par ordre alphabétique. Pour trouver le classement final et découvrir le meilleur Plan Épargne Retraite, je vous laisse lire la suite.
- BNP Paribas Multiplacements PER ;
- Corum PERLife ;
- Fortuneo PER ;
- Linxea Spirit PER ;
- Linxea Suravenir PER ;
- Lucya Abeille PER (ex Evolution PER) ;
- Meilleurtaux Liberté PER ;
- MIF retraite ;
- PER Caravel ;
- PER Goodvest ;
- PER Individuel Carac ;
- PER Nalo ;
- PER Matla ;
- PER Placement-direct ;
- PER Placement-direct Retraite ISR ;
- PER Ramify ;
- PER Yomoni Retraite+.
J’ai volontairement intégré dans ma sélection le PER Individuel Carac pour étudier un PER de mutuelle. Il s’agit d’une particularité, et il est intéressant de mieux voir les différences de philosophie et d’approche technique. En plus de ces 15 PER, j’ai aussi un bonus dans ma sélection 🎁 : le PER BNP Paribas Multiplacements. Est-ce le meilleur PER du marché ? Non. Il est un peu hors-concours. Il servira de point de comparaison pour les PER des banques traditionnelles de réseau, et ainsi mieux mettre en relief le retard pris par la majorité des établissements bancaires classiques sur le sujet.

Vous voulez tout de suite accéder à mon analyse synthétique sous forme de tableau ? Si vous n’avez pas le temps de lire cet article au complet, et de voir mon avis PER par PER, vous pouvez télécharger le tableau comparatif complet des meilleurs PER en cliquant ci-dessous. C’est totalement gratuit ⬇️.

L’accessibilité des contrats d’épargne retraite
Commençons par analyser les contrats sur leur accessibilité. Lorsque j’évoque l’accessibilité, je pense au ticket d’entrée (montant minimal à verser à l’ouverture) mais aussi à la simplicité de gestion (en ligne et/ou en agence) ou encore à des données comme l’année de création du PER, de son intermédiaire distributeur, etc. Tous ces éléments concourent pour moi à simplifier l’accès. Et plus c’est simple et facile d’ouvrir un PER, mieux c’est, non ?
L’année de création du distributeur
Regardons pour débuter l’année de création du distributeur. Il s’agit d’un élément important à prendre en compte, car celui-ci nous permet de déterminer l’expérience du courtier. Intéressons-nous aussi à l’assureur, et à la date de lancement du PER.
Pourquoi cette information qui peut paraître inutile ? Car certains plans retraite affichent des performances extraordinaires les premières années dans le but d’attirer un maximum de nouveaux clients. Puis, la plateforme augmente soudainement les frais et diminue la qualité du service proposé. L’expérience est ainsi un signe de maturité.
Voici les années de création de chaque intermédiaire :
- BNP Paribas, créé en 1822 ;
- Carac, inauguré en 1924 ;
- BoursoBank en 1989 ;
- Placement Direct et Meilleurtaux, fondés en 1999 ;
- Fortuneo est apparu en 2000 ;
- Linxea créé en 2001 ;
- Assurance-vie.com en 2010 ;
- Corum a été créé en 2011 ;
- Yomoni en 2015 ;
- Nalo fondé en 2017 ;
- Caravel inauguré en 2019 ;
- Goodvest créé en 2020 ;
- Ramify créé en 2021 ;
- MIF retraite en 2021.
Cela nous donne une répartition assez intéressante entre jeunes acteurs et entités référentes. Parmi les intermédiaires de ma liste, 7 d’entre eux ont plus de 20 ans d’expérience au moment de rédiger ces lignes. 4 ont moins de 10 ans.
Le ticket d’entrée des plans retraite
Bonne nouvelle, le ticket d’entrée de tous les PER est plutôt abordable. Pour 1 000 € maximum, vous pouvez ouvrir votre contrat d’épargne retraite. Voici les tickets d’entrée dans l’ordre croissant.
| Contrat | Ticket d’entrée |
|---|---|
| BNP Paribas Multiplacements PER | 30 € |
| Corum PERLife | 50 € |
| Fortuneo PER | 100 € |
| PER MATLA | 150 € |
| PER Goodvest | 300 € |
| Linxea Spirit PER | 500 € |
| Meilleurtaux Liberté PER | 500 € |
| MIF retraite | 500 € |
| PER Caravel | 500 € |
| PER Nalo | 500 € |
| Lucya Abeille PER | 500 € |
| PER Placement-direct | 900 € |
| PER Placement-direct Retraite ISR | 500 € |
| Suravenir PER | 1 000 € |
| PER Yomoni Retraite+ | 1 000 € |
| PER Individuel Carac | 1 000 € |
| PER Ramify | 1 000 € (Portefeuille Essentiel et Flagship) / 10 000 € (Portefeuille Elite) |
La solvabilité de l’assureur des placements retraite
La capacité de paiement de l’assureur est un critère clé à étudier, car il s’agit de la capacité de la compagnie à honorer ses engagements vis-à-vis de ses clients. Pour respecter la règlementation et la directive « Solvabilité II », cet indicateur doit être de 100 % minimum.
| Assureur | Distributeur | Contrat | Solvabilité |
|---|---|---|---|
| Abeille Assurances (ex : Aviva) (groupe Aéma) | Assurancevie.com | Lucya Abeille PER | 181 % |
| Apicil | Caravel | PER Caravel | 165 % |
| Nalo | PER Nalo | 165 % | |
| Ramify | PER Ramify | 184 % | |
| Carac | Carac | PER Individuel Carac | 294 % |
| Cardif | BNP Paribas | BNP Paribas Multiplacements PER | 163 % |
| Corum L’Epargne | Corum L’Epargne | Corum PERLife | 431 % |
| Generali | Goodvest | PER Goodvest | 227 % |
| Oradéa Vie (Société Générale Assurances) | BoursoBank | PER MATLA | 132 % |
| Spirica (filiale du Crédit Agricole) | Linxea | Linxea Spirit PER | 178 % |
| Meilleur Taux | Meilleurtaux Liberté PER | 178 % | |
| Yomoni | PER Yomoni Retraite+ | 178 % | |
| Suravenir (groupe Arkéa) | Fortuneo | Fortuneo PER | 284 % |
| Linxea | Suravenir PER | 284 % | |
| SwissLife | Placement Direct | PER Placement-direct | 215 % |
| MIF | MIF | MIF retraite | 229 % |
| UMR (Union Mutualiste Retraite) | Placement-direct | Placement-direct Retraite ISR | 309,8 % |
Toutes les offres présentes dans ce comparatif collaborent avec des assureurs ayant une capacité financière supérieure à 100 %. La plus faible est de 132 % pour la compagnie d’assurance Oradéa Vie (Société Générale Assurances), qui encadre le contrat PER Matla. La solvabilité d’assureur la plus élevée est de 431 % pour Corum L’Epargne. Cet élément important pour la fiabilité des contrats de PER est à retrouver dans mon comparatif détaillé, contrat par contrat (lien tout en bas de l’article pour le télécharger gratuitement).
La gestion libre et pilotée des plans d’épargne retraite
L’ensemble des contrats d’épargne retraite sélectionnés s’ouvrent et se gèrent 100 % en ligne. Meilleurtaux, BNP Paribas et Carac ont également des agences dans toute la France où vous pourrez ouvrir votre compte.
La gestion libre et pilotée est proposée par la majorité des contrats. On retrouve aussi de la gestion mixte ou encore de la gestion profilée. L’occasion de faire un petit rappel.
Je note que 4 contrats PER ne sont accessibles qu’en gestion pilotée, ce qui constitue selon moi un frein majeur. Il s’agit des offres de Yomoni ainsi que les offres PER Goodvest et PER Nalo. Tous les autres proposent a minima 2 modes de gestion.
Si vous êtes prêt à vous former 👩🎓 et que vous avez les compétences, je vous recommande sincèrement de prioriser la gestion libre. Vous limiterez les frais supplémentaires de gestion pilotée, ce qui vous permettra de profiter d’une performance bien meilleure.
Malgré tout, si vous préférez opter pour une gestion sous mandat, je vous invite à ouvrir un compte chez des robo-advisors (comme Yomoni ou Nalo), qui proposent d’investir en ETF.
En combinant 2 solutions complémentaires – un PER assurantiel et un PER bancaire – Yomoni se distingue comme le pionnier français proposant une double approche pour l’épargne retraite basée sur les ETF (fonds indiciels cotés).
Conseil de Matthieu – Yomoni donne le choix
Yomoni est le seul gestionnaire en France à permettre aux épargnants d’accéder à deux types de PER différents. Une flexibilité inédite pour la préparation de la retraite.
Les frais
En investissant via un plan d’épargne retraite, vous devez prêter attention aux frais 🪙, car ils sont très nombreux. Si vous ne les consultez pas, vous pourriez le payer cher à l’avenir. En effet, des frais trop importants réduisent fortement votre rendement global 📉 et ralentissent le mécanisme des intérêts composés.

⚠️ Les données présentées sont fournies à titre indicatif et ne garantissent pas les performances futures.
Au sein d’un PER, vous trouverez 8 types de frais :
- de versements ;
- d’arbitrage pour chaque mouvement interne au contrat ;
- de gestion en fonds euros ;
- de gestion en unités de compte (SCPI, ETF, fonds, titres vifs, etc.) ;
- d’arrérages ;
- supplémentaires en gestion déléguée ;
- des frais de dossier lors de l’adhésion ;
- des frais sur encours de rente.
Concernant les 2 derniers prélèvements, ceux-ci ne s’appliquent qu’à certains contrats retraite.
Les frais sur les versements du plan retraite
Commençons par les frais sur les versements. Aucun contrat ne facture ce type de prélèvements, excepté BNP Paribas qui prélève 2,50 % maximum. C’est sur ce type de critère que l’on constate le manque de compétitivité des établissements bancaires classiques 🏦. En effet, de nos jours, ces dépenses se font de plus en plus rares.
Les frais d’arbitrage du PER
Pareillement, les frais d’arbitrage sont de 0 % pour la majorité des contrats, excepté pour :
- la CARAC avec 1 arbitrage offert par an, puis 1 % de prélèvement ;
- BNP Paribas avec 1 % de frais au maximum.
On remarquera également que Linxea Spirit PER prend 0,06 % sur les ETF et que Linxea Suravenir PER et Meilleurtaux Liberté PER ponctionnent 0,10 % sur les ETF. Ces mêmes contrats facturent 0,06 % sur les titres vifs (c’est-à-dire les actions individuelles). Les frais des ETF étant très faibles, les courtiers essayent donc de se rémunérer autrement sur ces produits…
Les frais de gestion sur les fonds euros
Les frais de gestion sur les fonds euros varient considérablement d’un PER à l’autre, oscillant entre 0,50 % et 2 % maximum par an. Le PER MATLA se distingue avec les frais les plus bas à 0,50 %, tandis que plusieurs contrats proposés par Linxea (Spirit PER), Meilleurtaux Liberté et Yomoni Retraite+ affichent des frais maximum de 2 %. Cette différence s’explique souvent par les contraintes imposées sur le fonds euros : certains assureurs conditionnent l’accès au fonds euros à une allocation minimale en unités de compte.
La majorité des contrats se situe dans une fourchette de 0,60 % à 0,85 %. Notons que 2 PER (Goodvest, Yomoni Retraite) ne proposent pas de fonds euros classique, privilégiant une gestion 100 % en unités de compte ❌.
Les frais de gestion du fonds euros n’est pas le critère le plus pertinent pour analyser le fonds euros d’un PER. En effet, puisque le rendement du fonds euros est affiché net de frais, étudier l’historique de performance (voir plus bas) est plus pertinent pour analyser un fonds euros.
Conseil de Matthieu – Allez au-delà des frais de gestion
Les frais de gestion en unités de compte
Sur les unités de compte, les frais de gestion sont généralement plus compétitifs que sur les fonds euros, variant de 0 % à 0,90 % par an. L’offre Corum PERLife se démarque avec des frais à 0 %, un avantage rare sur le marché. Mais il y a des limites (vous allez le voir).
Les offres les plus attractives se concentrent entre 0,30 % et 0,50 %, avec notamment le PER Yomoni Retraite (0,30 %), le PER Goodvest (0,40 %), et plusieurs contrats à 0,50 % (Linxea Spirit, Meilleurtaux Liberté, MATLA, Fortuneo). La majorité des PER appliquent des frais de 0,60 %, ce qui reste très raisonnable.
Seuls 3 contrats dépassent ce seuil : BNP Paribas Multiplacements (0,70 %) encore lui, le PER Nalo (0,85 %) et le PER Individuel Carac (0,90 %). Ces frais sur UC sont cruciaux car ils impactent directement la performance à long terme de l’épargne investie en actions ou ETF, qui constituent généralement la majorité du capital d’un PER.
Les meilleurs PER sont souvent les contrats en ligne car ils ne facturent que peu de frais et offrent les meilleures opportunités de placement (ETF, SCPI, bon fonds euros). Les PER proposés par les banques souffrent d’une structure de frais calquée sur les pratiques historiques.
Conseil de Matthieu – En ligne, les frais sont réduits
Les frais d’arrérages propres aux contrats retraite
Les frais d’arrérages, également appelés frais sur versements de rente, sont prélevés lors de chaque versement de votre rente viagère au moment du départ à la retraite. Bien que souvent négligés lors du choix d’un PER, ces frais peuvent réduire significativement vos revenus pendant toute la durée de votre retraite.
L’analyse des 17 PER révèle une hétérogénéité marquée. 9 contrats ne facturent aucun frais sur les versements de rente, offrant ainsi un avantage considérable.
Les plus onéreux atteignent 3 % : PER Placement-direct et Lucya Abeille PER. Sur une rente mensuelle de 1 000 €, cela représente 30 € prélevés à chaque versement, soit 360 € par an.
Meilleur PER gestion pilotée : les frais
Vous l’avez peut-être déjà compris, je ne suis pas un grand amateur de la gestion pilotée. Mais je comprends que certains investisseurs puissent avoir envie de suivre cette voie. Alors, passons en revue les approches des différents contrats.
Les frais de gestion pilotée représentent le surcoût appliqué lorsque vous confiez la gestion de votre PER à un gestionnaire professionnel qui ajuste automatiquement l’allocation de votre épargne selon votre profil de risque et votre horizon de placement. Ces frais s’ajoutent aux frais de gestion classiques sur les fonds euros et les unités de compte.
Les frais de gestion pilotée sur le marché des PER varient considérablement, allant de 0,20 % à 1 % par an. Cette large amplitude reflète des stratégies commerciales et des niveaux de service différents.
👍 Les offres les plus compétitives se situent entre 0,20 % et 0,30 % par an. 3 contrats se partagent la première place avec des frais de seulement 0,20 % : Linxea Spirit PER et Fortuneo PER. Le PER MATLA propose 0,37 % et le Suravenir PER 0,30 %.
👎 Les offres les plus onéreuses dépassent 0,70 % par an. Le PER Yomoni Retraite+ facture 0,70 %, le PER Placement-direct 0,80 %, le PER Goodvest 0,90 %, et le PER Yomoni Retraite culmine à 1 %. Le PER Caravel propose également une gestion pilotée modulable pouvant aller jusqu’à 1,6 % selon le niveau de service choisi.
2 contrats se distinguent par l’absence de gestion pilotée au sens classique du terme.
1️⃣ Le contrat Corum PERLife ne propose pas de gestion pilotée mais uniquement une gestion profilée, où vous choisissez parmi des formules d’allocation prédéfinies (défensive, équilibrée, dynamique, etc.). Les frais sont alors ceux des fonds sélectionnés, variant entre 0,25 % et 1,7 % par an selon la composition choisie. Cette approche offre moins de flexibilité mais permet d’éviter les frais de gestion pilotée additionnels.
2️⃣ Le contrat BNP Paribas Multiplacements PER présente un cas particulier : bien qu’il n’affiche pas de frais de gestion pilotée séparés, il propose une offre de gestion pilotée « tout compris » à 2,45 % par an. Ce tarif englobe tous les frais (versements, gestion, arbitrages), mais s’avère significativement plus élevé que la concurrence. En gestion libre, ce contrat applique des frais sur les versements (jusqu’à 2,50 %) et d’arbitrage (1 % maximum) que la plupart des autres PER ne facturent pas.
Les frais de gestion pilotée peuvent sembler modestes en pourcentage, mais leur impact sur le long terme est significatif. Sur un horizon de 30 ans typique d’un PER, la différence entre 0,20 % et 1 % de frais annuels représente plusieurs dizaines de milliers d’euros sur un capital important.
Conseil de Matthieu – Attention aux frais liés à la gestion pilotée
Les autres frais du plan épargne retraite
Pour terminer cette partie sur les frais, certains PER appliquent des frais complémentaires ➕ qu’il est important d’identifier avant de souscrire. Ces frais, bien que généralement modestes, peuvent s’accumuler sur la durée.
Les frais associatifs ou d’adhésion sont les plus courants. La majorité des PER assurantiels exigent l’adhésion à une association d’épargnants, avec des droits d’entrée variant de 8 € à 25 €. Par exemple, Linxea Spirit PER et Meilleurtaux Liberté PER facturent 10 € lors de l’adhésion, tandis que BNP Paribas Multiplacements PER demandent 20 €, et le PER Placement-direct 25 €. Le PER Caravel se distingue en facturant 8 € de frais associatifs annuels, et non ponctuels. Le PER Individuel Carac prélève également 20 € de droits d’adhésion au GERP Carac, plus un financement de 0,15 % par an maximum.
Au-delà des frais d’arrérages, certains contrats prélèvent également des frais sur l’encours de rente restant (le capital non encore versé). Ces frais annuels varient de 0,80 % à 2 % selon les contrats, et s’ajoutent aux frais d’arrérages. Cette double taxation peut considérablement réduire votre capital retraite sur la durée.
Les frais sur encours de rente représentent un coût récurrent une fois à la retraite. Prélevés annuellement sur le capital restant, ils oscillent entre 0,80 % et 2 % maximum selon les contrats. Les contrats Linxea Spirit PER et Meilleurtaux Liberté PER appliquent jusqu’à 2 % maximum, tandis que Fortuneo PER, Suravenir PER et PER Yomoni Retraite se limitent à 0,80 %.
Les frais sur encours après décès sont moins fréquents mais méritent d’être mentionnés. Le PER Placement-direct applique ainsi 0,6 % de frais annuels sur le capital transmis en cas de décès, tant sur le fonds euros que sur les unités de compte.
Enfin, certains contrats facturent des frais spécifiques sur certaines opérations, comme Fortuneo PER qui prélève 0,10 % sur les achats et ventes d’ETF. Ces micro-frais, bien que faibles individuellement, peuvent s’additionner pour les investisseurs actifs.
➡️ La bonne nouvelle ? Plusieurs contrats échappent à ces frais annexes et affichent une tarification particulièrement épurée : PER MATLA, Lucya Abeille PER (ancien Evolution PER), ou encore les contrats avec formules « tout compris » comme Yomoni et Nalo où tous ces frais sont intégrés dans le forfait global.
Les frais sur encours de rente sont ponctionnés chaque année, et ce, peu importe que vous retiriez de l’argent sous forme de rente (ou non). Tandis que les frais d’arrérages se font uniquement en cas de versement d’une rente.
Conseil de Matthieu – Les frais récurrents ou uniques
| Contrat | Frais sur les versements | Frais d’arbitrage | Frais de gestion fonds euros/an | Frais de gestion UC/an | Frais gestion pilotée/an | Frais sur versements de rente |
|---|---|---|---|---|---|---|
| Linxea Spirit PER | 0 % | 0 % 0,06 % sur les ETF 0,06 % sur les titres vifs | 2 % maximum | 0,50 % | 0,20 % | / |
| Meilleurtaux Liberté PER | 0 % | 0 % par internet 0,10 % pour les ETF 0,60 % pour les titres vifs 2 arbitrages gratuits par an | 2 % maximum | 0,50 % | 0,40 % pour les profils prudent, équilibré et dynamique | / |
| Placement-direct Retraite ISR | 0 % | 0 % | 0,60 % | 0,5 % | 0 % | |
| PER Ramify | 0 % | 0 % | 0 % | 0,50 % | 0,50 % à 0,80 % par an (selon le montant investi) | 0 % |
| MIF Retraite | 0 % | 1 % vers le fonds euros | 0,60 % | 0,60 % | 0,20 % | 1 % |
| PER Placement-direct | 0 % | 0 % | 0,60 % | 0,60 % | 0,80 % | 3 % |
| Suravenir PER | 0 % | 0 % 0,10 % sur les ETF 0,60 % sur les titres vifs | 0,80 % | 0,60 % | 0,30 % | / |
| Corum PERLife | 0 % | 0 % | 0,60 % | 0 % | / | / |
| Fortuneo PER | 0 % | 0 % | 0,70 % | 0,5 % | 0,2 % | / |
| PER Caravel | 0 % | 0 % | 0,72 % | 0,60 % | 0,5 % | 1,50 % |
| PER Yomoni Retraite+ | 0 % | 0 % | 2 % maximum | 0,30 % | 0,70 % | / |
| PER MATLA | 0 % | 0 % | 0,50 % | 0,50 % | 0,37 % | / |
| PER Nalo | 0 % | 0 % | 0,85 % | 0,85 % | 0,50 % | 1,50 % |
| Lucya Abeille PER | 0 % | 0 % | 0,60 % | 0,60 % | 0,20 % | 3 % |
| PER Goodvest | 0 % | 0 % | / | 0,40 % | 0,90 % | 0,50 % |
| PER Individuel Carac | 0 % | 1 arbitrage gratuit par an, puis 1 % | 0,60 % | 0,90 % | 0,50 % | 0,50 % |
| BNP Paribas Multiplacements PER | 2,50 % maximum | 1 % maximum | 0,70 % | 0,70 % | / | 1,5 % |
Les fonds euros présents dans les PER
Le fonds euros représente la partie garantie de votre PER, essentielle pour sécuriser votre capital à l’approche de la retraite. Composés principalement d’obligations d’État et d’entreprises, ces fonds ont retrouvé des couleurs en 2025 grâce à la remontée des taux d’intérêt de la BCE. La performance moyenne s’établit à 2,65 %, avec des écarts significatifs selon les contrats. ⚠️ Les performances passées ne préjugent pas des performances futures et ne constituent pas une garantie de rendement.
Des performances très hétérogènes en 2025
Le classement révèle un écart du simple au triple entre les meilleurs et les moins bons contrats :
🏆 Les champions (> 3,50 %)
- Corum PERLife : 4,10 % – Le meilleur du marché, mais limité à 25 % maximum
- PER Individuel Carac : 4,05 % – Excellente performance avec obligation de 50 % en UC minimum
- PER Placement-direct Retraite ISR : 4 % – une belle performance
- PER MALTA : 3,50 %
✅ Les bons élèves (3 % à 3,20 %)
- Fortuneo PER : 3,20 %
- Linxea Spirit PER, Meilleurtaux Liberté PER, PER Yomoni Retraite+ : 3,08 %
- Suravenir PER, PER MATLA : 3,00 %
📉 Les déceptions (< 2 %)
- PER Placement-direct : de 1,90 % à 3,25 % selon votre allocation en UC (pénalisant pour les profils prudents)
- PER Nalo : 1,30 % en 2024 et 1,45 % en 2025 – La lanterne rouge du marché
Certains contrats imposent des limitations importantes sur l’investissement en fonds euros. Ainsi, les PER Goodvest et PER Yomoni Retraite ne proposent aucun fonds euros ❌, ce qui est rédhibitoire pour les épargnants recherchant de la sécurité.
D’autres contrats ont des contraintes fortes. Corum PERLife impose un maximum de 25 % en fonds euros (75 % en UC obligatoire) comme le PER Caravel et le PER Individuel Carac (minimum 50 % en UC imposé) ou le PER MATLA (maximum 40 % en fonds euros)
👉 Linxea Spirit PER combine une excellente régularité (3,13 % en 2024, 13,29 % sur 5 ans), des frais très bas (0,50 % sur UC) et la liberté d’allocation jusqu’à 100 % en fonds euros. Oui, c’est un contrat que j’affectionne particulièrement. Pour un rendement maximal, Corum PERLife (4,10 %) ou le PER Individuel Carac (4,05 %) sont incontournables, mais avec des contraintes d’allocation en UC comme nous venons de le voir.
⚠️ Les performances passées ne préjugent pas des performances futures et ne constituent pas une garantie de rendement.
Adaptez votre allocation fonds euros/UC selon votre âge : privilégiez les UC si vous avez plus de 15 ans devant vous, puis sécurisez progressivement en fonds euros à partir de 55 ans (40 % à 70 % selon la proximité de la retraite).
Conseil de Matthieu – Faites évoluer votre allocation

Des performances sur 5 ans qui permettent de mieux choisir
La performance sur 5 ans (2021-2025) permet d’évaluer la régularité et la qualité de gestion des fonds euros au-delà des effets de court terme. Cette période englobe la crise des taux bas (2020-2021), la remontée brutale des taux (2022-2023) et la stabilisation (2024-2025). La performance moyenne s’établit à 10,85 % cumulés sur 5 ans.
🏆 Le podium (> 11 %)
- Lucya Abeille PER : 11,93 % – Performance correcte et stable
- PER Placement-direct : 12,45 % avec 55 % d’UC – La meilleure performance absolue, mais conditionnée à une forte exposition aux marchés
- Corum PERLife : 13,20 % (limité à 2023-2024-2025, fonds récent)
- Linxea Spirit PER, Meilleurtaux Liberté PER, PER Yomoni Retraite+ : 13,29 % – Champions de la régularité avec le fonds PER Nouvelle Génération (Spirica)
- PER MATLA : 14,15 % – Performance récente très solide
- PER Individuel Carac : 14,15 % (données 2022-2025) – Fonds Carac très performant depuis son lancement
- PER Placement-direct Retraite ISR : 15,4 % – Fonds de l’UMR présente la meilleure performance sur 5 ans de ce classement.
✅ Les très bonnes performances (10 % à 11 %)
- Suravenir PER et Fortuneo PER : 10,95 % – Excellente stabilité du fonds Suravenir Rendement
- BNP Paribas Multiplacements PER : 11,60 % – Performance décevante compte tenu des frais élevés
📊 Dans la moyenne (8 % à 10 %)
- PER Placement-direct : 8,20 % avec seulement 35 % d’UC – La pénalité pour les profils prudents est sévère
⚠️ Les déceptions (< 7 %)
- PER Caravel : 4,20 % – bien en dessous de la moyenne du marché
- PER Nalo : 5,91 % – La pire performance sur 5 ans, avec un retard de 38 % sur la moyenne
Quels enseignements tirer ce des chiffres ?
1️⃣ D’abord, que la régularité paie plus que les coups d’éclat. Les contrats Linxea Spirit et équivalents (13,29 %) démontrent qu’une gestion stable et équilibrée surperforme sur la durée. Leur performance est 25 % supérieure à la moyenne du marché.
2️⃣ Deuxième enseignement, se méfier des rendements conditionnés. Le PER Placement-direct illustre parfaitement le piège : 12,45 % avec 55 % d’UC (excellent) mais seulement 8,20 % avec 35 % d’UC. Cette stratégie pénalise les épargnants prudents.
3️⃣ Enfin, il faut aussi faire preuve d’ouverture, et se dire que les nouveaux fonds peuvent surprendre. Corum PERLife et le PER Individuel Carac, bien que récents, affichent des performances remarquables qui devraient se confirmer dans la durée.
Il faut selon moi privilégier les contrats ayant démontré leur régularité sur 5 ans. Ces fonds combinent performance solide, frais maîtrisés et absence de contraintes pénalisantes.
⚠️ Les performances passées ne préjugent pas des performances futures et ne constituent pas une garantie de rendement.
| Contrat | Fonds euros | Performance 2025 | Performance 2024 | Performance 5 ans cumulée | Contraintes |
|---|---|---|---|---|---|
| Linxea Spirit PER | PER Nouvelle Génération (garanti à 98 %) | 3,08 % | 3,13 % | 13,29 % | 5 millions d’euros maximum |
| Meilleurtaux Liberté PER | PER Nouvelle Génération (garanti à 98 %) | 3,08 % | 3,13 % | 13,29 % | 5 millions d’euros maximum |
| PER Placement-direct Retraite ISR | Actif général de l’UMR (garanti à 100 % – 100 % max) | 4,00 % | 3,60 % | 15,4 % | / |
| PER Ramify | Fonds APICIL Euro Garanti (garanti à 70 % – 100 % max) | 1,30 % | 1,50 % | 6,30 % | 🟠 2,50 % |
| MIF retraite | Fonds euros MIF (garanti à 100 % – 70 % max) | 🟢 3,55 % | 🟢 3,45 % | 🟢 14,35 % | Obligation d’investir 30 % en unités de compte minimum |
| PER Placement-direct | Actif général SwissLife (garanti à 100 %) | 1,90 % (UC < 40%) 2,40 % (40-60% UC) 3,25 % (UC > 60%) | 1,90 % (UC < 40%) 2,40 % (40-60% UC) 3,25 % (UC > 60%) | 8,20 % (35% UC) 12,45 % (55% UC) | Rendement variable selon % UC |
| Suravenir PER | Suravenir Rendement (garanti à 99,4 %) | 3,00 % | 3,00 % | 12,25 % | Aucune |
| Corum PERLife | Fonds EuroLife (garanti à 100 %) | 4,10 % | 4,65 % | 13,20 % (2023-2024-2025) | 25 % maximum |
| Fortuneo PER | Fonds euros Suravenir (garanti à 99,3 %) | 3,20 % | 3,20 % | 10,95 % | Aucune |
| PER Caravel | Fonds Euros Apicil Garanti (garanti à 100 %) | en attente des chiffres de 2025 | 2,50 % | 4,20 % | 50 % UC minimum |
| PER Yomoni Retraite+ | PER Nouvelle Génération (garanti à 98 %) | 3,08% | 3,13 % | 13,29 % | 5 millions d’euros maximum |
| PER MATLA | Sécurité Retraite Euro (garanti à 100 %) | 3,50 % | 3,00 % | 14,15 % (2021-2024) | 40 % maximum |
| PER Nalo | Fonds Euros Apicil Garanti (garanti à 100 %) | en attente des chiffres de 2025 | 1,45 % | 5,91 % | Aucune |
| Lucya Abeille PER | Abeille RP Garantie Retraite (garanti à 100 %) | 2,96 % | 2,96 % | 11,93 % | Aucune |
| PER Goodvest | ❌ Pas de fonds euros | / | / | / | / |
| PER Individuel Carac | Fonds euros Carac (garanti à 100 %) | 4,05 % | 4,00 % | 14,15 % (2022-2024) | 50 % UC minimum |
Le choix de supports d’investissements
Le nombre d’unités de compte dans le PER
Les unités de compte regroupent l’ensemble des supports d’investissement disponibles dans un PER : ETF, SCPI, actions, fonds actifs, Private Equity, et bien d’autres. Plus ce choix est étendu, plus vous bénéficiez de flexibilité pour construire une allocation patrimoniale adaptée à vos objectifs.
Le marché des PER présente une hétérogénéité remarquable en termes d’offre. Le PER Placement-direct propose également plus de 900 UC, tandis que Linxea Spirit PER (+ 930 UC) et Meilleurtaux Liberté PER (670 UC) offrent un excellent équilibre entre diversification et qualité, incluant respectivement 138 et 137 titres vifs. Le PER Caravel complète ce podium avec plus de 700 UC et se positionne comme le champion de l’immobilier avec 36 SCPI.
Le nombre d’ETF
Le PER Linxea Spirit domine largement 🏅 ce segment avec une offre de 209 ETF, un choix exceptionnel qui permet de construire des portefeuilles diversifiés à moindre coût. Le PER Caravel propose 100 ETF et se hisse en 2e position. Suravenir PER se positionne en 3e position avec 92 ETF, tandis que le PER Placement-direct proposent 57 ETF.
Les contrats Meilleurtaux Liberté (80 ETF) offre également une sélection correcte pour les investisseurs en ETF. En revanche, l’offre devient limitée chez BNP Paribas Multiplacements (17 ETF), Fortuneo (11 ETF) et PER MATLA (11 fonds indiciels).
⚠️ Plus préoccupant encore, 3 contrats ne proposent aucun ETF : Corum PERLife, PER Individuel Carac, PER Placement-direct Retraite ISR, ce qui constitue un handicap majeur pour les épargnants souhaitant investir efficacement sur les marchés actions.
Le nombre de titres vifs
Investir directement en actions cotées (LVMH, TotalEnergies, L’Oréal, etc.) reste une possibilité rare dans l’univers des PER. Seuls 2 contrats l’autorisent : Linxea Spirit PER et Meilleurtaux Liberté PER proposent respectivement 407 et 137 titres vifs disponibles, permettant de construire un portefeuille d’actions en direct pour diversifier son PER au-delà des fonds collectifs.
Si c’est pour vous un critère, voilà votre « short-list ».
Le nombre de SCPI
Les SCPI (Sociétés Civiles de Placement Immobilier) permettent d’investir dans l’immobilier professionnel (bureaux, commerces, entrepôts) et de percevoir des loyers réguliers, généralement trimestriels. Toutefois, attention : certains assureurs prélèvent une commission sur ces loyers, réduisant ainsi votre rendement net. Il faut dans la mesure du possible privilégier les contrats reversant 100 % des loyers 💯.
Le PER Caravel s’impose comme le leader incontesté de l’immobilier avec 36 SCPI accessibles et 100 % des loyers reversés. Linxea Spirit PER et Meilleurtaux Liberté PER suivent aves 21 SCPI, également avec une restitution intégrale des loyers. Viennent ensuite PER Placement-direct (13 SCPI), Fortuneo PER (3 SCPI) et Corum PERLife (3 SCPI de la gamme Corum), tous reversant 100 % des loyers.
Une exception notable : Suravenir PER propose 15 SCPI mais ne reverse que 85 % des loyers, ponctionnant 15 % de vos revenus locatifs, ce qui pénalise significativement votre rendement sur le long terme.
Enfin, 7 PER ne proposent aucune SCPI ❌ : PER Nalo, Lucya Abeille PER, PER Goodvest, les 2 PER Yomoni, PER Individuel Carac et BNP Paribas Multiplacements PER.
Les autres unités de compte présentes dans le PER
Au-delà des ETF, SCPI et titres vifs, les PER proposent d’autres catégories d’investissement spécialisées pour affiner son allocation patrimoniale : fonds ISR (Investissement Socialement Responsable), fonds de Private Rquity, produits structurés, fonds obligataires et fonds thématiques.
Le Private Equity (capital-investissement) investit dans des entreprises non cotées avec un horizon de 7 à 10 ans, parfaitement adapté au PER. Meilleurtaux Liberté PER domine avec 13 fonds de Private Equity, suivi de Linxea Spirit PER avec 12 fonds. Cette classe d’actifs nécessite toutefois un capital conséquent (minimum 100 000 € recommandé) et offre une liquidité réduite.
L’investissement socialement responsable connaît un essor remarquable. Meilleurtaux Liberté PER se distingue là encore avec 155 fonds ISR disponibles, tandis que Suravenir PER en propose 111. Ces fonds conjuguent performance financière et impact positif selon des critères environnementaux, sociaux et de gouvernance (ESG).
Les produits structurés, offrant une protection partielle du capital, sont accessibles via Linxea Spirit PER (2 gammes), Suravenir PER et BNP Paribas Multiplacements PER. Ces instruments complexes restent réservés aux investisseurs avertis.
| Contrat | Nombre d’UC | Nombre d’ETF | Nombre de titres vifs | Nombre de SCPI (% loyers reversés) | Autres unités de compte |
|---|---|---|---|---|---|
| Linxea Spirit PER | + 930 | 209 | 407 | 28 (100 %) | 12 fonds Private Equity / 2 gammes produits structurés |
| Meilleurtaux Liberté PER | 670 | 80 | 137 | 21 (100 %) | 155 fonds ISR / 13 fonds Private Equity |
| MIF Retraite | 37 | 7 | / | 4 | Fonds ISR (Investissement Socialement Responsable), 2 fonds Private Equity |
| PER Placement-direct | + 900 | 57 | / | 13 (100 %) | Fonds obligataires / Fonds monétaires / Matières premières |
| PER Placement-direct Retraite ISR | +100 | 0 | 0 | 7 (100 %) | Fonds actions/obligataires ISR, fonds datés (obligataires à échéance) |
| Suravenir PER | + 330 | 92 | / | 15 (85 %) | 111 fonds ISR / 1 fonds Private Equity / Produits structurés |
| Corum PERLife | 10 | 0 | / | 3 SCPI Corum (100 %) | 6 fonds obligataires dont certains ISR |
| Fortuneo PER | 220 | 11 | / | 3 | Fonds ISR / Fonds thématiques |
| PER Caravel | + 700 | 100 | / | 36 (100 %) | Fonds ISR / Fonds obligataires |
| PER Yomoni Retraite+ | Gestion pilotée uniquement | Gestion pilotée uniquement | / | / | Private Equity / Fonds ISR / Fonds immobilier (SC Y Immo) |
| PER MATLA | 60 (11 en gestion pilotée) | 0 6 fonds indiciels | / | 3 | Private Equity / Fonds ISR / Fonds immobilier (2 SCI) |
| PER Nalo | Gestion pilotée uniquement | Gestion pilotée uniquement | / | / | Fonds ISR / Fonds obligataires |
| Lucya Abeille PER | + 250 | / | / | / | Fonds ISR / Fonds obligataires |
| PER Ramify | 166 | 130 | 0 | 19 (100%) | Obligations, private equity |
| PER Goodvest | Gestion pilotée uniquement | Gestion pilotée uniquement | / | / | Fonds ISR / 2 fonds obligataires |
| PER Individuel Carac | 33 | / | / | / | Fonds ISR / Fonds thématiques |
| BNP Paribas Multiplacements PER | 122 | 17 | / | / | Produits structurés |
Le service client et l’ergonomie des courtiers en PER
L’ergonomie des distributeurs de PER
L’ergonomie des interfaces proposées par les distributeurs de PER a considérablement progressé ces dernières années. La quasi-totalité des contrats offrent aujourd’hui des plateformes web intuitives, modernes et agréables à utiliser, rendant la gestion de son épargne retraite accessible même aux néophytes.
Une mention spéciale pour BNP Paribas Multiplacements PER qui se démarque avec une interface détaillée et efficace, plus complète mais aussi plus technique que ses concurrents, ce qui peut séduire les investisseurs expérimentés recherchant une information exhaustive, mais peut intimider les débutants.
Si l’ergonomie des plateformes web est désormais au rendez-vous, l’application mobile 📱 reste le parent pauvre du secteur des PER. Sur les 17 contrats analysés, seulement 6 proposent une application mobile native permettant de gérer son PER directement depuis son smartphone.
L’absence généralisée d’applications mobiles constitue un retard notable du secteur des PER par rapport aux autres produits d’épargne (assurance-vie, PEA, CTO), où les applications sont devenues la norme. Pour un produit d’épargne à horizon long comme le PER, cette lacune reste toutefois moins pénalisante que pour des comptes de trading actif.

L’avis des clients détenant un PER
Les avis clients, collectés sur Google, Trustpilot et avisverifies.com, révèlent une satisfaction globalement élevée mais avec des écarts significatifs. En tête du classement, PER Goodvest décroche la meilleure note avec 4,9/5 🥇, suivi de près par 3 contrats affichant 4,8/5 : PER Caravel, PER Nalo et PER Yomoni Retraite. Ces excellentes notes témoignent d’une qualité de service reconnue et d’une satisfaction client durable 💪.
À l’opposé, 2 contrats affichent des notes préoccupantes.
- Carac obtient 1,1/5 sur 31 avis, révélant des insatisfactions récurrentes.
- BNP Paribas Multiplacements PER enregistre la pire note du comparatif avec seulement 2,3/5 sur près de 3 000 avis. Cette note catastrophique reflète de nombreuses critiques sur la complexité des procédures, la lenteur du service client et des frais jugés trop élevés.
Le service client est un critère (trop) souvent négligé lors du choix d’un PER. Un service réactif et compétent fait toute la différence lors des moments clés : ouverture du contrat, arbitrages, versements, et surtout liquidation à la retraite.
| Contrat PER | Application mobile 📱 | Note des clients sur 5 | ➡️ Nombre d’avis clients |
|---|---|---|---|
| Linxea Spirit PER | ❌ | 4.6 | 1 263 |
| Meilleurtaux Liberté PER | ✅ | 4.7 | 4 327 |
| MIF retraite | ✅ | 2.7 | 32 |
| PER Placement-direct | ✅ | 4.7 | 141 |
| PER Placement-direct Retraite ISR | ❌ | 4.7 | 141 |
| Suravenir PER | ❌ | 4.6 | 1 263 |
| Corum PERLife | ❌ | 4.5 | 3156 |
| Fortuneo PER | ✅ | 4,2 | 5 485 |
| PER Caravel | ❌ | 4.8 | 106 |
| PER Yomoni Retraite+ | ✅ | 4.8 | 3 917 |
| PER Ramify | ✅ | 4.7 | 175 |
| PER MATLA | ✅ | 4.5 | 51 070 |
| PER Nalo | ❌ | 4.8 | 836 |
| Lucya Abeille PER | ❌ | 4 | 487 |
| PER Goodvest | ❌ | 4.9 | 412 |
| BNP Paribas Multiplacements PER | ❌ | 2.3 | 3 336 |
| PER Individuel Carac | ❌ | 1,1 | 31 |
Mon comparatif PER : les 17 meilleurs Plan Épargne Retraite
Passons maintenant en revue chaque contrat retraite de ce comparatif PER, avec leurs avantages et inconvénients.
17) PER Individuel Carac

Dernier du classement malgré un fonds euros remarquable à 4,05 % en 2025 (14,15 % sur 4 ans), deuxième meilleure performance du marché derrière Corum. Cette prouesse ne suffit pas à compenser des handicaps massifs : seulement 33 UC disponibles (choix dérisoire), aucun ETF, aucune SCPI, aucun titre vif, obligation d’investir minimum 50 % en UC même si vous êtes à 2 ans de la retraite.
Les frais atteignent 0,90 % sur UC et fonds euros (parmi les plus élevés), avec 1 % de frais d’arbitrage après le premier gratuit. L’absence d’application mobile achève le tableau.
👉 Ce contrat ultra-basique convient uniquement aux clients historiques de la Carac recherchant la simplicité absolue et se fichant de la diversification. Pour tous les autres, c’est un mystère.
16) PER BNP Paribas Multiplacements

La catastrophe annoncée. Ce PER décroche la deuxième pire note du comparatif malgré la puissance de la marque BNP Paribas. En consultant les avis, on découvre une avalanche de critiques sur la complexité administrative, des lenteurs insupportables, des réponses évasives, des procédures opaques.
Le contrat lui-même cumule les tares : frais sur versements jusqu’à 2,50 % (record négatif, tous les autres sont à 0 %), frais d’arbitrage à 1 % maximum (tous les autres sont à 0 %), frais de rente à 1 %, gestion pilotée « tout compris » à 2,45 % par an (le double de la concurrence). Le fonds euros Cardif est médiocre (2,75 % en 2025, 11,60 % sur 5 ans). Seuls 122 UC disponibles et 17 ETF, un choix indigent.
👉 Ce PER est à éviter absolument : trop cher, trop lent, trop complexe, trop décevant. La notoriété BNP ne justifie en rien ces tarifs et ce service.
15) PER Goodvest

Le positionnement ISR radical et transparent fédère une clientèle engagée. Mais les handicaps produit sont – pour moi – rédhibitoires : aucun fonds euros (0 % de sécurisation possible), gestion pilotée obligatoire sans choix libre d’UC, frais élevés avec 0,90 % de gestion pilotée et 1,55 % à 1,75 % tout compris.
Les frais sur UC (0,40 %) sont corrects mais la combinaison de l’absence de fonds euros et les frais pilotée à 0,90 % pèse lourd sur 30 ans. Goodvest cible exclusivement les investisseurs militants, acceptant 100 % d’exposition marchés sans garantie, et prêts à payer une prime pour l’impact positif.
14) PER Nalo

Le PER Nalo est pour moi une énigme du marché : des avis clients exceptionnels (4,8/5 sur 836 avis, service client 4,8/5) mais pourtant, côté performance, c’est loin d’être reluisant. Le fonds euros n’est pas catastrophique mais à seulement 1,30 % en 2024, c’est la pire performance du marché. Il cumule 5,91 % sur 5 ans contre 9,5 % de moyenne (en attente des chiffres pour 2025). Cette sous-performance structurelle du fonds Apicil Garanti pèse lourdement sur le patrimoine final.
⚠️ Les performances passées ne préjugent pas des performances futures et ne constituent pas une garantie de rendement.
Les frais « tout compris » de 0,85 % (profil défensif) à 1,6 % (profil offensif) restent corrects sans être exceptionnels, avec une gestion pilotée à 0,55 %. Aucun choix libre d’UC n’est proposé : vous êtes entièrement dépendant de l’allocation Nalo.
👉 Pour les néophytes absolus recherchant une simplicité maximale et acceptant de sacrifier performance et flexibilité, Nalo peut convenir. Mais pourquoi choisir ce contrat plutôt que le PER Yomoni Retraite qui propose un bien meilleur fonds euros pour des frais similaires ?
13) PER Ramify
Le PER Ramify est le contrat le plus abouti côté service, mais le plus fermé côté liberté d’investissement. Créé en 2021, distribué par Ramify et assuré par Apicil (solvabilité de 184 %), il est accessible dès 1 000 € pour les portefeuilles Essentiel et Flagship, 10 000 € pour l’Elite — en ligne uniquement, et en gestion pilotée uniquement. C’est son parti pris : vous ne choisissez pas vos supports, vous choisissez un portefeuille. Un confort pour qui veut déléguer, un frein pour qui veut piloter ses ETF lui-même.
Sur les frais, la lecture est trompeuse. Ligne à ligne, le contrat affiche 0 % sur les versements, les arbitrages, la rente et la gestion du fonds euros. Mais Ramify facture en réalité un forfait tout compris de 1 % à 1,3 % par an selon le montant investi. Le fonds euros, l’APICIL Euro Garanti, a servi 1,50 % en 2024 et 2,50 % en 2025, contre 2,50 % et 2,65 % de moyenne de marché — soit un rendement correct mais systématiquement sous la moyenne.
⚠️ Les performances passées ne préjugent pas des performances futures et ne constituent pas une garantie de rendement.
Là où Ramify se distingue, c’est sur l’accompagnement : 4,7/5 sur Trustpilot pour 175 avis, une interface moderne, une application mobile, un service client joignable par téléphone et la possibilité de réserver une visio. À l’ouverture ou au transfert, 3 mois de frais de gestion sont offerts, jusqu’à 500 €. En contrepartie, le choix d’investissement reste étroit : aucune SCPI sur le portefeuille Essentiel, seulement 2 sur les autres, et pas de titres vifs. Pour qui ? Pour un épargnant qui veut un PER clé en main et accepte de payer un peu plus pour ne pas s’occuper de son allocation.
12) PER Yomoni Retraite+

La simplicité du Premium mais au prix fort. C’est un peu mon contat sur le PER Yomoni Retraite+. Il cible les investisseurs délégant 100 % de la gestion avec une formule « tout compris » de 1,6 % à 2,2 % par an selon le profil.
Le fonds euros Spirica (3,13 %, 11,86 % sur 5 ans) rassure par sa performance. Mais le revers de cette médaille dorée ? Des frais globaux prohibitifs comparés aux 0,70 % total chez Linxea (0,50 % UC + 0,20 % pilotée). Vous payerez ici entre 0,9 et 1,5 point de frais annuels supplémentaires pour la même performance. Aucun choix libre d’UC disponible, vous êtes prisonnier de l’allocation Yomoni.
⚠️ Les performances passées ne préjugent pas des performances futures et ne constituent pas une garantie de rendement.
👉 Pour les allergiques à la finance acceptant de payer le prix de la tranquillité, pourquoi pas. Pour les autres, Linxea en gestion pilotée coûte 1 point de moins.
11) PER MATLA

Le PER de BoursoBank déçoit malgré des fondamentaux corrects. Le fonds euros Sécurité Retraite Euro affiche 3,50 % en 2025 (14,15 % sur 5 ans), une performance honnête, et les frais sont imbattables (0,50 % sur le fonds euros et les UC, 0,37 % en gestion pilotée, record du marché). ⚠️ Les performances passées ne préjugent pas des performances futures et ne constituent pas une garantie de rendement.
L’application mobile BoursoBank fonctionne bien et les avis clients restent corrects (4,5/5 sur 50 070 avis). Alors pourquoi cette note globale moyenne et ce classement à la dixième place ?
A cause, en partie d’une offre d’UC dramatiquement restreinte : 70 UC seulement (11 en gestion pilotée), aucun ETF véritable (11 fonds indiciels au mieux), 3 SCPI, aucun titre vif. Impossible de construire une allocation diversifiée équilibrée. La contrainte de 40 % maximum en fonds euros ajoute une rigidité malvenue.
👉 Ce PER convient uniquement aux clients BoursoBank souhaitant centraliser leur épargne dans un contrat simple et peu cher, mais les investisseurs exigeants seront frustrés par le manque cruel de choix. Dommage, le potentiel était là.
10) Lucya Abeille PER (ex Évolution PER)

Les avis clients désastreux révèlent des problèmes systémiques, qui m’amènent à vous recommander de faire preuve de prudence. Le service client est défaillant, les avis remontent des procédures administratives kafkaïennes, des lenteurs incompréhensibles. Le contrat lui-même est pourtant correct : fonds euros Abeille à 2,96 % (11,93 % sur 5 ans), plus de 250 UC, des frais raisonnables (0,60 % sur UC et fonds euros, 0,60 % en gestion pilotée). Mais avec aucun ETF disponible, aucune SCPI, aucun titre vif, et aucune application mobile, c’est tout de même indigne.
⚠️ Les performances passées ne préjugent pas des performances futures et ne constituent pas une garantie de rendement.
Les frais de rente explosent à 3 %, record négatif partagé avec Placement-direct.
👉 Difficile de recommander un contrat aussi décrié, même si les fondamentaux produit ne sont pas horribles. Trop de concurrents font beaucoup mieux pour moins cher avec un service client opérationnel.s par an.
9) PER Caravel

Le PER Caravel est le champion sur plusieurs critères : meilleur pour les ETF (100 disponibles, record du marché) et les SCPI (36 accessibles avec 100 % loyers). Mais j’ai pénalisé cette offre avec une note globale moyenne. Pourquoi ? Car il existe pour moi un handicap structurel, à savoir l’obligation d’investir minimum 50 % en UC. Cela limite l’accès au fonds euros (qui est c’est vrai à seulement 1,30 % en 2024, en recul en comparaison aux 1,50 % en 2023). ⚠️ Les performances passées ne préjugent pas des performances futures et ne constituent pas une garantie de rendement.
Les frais sont compétitifs (0,60 % sur UC et fonds euros, 0,2 % à 1,6 % en gestion pilotée selon le niveau de service) mais les frais de rente atteignent 1,50 %.
👉 Le PER Caravel excelle pour les investisseurs actifs adorant les ETF et SCPI, acceptant la contrainte 50/50, mais la faiblesse du fonds euros et les frais de rente freinent son potentiel.
8) Fortuneo PER

La déception de ce classement, c’est pour le PER Fortuneo. Pourtant, le contrat présente de réels atouts : un fonds euros Suravenir correct (3,20 % en 2025, 10,95 % sur 5 ans), 220 UC incluant 11 ETF et 3 SCPI, des frais compétitifs (0,5 % UC, 0,2 % gestion pilotée), et surtout une application mobile complète. ⚠️ Les performances passées ne préjugent pas des performances futures et ne constituent pas une garantie de rendement.
Mais cette masse critique d’avis négatifs ne trompe pas : la lenteur administrative, les difficultés à joindre le service client, et une plateforme parfois instable plombent l’expérience utilisateur. Les frais sur encours de rente (0,80 %) et d’achat-vente d’ETF (0,10 %) alourdissent légèrement la facture.
👉 Fortuneo PER convient aux clients historiques de la banque tolérants sur la qualité de service, mais difficile de le recommander face à Linxea ou au PER de Meilleurtaux qui font tout mieux pour le même prix.
7) PER MIF retraite
Le PER de la MIF (Mutuelle d’Ivry-La Fraternelle) est le contrat qui combine le mieux performance du fonds euros et proximité humaine. Créé en 2021, il est à la fois assuré et distribué par la MIF, avec une solvabilité solide de 229 %, et reste accessible dès 500 €, en gestion libre comme en gestion pilotée, en ligne ou en agence.
Son atout majeur, c’est son fonds euros. Garanti à 100 %, il affiche 3,55 % en 2025 et 3,45 % en 2024, très au-dessus des moyennes du marché (2,65 % et 2,50 %). Sur cinq ans, il cumule 14,35 % contre 10,85 % en moyenne : c’est l’une des meilleures régularités du comparatif. Contrepartie à connaître : l’obligation d’investir au minimum 30 % en unités de compte, et un plafond de 70 % sur le fonds euros.
⚠️ Les performances passées ne préjugent pas des performances futures et ne constituent pas une garantie de rendement.
Les frais sont dans la moyenne haute des bons contrats : 0,60 % sur le fonds euros comme sur les unités de compte, 0,20 % en gestion pilotée (parmi les meilleurs du marché), mais 1 % de frais d’arbitrage vers le fonds euros et 1 % sur les versements de rente.
Le vrai point faible, c’est le choix d’investissement : seulement 37 unités de compte, dont 7 ETF et 4 SCPI, sans aucun titre vif. Et les SCPI ne reversent que 90 % des loyers, contre 100 % chez les meilleurs. Le service client est joignable par téléphone et par chat, avec une application mobile disponible, mais la note Trustpilot reste faible (2,7/5 sur seulement 32 avis, un volume trop réduit pour être significatif).
6) Corum PERLife

Corum PERLife est pour moi le contrat PER roi de l’immobilier avec un ADN unique : 3 SCPI Corum (Origin, XL, Eurion) au cœur du contrat et un fonds euros exceptionnel à 4,10 % en 2025, record absolu du marché. Cette performance remarquable s’explique par l’adossement du fonds EuroLife à des actifs… immobiliers. Mais cette spécialisation immobilière impose une contrainte majeure : maximum 25 % en fonds euros, minimum 75 % en UC (essentiellement les SCPI).
⚠️ Les performances passées ne préjugent pas des performances futures et ne constituent pas une garantie de rendement.
Avec seulement 10 UC disponibles et aucun ETF, impossible de construire une allocation diversifiée classique. Ce contrat cible exclusivement les passionnés d’immobilier cherchant une exposition SCPI dans leur PER, avec l’avantage fiscal à la clé. Les frais sur UC sont nuls (0 %) mais l’absence d’ETF et de gestion pilotée classique limite l’audience.
👉 Un PER de niche, remarquable dans son domaine mais inadapté aux investisseurs recherchant de la polyvalence.
5) Suravenir PER

Suravenir PER c’est le contrat spécialiste des ETF avec 92 supports disponibles. Un choix qui séduira les adeptes de la gestion indicielle passive. Le fonds euros Suravenir Rendement affiche une belle régularité (3 % en 2025, 12,25 % sur 5 ans) avec des frais de gestion contenus à 0,80 %. Le contrat propose 330 UC incluant 15 SCPI et 111 fonds ISR, offrant un équilibre satisfaisant entre choix et lisibilité.
⚠️ Les performances passées ne préjugent pas des performances futures et ne constituent pas une garantie de rendement.
Les frais sur UC sont compétitifs (0,60 %) et la gestion pilotée reste accessible (0,30 %). Mais attention : c’est le seul contrat du top 5 à ne reverser que 85 % des loyers SCPI (contre 100 % ailleurs), vous privant de 15 % de vos revenus locatifs. Cette ponction injustifiée pèse sur la note globale.
👉 Sans application mobile et avec cette pénalité SCPI, Suravenir reste un très bon contrat pour les amateurs d’ETF mais perd face à Linxea ou encore au PER de Meilleurtaux sur le rapport qualité-prix global.
4) PER Placement-direct Retraite ISR
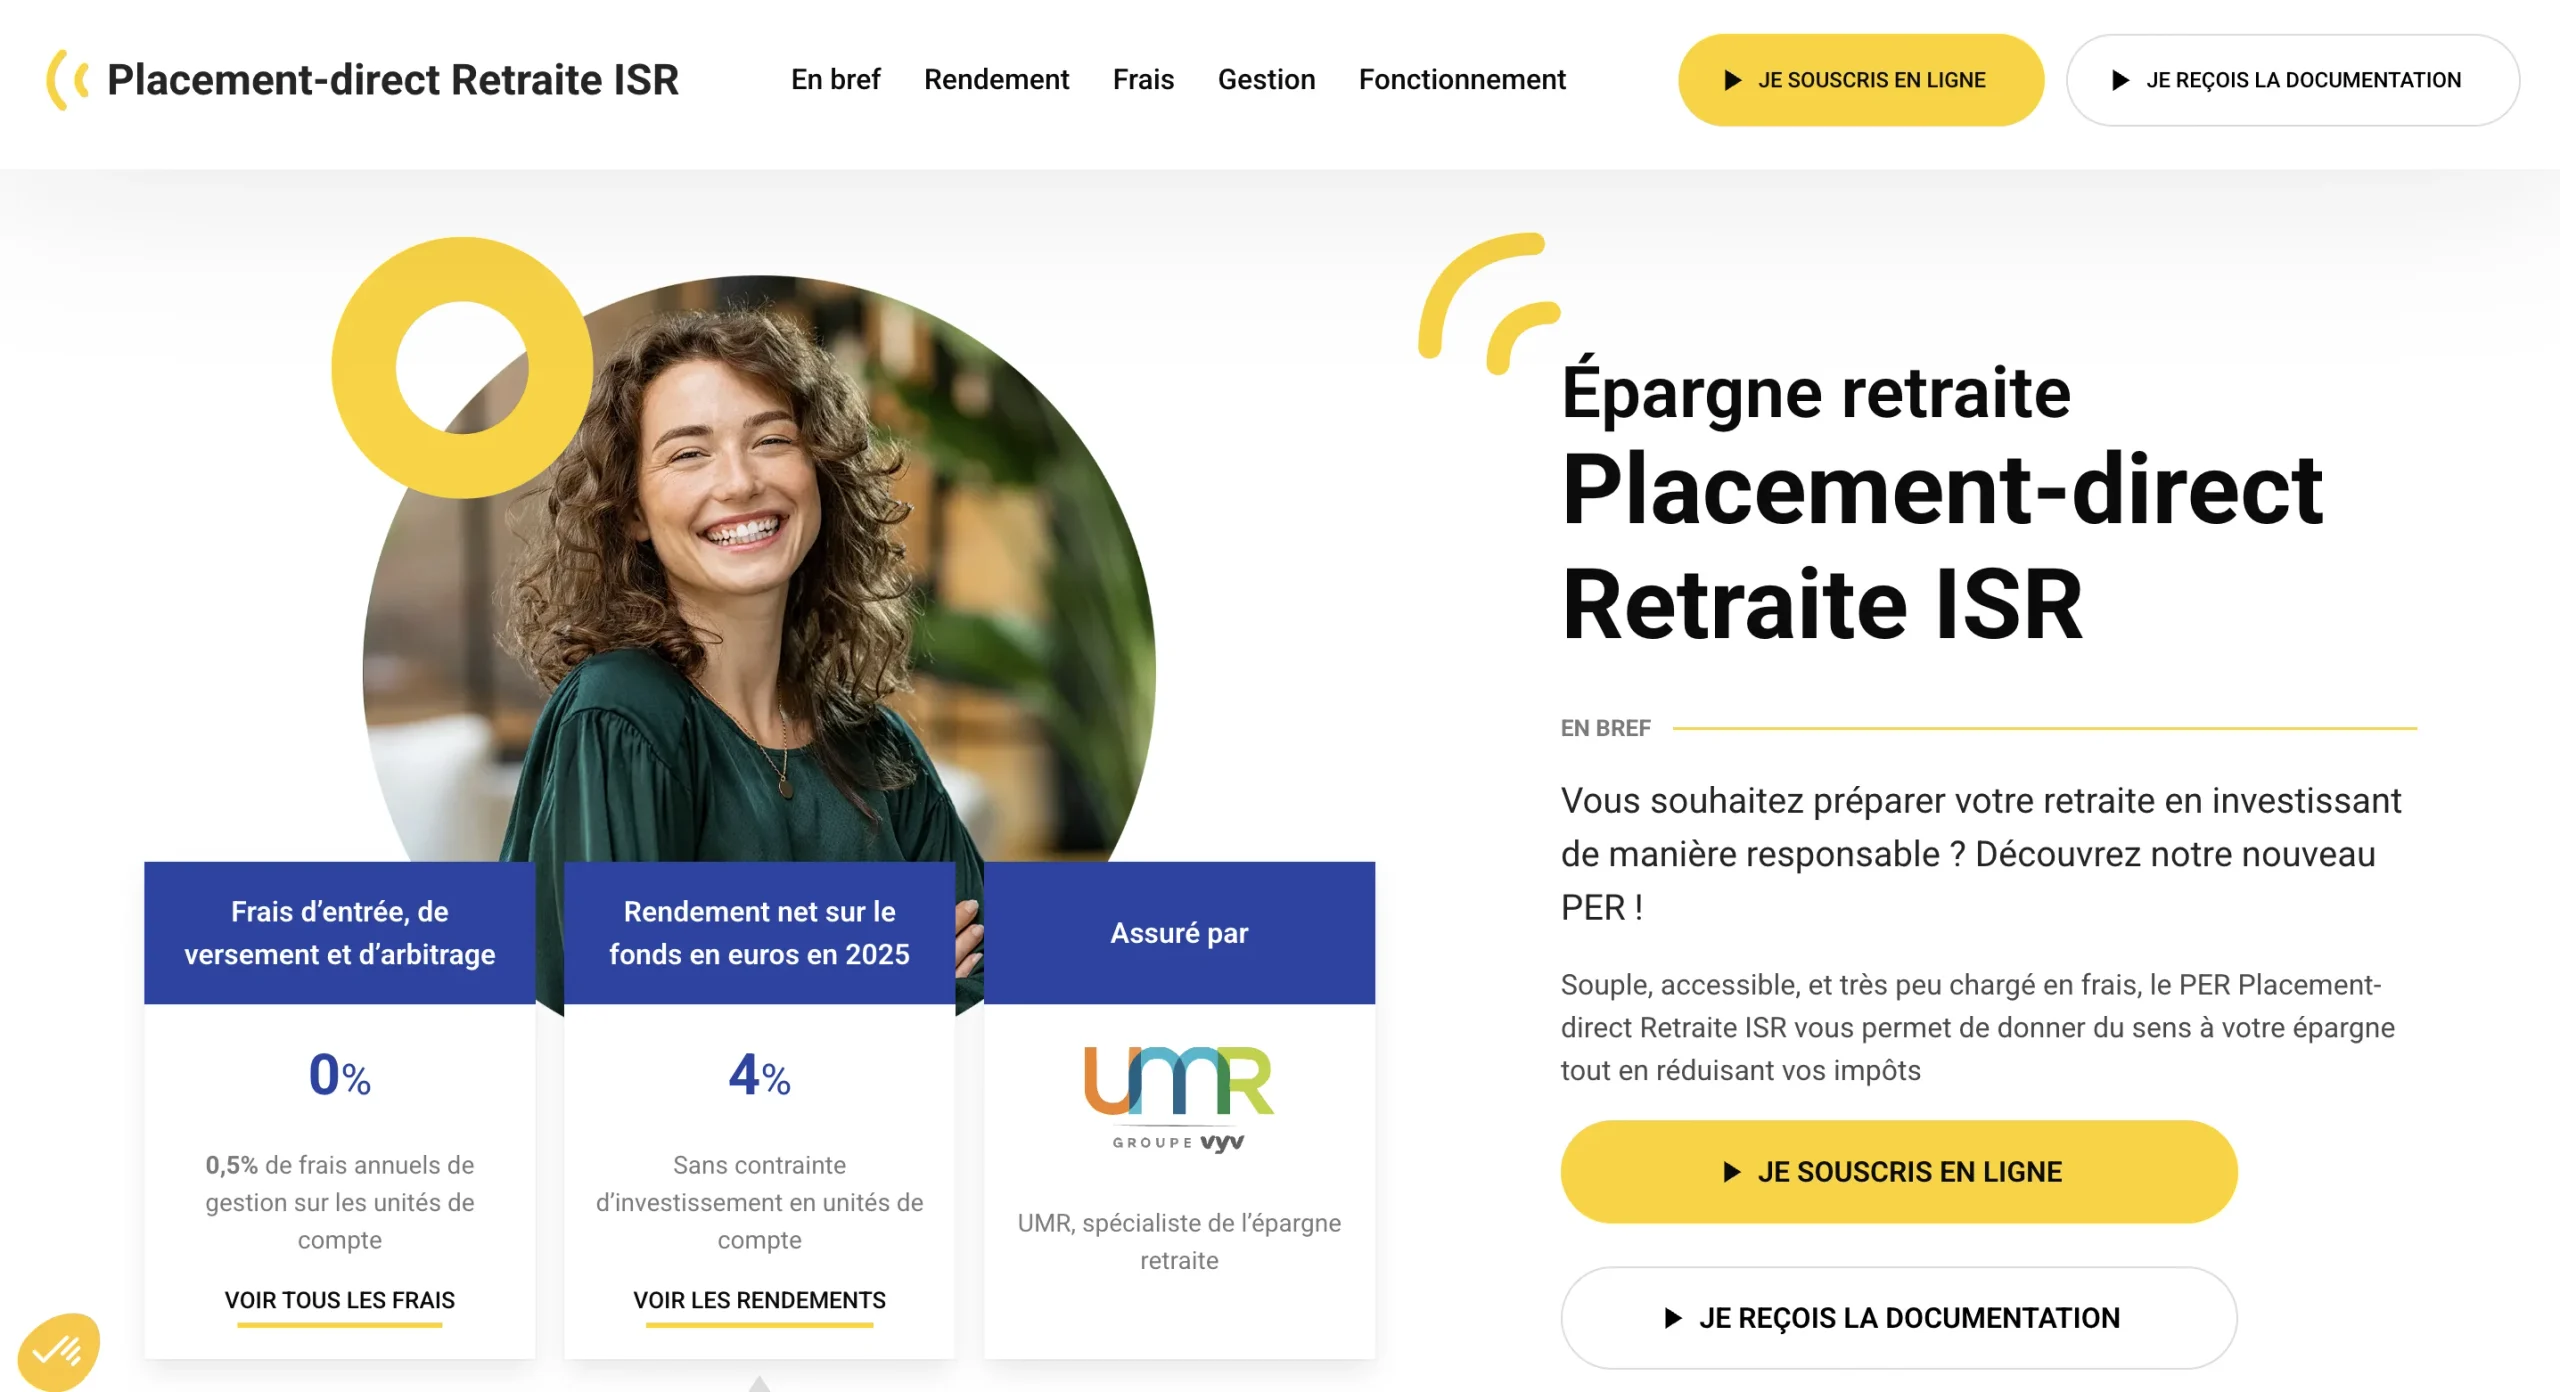
Le seul PER du comparatif intégralement labellisé ISR, et il ne le paie pas par un fonds euros au rabais. Lancé en 2023 par Placement-direct, ce contrat PER ISR est assuré par l’UMR (Union Mutualiste Retraite, Groupe VYV) et non par SwissLife, contrairement au PER Placement-direct classique. Son fonds euros, adossé à l’actif général de l’UMR, a servi 4 % en 2025, l’une des meilleures performances du marché, et surtout sans aucune contrainte d’investissement en unités de compte. Là où Corum PERLife plafonne à 25 % et Carac impose 50 % d’UC, vous pouvez ici rester à 100 % en fonds euros.
⚠️ Les performances passées ne préjugent pas des performances futures et ne constituent pas une garantie de rendement.
La grille tarifaire est presque irréprochable : 0 % sur les versements, les arbitrages, les transferts entrants et sortants, et les rentes. Comptez 0,60 % sur le fonds euros et 0,50 % sur les UC, SCPI comprises. Attention toutefois à un frais peu visible : l’adhésion obligatoire à l’association ADERM coûte 20 € à l’ouverture, plus 0,05 % par an prélevés sur l’encours. Les frais réels sont donc de 0,55 % sur les UC et 0,65 % sur le fonds euros. Le ticket d’entrée est de 500 €, mais tombe à 50 € avec des versements programmés, l’un des plus accessibles du comparatif.
Le point faible est structurel : aucun ETF, et seulement une centaine d’unités de compte, contre 209 ETF et plus de 930 UC chez Linxea Spirit PER. Le label ISR ne s’applique quasiment pas aux ETF indiciels, un contrat 100 % labellisé ne peut donc pas en proposer. Il faut aussi savoir que la notice réserve à l’UMR le droit de plafonner l’accès au fonds euros. On trouve en revanche 7 SCPI et 1 SCI, une gestion pilotée confiée à Mirova (0,50 %), une gestion à horizon et une application mobile.
👉 Ce PER s’adresse à deux profils : l’épargnant qui veut aligner sa retraite avec ses convictions environnementales sans compromis, et celui qui cherche avant tout un excellent fonds euros retraite sans condition d’allocation. En revanche, si vous construisez un portefeuille actions en ETF sur trente ans, l’absence totale de supports indiciels reste rédhibitoire : Linxea Spirit PER ou Suravenir PER font bien mieux.
3) PER Placement-direct

Le PER Placement-direct, c’est un peu l’ovni du marché avec son fonds euros à rendement variable selon votre prise de risque. Cette mécanique originale pénalise lourdement les profils prudents (1,90 % avec moins de 40 % d’UC) mais récompense généreusement les audacieux (3,25 % avec plus de 60 % d’UC, 12,45 % cumulés sur 5 ans).
⚠️ Les performances passées ne préjugent pas des performances futures et ne constituent pas une garantie de rendement.
Plus de 900 UC accessibles et 57 ETF constituent une belle base de diversification, complétée par 13 SCPI (100 % loyers) et même un accès rare aux matières premières. L’application MySwissLife permet une gestion mobile pratique. Les frais sont raisonnables (0,60 % sur UC et fonds euros, 0,80 % en gestion pilotée) mais les frais de rente culminent à 3 %, parmi les plus élevés du marché.
👉 Selon moi, ce contrat conviendra aux investisseurs dynamiques acceptant une forte exposition actions, mais les profils défensifs doivent absolument fuir ce PER qui les pénalise financièrement. C’est ce qui explique ce classement final en pied de podium parmi les meilleurs PER.
2) Meilleurtaux Liberté PER

À quelques pas de la première place de ce classement des meilleurs PER, Meilleurtaux Liberté PER constitue une alternative quasi-équivalente à Linxea Spirit (le vainqueur) avec un atout en plus : une véritable application mobile. Le contrat partage le même fonds euros Spirica performant (3,08 % en 2025, 13,29 % sur 5 ans) et affiche des frais tout aussi compétitifs.
⚠️ Les performances passées ne préjugent pas des performances futures et ne constituent pas une garantie de rendement.
L’offre d’UC est légèrement moins large (670 UC) mais compense par 137 titres vifs, 80 ETF, 21 SCPI (100 % des loyers), et surtout un leadership écrasant sur le Private Equity (13 fonds) et l’ISR (155 fonds).
Les avis clients sont exceptionnels et le service client obtient également de très bons retours, parmi les meilleurs du marché. La gestion pilotée, bien que légèrement plus chère que Linxea (0,40-0,50 % selon profil), reste très compétitive.
👉 Pour les investisseurs mobiles privilégiant l’application ou ceux recherchant du Private Equity, Meilleurtaux s’impose devant Linxea. Impossible de se tromper entre ces 2 contrats tant leur offre est vaste, et les frais contenus. Pour vraiment arbitrer finement entre l’un ou l’autre, tout dépend de votre situation personnelle (nous pouvons l’évoquer via S’investir Conseil avec un accompagnement personnalisé).
1) Le Meilleur PER en ligne : Linxea Spirit

Le champion incontesté du marché, c’est selon moi Linxea Spirit PER. Ce contrat réalise le quasi sans-faute en combinant l’excellence sur tous les plans : un fonds euros Spirica à 3,08 % qui surperforme la moyenne, 13,29 % cumulés sur 5 ans (meilleure régularité du marché), et des frais imbattables avec seulement 0,50 % sur les UC et 0,20 % en gestion pilotée. Aucun frais sur les versements, aucun frais d’arbitrage sur les ETF, aucun frais de rente : la perfection tarifaire ?
⚠️ Les performances passées ne préjugent pas des performances futures et ne constituent pas une garantie de rendement.
Mais ce qui impressionne vraiment, c’est l’amplitude du choix : plus de 700 UC incluant 138 titres vifs, 209 ETF, 28 SCPI avec 100 % des loyers reversés, et 12 fonds de Private Equity. Cette diversification exceptionnelle s’accompagne d’avis clients solides (4,6/5 sur 1 263 avis). Le seul regret ? L’absence d’application mobile native.
👉 Pour un investisseur autonome recherchant le meilleur PER du marché tous critères confondus, c’est LE choix évident..
↪️ Voici mon classement des PER, qui reprend l’ensemble des critères exposés pour déterminer la note finale.
| Classement | Note Globale |
|---|---|
| 1. Linxea Spirit 2 | 4.88 |
| 2. Meilleurtaux | 4.86 |
| 3. PER Placement-direct | 4.50 |
| 4. Placement-direct Retraite ISR | 4.40 |
| 5. Suravenir PER | 4.38 |
| 6. Corum PERLife | 4.30 |
| 7. MIF PER | 4.20 |
| 8. Fortuneo Banque | 4.13 |
| 9. Caravel | 4.06 |
| 10. Lucya | 3.98 |
| 11. BoursoBank | 3.94 |
| 12. Yomoni | 3.88 |
| 13. Ramify | 3.64 |
| 14. Nalo | 3.56 |
| 15. Goodvest | 3.16 |
| 16. BNP Paribas | 3.08 |
| 17. Carac | 2.92 |
Le choix de votre contrat PER
Finalement, dans ce comparatif PER, les 2 contrats les plus compétitifs sont :
- Meilleurtaux Liberté PER ;
- Linxea Spirit PER.
Il est assez difficile de départager ces 2 offres, car elles se ressemblent sur de nombreux points :
- accessibilité dès 500 € ;
- même assureur (Spirica) ;
- leur fonds euros est similaire (PER Nouvelle Génération).
Même si l’on constate aussi quelques différences :
- les frais supplémentaires de gestion pilotée sont de seulement 0,20 %, contre 0,40 % et 0,50 % pour Meilleurtaux ;
- les frais d’arrérages sont de 0 % pour Linxea, contre 0,50 % pour Meilleurtaux ;
- Linxea prélève 2 % de frais sur encours de rente, contre 0 % pour Meilleurtaux ;
- Linxea donne accès à plus de 700 unités de compte, contre 670 pour Meilleurtaux.
Si jamais vous n’arrivez toujours pas à vous décider, vous pouvez très bien ouvrir plusieurs PER (un chez chaque courtier), puis garder celui qui vous convient le mieux avec le temps.
⚠️ Toute décision d’investissement doit être prise après une analyse personnelle de votre situation financière, de vos objectifs patrimoniaux et de votre profil de risque.



17 réponses
Bonjour Matthieu, merci pour cet article très complet. Je tiens à préciser que le contrat Matla PER ne facture pas de frais sur arrérages de rente. Bonne continuation !
Bonjour Emmanuel, effectivement, merci pour la précision, je vais corriger tout ça !
Bonjour Matthieu,
Sans réponse de votre part sur Youtube, je me permets de réitérer ma question ici. Je souhaite ouvrir un PER avant l’échéance du 20 décembre mais je suis surpris de ne pas voir le PER de Ramify dans votre classement.
Pouvez-vous m’en expliquer la raison ? Mon choix se portant initialement sur ce contrat, je me demande s’il y a un loup dont je n’aurai pas connaissance. Merci.
Bonjour David, nous allons rajouter le PER de Ramify effectivement, c’est un oubli. C’est un très bon contrat PER en effet.
Bonjour Matthieu,
Voilà plusieurs jours que j’ai lu et analysé tous vos articles avec attention. Avantages, inconvenients, frais, comparatifs, tout y est donc mille merci pour tout cela !
Néanmoins, sur la base de ces informations, j’ai fait mes calculs sur un exemple type :
==> Un placement de 5000 sur un PER pour 30 ans de durée, sur la base d’une fiscalité à 30% implique :
. Un gain cumulé de 5475 € (comptant sur les intérêts composés), base 2.5% de renta
. Des frais de gestion cumulés de 1500 €, base 1% de frais/an sur le capital de départ
. Des pertes potentiels vis à vis des rentabilités dans le choix des placements par rapport à des produits de renta 8-10% d’environ 2100 € sur 30 ans, base de différentiel 2% (en prenant une base de 70% du capital puisque je n’aurais placé que 3500 à 30% d’imposition)
–> Résultat : 1800 € bruts de gain soit 1500 € nets sur 30 ans en considérant une fiscalité de sortie de 17 % (ce qui est optimiste).
==> Un placement de 3500 euros (puisque 1500 payé aux impots) induira quant à lui 4200 € bruts de gains (considérant placement à 4%), soit 2940 € nets sur 30 ans avec une imposition de sortie de 30%.
CONCLUSION : Je ne parviens pas à démontrer que le PER est rentable pour une imposition de 30% au départ. Il semble l’être à partir de 41% mais ce n’est pas flagrant. Ma question est donc :
Y a t il une erreur dans mes calculs, ou bien est ce la réalité des PER ?
Merci par avance
Florent
Bonjour Florent,
Je n’obtiens pas les mêmes résultats que vous. Les frais de 1%/an sont plutôt à mettre à 0,5% pour les bons PER. Je ne compte pas les frais des placements car dans d’autres enveloppes, ils sont aussi présents. Les frais ne sont pas sur le capital de départ mais sur le capital courant chaque année. Les pertes potentiels que vous indiquez pourraient très bien avoir lieu dans d’autres enveloppes fiscales. Pour moi, il faut les retirer de l’équation. Enfin, la renta attendue me paraît très faible : 2,5%. Le PER étant un placement tunnel, il faut aller chercher de la performance. Je mettrais au moins 5%/an. Avec ces paramètres, le PER fait gagner 11 626€de gain pour 5000 € investis. J’ai développé un simulateur complet dans le programme LBD si vous êtes membre.
(Je tiens à votre disposition le fichier des calculs)
J’ai du mal à comprendre comment le PER linxea peut finir premier avec un tel taux de frais sur l’encours de rente… Sauf erreur de ma part, il vaut mieux avoir des frais d’arrerage sur la rente plutôt que des frais sur l’encours non?
Bonjour Sébastien, c’est vrai pour les frais d’arrérage. Mais de toute manière, je ne conseille absolument pas de faire un retrait via rente. Il est préférable de retirer ce dont on a besoin à sa retraite. A ce moment, les frais sur l’encours ne seront plus à prendre en compte dans l’évaluation du meilleur PER
Bonjour, dans la note sur les frais sur encours de rente, vous dites : « Les frais sur encours de rente sont ponctionnés chaque année, et ce, peu importe que vous retiriez de l’argent sous forme de rente (ou non). »
Ce qui, moi, me fait comprendre que ces frais s’appliqueront même si je choisis une sortie en capital fractionnée. Ou est-ce que j’ai mal compris la note ?
Bonjour, non seulement si on choisit la sortie par rente 😉 Encore heureux
Bonjour,
que pensez-vous des offres des CGP type Capfinances sur des contrats PER type Swisslife perfutura ?
Merci d’avance
Bonjour,
Des frais sur versement de 4,95 % sont clairement excessifs (contre 0 % chez les courtiers en ligne), tout comme des frais de gestion sur unités de compte à 1,20 % (alors qu’on trouve généralement 0,50 à 0,60 % en ligne). Et ce ne sont que quelques-uns des frais à prendre en compte… Autrement dit, ce contrat est hors catégorie et loin d’être compétitif.
Bonjour,
Et comment situer dans le classement le PER BNP Cardif Lucya?
Bonjour,
Voici le comparatif : https://docs.google.com/spreadsheets/d/1loxgxU5bG6LQmdv-3vRZm4fCnJ-Bvpd59ftUukqAH1I/edit?gid=220329496#gid=220329496
Bonjour
Allez-vous intégrer dans le comparatif le PER que Fortuneo vient de lancer qui s’aligne sur les meilleurs du marché en terme de frais (0.5% de frais sur UC et 0.7% sur fonds euros). Il y a des ETF classiques en gestion passive moins chargés en frais que ceux du PER Matla de Boursorama mais le nombre d’UC reste limité à 220.
Bonjour, oui bien sûr il va être intégré sous peu