Vous avez 1 million d’euros et vous ne savez pas comment bien les investir ? C’est une situation à la fois enviable… et délicate. Avec une telle somme, les erreurs peuvent coûter très cher. Et à l’inverse, ne rien faire de cet argent n’est pas non plus une solution : avec l’inflation, un capital non investi peut fondre comme neige au soleil.
Dans cet article, je vais donc vous expliquer, de manière claire et structurée, comment placer 1 million d’euros de façon cohérente et réfléchie. Concrètement, vous allez découvrir :
- les meilleurs placements quand on dispose d’1 million d’euros ;
- des exemples de portefeuilles types, selon vos objectifs, votre profil et votre tolérance au risque ;
- les meilleures enveloppes fiscales dans lesquelles détenir ce capital pour optimiser votre stratégie.
L’objectif est simple : vous donner une vision globale, rationnelle et pédagogique pour prendre de bonnes décisions patrimoniales avec un montant aussi important.
Cet article vise à informer le lecteur sur des thématiques financières. Il ne constitue pas un conseil personnalisé et tout investissement comporte des risques, notamment de perte en capital et de variation des performances.
Conseil de Matthieu
1. Placer 1 million d’euros avec le fonds euros
Quand on se demande comment placer un million d’euros, la première brique du raisonnement, selon moi, doit toujours être la sécurité. Et s’il y a bien un placement qui coche cette case sans trop de débats, c’est le fonds en euros.
C’est d’ailleurs le placement le plus sécurisé que je vais aborder dans cette série dédiée au fait de placer un million d’euros. Voyons ensemble pourquoi il a toute sa place dans un patrimoine important, et surtout comment bien l’utiliser.
Le fonds en euros : un placement typiquement français
Le fonds en euros est une vraie spécificité française. Concrètement, vous ne le retrouvez que dans des enveloppes assurantielles françaises, principalement :
- l’assurance-vie française ;
- le PER, qui reste lui aussi un contrat d’assurance.
C’est presque une « anomalie » à l’échelle internationale : ailleurs, il n’existe pas vraiment d’équivalent offrant à la fois garantie du capital et rendement régulier.
Que contient réellement un fonds en euros ?
Derrière un fonds en euros, on retrouve des actifs très prudents, avec pour objectif principal de protéger l’épargne des investisseurs.
Dans les grandes lignes, il est composé :
- majoritairement d’obligations françaises ou européennes ;
- parfois de monétaire ;
- plus marginalement d’actions ou d’immobilier (SCPI) selon les fonds.
Cette structure explique pourquoi le capital est garanti : l’assureur absorbe les variations et sécurise votre mise.
Pourquoi le fonds en euros est pertinent quand on a 1 million d’euros à placer ?
Quand on parle de placer un million d’euros, on atteint très vite les limites des placements réglementés classiques. Prenons un exemple simple : le Livret A est plafonné à 22 950 €.
Autant dire que, dans une stratégie à 1 million d’euros, il devient presque anecdotique.
À l’inverse, le fonds en euros :
- n’a pas de plafond de versement réel ;
- est historiquement plus rémunérateur qu’un livret réglementé ;
- offre une garantie du capital.
L’effet cliquet : un avantage clé du fonds en euros
L’un des grands atouts du fonds en euros, c’est ce qu’on appelle l’effet cliquet. Par exemple,
vous placez 500 000 € sur un fonds en euros qui rapporte 3 % sur l’année :
- Vous gagnez 15 000 € d’intérêts.
- Votre capital passe à 515 000 €.
- Et surtout : ces 515 000 € sont désormais garantis.
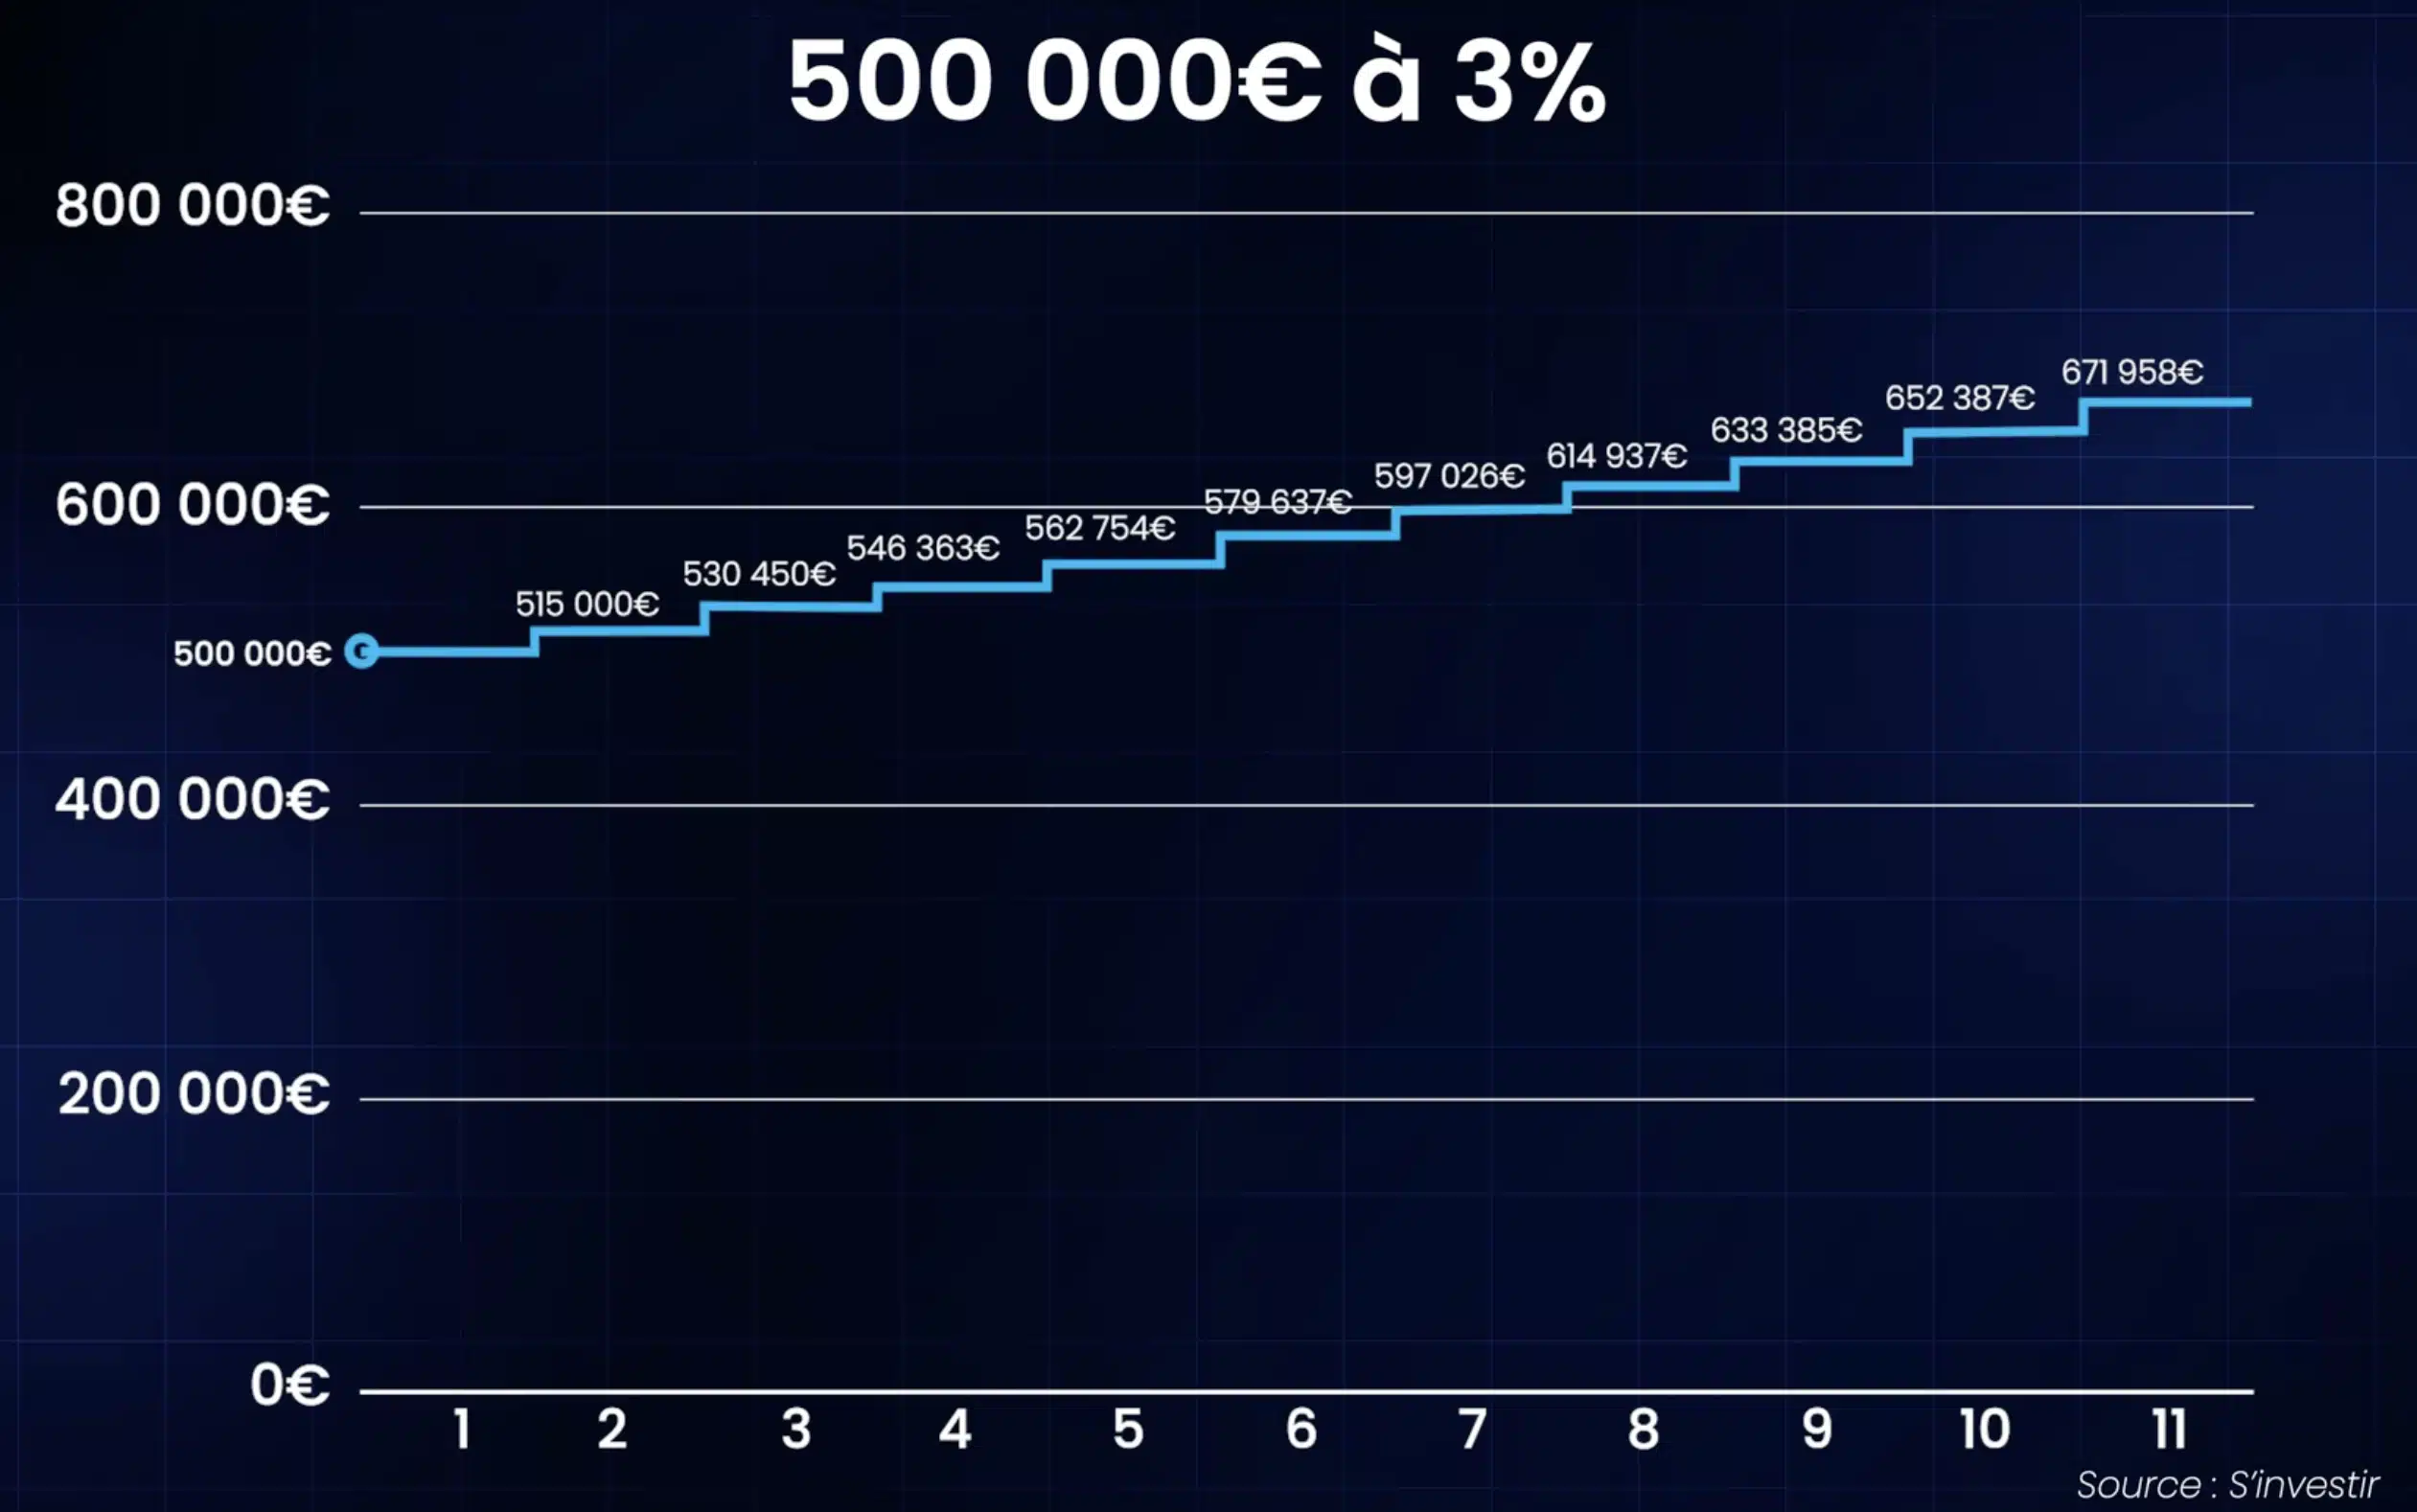
L’année suivante, quoi qu’il arrive sur les marchés, vous ne pourrez jamais redescendre en dessous de ce montant. Le capital progresse par paliers, comme un escalier qui ne redescend jamais 📈.
⚠️ Les données présentées sont fournies à titre indicatif et ne garantissent pas les performances futures.
Zéro volatilité : un confort psychologique non négligeable
Autre point essentiel :
👉 aucune volatilité sur un fonds en euros.
Un peu comme un livret :
- vous avez un capital ;
- des intérêts crédités une fois par an (souvent au 31/12) ;
- et une fois qu’ils sont acquis… ils le sont définitivement.
En assurance-vie, on parle souvent de participation aux bénéfices (PB). Une fois versée, elle bénéficie elle aussi de l’effet cliquet.
Attention : tous les fonds en euros ne se valent pas
C’est un point crucial, et je le répète souvent : bien choisir son contrat d’assurance-vie est essentiel.
Contrairement au Livret A, dont le rendement est national et identique partout, le fonds en euros dépend :
- de l’assureur ;
- des frais ;
- de la qualité de gestion ;
- et de la politique de rendement du contrat.
Un bon fonds en euros, dans un bon contrat, peut :
- offrir une rémunération très correcte ;
- parfois contrebalancer l’inflation ;
- et donc protéger le pouvoir d’achat de votre capital.
Fonds en euros boostés : un bonus temporaire intéressant
Il existe également des fonds en euros boostés. Concrètement :
- vous pouvez bénéficier de +1 %, +2 %, parfois pendant 1 ou 2 ans ;
- en plus de la rémunération classique du fonds.
C’est souvent utilisé pour dynamiser une entrée de capitaux importante, par exemple, lorsqu’on cherche à placer un million d’euros intelligemment dès le départ.
⚠️ Les données présentées sont fournies à titre indicatif et ne garantissent pas les performances futures.
Exemples concrets de bons fonds en euros
Pour rendre tout ça très concret, voici quelques exemples de performances récentes observées :
- Un fonds en euros sur une assurance Corum : 4,45 % l’an dernier.
- Certains fonds de contrats comme Linxea Spirit : un peu plus de 3 %.
- Une assurance-vie permettant 100 % en fonds euros, sans contrainte :
- 3,60 % une année ;
- 4,10 % l’année précédente.
👉 Et point important : ces rendements sont nets de frais de gestion.
Une liquidité excellente, même pour de gros montants
Dernier avantage (et pas des moindres) : la liquidité. Aujourd’hui, sur de nombreux contrats :
- les retraits inférieurs à 20 000 € peuvent être quasi instantanés ;
- au-delà, les délais tournent autour de 48 heures ouvrées.
Autrement dit, on est sur un niveau de liquidité très proche d’un livret, même avec des montants élevés.
Le fonds en euros dans une stratégie à 1 million d’euros
Le fonds en euros est donc une brique incontournable lorsqu’on cherche à placer un million d’euros. Sa part dans le portefeuille dépendra bien sûr de votre profil :
- un profil défensif aura une allocation plus importante en fonds euros ;
- un profil plus dynamique l’utilisera comme socle sécurisé, avant d’aller chercher du rendement ailleurs.
👉 Dans la suite, je vous présenterai justement des exemples de portefeuilles types adaptés aux différents profils d’investisseurs.

2. Investir 1 million d’euros en obligation
Quand on cherche à investir un million d’euros, après le socle ultra-sécurisé du fonds en euros, le deuxième placement qui peut avoir beaucoup de sens, ce sont les obligations. Les obligations sont historiquement connues pour apporter de la stabilité à un portefeuille. On est clairement sur un actif plutôt défensif, même si tout dépend de la manière dont on les utilise.
Les obligations : jouer le rôle de la banque
Avec une obligation, le principe est très simple à comprendre : vous prêtez de l’argent, et, en échange, vous percevez des intérêts.
Exemple concret 👇 :
- Vous investissez 10 000 € dans une obligation qui rapporte 3 % par an.
- Chaque année, vous touchez 300 € d’intérêts.
- Si l’obligation a une durée de 5 ans, à l’échéance :
- vous récupérez vos 10 000 € ;
- tout en ayant perçu 300 € par an pendant 5 ans.
C’est donc l’investisseur qui prête, et l’émetteur (État ou entreprise) qui rembourse avec intérêts. Simple, lisible, pédagogique 👍.
Les risques existent aussi en obligations
Attention cependant : obligation ne veut pas dire zéro risque. Il existe notamment :
- un risque de défaut ;
- un risque de non-remboursement ;
- et un risque lié à la qualité de l’émetteur.
D’ailleurs, le marché obligataire est beaucoup plus vaste que le marché actions. On peut donc :
- prendre très peu de risques avec des obligations de grande qualité ;
- ou au contraire, chercher beaucoup de rendement, au prix d’un risque bien plus élevé.
Dans ce cas-là, l’obligation devient beaucoup moins défensive. L’idée, quand on investit en obligations dans une stratégie à un million d’euros, est donc de privilégier :
- des obligations de bonne qualité ;
- avec un rendement cohérent par rapport au risque pris.
Le cycle obligataire : un élément clé à prendre en compte
Les obligations sont très corrélées aux taux d’intérêt. Quand les taux directeurs étaient très bas, voire négatifs, investir en obligations n’était clairement pas très intéressant. Aujourd’hui, même si on est dans une baisse progressive des taux, les obligations peuvent encore offrir de belles opportunités, notamment via un outil très spécifique : les fonds datés.
Les fonds datés : une solution obligataire particulièrement intéressante
Un fonds daté, c’est tout simplement :
- un fonds qui contient plusieurs obligations, ;
- avec une date de maturité connue à l’avance (2030, 2035, etc.).
C’est un excellent moyen de :
- se diversifier instantanément ;
- éviter de sélectionner soi-même chaque obligation (le fameux bond picking 😄) ;
- et connaître les règles du jeu dès le départ.
Concrètement :
- le fonds détient un portefeuille d’obligations ;
- à la date d’échéance (par exemple 2030), le fonds est liquidé ;
- si tout s’est bien passé, les investisseurs récupèrent le capital plus les intérêts générés pendant la durée du fonds.
Une fenêtre de tir plus étroite… mais encore des opportunités
Il faut être honnête, la meilleure fenêtre de tir sur les fonds datés se situait surtout en 2023, encore un peu en 2024. Aujourd’hui, elle s’est clairement resserrée. Mais il reste encore :
- des opportunités ponctuelles ;
- à analyser au cas par cas.
Dans notre approche, les fonds datés restent l’un des meilleurs moyens de s’exposer aux obligations aujourd’hui, à condition de bien sélectionner les supports.
Fonds euros ou obligations : la bonne question à se poser
Les obligations sont très corrélées :
- aux taux de la Banque centrale européenne ;
- et à ceux de la banque centrale américaine pour les obligations US.
La vraie question à se poser est donc : le risque supplémentaire pris par rapport à un très bon fonds en euros est-il suffisamment rémunérateur ?
- Le fonds en euros offre une garantie du capital.
- Les obligations peuvent offrir un rendement supérieur, mais avec du risque.
La place des obligations dans une stratégie à 1 million d’euros
Pour ceux qui souhaitent aller un peu au-delà du fonds en euros, sans basculer immédiatement sur des actifs plus volatils, la poche obligataire a toute sa place dans l’allocation. Comme toujours, tout dépend :
- de votre profil de risque,
- de vos objectifs ;
- et de votre horizon d’investissement.
Dans la suite, on verra justement comment combiner ces différentes briques pour construire une allocation cohérente quand on cherche à investir un million d’euros intelligemment 💼📊.
3. Investir dans les ETF
Troisième grand pilier quand on cherche à investir un million d’euros intelligemment : les ETF. Ici, on entre clairement dans l’univers de la Bourse, donc des actions. Mais avec une approche très différente de ce que beaucoup de particuliers imaginent encore. Les ETF (Exchange Traded Funds) sont, selon moi, l’une des meilleures manières d’investir en Bourse aujourd’hui, surtout lorsqu’on raisonne à long terme et avec des montants importants.
Les ETF : investir en bourse de manière passive et optimisée
Un ETF, c’est un produit qui va tout simplement répliquer la performance d’un indice boursier.
👉 Pas de pari sur une action en particulier.
👉 Pas de stock picking.
👉 Pas de gestion active complexe.
L’ETF effectue le travail pour vous.
Prenons un exemple très connu :
- le CAC 40, l’indice phare français ;
- il regroupe 40 des plus grandes entreprises françaises cotées.
Un ETF CAC 40 va acheter ces 40 actions. En achetant une seule part de l’ETF, vous devenez copropriétaire de ces 40 entreprises.
Simple, efficace, lisible.
Aller bien plus loin que le CAC 40
Le CAC 40, c’est bien… mais ça reste très limité à l’échelle mondiale. Il représente environ 3 % de la capitalisation boursière mondiale. Quand on investit un million d’euros, on peut clairement viser une diversification beaucoup plus large.
C’est là qu’intervient un indice incontournable : le MSCI World.
- Environ 1 400 des plus grandes entreprises mondiales.
- Réparties sur 23 pays développés (États-Unis, Europe, Japon, etc.).
- Tous les grands secteurs économiques sont représentés (les 11 secteurs).
- Les leaders mondiaux de chaque industrie.


On y retrouve notamment des entreprises très connues comme :
Apple, Microsoft, Nvidia, Tesla… et bien d’autres. Avec un seul ETF MSCI World, vous êtes exposé à une énorme partie de l’économie mondiale.

Un portefeuille qui s’actualise en permanence
Autre avantage majeur des ETF indiciels : le portefeuille se met à jour automatiquement.
- Les entreprises qui perdent en vitesse sont progressivement sorties.
- Celles qui prennent de l’importance sont intégrées.
- L’indice évolue avec l’économie réelle.
Vous n’avez rien à faire. C’est la force de la gestion passive.
Les performances historiques de la bourse… ce sont celles des indices
Quand on entend dire que « la Bourse fait environ 8 à 10 % par an sur le long terme », on parle des indices boursiers, pas du résultat moyen des investisseurs particuliers. des Indices comme :
- le S&P 500 ;
- le MSCI World ;
- le CAC 40.

Et la bonne nouvelle, c’est que : les ETF permettent de répliquer très facilement ces performances.
⚠️ Les données présentées sont fournies à titre indicatif et ne garantissent pas les performances futures.
Une approche validée scientifiquement
Ce n’est pas qu’une opinion personnelle. La gestion passive via les ETF est :
- soutenue par des travaux académiques ;
- validée par plusieurs prix Nobel d’économie ;
- et confirmée par des décennies de données.
👉 Les conclusions sont claires : la majorité des fonds gérés activement n’arrivent pas à faire mieux que les indices sur le long terme.

En tant qu’investisseur particulier, utiliser des ETF permet donc :
- de faire mieux que la majorité des investisseurs ;
- avec moins de stress ;
- moins de frais ;
- et beaucoup plus de discipline.
Plus de 200 ans d’historique : un vrai point de réassurance
Les grands indices boursiers ont un recul énorme : plus de 200 ans d’historique pour certains.
Ils ont traversé :
- des crises économiques majeures ;
- des guerres ;
- des chocs politiques et géopolitiques ;
- des krachs boursiers ;
Et pourtant :
👉 ils existent toujours.
👉 ils ont créé énormément de valeur sur le long terme.
C’est aussi pour ça que la bourse reste, historiquement, l’une des classes d’actifs les plus rémunératrices.
Oui, la Bourse est volatile… mais indispensable
Évidemment, la Bourse n’est pas sans risque. On a tous :
- un oncle ;
- un cousin ;
- un ami…
…qui a « perdu de l’argent en Bourse » 😅
Le problème n’est pas la Bourse en elle-même, mais la manière d’y investir.
👉 Investir sans méthode.
👉 Être concentré sur quelques actions.
👉 Manquer de diversification.
👉 Agir sous l’émotion.
C’est là que les erreurs arrivent.
ETF vs stock picking : une anecdote parlante
Petite anecdote personnelle. J’ai accompagné un client qui s’était essayé à la Bourse en faisant du stock picking :
- sélection de quelques actions individuelles ;
- très forte concentration ;
- peu de diversification.
Résultat : environ 300 000 € de pertes. Ça a été une vraie piqûre de rappel… mais aussi une prise de conscience. Il a ensuite compris l’intérêt :
- de la diversification ;
- de la gestion passive ;
- et des ETF indiciels.
Quand vous êtes exposé à 1 400 entreprises au lieu de 2 ou 3, le risque n’a plus rien à voir.
La place des ETF dans une stratégie à 1 million d’euros
Dans une allocation globale, quand on cherche à investir un million d’euros :
- les ETF représentent la poche de croissance du portefeuille.
- ils sont indispensables sur le long terme.
- ils doivent être utilisés avec discipline et régularité.
Bien intégrés aux côtés du fonds en euros et des obligations, les ETF deviennent un véritable moteur de performance, tout en restant rationnels et maîtrisés.
Dans la suite, on verra comment combiner toutes ces briques pour construire une allocation cohérente, robuste… et surtout adaptée à votre profil 📊💡.
4. Investir dans l’or
Quatrième placement possible quand on réfléchit à investir un million d’euros : l’or. L’or est un actif à part. Il fascine, il rassure, et il revient systématiquement sur le devant de la scène dans les périodes d’incertitude. Mais attention : ce n’est pas un actif de performance au sens strict, et il doit être utilisé avec parcimonie dans une allocation patrimoniale.
Les deux grandes façons d’investir dans l’or
Concrètement, vous pouvez détenir de l’or de deux manières principales.
1️⃣ L’or « papier » (dématérialisé)
On retrouve ici une logique assez proche des ETF évoqués précédemment.
👉 Vous investissez dans de l’or sans le détenir physiquement :
- via des ETF ou des produits financiers adossés à l’or ;
- le stockage et la sécurité sont délégués à une société spécialisée ;
- la liquidité est excellente : vous pouvez revendre en quelques clics.
C’est la solution la plus simple et la plus fluide d’un point de vue financier, notamment quand on raisonne avec des montants importants.
2️⃣ L’or physique
L’autre solution, plus « concrète », consiste à acheter :
- des lingots ;
- des pièces (Napoléon, pièces de collection, etc.).
Ici, on touche au côté plus matériel et émotionnel de l’or. Posséder de l’or chez soi peut rassurer certains investisseurs. Mais il faut aussi être lucide :
- problématiques de stockage ;
- enjeux de sécurité (vol, cambriolage) ;
- risques annexes (incendie, détérioration) ;
- frais plus élevés que sur l’or papier.
👉 Chacun trouvera midi à sa porte, mais sur le plan purement financier, l’or papier est souvent plus simple à gérer.
Les performances historiques de l’or : à bien comprendre
Sur le long terme, l’or a affiché une performance moyenne d’environ 5 à 6 % annualisé.

Mais attention : cette performance est très irrégulière. Exemple marquant, entre 1980 et 2004, l’or a tout simplement fait… 0 % de performance. En revanche, là où l’or est remarquable, c’est sur un autre point 👇
⚠️ Les données présentées sont fournies à titre indicatif et ne garantissent pas les performances futures.
L’or : un conservateur de pouvoir d’achat depuis des siècles
Depuis des siècles, voire des millénaires, l’or a démontré une chose :
👉 il conserve le pouvoir d’achat de ses détenteurs sur le très long terme.
C’est pour ça qu’on parle de valeur refuge et d’actif protecteur en période :
- d’inflation ;
- de conflits géopolitiques ;
- d’incertitudes politiques ;
- ou d’impression monétaire excessive.
Mon avis personnel sur l’or dans une allocation patrimoniale
Je vais être très transparent : je ne suis pas un immense fan de l’or. Pourquoi ? Parce que l’or :
- ne crée pas de valeur ;
- ne génère ni revenus ni bénéfices ;
- ne produit rien par lui-même.
Contrairement aux actions, qui génèrent des bénéfices et dont une partie revient aux actionnaires. Les détenteurs d’or n’ont aucune création de valeur sous-jacente. L’or protège, mais il ne fait pas croître un patrimoine sur la durée.
Quelle place pour l’or quand on investit un million d’euros ?
Dans une stratégie globale, l’or peut avoir du sens :
- comme outil de diversification ;
- comme assurance patrimoniale ;
- comme protection face aux scénarios extrêmes.
Mais selon moi : 5 % maximum du patrimoine, pas plus. Au-delà, on risque de freiner la performance globale et d’alourdir le portefeuille avec un actif peu productif.
L’or : utile, mais pas un moteur de performance
Pour résumer :
- l’or est un excellent rempart contre certaines crises ;
- il rassure dans les périodes troublées ;
- mais ce n’est clairement pas l’actif le plus performant sur la durée.
👉 Dans une allocation bien construite quand on cherche à investir un million d’euros,
l’or reste une brique secondaire, jamais centrale.
Dans la suite, on verra comment équilibrer intelligemment ces différentes classes d’actifs pour construire un portefeuille solide, cohérent… et aligné avec vos objectifs 🔍📊.
5. Investir dans les SCPI
Cinquième placement à considérer quand on cherche à investir un million d’euros : les SCPI (Sociétés Civiles de Placement Immobilier). C’est une classe d’actifs que nous affectionnons particulièrement, et ce n’est pas un hasard. Les SCPI permettent d’accéder à une forme d’immobilier très difficile, voire impossible à atteindre en direct pour un particulier… tout en offrant diversification, rendement et simplicité de gestion.
Investir dans de l’immobilier inaccessible en direct
Le premier grand avantage des SCPI, c’est l’accès à de l’immobilier professionnel. Concrètement, via des SCPI, vous investissez dans :
- des commerces ;
- des entrepôts logistiques ;
- des hôtels ;
- des immeubles tertiaires ;
- des actifs loués à de grandes enseignes.
Typiquement, on parle de biens occupés par des locataires, comme des salles de sport, des supermarchés, des enseignes nationales ou internationales. Ce sont des biens qu’un particulier n’achètera jamais seul. Sans les SCPI, ce niveau de diversification immobilière serait tout simplement inaccessible.
Une diversification massive… et donc beaucoup moins de risques
Deuxième raison pour laquelle les SCPI sont particulièrement intéressantes quand on a un million d’euros à investir : la mutualisation du risque locatif. Une SCPI, ce sont des dizaines, parfois des centaines d’immeubles et donc des dizaines, voire des centaines de locataires.
Vous pouvez même détenir plusieurs SCPI, ce qui multiplie encore cette diversification.
Résultat : si un locataire ne paie pas, l’impact est quasi invisible sur vos revenus. À l’inverse, avec un investissement immobilier classique :
- un seul appartement ;
- un seul locataire ;
- et s’il ne paie pas… plus aucun rendement, voire un cash-flow négatif (taxe foncière, charges, etc.).
Une classe d’actifs historiquement résiliente
Troisième avantage majeur des SCPI : leur résilience. Prenons quelques périodes clés :
- 2008, crise financière et immobilière mondiale, les SCPI ont fait en moyenne 0 % :
- pas de gain ;
- mais pas de perte non plus ;
- et pour les meilleures, même des plus-values.
- 2020, crise du Covid : les SCPI ont peu baissé et ont continué à verser des loyers.
- 2023, crise immobilière plus marquée, certaines SCPI ont fait la une des médias avec des baisses importantes, mais d’autres :
- ont continué à créer de la valeur ;
- ont affiché +1 %, +2 % ;
- voire ont vu leur parc immobilier s’apprécier.
👉 Moralité : toutes les SCPI ne se valent pas.
⚠️ Les données présentées sont fournies à titre indicatif et ne garantissent pas les performances futures.
Des loyers réguliers et prévisibles
Autre point très apprécié par les investisseurs : les SCPI versent des revenus réguliers, généralement mensuels ou trimestriels. C’est une vraie source de revenus complémentaires, très lisible, très stable, et particulièrement adaptée à :
- la préparation de la retraite ;
- la sécurisation du train de vie ;
- ou la transmission patrimoniale.
Attention à cette récurrence qui est une force mais qui, bien entendu, disparaît si la SCPI connaît des difficultés. En cas de mauvaise gestion, de baisse du taux d’occupation, ou encore si les niveaux de prix ne suivent pas, vous pouvez voir vos revenus baisser, et donc ces loyers ne plus être réguliers et prévisibles.
Nous évoquons ici le fait de placer 1 million d’euros, mais j’attire votre attention sur le cas de l’investissement à crédit. ⚠️ L’investissement en SCPI à crédit comporte un risque. En cas de baisse des revenus ou de performance insuffisante, les loyers perçus peuvent ne pas couvrir les mensualités d’emprunt. L’investisseur doit alors assumer le remboursement du crédit sur ses ressources personnelles, y compris en cas de baisse de la valeur des parts.
Fiscalité : beaucoup d’idées reçues… et beaucoup d’optimisation possible
Les SCPI souffrent de nombreuses idées reçues :
👉 « C’est trop fiscalisé »
👉 « Il y a trop de frais »
👉 « Toutes les SCPI se sont effondrées »
Dans la réalité :
- la fiscalité peut être largement optimisée ;
- certaines SCPI sont sans frais de souscription ;
- il existe des SCPI européennes très faiblement fiscalisées ;
- et certaines ont généré plus de 6 % de performance annuelle globale, frais inclus.
Conseil de Matthieu
⚠️ Attention toutefois : une SCPI française détenue en direct, sans stratégie, peut monter jusqu’à 62,2 % de fiscalité. C’est énorme. D’où l’importance du mode de détention.
Assurance-vie, démembrement, SCPI européennes : les bons leviers
Avec les SCPI, on peut faire beaucoup de choses intelligentes :
- les loger dans une assurance-vie ;
- utiliser le démembrement ;
- sélectionner des SCPI investies à l’étranger ;
- adapter la stratégie à des objectifs de revenus, de capitalisation ou de transmission.
C’est une classe d’actifs qui se travaille, et clairement pas à la légère quand on parle de montants importants.
SCPI vs immobilier en direct : un constat fréquent
Dans la pratique, j’ai accompagné de nombreux clients disposant d’un patrimoine immobilier conséquent, parfois de plusieurs biens en location. Et très souvent, une fois tout calculé :
- rendement net de charges ;
- taxe foncière ;
- travaux ;
- temps passé.
👉 Leur rendement est inférieur à celui de très bonnes SCPI.
Avec une différence majeure :
- En immobilier direct → beaucoup de gestion.
- En SCPI → zéro gestion.
Tout est délégué à la société de gestion.
Exemples de SCPI performantes
Pour donner quelques repères concrets :
- certaines SCPI comme Corum Origin affichent un historique de plus de 10 ans ;
- avec des performances globales autour de 6 à 7 % par an ;
- d’autres, plus récentes, dépassent même 7 % depuis leur création.
Il existe :
- des SCPI historiques solides ;
- des SCPI plus jeunes, plus dynamiques.
👉 L’intérêt étant de panacher intelligemment dans un portefeuille.
Les deux mots-clés des SCPI : diversification et stratégie
Pour résumer, quand on cherche à investir un million d’euros en SCPI, deux mots doivent guider la réflexion :
1️⃣ Diversification
- géographique (France/Europe) ;
- sectorielle (bureaux, commerces, logistique, hôtellerie) ;
- entre plusieurs SCPI.
2️⃣ Mode de détention
- C’est là que se joue une grande partie de la performance nette.
- Et c’est aussi là que beaucoup d’erreurs sont faites.
Les SCPI sont aussi l’un des meilleurs outils de transmission patrimoniale et de protection de la famille… à condition d’être bien utilisées. Dans une stratégie globale pour investir un million d’euros, les SCPI occupent une place de choix : entre rendement, stabilité, diversification et simplicité 🏢📈.
6. Investir dans le private equity
Sixième placement à envisager quand on cherche à investir un million d’euros : le private equity. C’est une classe d’actifs historiquement très prisée par les grandes fortunes, et ce n’est pas un hasard. Le private equity est souvent associé à des niveaux de rendement élevés, supérieurs à ceux des marchés actions cotés… à condition d’en comprendre les règles du jeu.
Le private equity, c’est quoi exactement ?
Revenons aux bases.
- Equity = actions
- Private = non cotées en Bourse
👉 Le private equity, ce sont donc toutes les actions d’entreprises non cotées. Concrètement, ça peut être :
- la boulangerie du coin ;
- une PME familiale ;
- une entreprise en forte croissance, ;
- une start-up innovante.
Mais lorsqu’un épargnant investit en private equity, il ne va pas financer directement une seule entreprise. Il passe généralement par des fonds de private equity, qui vont investir dans un portefeuille d’entreprises ayant besoin de capitaux pour se développer.
Pourquoi le private equity attire autant ?
La raison principale est simple : le potentiel de rendement. Historiquement, le private equity a affiché : environ 13 % de performance annualisée nette sur le long terme. Évidemment, comme toujours : « les performances passées ne préjugent pas des performances futures. » Mais sur la durée, le private equity a souvent surperformé les marchés actions cotés, ce qui explique l’intérêt massif des investisseurs institutionnels et des grandes fortunes.

Des entreprises que tout le monde connaît… aujourd’hui
On associe souvent le private equity à certaines success stories devenues célèbres :
- plateformes technologiques ;
- entreprises innovantes, ;
- sociétés qui ont connu une croissance spectaculaire avant, parfois, d’entrer en Bourse.
👉 Ce sont des entreprises qui, à un moment donné, ont eu besoin de capitaux pour accélérer… et que le private equity est venu financer.
Une classe d’actifs longtemps réservée aux plus riches
Pendant très longtemps, le private equity était :
- réservé aux investisseurs très fortunés ;
- avec des tickets d’entrée élevés ;
- et peu accessible au grand public.
Aujourd’hui, les choses ont évolué :
- On peut désormais accéder à du private equity dès quelques milliers d’euros, notamment via certains contrats d’assurance-vie.
- Mais attention : le private equity de qualité institutionnelle, celui auquel accèdent les grandes fortunes, démarre plutôt autour de 100 000 € d’engagement.
Pourquoi le private equity est particulièrement pertinent avec 1 million d’euros ?
C’est là que le fait d’avoir un million d’euros à investir change complètement la donne.
Avec ce niveau de patrimoine, il devient possible :
- d’accéder à des fonds de private equity haut de gamme ;
- avec un véritable savoir-faire de sélection et d’accompagnement des entreprises.
Exemple typique :
- un engagement de 100 000 € ;
- étalé sur 4 ou 5 ans ;
- avec des appels de fonds progressifs (par exemple 20 000 € par an pendant 5 ans).
👉 C’est une excellente manière d’intégrer le private equity sans déséquilibrer le reste du portefeuille.
Une logique d’investissement très différente des autres actifs
Le private equity fonctionne avec des règles spécifiques :
- investissement sur le long terme ;
- capital généralement bloqué plusieurs années ;
- peu ou pas de liquidité à court terme ;
- valorisation progressive des entreprises financées.
C’est donc une classe d’actifs :
- moins liquide ;
- plus complexe ;
- mais potentiellement très rémunératrice.
Les bonnes pratiques en private equity
Quand on investit en private equity, certaines règles sont essentielles :
- diversifier les millésimes (investir sur plusieurs années) ;
- lisser les points d’entrée ;
- ne pas tout investir d’un coup ;
- intégrer le private equity comme une poche spécifique du patrimoine.
👉 Investir un peu chaque année permet de réduire le risque de timing et d’améliorer la performance globale sur le long terme. Ce sont des stratégies patrimoniales éprouvées, utilisées depuis longtemps par les investisseurs professionnels.
La place du private equity dans une stratégie à 1 million d’euros
Le private equity n’est pas un placement à utiliser seul. Dans une allocation globale quand on cherche à investir un million d’euros :
- il vient compléter :
- les ETF (croissance cotée) ;
- les SCPI (revenus immobiliers) ;
- le fonds en euros et les obligations (stabilité).
- et joue le rôle de boosteur de performance à long terme.
👉 Bien dosé, bien sélectionné et bien structuré, le private equity peut clairement faire la différence sur la durée.
Dans la suite, on verra comment assembler intelligemment toutes ces classes d’actifs pour construire un portefeuille robuste, performant et aligné avec vos objectifs patrimoniaux 🚀📈.
7. Investir 1 million d’euros en crypto-actifs
Septième et dernier placement à évoquer quand on réfléchit à investir un million d’euros : les crypto-actifs. C’est une classe d’actifs qui fait beaucoup parler, qui attire, qui intrigue… mais qui reste relativement récente et surtout très volatile. Autant dire qu’elle doit être utilisée avec beaucoup de discernement dans une stratégie patrimoniale globale.
Quelle place donner aux crypto-actifs dans un patrimoine important ?
Notre référence est claire : pas plus de 5 % du patrimoine en crypto-actifs. Pourquoi ?
- parce que c’est une classe d’actifs jeune ;
- parce qu’elle est très volatile ;
- et parce qu’elle peut rapidement déséquilibrer un portefeuille si elle est surpondérée.
À titre d’exemple, le Bitcoin a été créé en 2008, là où les marchés actions disposent de plus de 200 ans d’historique. Le recul n’est donc pas du tout le même.
Les crypto-actifs : totalement optionnels dans un portefeuille
Un point important à souligner : on peut tout à fait construire un excellent portefeuille sans crypto-actifs. Ils ne sont pas indispensables pour :
- créer de la valeur ;
- bâtir un patrimoine solide ;
- atteindre ses objectifs financiers.
En revanche, pour ceux qui :
- ont une tolérance au risque élevée ;
- acceptent la volatilité ;
- et ont un attrait personnel pour cette classe d’actifs, les crypto-actifs peuvent avoir une place complémentaire.
Bitcoin en pilier, diversification en complément
Si l’on décide d’intégrer des crypto-actifs dans une allocation :
- Le Bitcoin doit logiquement représenter la plus grande part du portefeuille crypto.
- On peut ensuite envisager une diversification avec d’autres crypto-actifs (altcoins).
Mais attention, la frontière entre investissement et spéculation est parfois très fine, surtout sur les altcoins, beaucoup plus risqués. La discipline est donc absolument essentielle.
Une classe d’actifs qui s’est imposée… mais qui reste jeune
Même si les crypto-actifs sont récents, il faut reconnaître une chose : ils se sont imposés durablement dans le paysage financier. Le Bitcoin, notamment, est aujourd’hui :
- largement reconnu ;
- de plus en plus intégré par les investisseurs institutionnels ;
- considéré par certains comme une forme de réserve de valeur alternative.
Pour cette raison, avoir une petite exposition peut être pertinent, à condition de rester mesuré.
Attention à la sur-exposition : un vrai risque patrimonial
Une erreur fréquente — surtout chez les plus jeunes investisseurs — consiste à :
- surpondérer massivement les crypto-actifs ;
- parfois au détriment de toute autre classe d’actifs.
👉 C’est une stratégie très risquée.
Une trop forte exposition peut :
- mettre en péril votre sécurité patrimoniale ;
- fragiliser votre avenir financier ;
- créer des montagnes russes émotionnelles difficiles à gérer.
Crypto-actifs et création de valeur : bien comprendre la différence
Comme pour l’or, il faut garder une chose en tête : les crypto-actifs ne produisent pas de valeur sous-jacente.
- pas de chiffre d’affaires ;
- pas de bénéfices ;
- pas de dividendes.
Ils reposent avant tout sur :
- l’offre et la demande ;
- l’adoption ;
- la confiance du marché.
👉 Cela signifie qu’ils peuvent aussi connaître de longues périodes de stagnation, malgré leur potentiel.
⚠️ Les performances passées ne préjugent pas des performances futures et ne constituent pas une garantie de rendement.
La place des crypto-actifs dans une stratégie à 1 million d’euros
Pour résumer, quand on cherche à investir un million d’euros :
- les crypto-actifs sont une poche satellite ;
- réservée aux profils dynamiques ou offensifs ;
- strictement limitée en pourcentage ;
- et jamais au détriment des fondations du portefeuille.
Bien intégrés, ils peuvent apporter :
- du potentiel ;
- de la diversification ;
- mais toujours avec une approche rationnelle et disciplinée.
👉 Le maître mot reste le même que pour tout le reste : équilibre ⚖️.
Les points de vigilance quand on place 1 million d’euros
On vient de passer en revue sept grandes classes d’actifs incontournables pour placer un million d’euros. Ce sont des placements que l’on connaît bien, que l’on maîtrise, et surtout qui bénéficient pour certains de plus de 200 ans d’historique. Mais justement, quand on dispose d’un capital important, il y a aussi un revers de la médaille. On devient une cible privilégiée pour des placements douteux ou mal compris. Voici donc les points de vigilance essentiels à garder en tête avant d’investir un million d’euros.
Méfiez-vous des placements dits « exotiques »
Premier signal d’alerte : les placements exotiques. On pense par exemple :
- aux forêts ;
- au vin ;
- aux montres ;
- à l’art ;
- aux super livrets boostés ;
- ou à tout ce qui sort des classes d’actifs traditionnelles.
Attention : exotique ne veut pas dire automatiquement mauvais… Mais très souvent, le couple rendement/risque n’est pas cohérent.
Conseil de Matthieu
Quand c’est trop beau pour être vrai… c’est rarement vrai
C’est une règle simple, mais fondamentale. Quand une offre est :
- trop attrayante ;
- trop bien racontée ;
- trop « exclusive » ;
- avec un rendement annoncé très élevé et soi-disant peu de risques…
👉… il y a presque toujours quelque chose qui se cache derrière.
Faites attention au storytelling et aux promesses
Autre point de vigilance majeur : l’histoire qu’on essaie de vous raconter. Certains placements reposent davantage sur :
- un beau discours ;
- une narration séduisante ;
- une mise en scène émotionnelle…
…que sur de véritables fondamentaux économiques.
Soyez particulièrement attentif :
- au storytelling ;
- aux arguments d’autorité ;
- aux promesses floues ou non chiffrées.
L’argument fiscal ne doit jamais être le moteur principal
Un autre piège classique quand on place un million d’euros : l’avantage fiscal mis en avant comme argument principal. La fiscalité est importante, évidemment. Mais elle ne doit jamais masquer :
- un rendement faible ;
- un risque mal maîtrisé ;
- ou un manque de liquidité.
Exemple concret : l’investissement forestier
Un exemple très parlant concerne les forêts, sujet qui revient régulièrement. Des données récentes sur la performance historique des forêts montrent que le rendement annualisé tourne autour de 2 à 3 % par an.

En clair :
- un rendement faible ;
- parfois à peine supérieur à un livret réglementé ;
- pour un niveau de risque et de contraintes bien plus élevé.
Ce n’est donc clairement pas un placement « miracle ».
Rendement faible + risque élevé = mauvais deal
C’est un point clé à toujours garder en tête : si le rendement est faible, le risque doit être très faible aussi. Or, sur beaucoup de placements exotiques :
- le rendement est limité ;
- la liquidité est mauvaise ;
- les risques sont élevés ou mal identifiés.
👉 Le rapport risque/rendement n’est tout simplement pas bon.
Rester sur des classes d’actifs éprouvées
Quand on place un million d’euros, l’objectif n’est pas :
- de faire un coup ;
- de tester des concepts à la mode ;
- ou de céder aux effets de tendance.
L’objectif, c’est :
- la pérennité du patrimoine ;
- la cohérence globale du portefeuille ;
- et la maîtrise du risque.
C’est pour ça que les classes d’actifs que nous avons vues précédemment restent des incontournables, utilisées depuis des décennies — voire des siècles — par les investisseurs rationnels.
En résumé : prudence, bon sens et recul
Pour conclure cette partie :
- Méfiez-vous des placements exotiques.
- Ne vous laissez pas séduire par le storytelling.
- Ne fondez jamais une décision uniquement sur la fiscalité.
- Privilégiez des actifs compréhensibles, lisibles, éprouvés.
- Et surtout, gardez une vision globale et long terme.
👉 Quand on cherche à placer un million d’euros, la prudence n’est pas un frein à la performance. C’est au contraire ce qui permet de la préserver durablement 🧠⚖️.
Les meilleures enveloppes pour investir 1 million d’euros
Quand on parle de placer un million d’euros, on pense souvent aux supports d’investissement… mais l’enveloppe fiscale est tout aussi déterminante. Deux investisseurs peuvent avoir exactement les mêmes placements, et pourtant obtenir des résultats radicalement différents, simplement à cause du mauvais choix d’enveloppe. Voyons donc les meilleures enveloppes d’investissement, à choisir selon votre situation, vos objectifs et votre niveau de patrimoine.
Le PEA : l’enveloppe reine pour investir en Bourse
Si votre objectif est d’investir en Bourse, notamment via des ETF, le PEA (Plan d’Épargne en Actions) est aujourd’hui l’enveloppe la plus optimisée. Pourquoi ?
- fiscalité extrêmement avantageuse sur le long terme ;
- parfaitement adaptée à une gestion passive via ETF ;
- idéale pour construire une poche actions performante.
👉 Pour tout ce qui concerne les ETF actions européennes (et une partie des ETF monde), il n’y a rien de mieux aujourd’hui en termes d’optimisation fiscale.
L’assurance-vie : un outil incontournable pour la transmission
Si votre priorité est la transmission de patrimoine, alors l’assurance-vie est tout simplement incontournable. On peut même parler de véritable niche fiscale, notamment pour :
- transmettre à ses enfants ;
- protéger son conjoint ;
- organiser une succession dans un cadre très favorable.
C’est une enveloppe extrêmement souple :
- multi-supports (fonds euros, unités de compte, ETF, SCPI, private equity selon les contrats) ;
- très adaptable aux objectifs patrimoniaux ;
- et redoutablement efficace sur le plan successoral.
L’assurance-vie luxembourgeoise : pour les patrimoines plus élevés
À partir d’environ 250 000 € à investir, une autre enveloppe peut devenir pertinente :
l’assurance-vie luxembourgeoise.
C’est une enveloppe qui répond à des besoins très spécifiques, notamment :
- un niveau de sécurité juridique extrêmement élevé, ;
- souvent considérée comme l’enveloppe la plus sécurisée d’Europe ;
- une grande liberté dans le choix des supports.
Pour les patrimoines importants, elle peut aussi donner accès à :
- du crédit lombard ;
- du private equity de qualité institutionnelle ;
- des montages patrimoniaux très avancés.
Autre point intéressant : les frais de gestion peuvent parfois être inférieurs à ceux de certaines assurances-vie françaises.
⚠️ Attention toutefois :
- l’assurance-vie luxembourgeoise n’est pas faite pour tout le monde ;
- on y trouve peu ou pas de fonds euros ;
- et les SCPI y sont absentes ou très complexes à intégrer.
C’est une enveloppe puissante, mais qui doit être utilisée à bon escient.
Le PER : investir tout en réduisant ses impôts
Dernière enveloppe à citer : le PER (Plan d’Épargne Retraite). Il est particulièrement intéressant si :
- Vous avez des revenus élevés.
- Vous payez beaucoup d’impôts.
- Vous souhaitez investir tout en réduisant votre fiscalité immédiate.
Le PER permet :
- de déduire les versements de votre revenu imposable (sous conditions) ;
- d’investir sur les marchés financiers ou d’autres supports ;
- tout en préparant un complément de retraite.
👉 C’est une enveloppe très pertinente dans une stratégie globale, mais qui doit être utilisée en cohérence avec votre horizon de temps et vos besoins futurs.
Enveloppes et stratégie : un levier majeur de performance
Pour résumer :
- PEA → idéal pour la bourse et les ETF.
- Assurance-vie française → polyvalente, excellente pour la transmission.
- Assurance-vie luxembourgeoise → réservée aux patrimoines plus importants et aux besoins spécifiques.
- PER → puissant levier fiscal pour les hauts revenus.
Quand on cherche à placer un million d’euros, le choix des enveloppes est aussi important que le choix des placements eux-mêmes.
C’est souvent là que se fait la différence entre :
- une stratégie simplement correcte ;
- et une stratégie patrimoniale vraiment optimisée 🧩📈.
Exemple de portefeuille à 1 million pour un profil défensif
Pour illustrer concrètement, prenons un exemple de portefeuille à 1 million d’euros, adapté à un profil plutôt défensif. L’idée ici est simple : sécuriser une grande partie du capital, tout en conservant une diversification suffisante entre plusieurs classes d’actifs.
Pour ce profil défensif, on pourrait imaginer la répartition suivante :
- 50 % actifs défensifs ;
- 30 % actifs équilibrés ;
- 20 % actifs dynamiques.

Soit 500 000 €, investis par exemple sur :
- un fonds en euros premium ;
- éventuellement boosté ;
- complété par des obligations d’État.
C’est un très bon compromis pour apporter :
- de la sécurité ;
- de la stabilité ;
- et une forte visibilité sur le capital.
Soit 300 000 €, investis dans :
- un portefeuille de SCPI bien diversifié.
Cela permet d’avoir :
- une exposition à l’immobilier professionnel, ;
- des revenus réguliers ;
- et une diversification supplémentaire dans le portefeuille.
Soit 200 000 €, répartis entre :
- des ETF ;
- et du private equity, comme vu précédemment.
👉 C’est une allocation qui reste prudente, structurée et diversifiée, parfaitement cohérente avec un profil défensif disposant d’un million d’euros à investir.
Exemple de portefeuille à 1 million pour un profil offensif
Prenons maintenant un autre profil : le profil offensif. Ici, on s’adresse à des investisseurs qui cherchent clairement à maximiser la performance, en acceptant une volatilité plus importante et des risques plus élevés. Pour 1 million d’euros, on pourrait imaginer la répartition suivante :
- 20 % actifs sécurisés ;
- 20 % actifs équilibrés ;
- 60 % actifs offensifs.

Soit 200 000 €, investis sur :
- un fonds en euros premium ;
- et des obligations.
Cette poche reste volontairement limitée, mais elle permet de conserver une base de stabilité dans le portefeuille.
Soit 200 000 €, placés par exemple sur un portefeuille de SCPI bien construit. Cela permet d’apporter de la diversification, des revenus réguliers et une exposition à l’immobilier professionnel.
Soit 600 000 €, orientés vers les actifs les plus dynamiques du portefeuille, avec notamment :
- une petite part en crypto-actifs ;
- une petite part en or ;
- la majeure partie en ETF actions ;
- et du private equity, via des fonds de qualité institutionnelle, comme évoqué précédemment.
👉 Cette allocation correspond à un profil offensif, assumé, orienté performance, avec une acceptation claire des phases de volatilité.
En bref, même avec des exemples d’allocations comme ceux que nous venons de voir, rien n’est standard quand on parle de placer un million d’euros. Tout doit être :
- personnalisé ;
- adapté à votre profil ;
- à votre tolérance au risque,
- et à vos objectifs patrimoniaux.
Avec un capital de ce niveau, les erreurs peuvent coûter très cher si les décisions sont mal prises. Prenez le temps de vous former, de vous éduquer financièrement, et de comprendre précisément ce que vous faites. Il existe aussi toute une ingénierie patrimoniale, dont on parle encore trop peu sur internet, et qui fait pourtant une énorme différence dans les stratégies à fort enjeu. Si vous souhaitez un accompagnement personnalisé, une consultation offerte avec le cabinet S’investir Conseil.
⚠️ Toute décision d’investissement doit être prise après une analyse personnelle de votre situation financière, de vos objectifs patrimoniaux et de votre profil de risque.