📢 Collaboration commerciale : sinvestir.fr perçoit une commission si vous ouvrez un compte via nos liens d’affiliation, sans surcoût pour vous.
Lorsque l’on ouvre un compte en banque, il est fréquent d’y adjoindre une carte bancaire. Logique, car la « CB », c’est le moyen le plus pratique et rapide pour toutes les dépenses, en ligne ou dans un magasin physique. Et pour un jeune adolescent – mineur ou non – quelle carte choisir ?
Si vous recherchez une carte bancaire jeune pour aider votre enfant à gérer son argent de poche et réaliser quelques dépenses tout en ayant la possibilité de contrôler les mouvements, vous devez rechercher parmi les offres spécialement pensées par les banques.
Tous les établissements ne font pas l’effort de proposer des produits adaptés aux plus jeunes. Voilà pourquoi j’ai regroupé ici pour vous une sélection des meilleures cartes bancaires pour jeune et mineur.
Des néobanques aux banques en ligne en passant par les offres d’établissements plus traditionnels, voici mon tour d’horizon.
Carte bancaire jeune : à partir de quel âge ?
Pour débuter, je vous propose un éclairage sur la loi qui encadre les moyens de paiement pour les jeunes.
Votre enfant mineur peut avoir un compte bancaire ou un livret d’épargne. Mais l’usage qu’il peut en faire est limité (et progresse avec son âge) :
- Jusqu’à l’âge de 12 ans, votre enfant peut avoir un compte bancaire ou un livret mais ne peut pas les utiliser.
- À partir de 12 ans, votre enfant peut lui-même ouvrir un livret (avec votre accord) et y déposer ou retirer des sommes. Il est possible d’y associer une carte (très souvent une carte de retrait). Les parents sont responsables des fonds disponibles sur le compte et des mouvements (et notamment des opérations de retrait).
- À partir de 16 ans, votre enfant peut lui-même ouvrir un compte bancaire (une fois encore avec votre accord) et disposer de moyens de paiement classique (cartes bancaires et chéquiers).
Impossible d’avoir une carte pour retirer des sommes ou payer avant l’âge de 12 ans ? Si ! Certaines banques proposent des offres pour les mineurs de moins de 12 ans, totalement légales.
C’est le cas par exemple de Revolut Kids & Teens (anciennement Revolut < 18), accessible dès l’âge de 6 ans. Concrètement, il s’agit d’un sous-compte rattaché au compte Revolut du parent, qui en reste titulaire. L’enfant dispose de sa propre carte, sans découvert possible, et de sa propre application. De votre côté, vous alimentez son compte et suivez ses dépenses en temps réel depuis votre application Revolut.
D’autres acteurs proposent une carte avant l’âge de 12 ans : Pixpay dès 8 ans, Banxup (SG) et l’Offre 10-17 de BoursoBank dès 10 ans (lire ci-après).
Pourquoi prendre une carte bancaire pour son enfant ?
Devez-vous équiper ou non votre enfant avec une carte bancaire ? Est-ce le « bon moment » pour lui mettre entre les mains un moyen de paiement ou de retrait d’argent à 8, 10, 12 ans et plus ? À ces questions, il n’existe pas une réponse définitive. C’est votre jugement, votre vision et la façon dont vous souhaitez autonomiser votre enfant par rapport à ses finances qu’il faut prendre en compte.
Si vous choisissez de permettre à votre enfant d’accéder à une carte bancaire, voici une liste des avantages à attendre.
Pour vous les parents
Une vraie simplicité dans la gestion de l’argent de poche : aujourd’hui, l’argent de poche en pièces et en billets existe encore, mais le développement du digital et des transactions sans monnaie fiduciaire fait évoluer la distribution de l’argent de poche. Grâce aux cartes bancaires pour mineurs, vous pouvez effectuer des virements automatiques ou instantanés pour créditer la carte de votre enfant, sans besoin de recourir constamment à l’argent liquide.
Une surveillance renforcée des dépenses/retraits : les options de surveillance en temps réel et de contrôle des dépenses peuvent vous apporter une véritable tranquillité d’esprit. Les fonctionnalités incluent la plupart du temps la mise en place de limites de dépenses, le blocage de certains types de commerçants ou d’achats en ligne, et même la possibilité de suivre les dépenses de l’adolescent en temps réel (via des notifications SMS ou dans l’appli).
Un 1er pas vers l’éducation financière : la carte bancaire devient un outil pédagogique, facilitant les discussions sur la gestion budgétaire, l’épargne, ou la comparaison des prix. En fixant des règles communes, vous pouvez encourager l’autonomie et la responsabilité financière chez votre fils ou votre fille. À partir de 7, 10, 12 ou 16 ans et plus, comme vous voulez !
Pour les jeunes
De l’autonomie et de l’indépendance : avoir sa carte bancaire, c’est pouvoir gérer son argent sans avoir à solliciter constamment les parents. Cette liberté d’effectuer des achats quotidiens, comme un en-cas après l’école, ou de faire du shopping en ligne sur des plateformes, c’est un vrai sentiment d’indépendance. Et qui n’est pas incompatible avec de la modération et une bonne gestion.
Une solution pratique et sûre : avec une carte en main, les risques liés à la perte ou au vol d’argent liquide sont considérablement réduits. De plus, cela évite de transporter des quantités importantes de monnaie. Comme pour les cartes classiques, il est possible de faire opposition et/ou de bloquer à distance son usage.
Une question de modernité : pour un jeune, disposer d’une carte bancaire est aussi une question de style et d’appartenance à un monde plus adulte… et numérisé. On peut le regretter, mais avoir sa 1ère carte bancaire, cela inculque des leçons de vie précieuses sur l’épargne, l’investissement et la consommation responsable.
Une carte bancaire pour mineurs, c’est un vecteur d’apprentissage et d’autonomie financière pour les jeunes, qui offre aux parents les outils nécessaires pour superviser et guider cette expérience.
Comment choisir une CB pour les jeunes ?
Maintenant que vous avez une vision plus claire des règles qui encadrent les cartes bancaires pour jeunes et des atouts de cette solution, vous désirez certainement savoir vers quelle offre vous tourner ?
Je vous présente donc les types de cartes que vous pouvez retrouver avant de vous donner mon top 7 des meilleures cartes bancaires pour jeunes.
Les types de cartes bancaires pour les jeunes
Il n’existe pas à proprement parler de type de carte bancaire pour les jeunes. Seulement, parmi les différentes catégories de cartes bancaires existantes, certaines sont particulièrement adaptées pour les jeunes et les mineurs.
C’est ce qui explique qu’on les retrouve dans les offres proposées par les banques.
Quatre grands types de cartes bancaires sont à considérer :
- La carte de retrait, c’est un peu la carte de base, qui peut être associée à un compte courant ou directement reliée à un livret jeune. Une carte de base car elle ne permet que le retrait d’argent aux distributeurs automatiques. Cette limitation, couplée à la possibilité de plafonner le montant des retraits et le nombre d’opérations, permet un contrôle complet de la part des parents. Une excellente première carte pour mineurs pour comprendre la gestion de l’argent.
- La carte à autorisation systématique est une carte bancaire classique avec une fonction de vérification du solde du compte avant tout paiement. Pour faire simple, avant le paiement, la banque est interrogée pour vérifier que le compte est suffisamment approvisionné. Si c’est le cas, alors le paiement est validé. Il s’agit d’une carte bancaire jeune intéressante car elle possède toutes les fonctions d’une carte de paiement classique, sans le risque de se retrouver à découvert.
- Alternative à la carte de retrait et à la carte à autorisation systématique, la carte de paiement prépayée fonctionne un peu comme une carte cadeau que l’on utilise dans un magasin. En effet, elle est préchargée avec un montant qui peut être utilisé librement. L’avantage est que vous pouvez contrôler la somme dont dispose votre enfant, là encore sans risque de découvert. Et, bonus, la carte n’a pas toujours besoin d’être reliée à un compte bancaire. Elle peut en effet être associée au compte bancaire des parents (avec une somme qui lui est allouée selon le crédit que vous définissez).
- Enfin, il est possible d’utiliser une carte de paiement classique lorsque l’on est jeune, permettant à la fois le retrait d’argent et le paiement des achats (dans des boutiques physiques et en ligne). C’est la solution pour les enfants les plus autonomes, déjà plus responsables et à l’aise avec la gestion de leur argent.
Quelle solution choisir ? Tout dépend évidemment de l’âge du jeune à qui est destinée la carte. De façon générale, je plébiscite la carte à autorisation systématique. Elle se révèle être l’option de paiement idéale pour les jeunes avec sa gestion simplifiée pour les parents tout en éliminant le risque de découvert. Elle offre une première indépendance financière à l’adolescent tout en vous permettant de garder le contrôle.
Donner une carte bancaire à un jeune de 6 ou 10 ans, cela vous semble prématuré ? Chacun a son avis et le bon âge dépend selon moi du niveau de maturité de votre enfant, de ses connaissances en mathématiques (oui oui) ou encore des notions qu’il a à propos de la monnaie et de son usage. Mais donner de l’argent de poche et permettre d’accéder à une carte bancaire, cela contribue à l’éducation financière des enfants. Un sujet que je trouve passionnant, dont vous pouvez vous emparer en tant que parents.
Conseil de Matthieu
Les conditions de souscription et le tarif
Au-delà du type de cartes bancaires, ce sont aussi les conditions de souscription et le prix des cartes pour mineurs / adolescents que vous devez regarder.
On distingue 2 approches :
- Les banques qui proposent des offres à destination des jeunes pour leur permettre de disposer d’une carte bancaire, à condition que l’un des deux parents soit déjà client. C’est souvent le cas dans les banques traditionnelles.
- Les banques – souvent des néobanques – qui permettent d’accéder à un service complet intégrant une ou plusieurs cartes pour jeunes, sans nécessairement être déjà client. Mais, dans ce cas, vous devez ouvrir à votre nom le compte (pour une utilisation avant 12 ans, ou donner votre aval jusqu’aux 16 ans de l’enfant).
Les tarifs varient fortement et ne facilitent pas la comparaison. Dans les banques traditionnelles, des offres avec une carte bancaire pour les jeunes sont souvent accessibles gratuitement si vous êtes déjà client (retrouvez ma sélection ci-dessous). D’autres offres sont facturées, de 3,99 € à 9,99 € / mois environ. Plus cher donc, mais avec des fonctionnalités sur mesure.
Quelles sont les 7 meilleures cartes bancaires pour les jeunes ?
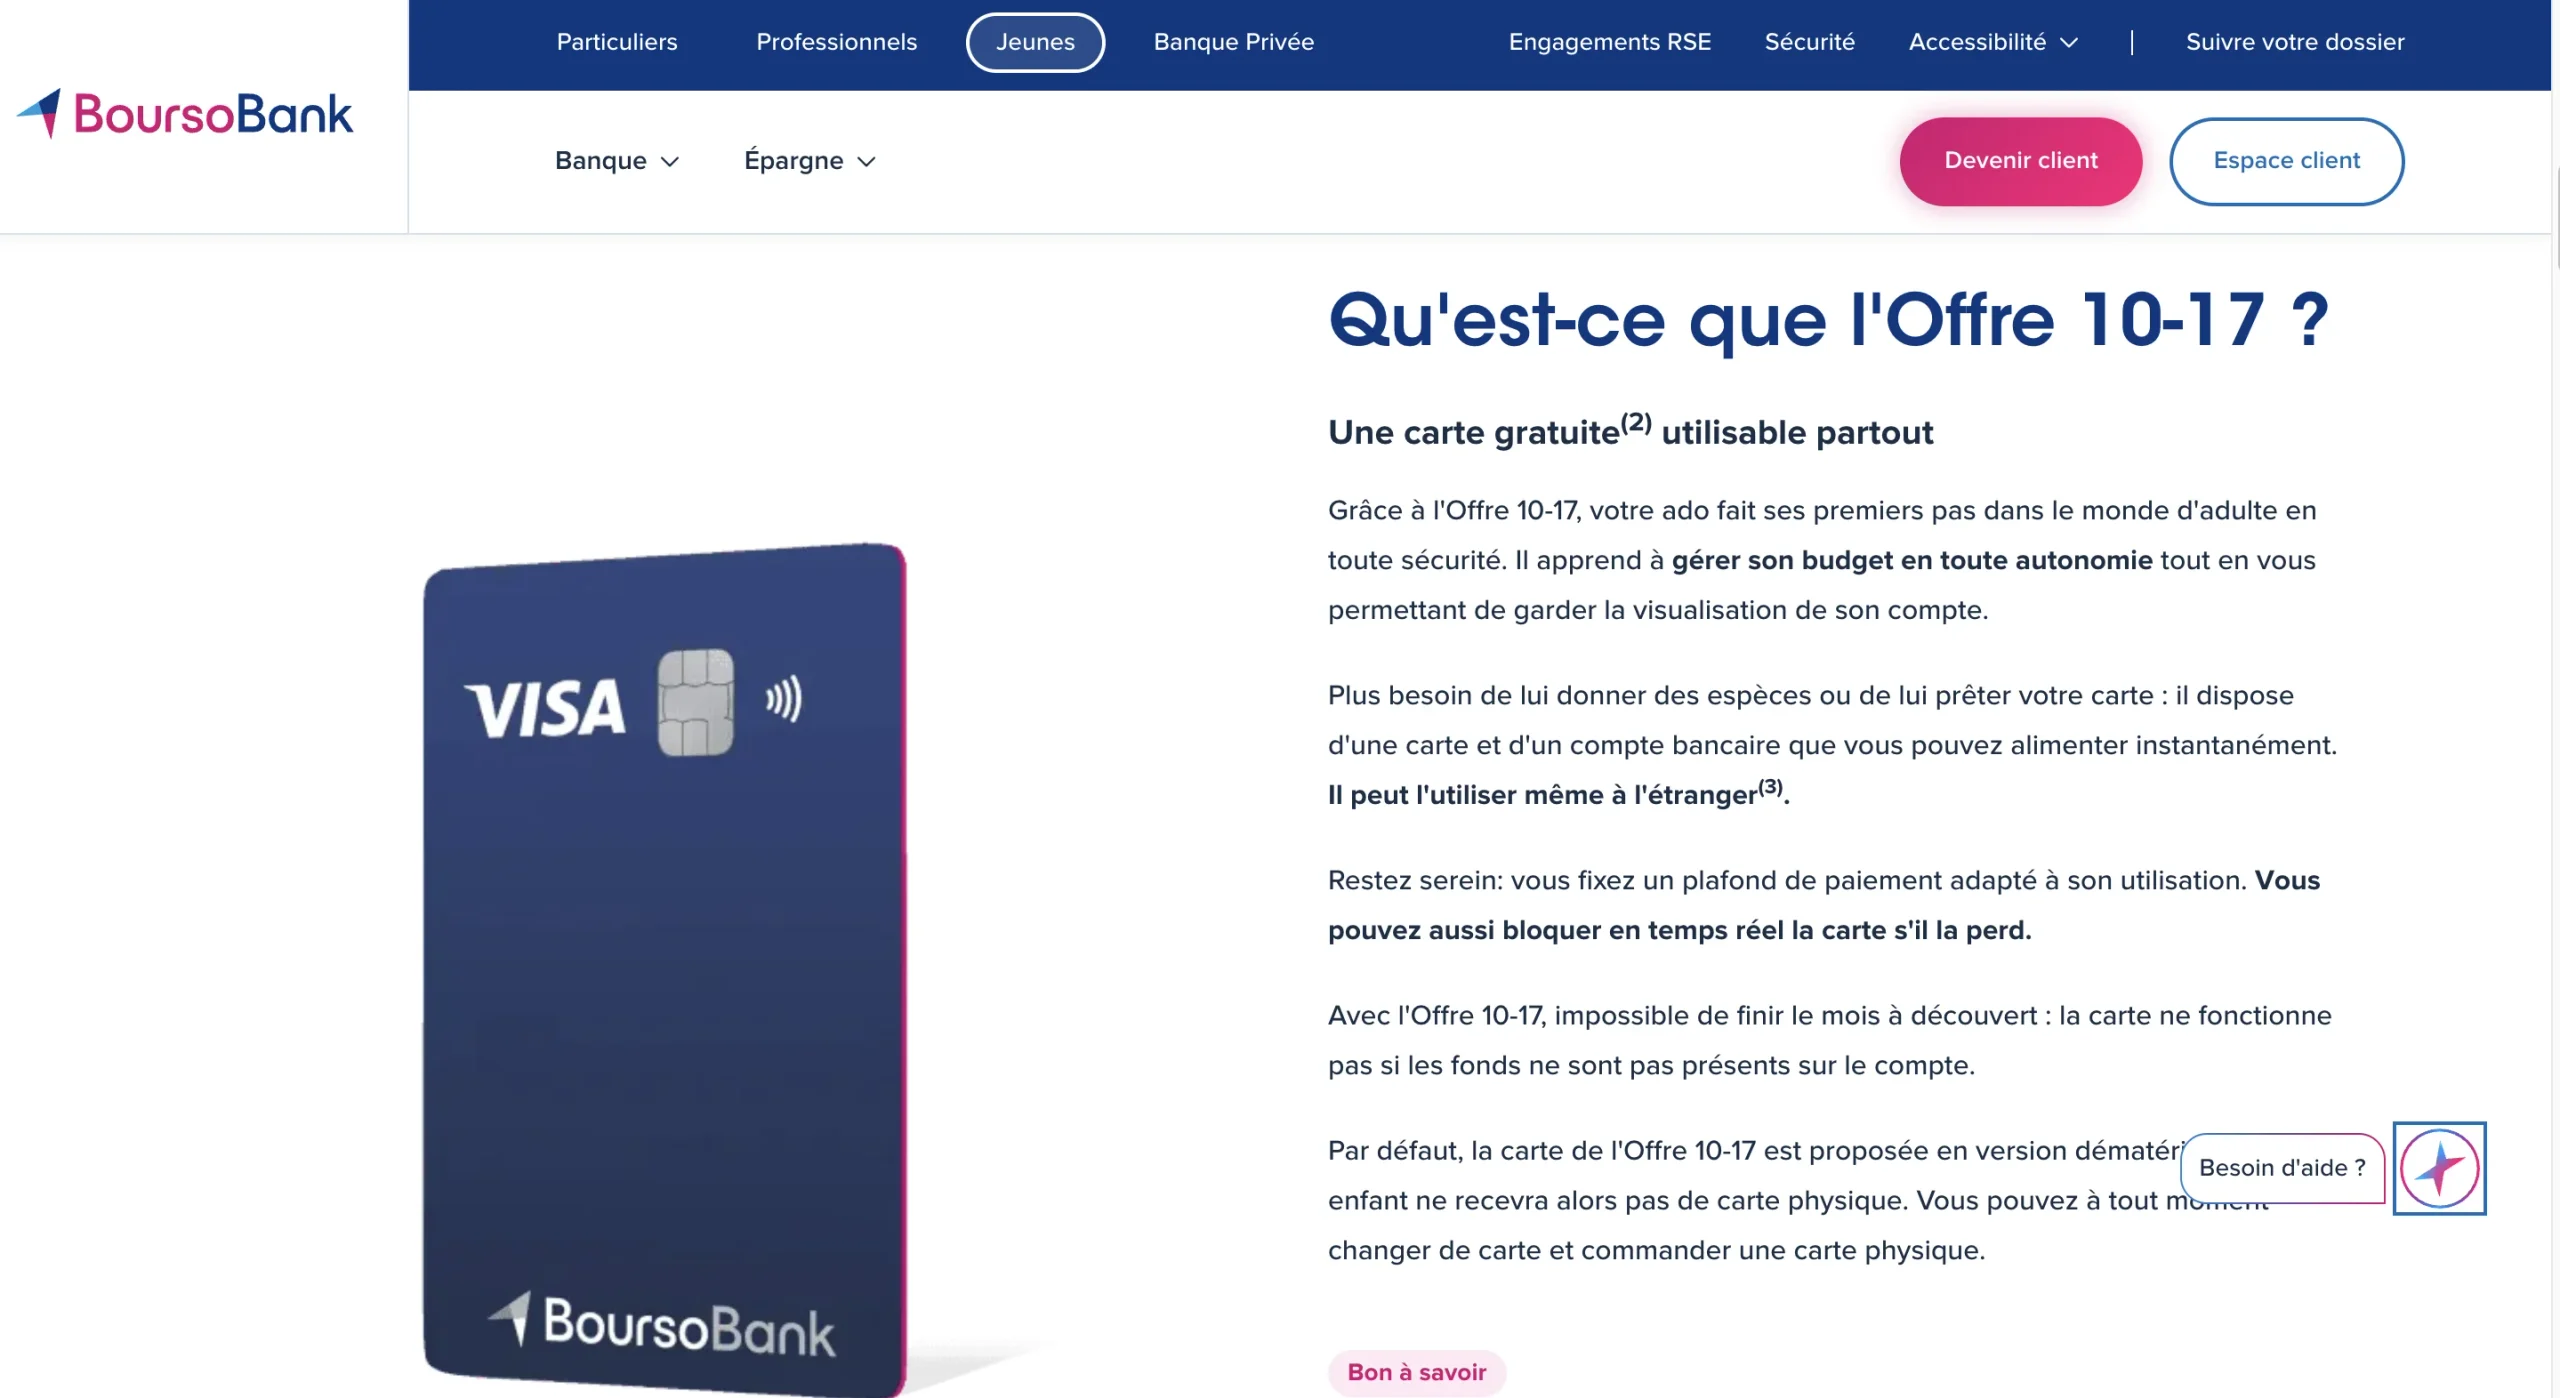
1. Offre 10-17 (BoursoBank, ex-Freedom)
BoursoBank propose l’Offre 10-17, anciennement Freedom (et Kador avant cela). Elle permet une ouverture de compte dès 10 ans et jusqu’à 17 ans et 6 mois. Cette offre gratuite est réservée aux enfants des clients. Elle inclut une carte Visa Welcome à autorisation systématique, dématérialisée par défaut et disponible en version physique sur demande.
Plusieurs fonctionnalités spécialement pensées pour les adolescents sont là : virement par SMS, demande d’argent aux parents directement depuis l’application, bons plans chez des enseignes partenaires de la banque (The Corner).
Pour moi, l’offre BoursoBank est très intéressante si vous la couplez par exemple à l’ouverture d’un compte bancaire pour vous-même. Vous le savez, BoursoBank propose régulièrement des offres commerciales très intéressantes, avec des primes de bienvenue qui peuvent dépasser 100 € selon les périodes, pour toute ouverture de compte avec un versement minimal.
Si vous cherchez à ouvrir un compte dans une banque en ligne et que vous avez un ou plusieurs enfant(s) que vous souhaitez équiper avec une carte bancaire, les primes à l’ouverture peuvent vous permettre de belles économies. Vous allez simplement gagner de l’argent en choisissant un compte gratuit, ou absorber les frais bancaires si vous choisissez l’offre Metal (9,90 € / mois, ou 5,90 € / mois sans carte physique).

2. Pixpay
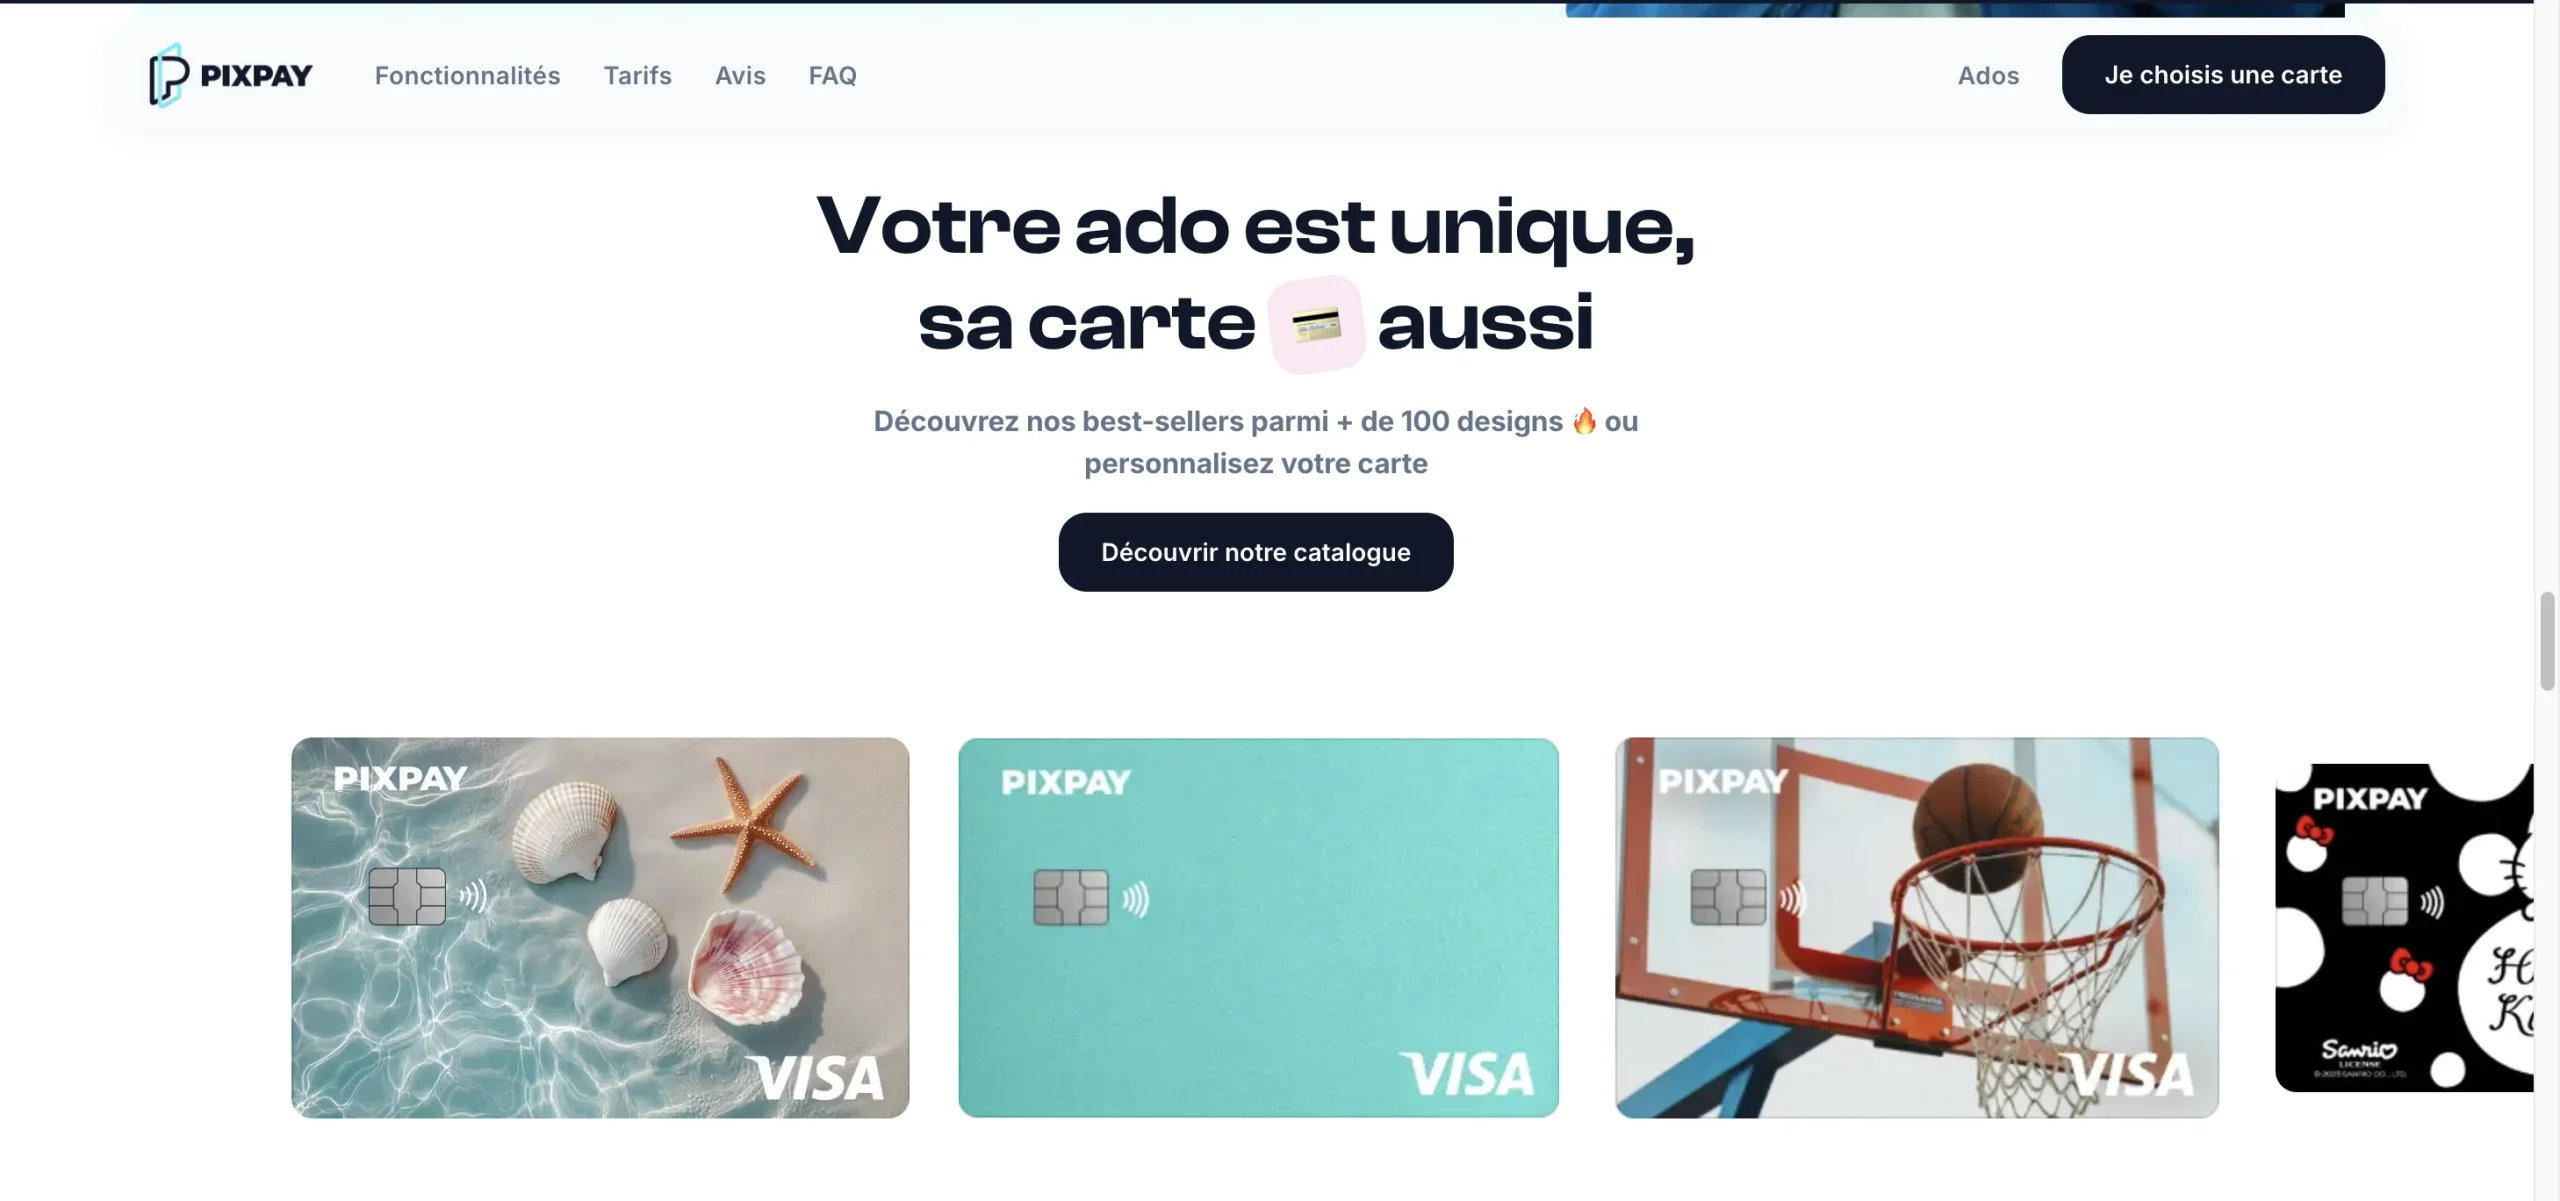
Pixpay est une offre de carte bancaire pensée pour les adolescents, dont la gestion se fait intégralement par une application mobile. Il existe une version pour le jeune titulaire et une version pour le(s) parent(s), pour paramétrer la distribution d’argent, le suivi du solde en temps réel, etc.
Du côté de la carte bancaire, c’est une carte Visa compatible avec Apple Pay et Google Pay qui est intégrée, sans découvert possible. Le Code PIN est personnalisable (toujours pratique pour les enfants). Pixpay a développé de nombreux modules qui permettent de simplifier la gestion de l’argent.
Vous pouvez par exemple rémunérer votre enfant pour des petites missions (sortir le chien, arroser les plantes) avec des sommes prédéfinies, verser ponctuellement de l’argent en quelques clics ou effectuer une distribution automatique avec une fréquence que vous définissez.
Trois offres cohabitent, toutes sans engagement. Start (3,99 € / mois) se concentre sur l’essentiel, avec un retrait gratuit par mois en zone euro. Classic (5,99 € / mois) ajoute la carte virtuelle, une carte personnalisable et des retraits illimités en zone euro. Premium (9,99 € / mois) ajoute une assurance voyage et jusqu’à 15 paiements par mois sans frais hors zone euro.
J’apprécie le fait que les parents gardent la main depuis leur application : plafonds, notifications en temps réel et (dé)verrouillage de la carte à distance.
Seule limite, pour les familles avec plusieurs enfants, il faudra souscrire une offre par enfant (soit 7,98 € / mois pour deux enfants avec la formule Start).
3. Banxup (SG)
Banxup, c’est une offre qui intègre une carte de paiement pour les adolescents, pensée pour les personnes qui sont déjà clientes de SG. Le service est réservé aux 10 à 17 ans, et est totalement gratuit.
La carte bancaire proposée est une carte Mastercard à autorisation systématique, sur laquelle il est possible de contrôler plafond de paiement et de retrait, de les activer ou non ou encore d’autoriser ou pas le sans contact.
Selon moi, Banxup est une offre assez conventionnelle, qui a le mérite d’être gratuite pour les clients SG, mais qui n’apporte pas de grande nouveauté.
Si vous n’êtes pas déjà client SG, aller du côté des banques en ligne ou des néobanques me paraît plus intéressant, notamment pour bénéficier d’un service plus complet, d’une approche plus centrée sur les attentes des jeunes, et d’une application mobile moins austère.

4. Revolut Kids & Teens (ex-Revolut < 18)
Vous connaissez sans doute déjà Revolut, une néobanque qui revendique plus de 8 millions de clients en France. Mais connaissez-vous son offre dédiée aux plus jeunes, accessible dès l’âge de 6 ans ? Avec Revolut Kids & Teens (anciennement Revolut < 18), les très jeunes peuvent disposer de leur propre carte.
Un compte Revolut Kids & Teens est un sous-compte d’un compte Revolut pour particuliers. L’offre Standard, gratuite, suffit pour en ouvrir un. Il faut choisir la formule Plus (3,99 € / mois) ou Premium (10,99 € / mois) pour ouvrir deux comptes enfants. Avec les formules Metal et Ultra, il est possible d’en cumuler cinq.
L’application n’a rien de révolutionnaire, mais j’apprécie qu’elle intègre un peu de fonctionnalités originales et tournées vers les jeunes comme le suivi de l’épargne, l’envoi et la réception d’argent entre amis ou encore les défis à relever pour être payé (ranger son bureau, laver la voiture, etc.).
5. La Banque Postale
Et si le plus simple était de se tourner vers une banque classique ? La Banque Postale propose aux jeunes âgés de 12 à 17 ans d’ouvrir leur premier compte bancaire sans frais. Les cotisations sont gratuites jusqu’au 18e anniversaire.
Cette offre permet de profiter d’une Carte Réalys ou Visa Classic à débit immédiat. Seule contrainte, l’un des deux parents doit être client de La Banque Postale. Si aucun parent ne détient de Formule de Compte, celle de l’enfant est facturée 2 € par mois. Si vous êtes déjà client, c’est donc l’occasion d’en profiter. L’application est claire, précise, et permet bien entendu de piloter les comptes et la carte, et de suivre toutes les dépenses.
Quel est l’argument qui peut faire la différence et vous amener à ouvrir un compte jeune à La Banque Postale pour votre enfant ? Par opposition à certaines offres que j’évoque ici et qui prennent fin lorsque votre enfant devient majeur, l’offre La Banque Postale continue ensuite, en se transformant en un compte bancaire classique. Cela évite d’avoir à changer de banque, et permet d’accéder à un large éventail de produits financiers.
En effet, La Banque Postale est une banque « complète », qui propose des produits d’épargne, des solutions de crédit et d’assurance. Choisir l’offre jeune La Banque Postale, c’est donc selon moi un premier pas vers la création d’un compte bancaire que votre enfant pourra utiliser en étant jeune adulte. La Banque Postale – par opposition à d’autres services trop limités – peut permettre à votre enfant de préparer son avenir et d’investir lorsqu’il percevra ses premiers salaires !
En règle générale, les banques traditionnelles ont une tarification moins attractive, avec des frais plus élevés qu’une banque en ligne. Mais il est souvent payant – et parfois impossible – de déposer de l’argent liquide avec une banque en ligne. Pour faire votre choix, vous devez donc aussi prendre compte les habitudes de votre enfant et ses préférences (utilisation d’argent liquide fréquente ou non, solutions 100 % dématérialisées, etc.).
Conseil de Matthieu

6. ADOS (BNP Paribas)
Pour les 12-17 ans, BNP Paribas propose une offre qui combine un compte bancaire, une carte Origin (anciennement Visa Electron) et l’accès à une application de gestion. La carte est une carte bancaire à débit immédiat, avec vérification systématique du solde. La carte est totalement gratuite jusqu’à la majorité.
Pour les parents, au travers de votre espace client (Mabanque ou Mes Comptes), vous pouvez alimenter le compte de votre enfant et suivre les dépenses. Vous devez, vous l’avez compris, être vous-même client.
BNP Paribas ne fait pas l’effort de proposer une application avec un design attractif et ne tient pas un discours engageant et jeune. Dommage. Mais l’offre ADOS a des atouts. C’est notamment l’accès à Campus Services qui a attiré mon attention et qui mérite selon moi le détour.
Il s’agit d’une plate-forme de services en ligne sur laquelle on retrouve des cours, un programme de révision pour préparer le code de la route, des outils de gestion financière, des offres de stages, de contrats d’alternance ou encore de CDD et un service d’aide pour trouver un logement étudiant. Accessible gratuitement avec l’offre ADOS.

7. Compte Jeune (Nickel)
Le compte jeune Nickel, c’est un compte sans découvert autorisé associé à une carte MasterCard. Accessible dès 12 ans, cette formule permet de payer partout dans le monde et autorise les retraits d’argent à l’étranger.
Pratique, le compte de votre enfant peut être alimenté par carte et par dépôt chez un buraliste Nickel. D’ailleurs, la souscription également peut s’effectuer directement dans l’un des points de vente partenaires. Directement chez un buraliste, vous pouvez ouvrir le compte pour votre enfant. Les démarches s’effectuent également en ligne.
L’offre est facturée 25 € par an, ce qui signifie à peine plus de deux euros par mois. Personnellement, je trouve que ce positionnement prix, associé à la facilité d’ouverture de compte, en fait une belle alternative aux solutions des néo-banques.
C’est aussi un choix à considérer si vous n’êtes pas client dans l’une des banques qui proposent des comptes jeunes. Nickel permet de créer facilement, en quelques minutes, un compte complet.
En bref, choisir une carte bancaire pour un jeune adolescent, c’est une décision importante pour l’aider à gérer son argent de poche et acquérir des compétences financières. Les offres de cartes bancaires pour les jeunes varient avec des produits simplement packagés pour eux, et d’autres produits spécialement conçus pour les mineurs, offrant aux parents un certain contrôle sur les dépenses et les mouvements sur le compte. Parmi les meilleures options sur le marché, voici ma sélection :
| Offre | Âge | Tarif | Condition | À retenir |
|---|---|---|---|---|
| BoursoBank (Offre 10-17) | De 10 à 17 ans et demi | Gratuit | Un parent client BoursoBank | Carte Visa Welcome, dématérialisée ou physique sur demande |
| Pixpay | Dès 8 ans | De 3,99 € à 9,99 € / mois par enfant | Aucune | Modules d’éducation financière, carte Visa |
| Banxup (SG) | De 10 à 17 ans | Gratuit | Parent et enfant clients SG | Carte Mastercard à autorisation systématique |
| Revolut Kids & Teens | De 6 à 17 ans | Gratuit avec l’offre Standard (1 compte enfant) | Un parent client Revolut | Jusqu’à 5 comptes enfants avec Metal ou Ultra |
| La Banque Postale | De 12 à 17 ans | Gratuit jusqu’à 18 ans | Un parent client La Banque Postale | Évolue en compte classique à la majorité |
| BNP Paribas (offre ADOS) | De 12 à 17 ans | Gratuit jusqu’à la majorité | Un parent client BNP Paribas | Carte Origin et accès à Campus Services |
| Nickel (Compte Jeune) | De 12 à 17 ans | 25 € / an | Aucune | Ouverture en ligne ou chez un buraliste |
Toutes ces solutions permettent une gestion simplifiée de l’argent de poche, une surveillance accrue des dépenses et une initiation à l’éducation financière. Vous devez voir la carte de votre jeune comme un outil d’apprentissage et d’autonomie financière !
⚠️ Toute décision d’investissement doit être prise après une analyse personnelle de votre situation financière, de vos objectifs patrimoniaux et de votre profil de risque.