
Parmi les plans d’épargne retraite lancés ces dernières années, le Caravel PER occupe une place à part. Ici, pas de réseau d’agences ni de conseiller en costume : une fintech française, un parcours 100 % digital, et un contrat assuré par Apicil. Le tout avec une promesse simple : des frais bas et une gestion pilotée responsable.
Après avoir décortiqué ses frais, son fonds en euros, ses unités de compte et ses modes de gestion, je vous livre mon avis sur le Caravel PER, sans filtre. Disons-le tout de suite : c’est un bon contrat, mais avec un défaut qu’il faut connaître avant de signer. Son fonds en euros est l’un des moins performants du marché.
Le PER est un placement de long terme comportant des risques, notamment de perte en capital pour les supports en unités de compte. Les sommes investies sont en principe indisponibles jusqu’à la retraite, sauf cas de déblocage anticipé prévus par la réglementation. Les performances ne sont pas garanties et dépendent des conditions de marché.
Les caractéristiques du contrat Caravel PER
Caravel, plan d’épargne retraite individuel assurantiel (PERin), est assuré par Apicil et distribué par la fintech du même nom. Le contrat a été lancé en 2022, mais la société existe depuis 2019. C’est donc un acteur jeune, adossé à un assureur solide.
Avant d’entrer dans le détail, un rappel utile : tous les PER partagent les mêmes atouts fiscaux, à commencer par la déduction des versements du revenu imposable. Je les détaille dans mon guide du plan d’épargne retraite. Les meilleurs contrats ajoutent à ce socle commun des frais bas, un bon fonds en euros et un vrai choix de supports. C’est là que tout se joue.
Sa philosophie tranche avec celle des banques traditionnelles. Là où un contrat bancaire vous impose souvent des frais d’entrée, Caravel affiche 0 % de frais sur les versements et 0 % sur les arbitrages. La souscription se fait uniquement en ligne, sans agence.
Un point mérite l’attention : le ticket d’entrée est de 500 €. C’est plus élevé que chez Corum PERLife (50 €), mais cela reste dans la moyenne des courtiers en ligne.
Autre indicateur utile : le ratio de solvabilité d’Apicil atteint 218 %, très au-dessus du minimum réglementaire de 100 % 💪. C’est un niveau confortable, même s’il reste loin des 431 % de CORUM Life.
| Caractéristique | Détail |
| Nom du contrat | Caravel |
| Distributeur | Caravel |
| Assureur | Apicil |
| Solvabilité de l’assureur | 218 % |
| Type de contrat | PER assurantiel (PERin) |
| Année de création du PER | 2022 |
| Accessible à partir de | 500 € |
| Modes de gestion | Gestion libre et gestion pilotée |
| Distribution | En ligne uniquement |
| Note S’investir de l’accessibilité | 4 / 5 |
Les trois piliers d’un bon PER : un PER se juge sur la durée, pas sur son parcours de souscription. Avant de comparer les interfaces, regardez les trois piliers : les frais, la qualité du fonds en euros et la richesse des unités de compte. Le reste est du confort.
Conseil de Matthieu

Les frais du PER Caravel
Les frais du Caravel PER sont parmi les plus bas du marché, ce qui place le contrat dans le haut du panier. Et c’est probablement l’argument le plus solide du contrat.
Aucun frais sur les versements, aucun frais d’arbitrage, aucun frais de transfert entrant. Les frais de gestion s’élèvent à 0,60 % par an sur les unités de compte et 0,72 % par an sur le fonds en euros. À titre de comparaison, la plupart des contrats bancaires facturent entre 2 % et 5 % sur chaque versement.
Deux postes viennent toutefois s’ajouter. D’abord, le mandat de gestion pilotée coûte 0,50 % par an en plus des frais de l’assureur, auxquels s’ajoutent les frais des fonds sélectionnés. Ensuite, l’adhésion au GERP compte 8 € par an, un montant récurrent et non un droit d’entrée unique.
Enfin, une sortie en rente viagère est facturée 1,50 % sur chaque arrérage. Ce point ne concerne qu’une minorité d’épargnants, car la sortie en capital reste largement majoritaire.
| Type de frais | Montant |
| Frais sur les versements | 0 % |
| Frais d’arbitrage | 0 % |
| Frais de gestion sur le fonds en euros | 0,72 % / an |
| Frais de gestion sur les unités de compte | 0,60 % / an |
| Frais du mandat de gestion pilotée Caravel | 0,50 % / an |
| Frais sur les versements de rente | 1,50 % |
| Frais associatifs | 8 € / an |
| Note S’investir sur les frais | 4,5 / 5 |
C’est le chiffre à retenir 0,60 % par an sur les unités de compte, c’est bien en dessous de ce que facturent les contrats bancaires. Deux contrats font toutefois mieux : Linxea Spirit PER facture 0,50 % et CORUM PERLife 0 %. Sur 25 ans, 0,10 point d’écart annuel représente déjà plusieurs milliers d’euros de moins dans votre poche, par le jeu des intérêts composés. Et n’oubliez jamais que les frais des fonds que vous choisissez s’ajoutent à ceux du contrat.
Conseil de Matthieu
La qualité du fonds en euros (Apicil Euro Garanti)
C’est le point faible du contrat, et il faut le dire clairement.
Un rendement deux fois inférieur à la moyenne du marché
Le fonds en euros Apicil Euro Garanti a servi 1,30 % net en 2024, puis 1,45 % net en 2025 (rendements non garantis). Sur la même période, la moyenne du marché ressortait autour de 2,50 % en 2024 et 2,65 % en 2025. L’écart est important : le fonds sert environ la moitié de la moyenne du marché.
Sur la durée, le constat ne s’améliore pas. Le rendement net cumulé sur cinq ans (2021-2025) atteint 5,65 %, contre 10,85 % en moyenne sur le marché. À titre de comparaison, le fonds CORUM Euro affiche 13,20 % de performance cumulée en trois exercices seulement.
À cette faiblesse s’ajoute une contrainte : l’accès au fonds en euros est plafonné à 50 % de votre contrat. Vous devez investir au minimum 50 % en unités de compte. Impossible donc de sécuriser l’essentiel de votre épargne à l’approche de la retraite 🐿.
| Caractéristique | Détail |
| Nom du fonds en euros | Apicil Euro Garanti |
| Rendement net 2024 (moyenne marché : 2,50 %) | 1,30 % |
| Rendement net 2025 (moyenne marché : 2,65 %) | 1,45 % |
| Performance cumulée 2021-2025 (moyenne : 10,85 %) | 5,65 % |
| Garantie du capital | 100 % |
| Plafond d’investissement | 50 % du contrat maximum |
| Frais de gestion | 0,72 % / an |
| Note S’investir du fonds en euros | 3 / 5 |
⚠️ Les performances passées ne préjugent pas des performances futures et ne constituent pas une garantie de rendement. Investir comporte un risque de perte en capital.
La composition du fonds en euros Apicil Euro Garanti
D’où vient ce retard ? De la composition du portefeuille. Fin 2024, le fonds Apicil Euro Garanti était investi à 85,8 % en obligations et assimilés. Surtout, la dette souveraine y pesait plus lourd (48,6 %) que la dette d’entreprises (37,2 %).
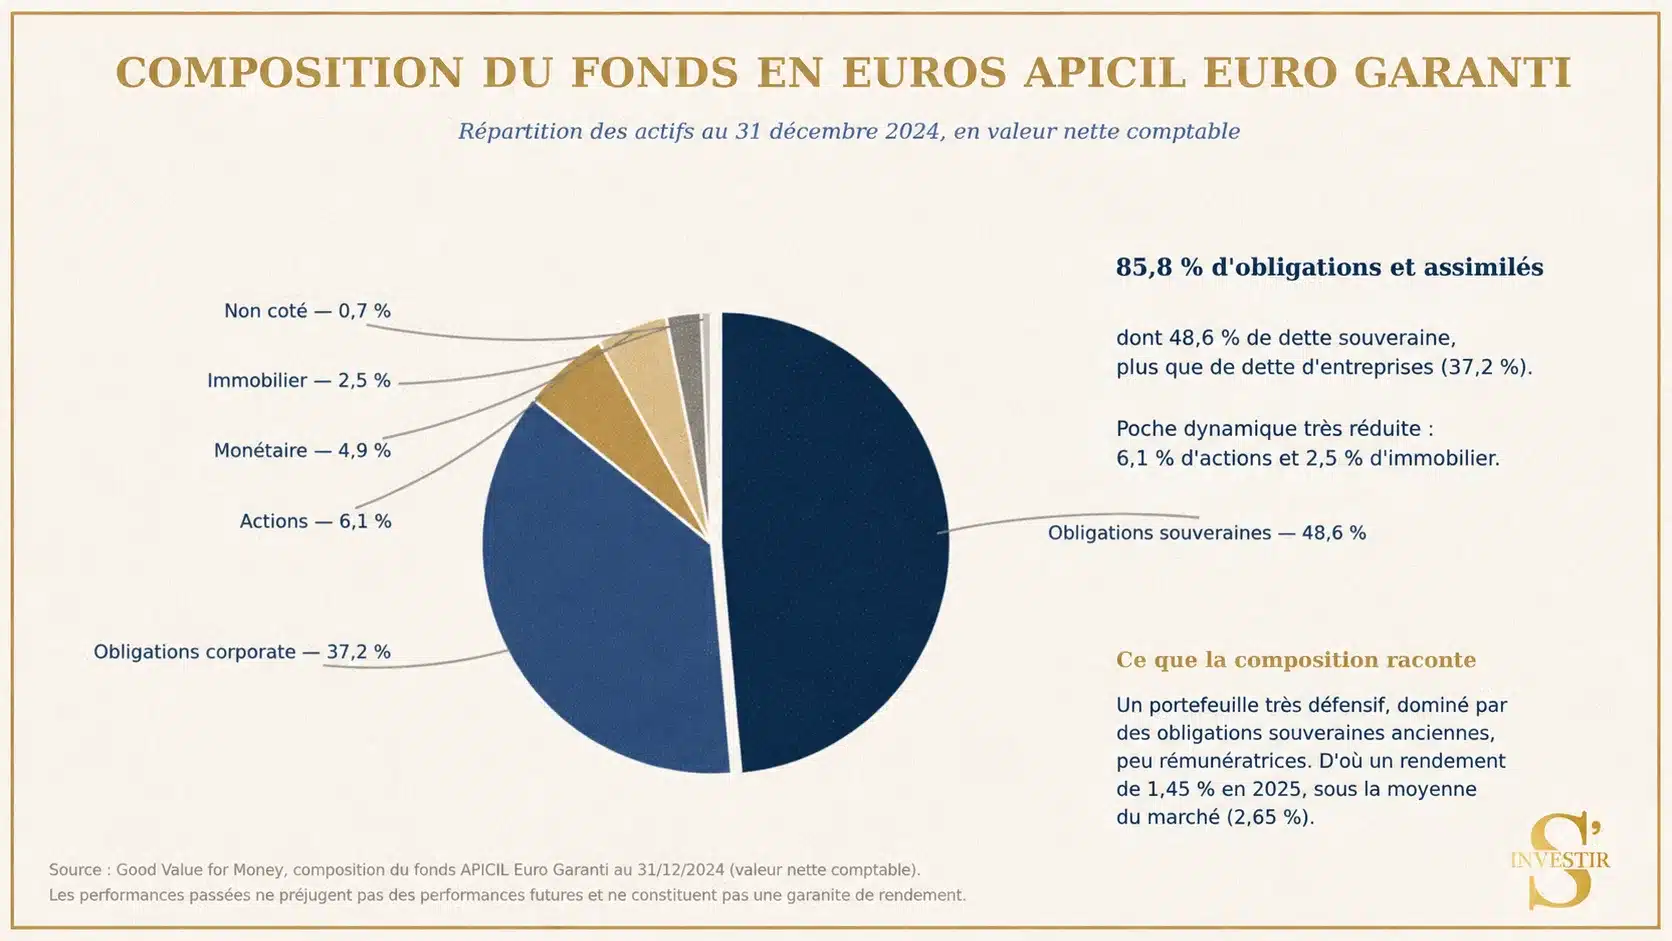
Cette structure explique beaucoup de choses. Les obligations d’État rapportent en moyenne moins que les obligations d’entreprises, plus risquées mais mieux rémunérées. Et une grande partie de ces titres a été achetée avant la remontée des taux, à des rendements très faibles.
La poche dynamique, elle, reste réduite : 6,1 % d’actions, 2,5 % d’immobilier et 0,7 % de non coté. Or ce sont ces actifs de diversification qui dopent les meilleurs fonds en euros du marché. Le fonds Carac, par exemple, détient près d’un quart d’actions et sert 4,05 %.
⚠️ Les performances passées ne préjugent pas des performances futures et ne constituent pas une garantie de rendement.
Pourquoi c’est un vrai problème à l’approche de la retraite
L’AMF recommande une logique simple : plus la retraite approche, moins votre épargne doit prendre de risques. C’est tout le principe de la gestion pilotée à horizon, l’option par défaut du PER. La réglementation fixe même des minima de placements à faible risque, selon votre profil et le temps restant avant votre départ.
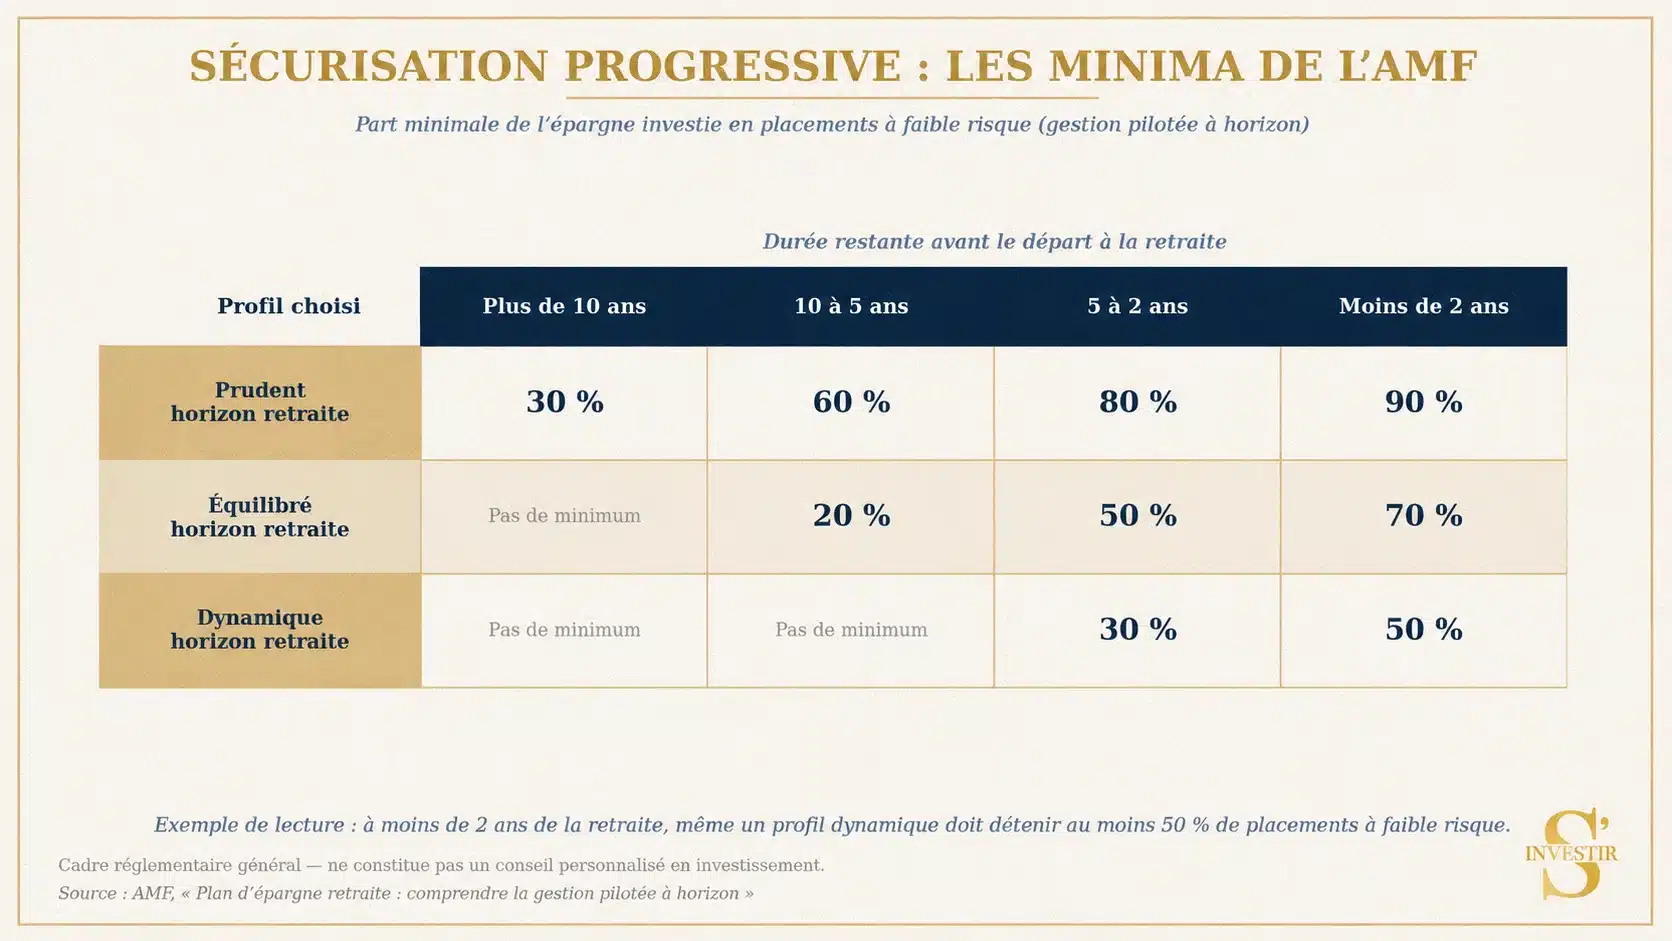
Regardez la dernière colonne. Même un profil dynamique doit détenir au moins 50 % de placements à faible risque à moins de deux ans de la retraite. Un profil prudent monte à 90 %. Or le support de sécurisation de référence, c’est justement le fonds en euros.
Chez Caravel, chaque euro sécurisé travaille donc environ deux fois moins que sur les meilleurs contrats. Et la gestion libre ne règle rien : le plafond de 50 % et la faiblesse du fonds restent les mêmes. Quant à la gestion pilotée maison, elle n’utilise même pas le fonds en euros : la phase Sécurisation repose sur des fonds obligataires courts et un fonds monétaire.
Prenons Christophe et Nathalie, 55 ans, à une dizaine d’années de la retraite. Ils commencent à sécuriser progressivement leur épargne, comme le recommande l’AMF. Sur les cinq dernières années, le fonds en euros de Linxea Spirit PER a cumulé 13,29 %, contre 5,65 % pour le fonds Apicil Euro Garanti de Caravel : deux à trois fois moins. Sur 50 000 € sécurisés, cela représente environ 6 600 € d’intérêts d’un côté, 2 800 € de l’autre. Un vrai manque à gagner, même s’il ne concerne qu’une partie de l’allocation.
Ce constat dépend ensuite de chaque situation : les recommandations de l’AMF sont un cadre général, pas un conseil personnalisé en investissement. ⚠️ Les performances passées ne préjugent pas des performances futures et ne constituent pas une garantie de rendement.
Les unités de compte disponibles
C’est ici que Caravel prend sa revanche, et de belle manière.
Le contrat propose plus de 700 unités de compte, dont 100 ETF et une trentaine de SCPI. C’est un univers très large pour un acteur de cette taille. À titre de comparaison, Linxea Spirit PER fait encore mieux, avec plus de 930 unités de compte et 209 ETF. Peu de contrats, en revanche, offrent autant de choix que Caravel.
| Caractéristique | Détail |
| Nombre d’unités de compte | Plus de 700 |
| Nombre d’ETF | 100 |
| Nombre de SCPI | Une trentaine |
| Nombre de titres vifs | 0 |
| Pourcentage des loyers SCPI reversés | 100 % |
| Autres supports | Fonds ISR, fonds obligataires |
| Note S’investir des unités de compte | 4 / 5 |
Les ETF
Avec 100 ETF disponibles, vous pouvez construire une allocation actions mondiale passive et diversifiée. C’est, selon moi, le socle d’une stratégie de long terme performante.
Concrètement, vous accédez aux grands indices larges : ETF MSCI World, S&P 500, marchés émergents. C’est exactement ce qui manque à des contrats comme le PER Carac ou CORUM PERLife.
Les SCPI
Le contrat référence une trentaine de SCPI, et 100 % des loyers vous sont reversés. Ce point est loin d’être systématique : certains contrats en conservent jusqu’à 15 %.
C’est un vrai atout pour qui veut loger de la pierre-papier dans une enveloppe fiscalement avantageuse. Attention toutefois : les revenus locatifs ne sont pas garantis et le capital peut varier à la hausse comme à la baisse.
Les fonds obligataires et ISR
Le reste de la gamme est constitué de fonds obligataires et de fonds labellisés ISR 🌲. L’offre est cohérente et lisible, sans être le point le plus différenciant du contrat.
Pour bien comprendre l’articulation entre ces trois briques, imaginez une équipe de football. Le fonds en euros joue la défense, les SCPI occupent le milieu de terrain, et les ETF actions sur indices larges forment l’attaque. Une bonne équipe a besoin des trois. Chez Caravel, l’attaque et le milieu sont solides, mais la défense est le maillon faible.
Les modes de gestion
Caravel propose deux modes de gestion, que vous pouvez faire évoluer dans le temps :
- La gestion libre : vous choisissez vous-même vos supports et leur répartition, dans le respect du plafond de 50 % sur le fonds en euros.
- La gestion pilotée : vous déléguez l’allocation. L’épargne se sécurise automatiquement en trois phases, avec deux paliers de sécurisation, à 50 ans puis à 58 ans. Comptez 0,50 % de frais de mandat par an, plus les frais des fonds retenus, qui ne sont pas toujours les moins chers du marché.
C’est simple, lisible et cohérent avec le positionnement de la marque. Là encore, ne cherchez pas la profondeur d’un Yomoni ou d’un Nalo sur le pilotage algorithmique : Caravel joue la carte de la simplicité et de l’investissement responsable.
Mon avis sur le Caravel PER
Le Caravel PER est un bon contrat, à condition de savoir quoi en faire. Voici mon avis sur le Caravel PER en quelques points.
1️⃣ Des frais contenus et lisibles. 0 % sur les versements, 0 % sur les arbitrages, 0,60 % sur les unités de compte. Pour un PER en gestion libre, c’est compétitif. En gestion pilotée, comptez 0,50 % de mandat en plus, auxquels s’ajoutent les frais des fonds sélectionnés.
2️⃣ Un univers d’investissement riche. Plus de 700 unités de compte, 100 ETF et une trentaine de SCPI avec 100 % des loyers reversés. C’est de loin le meilleur point du contrat, et cela vous permet de construire un portefeuille cœur-satellite complet.
3️⃣ Une expérience client soignée. Caravel affiche 4,7 / 5 sur Trustpilot pour 123 avis, avec un accompagnement par mail, chat et visio. C’est l’un des meilleurs niveaux de satisfaction de mon comparateur, où Caravel obtient 4,8 / 5 sur le critère du service client.
Maintenant, les limites, et elles comptent :
⚠️ Un fonds en euros nettement en dessous de la moyenne. 1,30 % en 2024 et 1,45 % en 2025, contre 2,50 % et 2,65 % en moyenne. C’est la faiblesse principale du contrat, d’autant qu’un PER est bloqué jusqu’à la retraite. Vous avez donc souvent plus de huit ans devant vous, mais aussi une phase de sécurisation à préparer.
⚠️ Un plafond de 50 % sur le fonds en euros, et une gestion pilotée qui n’en contient pas. Les trois phases reposent sur des ETF, des obligations courtes et un fonds monétaire. Pour un profil très prudent, c’est une vraie contrainte.
⚠️ Un ticket d’entrée de 500 € et une souscription 100 % en ligne, sans possibilité de rendez-vous en agence.
👉 Mon verdict : le Caravel PER est un bon PER « ETF + SCPI » à frais maîtrisés, mais un mauvais PER pour sécuriser son capital. Il brille pour l’épargnant en phase de capitalisation, encore loin de la retraite, qui veut piloter lui-même une allocation diversifiée. Il déçoit celui qui cherche un fonds en euros performant pour sécuriser son épargne à l’approche de la retraite : sur ce point, le contrat se marie mal avec l’objectif. Sa note globale dans mon comparateur ressort à 4,06 / 5, soit la 8ᵉ place sur les quinze contrats analysés.
⚠️ Les avantages présentés doivent être nuancés par les risques inhérents à l’investissement, notamment la perte en capital, la variabilité des revenus et une liquidité limitée. L’épargne d’un PER est en principe bloquée jusqu’à la retraite, hors cas de déblocage anticipé prévus par la loi.
⚠️ Toute décision d’investissement doit être prise après une analyse personnelle de votre situation financière, de vos objectifs patrimoniaux et de votre profil de risque.
Vous hésitez encore entre plusieurs contrats ? Le comparateur passe au crible les frais, les fonds en euros et les unités de compte de 15 offres du marché.