Le PER BNP Paribas Multiplacements est sans doute le plan d’épargne retraite le plus accessible du marché. Avec 30 € de versement initial, il ouvre la porte à tous les budgets. Et contrairement à beaucoup de contrats bancaires, il propose 23 ETF actions, ce qui reste rare dans une banque traditionnelle.
Mais l’accessibilité n’est qu’un critère parmi d’autres. Après avoir décortiqué ses frais, son fonds en euros, ses unités de compte et ses modes de gestion, je vous livre mon avis sur le PER BNP, sans filtre. Disons-le tout de suite : c’est un contrat honnête, doté d’un univers d’investissement correct, mais lourdement pénalisé par ses frais, à commencer par ses frais d’entrée.
Investir dans un PER engage sur le long terme. Les supports en unités de compte ne sont pas garantis et comportent un risque de perte en capital. L’épargne reste en principe indisponible jusqu’à la retraite, hors cas de déblocage anticipé prévus par la réglementation. Les performances dépendent des conditions de marché et ne sont pas garanties.
Les caractéristiques du contrat PER BNP Paribas
Ce plan d’épargne retraite BNP Paribas est un contrat individuel assurantiel (PERin), assuré par Cardif et distribué par la banque. Le contrat a été lancé en 2020, lors de la généralisation du PER issu de la loi PACTE.
Avant d’entrer dans le détail, un rappel utile : tous les PER partagent les mêmes atouts fiscaux, à commencer par la déduction des versements du revenu imposable. Je les détaille dans mon guide du plan d’épargne retraite. Les meilleurs contrats ajoutent à ce socle commun des frais bas, un bon fonds en euros et un vrai choix de supports. C’est là que tout se joue.
Sa force tient d’abord à son accessibilité. Le versement initial démarre à 30 €, contre 500 € chez la plupart des courtiers en ligne. C’est le ticket d’entrée le plus bas de mon comparateur PER. S’ajoutent 20 € de droits d’adhésion à l’association UFEP, prélevés une seule fois.
Autre atout : la distribution en ligne et en agence. Vous pouvez ouvrir votre plan depuis votre espace client, mais aussi rencontrer un conseiller. Peu de PER offrent cette double possibilité.
Le ratio de solvabilité de Cardif atteint 208,5 %, soit plus du double du minimum réglementaire de 100 % 💪. C’est un niveau solide, même s’il reste en retrait des 431 % de CORUM Life ou des 308,9 % de la Carac.
| Caractéristique | Détail |
| Nom du contrat | BNP Paribas Multiplacements Privilège PER |
| Distributeur | BNP Paribas |
| Assureur | Cardif |
| Solvabilité de l’assureur | 208,5 % |
| Type de contrat | PER assurantiel (PERin) |
| Année de création du PER | 2020 |
| Accessible à partir de | 30 € |
| Modes de gestion | Gestion libre et gestion pilotée |
| Distribution | En ligne et en agence |
| Note S’investir de l’accessibilité | 5 / 5 |
L’accessibilité ne fait pas tout : un ticket d’entrée à 30 € est un vrai argument pour démarrer tôt. Mais ne confondez jamais « facile à ouvrir » et « rentable à conserver ». Sur un PER, ce sont les frais annuels et les frais d’entrée qui décideront de votre capital final, pas le montant du premier versement.
Conseil de Matthieu

Les frais du PER BNP Paribas
Les frais du PER BNP sont le talon d’Achille du contrat, et il faut le dire sans détour.
Les frais sur versements atteignent 2,50 % maximum. Concrètement, sur 10 000 € versés, jusqu’à 250 € partent en frais avant même d’être investis. Ces frais se prélèvent à chaque versement, y compris sur vos versements programmés.
S’y ajoutent 1 % maximum de frais d’arbitrage. Chaque fois que vous déplacez de l’épargne d’un support à un autre, la facture tombe. La plupart des PER en ligne facturent 0 % sur ces deux postes.
Les frais annuels sont en revanche corrects : 0,70 % par an sur le fonds en euros comme sur les unités de compte. C’est légèrement au-dessus des meilleurs contrats du marché (0,50 %), mais cela reste dans la moyenne du marché.
Dernier point à connaître : la gestion pilotée par horizon ne facture aucun frais de mandat supplémentaire. Le coût vient des fonds sélectionnés, qui ne sont pas toujours les plus avantageux. Tout compris, mon comparateur retient 2,45 % par an pour la gestion pilotée de ce contrat.
| Type de frais | Montant |
| Frais sur les versements | 2,50 % maximum |
| Frais d’arbitrage | 1 % maximum |
| Frais de gestion sur le fonds en euros | 0,70 % / an |
| Frais de gestion sur les unités de compte | 0,70 % / an |
| Gestion pilotée par horizon (frais du plan) | 0,70 % / an maximum |
| Frais sur les versements de rente | 1,5 % |
| Arbitrages gratuits par an | Aucun |
| Frais d’adhésion à l’association | 20 € (une fois) |
| Note S’investir sur les frais | 2 / 5 |
Négociez les frais sur versement : les 2,50 % sont un plafond, pas une fatalité. En agence, ces frais se négocient, en particulier si vous êtes déjà client ou si vous versez un montant significatif. Demandez-le systématiquement, par écrit, avant de signer. Un contrat à 0 % de frais sur versement vous fera gagner l’équivalent de plusieurs mois de versements sur la durée.
Conseil de Matthieu
La qualité du fonds en euros (fonds euros Cardif)
Le rendement du PER BNP repose sur son fonds en euros. Il est correct, mais sans plus.
Il a servi 2,75 % net en 2024 et 2,75 % net en 2025 (rendements non garantis). Sur la même période, la moyenne du marché ressortait autour de 2,50 % en 2024 et 2,65 % en 2025. Le fonds fait donc légèrement mieux que la moyenne, ce qui est déjà un bon point pour un contrat bancaire.
Sur cinq ans (2021-2025), le rendement net cumulé atteint 11,60 %, contre 10,85 % en moyenne sur le marché. La régularité est là, mais on est loin des meilleurs fonds en euros du marché. À titre de comparaison, le fonds CORUM Euro affiche 13,20 % de performance cumulée en trois exercices seulement. Celui du PER Individuel Carac atteint 14,15 %.
En revanche, un point mérite d’être souligné : vous pouvez investir jusqu’à 100 % de votre épargne sur le fonds en euros. Aucune obligation d’investir en unités de compte. C’est une souplesse rare, que ne proposent ni Caravel, ni CORUM PERLife, ni le PER Carac.
| Caractéristique | Détail |
| Nom du fonds en euros | Fonds euros Cardif |
| Rendement net 2024 (moyenne marché : 2,50 %) | 2,75 % |
| Rendement net 2025 (moyenne marché : 2,65 %) | 2,75 % |
| Performance cumulée 2021-2025 (moyenne : 10,85 %) | 11,60 % |
| Garantie du capital | 100 % |
| Plafond d’investissement | 100 % du contrat |
| Frais de gestion | 0,70 % / an |
| Note S’investir du fonds en euros | 3,5 / 5 |
⚠️ Les performances passées ne préjugent pas des performances futures et ne constituent pas une garantie de rendement. Investir comporte un risque de perte en capital.
Les unités de compte disponibles
Le contrat propose 112 unités de compte, dont 23 ETF. Pour un PER bancaire, c’est une bonne surprise. La plupart des réseaux traditionnels se limitent à des fonds maison, sans aucun tracker.
Le catalogue reste toutefois nettement en retrait des courtiers en ligne. Linxea Spirit PER référence plus de 930 unités de compte et 209 ETF. Caravel en propose plus de 700, dont 100 ETF.
| Caractéristique | Détail |
| Nombre d’unités de compte | 112 |
| Nombre d’ETF | 23 |
| Nombre de SCPI | 0 |
| Nombre de titres vifs | 0 |
| Autres supports | Produits structurés |
| Rééquilibrage automatique | Non |
| Note S’investir des unités de compte | 2,5 / 5 |
Les ETF
Avec 23 ETF actions référencés dans l’annexe officielle des frais du contrat, vous pouvez couvrir l’essentiel : indices larges, zones géographiques principales, et une exposition obligataire. C’est suffisant pour construire un cœur de portefeuille passif.
Vous ne trouverez pas la profondeur d’un courtier en ligne. Mais l’essentiel est là, à savoir la possibilité d’investir sur un ETF MSCI World (BNP Paribas Easy MSCI World SRI PAB, LU1615092217) ou sur un ETF S&P 500 (BNP Paribas Easy S&P 500 UCITS ETF EUR C, FR0011550185) facturé 0,14 % par an. Si vous êtes déjà client BNP Paribas, vous pouvez d’ailleurs consulter mon article dédié aux meilleurs ETF BNP.
Voici la liste complète, telle qu’elle figure dans l’annexe des frais du contrat, avec le code ISIN, le nom du fonds et ses frais annuels.
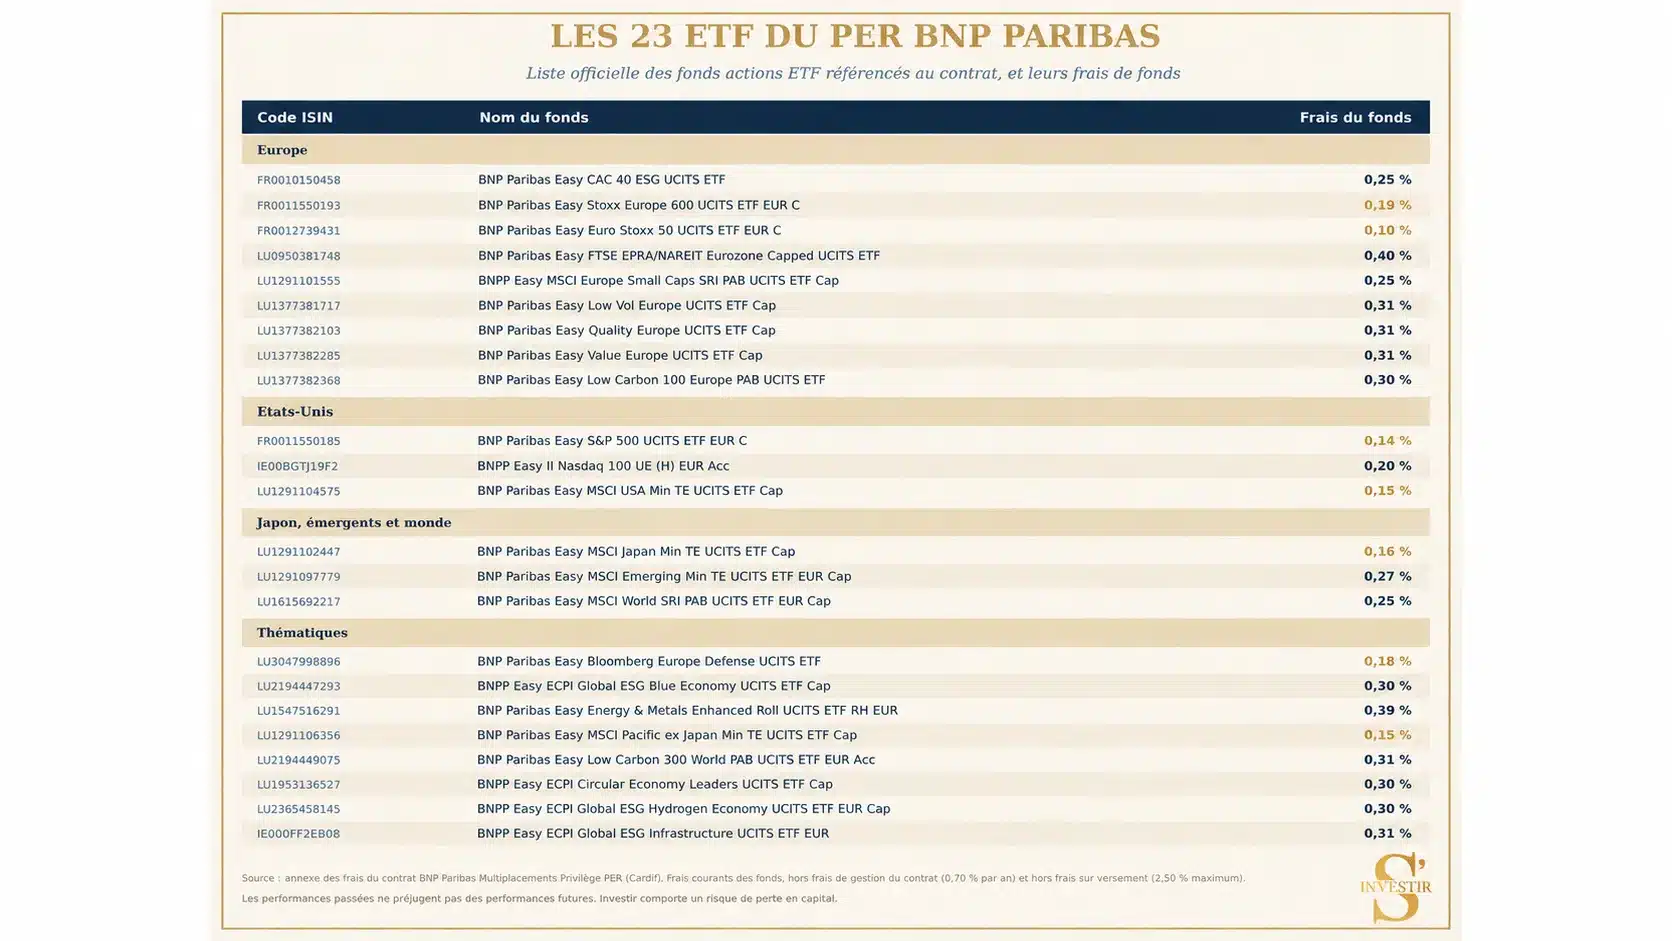
Les frais s’échelonnent de 0,10 % à 0,40 % par an. C’est le niveau normal d’un ETF, et c’est dix fois moins qu’un fonds actif classique. Pour une banque de réseau, référencer 23 trackers est une vraie bonne nouvelle : la plupart des contrats bancaires n’en proposent aucun.
Le bon réflexe sur les ETF : ces frais de fonds ne sont pas les seuls que vous payez. Ajoutez 0,70 % par an de frais de gestion du contrat, puis jusqu’à 2,50 % prélevés à chaque versement. Un ETF à 0,14 % dans une enveloppe chère reste un ETF cher.
Conseil de Matthieu
L’absence de SCPI
Aucune SCPI n’est disponible sur ce contrat. C’est une vraie limite.
À titre de comparaison, Linxea Spirit PER référence 21 SCPI et reverse 100 % des loyers. Caravel en propose une trentaine. Vous ne pouvez donc pas construire de poche immobilière dans ce PER, alors même que l’enveloppe s’y prête particulièrement bien pour un contribuable fortement imposé.
Pour bien saisir l’enjeu, prenons l’image d’une équipe de football. Le fonds en euros joue la défense, les SCPI occupent le milieu de terrain, et les ETF actions sur indices larges forment l’attaque. Chez BNP Paribas, la défense tient et l’attaque existe. Mais le milieu de terrain est vide.
Les autres supports
Le contrat propose également des produits structurés. Ces supports promettent un rendement conditionné à l’évolution d’un indice, avec une protection partielle du capital. Ils restent complexes et méritent une lecture attentive de la documentation avant toute souscription.
Les modes de gestion
Le PER BNP Paribas propose deux modes de gestion :
- La gestion libre : vous choisissez vous-même vos supports et leur répartition, sans contrainte de répartition entre fonds en euros et unités de compte.
- La gestion pilotée à horizon : BNP Paribas prend la main sur l’allocation, sans frais de mandat supplémentaire. Votre épargne se sécurise progressivement à mesure que la retraite approche. En contrepartie, les fonds retenus portent l’addition à 2,45 % par an tout compris.
Un point d’attention mérite d’être signalé : le contrat ne propose pas d’option de rééquilibrage automatique. Si vous gérez vous-même votre allocation, vous devrez donc arbitrer à la main pour revenir à votre répartition cible. Or, chaque arbitrage est facturé jusqu’à 1 %.
PER BNP vs Linxea : le même ETF, deux résultats
Prenons deux contrats qui référencent exactement le même tracker : le BNP Paribas Easy S&P 500 UCITS ETF EUR C (FR0011550185), facturé 0,14 % par an. Le contenu est identique. Seul le contenant change. Voici ce que cela donne au bout de quarante ans.
Le postulat : 7 % par an pour la Bourse américaine
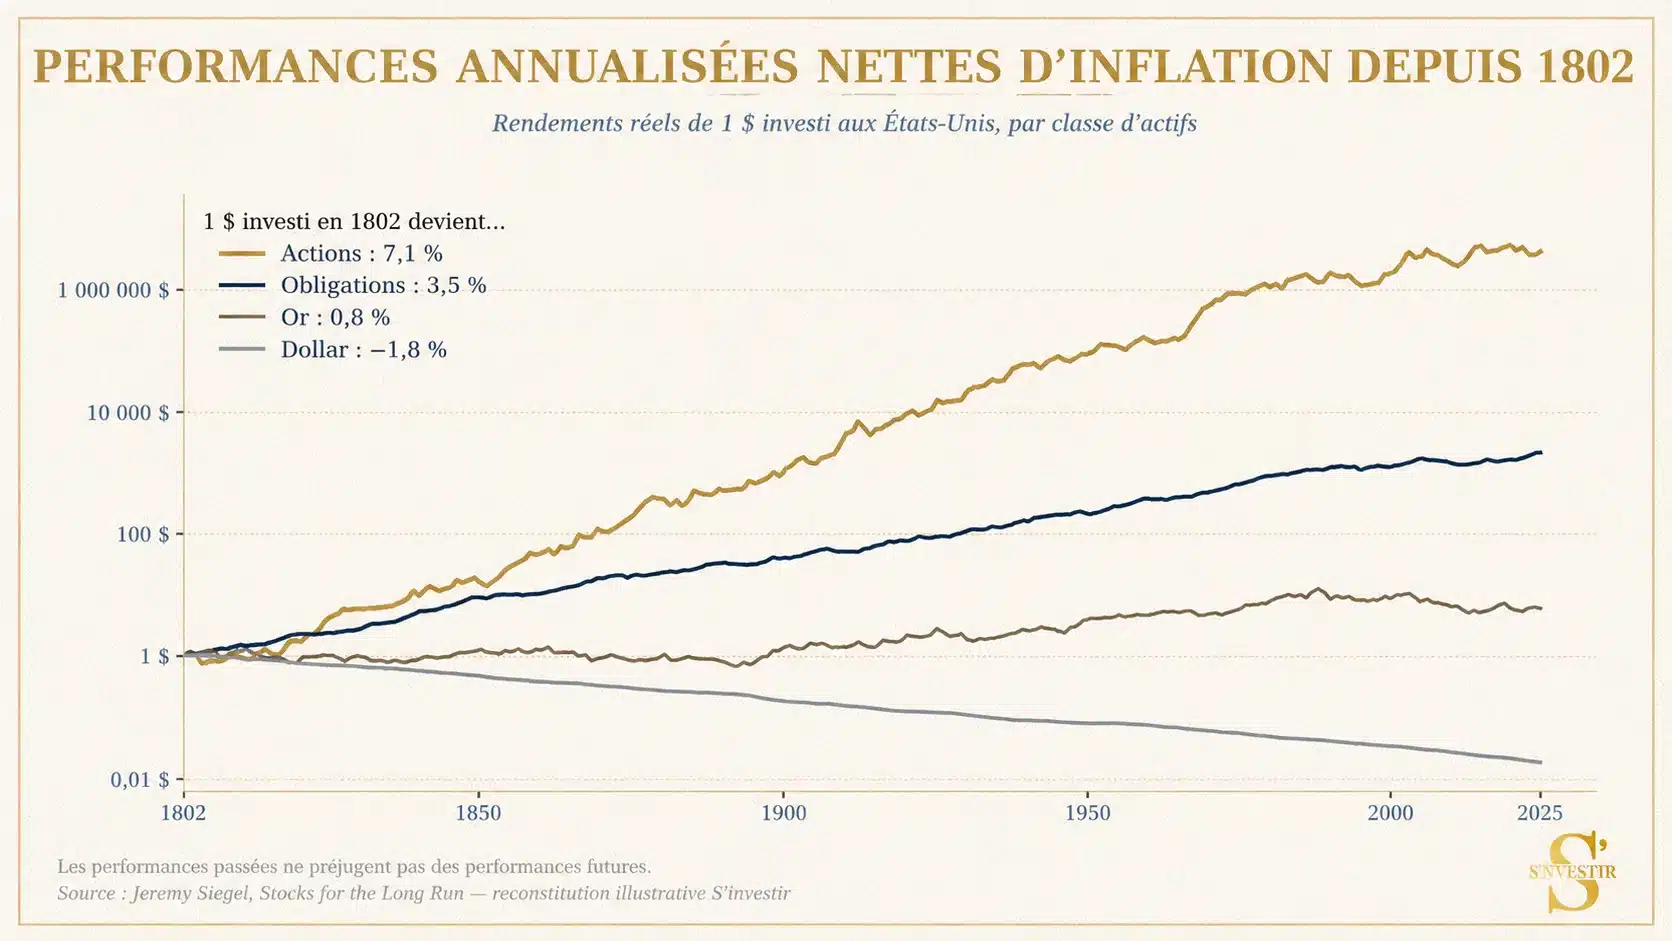
Commençons par poser le décor. Depuis 1802, les actions américaines rapportent environ 7 % par an net d’inflation, selon les travaux de Jeremy Siegel. C’est la classe d’actifs la plus performante sur deux siècles, loin devant les obligations (3,5 %), l’or (0,8 %) et le dollar (−1,8 %).
Benjamin, Emma et le même ETF S&P 500
Prenons maintenant Benjamin et Emma, deux jeunes actifs de 25 ans qui visent une retraite à 65 ans, soit un horizon d’investissement de 40 ans. Chacun investit 10 000 € sur ce même ETF S&P 500 et laisse travailler les intérêts composés.
Emma passe par Linxea Spirit PER : 0 % de frais de versement et 0,50 % par an de frais d’unités de compte. Sa performance nette ressort à environ 6,5 % par an. Benjamin passe par le PER BNP : 2,50 % de frais de versement, soit 9 750 € réellement investis, puis 0,70 % par an. Sa performance nette tombe à environ 6,3 %.
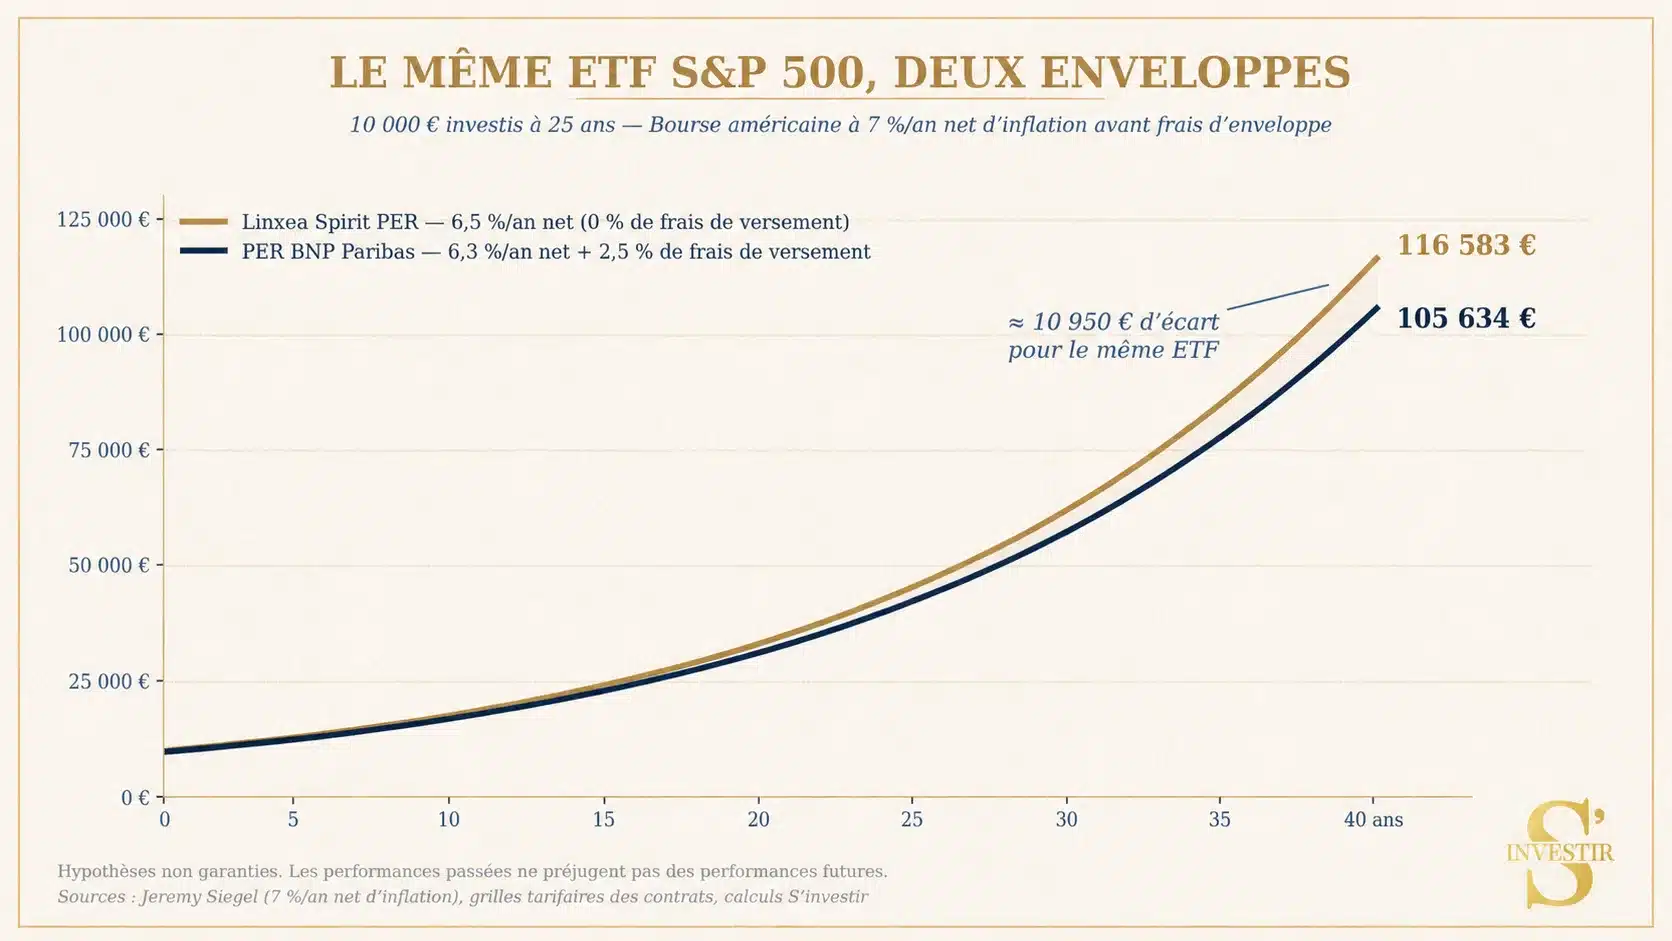
Le verdict tombe à 65 ans. Emma détient 116 583 €. Benjamin, 105 634 €. Près de 11 000 € d’écart, pour le même ETF. Les frais de versement freinent les intérêts composés dès le premier jour, et les 0,20 point d’écart annuel font le reste.
Nuançons quand même : le contenant décide d’une partie de votre capital final. Cela dit, disposer d’un ETF S&P 500 dans un contrat bancaire reste un vrai point positif : beaucoup de PER de réseau n’en proposent aucun et vous enferment dans des fonds maison à 1,50 % ou 2 % par an. Le problème du PER BNP, ce n’est pas son univers d’investissement, ce sont ses frais.
Conseil de Matthieu
⚠️ Ces hypothèses de rendement ne sont pas garanties. Les performances passées ne préjugent pas des performances futures et ne constituent pas une garantie de rendement. Investir comporte un risque de perte en capital.
Mon avis sur le PER BNP Paribas
Le PER BNP Paribas est un contrat correct, rendu peu compétitif par ses frais d’entrée. Voici mon avis sur le PER BNP en quelques points.
1️⃣ Une accessibilité imbattable. 30 € de versement initial, une ouverture possible en ligne comme en agence, et l’écosystème complet d’une banque de réseau. Pour démarrer tôt et petit, c’est un vrai atout.
2️⃣ Un fonds en euros correct, mais sans plus. 2,75 % en 2024 et 2025, soit un peu au-dessus de la moyenne du marché. Comptez 11,60 % cumulés sur cinq ans. Surtout, vous pouvez y placer 100 % de votre épargne, sans contrainte d’unités de compte.
3️⃣ 23 ETF disponibles. C’est peu face aux courtiers en ligne, mais c’est bien plus que la majorité des contrats bancaires. Vous pouvez construire un cœur de portefeuille indiciel.
Maintenant, les limites, et elles sont importantes :
⚠️ Des frais sur versement de 2,50 % maximum. C’est le principal frein. À chaque versement, une part de votre épargne disparaît avant d’être investie. Négociez-les impérativement.
⚠️ Des frais d’arbitrage de 1 % maximum, alors même que le contrat ne propose pas de rééquilibrage automatique. Vous payez donc pour un travail que d’autres contrats automatisent gratuitement.
⚠️ Aucune SCPI disponible. Impossible de construire une poche immobilière, alors que le PER est l’une des meilleures enveloppes pour cela.
⚠️ Une satisfaction client en retrait, avec 2,3 / 5 sur Trustpilot pour 3 373 avis.
Un dernier point mérite d’être dit, car il revient souvent dans les échanges avec les lecteurs. Beaucoup choisissent leur banque par réflexe de sécurité. Or votre épargne n’est pas détenue par BNP Paribas : elle l’est par l’assureur, Cardif. Le distributeur, lui, ne fait que commercialiser le contrat.
Ce même assureur Cardif se retrouve d’ailleurs derrière des contrats bien moins chargés en frais, distribués par des courtiers en ligne. C’est le cas du contrat d’assurance-vie Lucya Cardif, souvent cité parmi les bons contrats du marché. Autrement dit, la solidité vient de l’assureur, pas de l’enseigne.
Un courtier en ligne n’est pas non plus moins compétent qu’un conseiller bancaire, bien au contraire. Il ne fait que de l’épargne toute la journée, quand votre conseiller en agence gère aussi les crédits, les comptes et l’assurance habitation.
👉 Mon verdict : parmi les PER que l’on peut ouvrir dans une banque physique, c’est l’un des meilleurs. Cela n’en fait pas un bon contrat. Sa note globale ressort à 3,08 / 5 dans mon comparateur, soit l’avant-dernière place sur quinze contrats analysés, devant le seul PER Carac.
Deux choses le sauvent : la présence de 23 ETF, rare dans une banque traditionnelle, et des frais de gestion annuels contenus à 0,70 %. C’est déjà mieux que la plupart des contrats de réseau, qui n’offrent aucun tracker.
Mais les 2,50 % de frais sur versement restent rédhibitoires. Ils amputent chaque euro versé avant même qu’il ne travaille, et l’exemple plus haut montre ce que cela coûte sur quarante ans. Ils peuvent parfois être supprimés si vous les négociez, et c’est la première chose à demander à votre conseiller. Sans cette négociation, le contrat perd l’essentiel de son intérêt.
À cela s’ajoutent 1 % de frais d’arbitrage, aucune SCPI et une gestion pilotée à 2,45 % par an tout compris. Pour un épargnant qui cherche à faire fructifier son capital sur vingt ou trente ans, ce n’est pas le bon outil.
⚠️ Les avantages présentés doivent être nuancés par les risques inhérents à l’investissement, notamment la perte en capital, la variabilité des revenus et une liquidité limitée. L’épargne d’un PER est en principe bloquée jusqu’à la retraite, hors cas de déblocage anticipé prévus par la loi.
⚠️ Toute décision d’investissement doit être prise après une analyse personnelle de votre situation financière, de vos objectifs patrimoniaux et de votre profil de risque.
Avant d’ouvrir un PER dans votre banque, prenez dix minutes pour comparer. Le comparateur analyse 15 offres du marché sur les frais, les fonds en euros et les unités de compte.