
📢 Collaboration commerciale : sinvestir.fr perçoit une commission si vous ouvrez un compte via notre lien d’affiliation, sans surcoût pour vous.
Le contrat de capitalisation est l’un des placements les plus méconnus des épargnants français. Souvent éclipsé par son cousin l’assurance-vie, il présente pourtant des atouts uniques, notamment en matière de transmission patrimoniale. Si vous cherchez à optimiser la gestion de votre épargne tout en préparant la transmission de votre patrimoine de votre vivant, le contrat de capitalisation mérite toute votre attention.
Parmi les offres disponibles sur le marché, Linxea Avenir Capitalisation 2 fait partie des références incontournables. Distribué par Linxea, pionnier du courtage en ligne depuis 2001, et assuré par Suravenir, filiale du groupe Crédit Mutuel Arkéa, ce contrat cumule les arguments séduisants : frais parmi les plus bas du marché, gamme d’ETF riche, fonds euros accessible sans contrainte et ticket d’entrée à seulement 100 €. Je vous livre mon avis sur Linxea Avenir Capitalisation 2. Mon objectif est simple : vous donner toutes les clés pour déterminer s’il correspond à votre situation patrimoniale et à vos objectifs d’investissement ✅.
Présentation et avis sur Linxea Avenir Capitalisation 2
Entrons dans le détail du contrat qui nous intéresse avec une présentation globale. Linxea Avenir Capitalisation 2 est un contrat de capitalisation individuel de type multisupport, ce qui signifie qu’il permet d’investir à la fois sur des supports sécurisés (fonds euros) et sur des supports plus dynamiques (unités de compte).
Le contrat est géré par Suravenir, compagnie d’assurance filiale du groupe Crédit Mutuel Arkéa apparue en 1984. Avec un capital social de plus de 1,2 milliard d’euros et des encours sous gestion dépassant les 50 milliards d’euros en assurance-vie, Bref, Suravenir fait partie des assureurs les plus solides du marché français 💪. Cette solidité financière est un critère important car c’est l’assureur qui garantit votre capital investi sur le fonds euros.
Justement, Suravenir est également reconnu pour la qualité de ses fonds euros, qui figurent régulièrement parmi les plus performants du marché. L’assureur a su faire évoluer son offre pour s’adapter aux contraintes de taux bas, notamment en développant des fonds euros nouvelle génération intégrant une composante immobilière et obligataire diversifiée (je vais y revenir).
La distribution du contrat est assurée par Linxea, courtier en ligne créé en 2001. Linxea fait figure de pionnier sur le marché de l’assurance-vie en ligne et a largement contribué à démocratiser l’accès à des contrats de qualité institutionnelle auprès des particuliers. Linxea est d’ailleurs en haut de mon comparatif des meilleures assurances-vie.
👉 Avec plus de 100 000 clients et près de 3 milliards d’euros d’actifs sous gestion, Linxea a bâti sa réputation sur 3 piliers : des frais parmi les plus bas du marché, une gamme de produits rigoureusement sélectionnés et un service client reconnu pour sa réactivité et son expertise ✅.
Les caractéristiques clés du contrat Linxea Avenir Capitalisation 2
Linxea Avenir Capitalisation 2 se positionne comme un contrat accessible et complet, adapté aussi bien aux épargnants débutants qu’aux investisseurs expérimentés.
- Le versement initial minimum est fixé à seulement 100 € ;
- Une fois le contrat ouvert, vous pouvez effectuer des versements libres complémentaires à partir de 100 € ;
- Vous pouvez aussi mettre en place des versements programmés dès 25 € par mois.
Cette flexibilité permet de construire 🏗️ progressivement son épargne, quelle que soit sa capacité d’investissement mensuelle. Les montants sont relativement faibles pour faire de ce contrat de capitalisation un support largement accessible.
| Caractéristique | Détail |
|---|---|
| Assureur | Suravenir (Crédit Mutuel Arkéa) |
| Type de contrat | Capitalisation individuel multisupport |
| Versement initial minimum | 100 € |
| Versements libres complémentaires | À partir de 100 € |
| Versements programmés | À partir de 25 €/mois |
| Rachat partiel minimum | 100 € |
| Nombre de fonds euros | 2 |
| Nombre d’unités de compte | Plus de 600 |
| Gestion 100 % en ligne | Oui |
Le contrat se gère intégralement en ligne depuis l’espace client Linxea. Vous pouvez y effectuer vos versements, consulter la valorisation de votre épargne et télécharger vos documents contractuels 📄. L’interface est claire et intuitive, ce qui facilite le suivi de son investissement au quotidien.
Les frais du contrat de capitalisation Linxea Avenir 2
Les frais sont, comme d’habitude, l’une des clés d’un contrat d’épargne. Sur le long terme, l’impact des frais sur la performance finale est considérable. Une différence de seulement 1 % de frais annuels peut représenter, sur 20 ans, un écart de performance cumulée de l’ordre de 20 % à 25 %. Autrement dit, des milliers voire des dizaines de milliers d’euros qui ne travaillent plus pour vous mais enrichissent l’assureur et le distributeur. Ils vous en remercient.
C’est pourquoi je place systématiquement l’analyse des frais au cœur ❤️ de mes recommandations. Et sur ce critère, Linxea Avenir Capitalisation 2 tire très bien son épingle du jeu.
0 frais sur versement
Le contrat ne prélève aucun frais sur les versements effectués. Chaque euro que vous investissez est intégralement affecté à votre épargne et commence immédiatement à travailler pour vous. C’est aujourd’hui un standard chez les courtiers en ligne, mais il est important de le rappeler car de nombreux contrats distribués par les réseaux bancaires traditionnels prélèvent encore 2 % à 3 % de frais d’entrée sur chaque versement.
Sur un versement de 10 000 €, cela représente une économie immédiate de 200 à 300 € par rapport à un contrat bancaire classique. Et cette économie se capitalise année après année puisque cette somme génère elle-même des intérêts.
0 frais d’arbitrage
Les arbitrages, c’est-à-dire les opérations de réallocation de votre épargne d’un support vers un autre, sont également gratuits sur Linxea Avenir Capitalisation 2. Vous pouvez donc ajuster votre allocation aussi souvent que nécessaire sans craindre de voir vos gains grignotés par des frais de transaction. Enfin… hors SCPI, SCI et ETF. A voir donc selon votre façon d’investir.
Des frais de gestion compétitifs
Les frais de gestion annuels, prélevés sur l’encours de votre contrat, s’élèvent à 0,60 % sur les unités de compte et à 0,60 % sur les fonds euros. Ces frais sont dans la moyenne basse des contrats distribués en ligne et nettement inférieurs à ceux des contrats bancaires traditionnels, qui oscillent généralement entre 0,80 % et 1,20 %.
Il convient toutefois de noter que le fonds euros Suravenir Opportunités 2 peut voir ses frais de gestion portés jusqu’à 3 % en cas de crise grave sur les marchés financiers. Cette clause, qui justifie la garantie en capital limitée à 97 %, permet à l’assureur de disposer d’une marge de manœuvre pour protéger le fonds en cas de conditions de marché exceptionnellement défavorables 🔴. En pratique, cette clause n’a jamais été activée depuis la création du fonds.
| Type de frais | Linxea Avenir Capitalisation 2 |
|---|---|
| Frais sur versement | 0 % |
| Frais d’arbitrage | 0 % |
| Frais de gestion fonds euros | 0,60 %/an |
| Frais de gestion UC | 0,60 %/an |
| Frais de rachat | 0 % |
Si les frais de Linxea Avenir Capitalisation 2 sont compétitifs, il faut reconnaître qu’ils ne sont pas les plus bas du marché. Le contrat « concurrent » Linxea Spirit Capitalisation 2, assuré par Spirica, affiche des frais de gestion sur unités de compte de seulement 0,50 % par an.
Cet écart peut sembler négligeable au premier abord. Pourtant, sur un horizon de placement de 20 ans et un encours de 100 000 €, cette différence représente environ 2 000 € de frais cumulés supplémentaires. C’est un élément à prendre en compte dans votre réflexion 💭, même s’il ne doit pas constituer le seul critère de choix.
Les frais sont importants, mais ne vous focalisez pas uniquement sur ce critère. Un contrat avec des frais légèrement supérieurs peut s’avérer plus pertinent s’il offre des supports d’investissement mieux adaptés à votre stratégie. L’important est de considérer le rapport qualité-prix global du contrat.
Conseil de Matthieu – Les frais ne font pas tout

Les fonds euros disponibles
Le fonds euros est le pilier sécuritaire de tout contrat d’assurance-vie ou contrat de capitalisation. Votre capital y est garanti (totalement ou partiellement selon les fonds) et vous percevez chaque année des intérêts qui sont définitivement acquis grâce au mécanisme de l’effet cliquet 📈. En d’autres termes, les gains engrangés une année ne peuvent jamais être perdus, même si les marchés financiers venaient à s’effondrer.
👉 Linxea Avenir Capitalisation 2 donne accès à 2 fonds euros gérés par Suravenir, chacun présentant des caractéristiques distinctes qui peuvent correspondre à des profils d’épargnants différents.
Suravenir Opportunités 2 : le fonds euros dynamique
Suravenir Opportunités 2 est le fonds euros phare du contrat et celui que je recommande à la grande majorité des épargnants. Ce fonds se distingue par une allocation plus dynamique que les fonds euros traditionnels, avec une exposition significative à l’immobilier et aux obligations d’entreprises offrant un couple rendement-risque plus attractif.
Cette gestion plus offensive se traduit par une garantie en capital limitée à 97 %, contre 100 % pour un fonds euros classique. Concrètement, l’assureur se réserve la possibilité de prélever jusqu’à 3 % de frais de gestion exceptionnels (nous venons de l’évoquer) ce qui pourrait théoriquement entamer légèrement le capital. En contrepartie de cette flexibilité, Suravenir peut adopter une stratégie d’investissement plus ambitieuse et viser des rendements supérieurs ⏫ à la moyenne du marché.
Le rendement servi en 2025 s’est établi à 3 % net de frais de gestion. C’est un résultat correct dans un contexte de normalisation des taux d’intérêt, mais en deçà des performances historiques exceptionnelles qu’avait pu afficher ce fonds par le passé.
⚠️ Les performances passées ne préjugent pas des performances futures et ne constituent pas une garantie de rendement.
👉 L’un des atouts majeurs de Suravenir Opportunités 2 est son accessibilité sans contrainte. Vous pouvez investir 100 % de vos versements sur ce fonds euros si vous le souhaitez, sans être contraint d’allouer une part minimale en unités de compte. Cette flexibilité est précieuse pour les épargnants prudents qui souhaitent sécuriser l’intégralité de leur capital ✅.
| Caractéristique | Suravenir Opportunités 2 |
|---|---|
| Rendement 2025 | 3 % net |
| Garantie en capital | 97 % |
| Frais de gestion | 0,60 % (jusqu’à 3 % max) |
| Accessibilité | 100 % sans contrainte d’UC |
| Composition | Obligations, immobilier, actions |
Suravenir Rendement 2 : le fonds euros classique
Le second fonds euros disponible sur le contrat est Suravenir Rendement 2. Il s’agit d’un fonds euros plus traditionnel, investi majoritairement en obligations d’État et d’entreprises de bonne qualité. Sa gestion prudente se traduit par une garantie en capital renforcée à 99,4 %, les frais de gestion ne pouvant excéder 0,60 % même en cas de crise.
Le revers de cette sécurité accrue est un rendement structurellement inférieur 👎. En 2025, Suravenir Rendement 2 a servi un taux de 2,10 % net, soit 0,90 point de moins que son homologue Opportunités 2. Sur le long terme, cet écart de rendement représente un manque à gagner significatif. On voit ici très bien l’application du fameux principe « si un placement offre moins de sécurité, il est potentiellement plus rentable ».
⚠️ Les performances passées ne préjugent pas des performances futures et ne constituent pas une garantie de rendement.
Autre contrainte importante : Suravenir Rendement 2 n’est accessible qu’à hauteur de 70 % maximum des versements. Vous devez obligatoirement investir au moins 30 % de chaque versement en unités de compte pour pouvoir accéder à ce fonds. Cette contrainte limite son intérêt pour les épargnants très prudents qui souhaiteraient une allocation 100 % sécurisée.
| Caractéristique | Suravenir Rendement 2 |
|---|---|
| Rendement 2025 | 2,10 % net |
| Garantie en capital | 99,4 % |
| Frais de gestion | 0,60 % |
| Accessibilité | 70 % maximum (30 % UC minimum) |
| Composition | Obligations (majoritairement) |
Mon analyse des fonds euros
Que faire avec ces 2 fonds ? Privilégiez Suravenir Opportunités 2. Le rendement supérieur et l’accessibilité à 100 % sans contrainte en font le choix évident pour la grande majorité des épargnants.
La garantie à 97 % au lieu de 99,4 % ne me semble pas constituer un frein rédhibitoire. Le gain de rendement espéré compense largement ce risque théorique.
Suravenir Rendement 2 peut éventuellement convenir aux épargnants extrêmement averses au risque qui souhaitent une garantie maximale, mais la contrainte des 30 % d’unités de compte obligatoires en limite fortement l’intérêt. Si vous voulez une sécurité absolue sans exposition aux marchés, Suravenir Opportunités 2 accessible à 100 % 💯 reste paradoxalement plus adapté.
👉 Voici un tableau comparatif basé sur les rapports de gestion au 31/12/2024. Tous les indicateurs pour mieux comprendre ces 2 fonds frères.
| Critère | Suravenir Opportunités 2 | Suravenir Rendement 2 |
|---|---|---|
| Encours de l’actif | 2 milliards € | 26,5 milliards € |
| Rendement 2025 | 3 % net | 2,10 % net |
| Garantie en capital | 97 % | 99,4 % |
| Frais de gestion | 0,60 % (jusqu’à 3 % max) | 0,60 % |
| Accessibilité | 100 % sans contrainte | 70 % max (30 % UC minimum) |
| Obligations | 72,0 % (notation BBB+) | 75,6 % (notation A+) |
| Actions et structurés | 13,3 % | 6,5 % |
| Immobilier | 8,1 % | 13,7 % |
| Exposition souverains | 22,1 % | 47,5 % |
| Note ESG « A » | 50 % | 63,9 % |
| Philosophie | Dynamique, recherche de performance | Prudente, sécurité et régularité |
⚠️ Les performances passées ne préjugent pas des performances futures et ne constituent pas une garantie de rendement.
Le contrat de capitalisation n’est qu’une pièce du puzzle dans une stratégie de transmission optimisée. Entre l’assurance-vie, les donations, le démembrement de propriété ou encore le pacte Dutreil, les outils pour transmettre son patrimoine en limitant la fiscalité sont nombreux. Si le sujet vous intéresse, j’ai rédigé un guide complet pour vous aider à y voir plus clair : Comment transmettre son patrimoine sans impôt ?
Conseil de Matthieu – Le contrat de cap’, outil de transmission
Les unités de compte
Au-delà du fonds euros, la qualité d’un contrat de capitalisation se mesure, aussi, à la richesse et à la pertinence de sa gamme d’unités de compte. C’est sur ces supports que vous pouvez dynamiser votre épargne et viser des rendements supérieurs à ceux du fonds euros, en contrepartie d’un risque de perte en capital.
Linxea Avenir Capitalisation 2 propose un catalogue de plus de 600 unités de compte couvrant toutes les classes d’actifs : actions, obligations, immobilier, matières premières et même Private Equity. Cette diversité permet de construire une allocation sur-mesure adaptée à votre profil de risque et à vos convictions d’investissement.
Les ETF, point fort incontestable de Linxea Avenir Capitalisation 2
Si je devais retenir un seul 1️⃣ argument en faveur de Linxea Avenir Capitalisation 2, ce serait sa gamme d’ETF. Avec 61 ETF référencés, c’est l’une des offres les plus complètes du marché des contrats de capitalisation. Pour les adeptes de la gestion passive et indicielle, c’est parfait.
La gamme d’ETF de Linxea Avenir Capitalisation 2 couvre les principales zones géographiques et classes d’actifs. Vous y trouverez des ETF actions monde 🌐, États-Unis, Europe, pays émergents, mais aussi des ETF obligataires et des ETF sectoriels thématiques. Cette diversité permet de construire un portefeuille mondial équilibré en quelques lignes seulement. L’immense majorité des ETF regroupés dans le contrat sont proposés par Amundi. On peut regretter le manque de diversité du côté des sociétés de gestion.
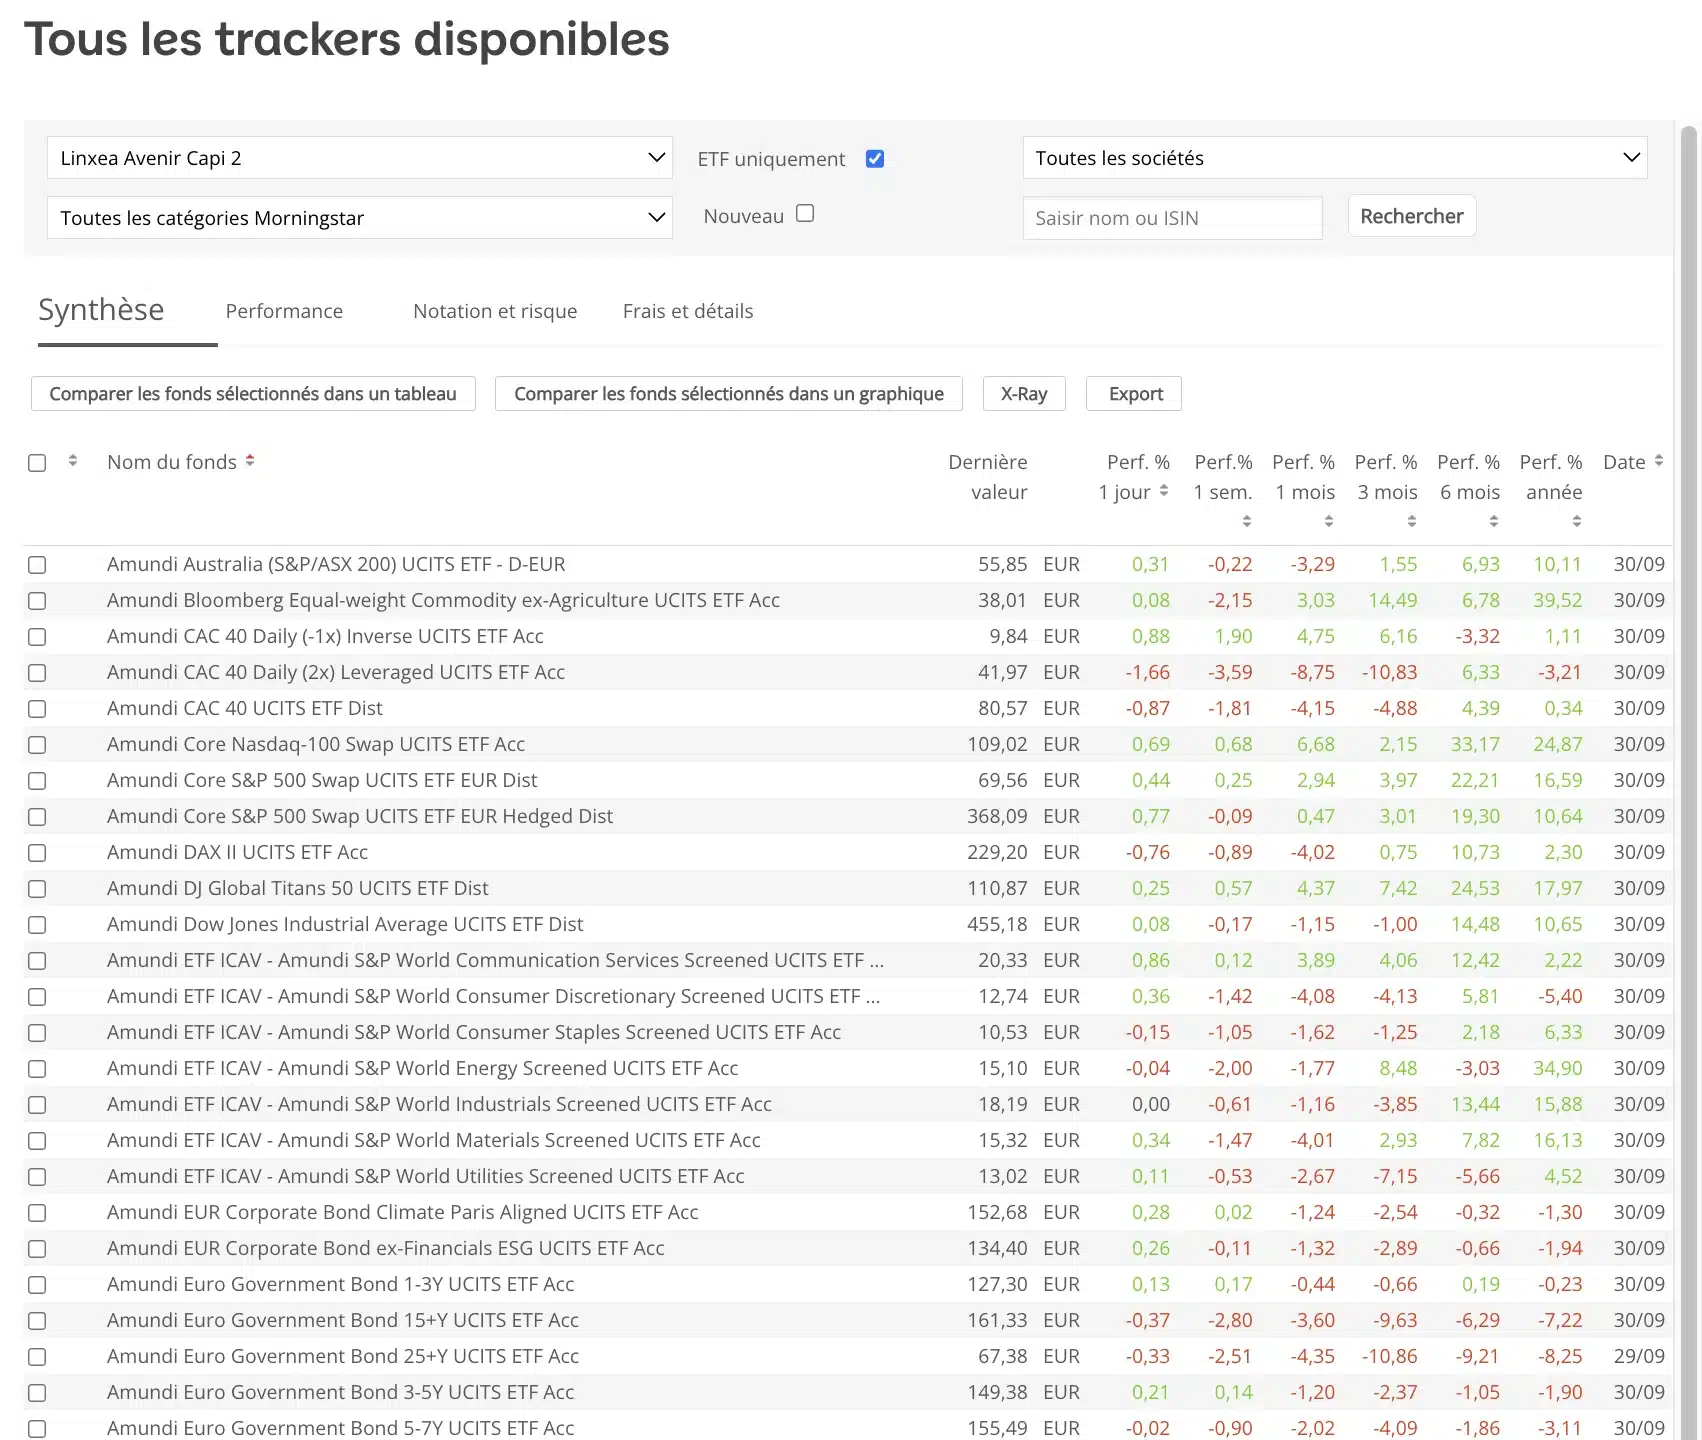
Linxea Avenir Capitalisation 2 ne prélève aucun frais de transaction sur les ETF. Vous pouvez acheter et vendre vos trackers sans surcoût, ce qui n’est pas le cas sur tous les contrats concurrents. Cette gratuité facilite la mise en place de stratégies d’investissement progressif (DCA) avec des arbitrages réguliers.
Pour la plupart des investisseurs, un simple ETF MSCI World constitue une excellente base de portefeuille. Cet ETF permet d’investir en une seule ligne dans plus de 1 500 entreprises réparties dans 23 pays développés. C’est la diversification mondiale à moindres frais, idéale pour un investissement long terme. Mais c’est loin d’être le seul ETF pertinent. J’ai préparé pour vous la liste des meilleurs ETF sur lesquels investir.
Conseil de Matthieu – Un ETF Monde, la base, mais voyez au-delà !
Les supports immobiliers, point faible du contrat
Si Linxea Avenir Capitalisation 2 excelle sur les ETF, il montre ses limites sur l’immobilier papier. Le contrat propose certes une vingtaine de supports immobiliers comprenant des SCPI, des SCI et des OPCI, mais peu sont réellement attractifs.
On retrouve des OPCI disparues qui ont été liquidées, avec des pertes pour les investisseurs de la première heure assez importantes (je pense à l’OPCI Preimium, clôturée en 2024) ou encore des véhicules à fuir actuellement, comme Opcimmo, en fort recul en 2024 avec -11,84 % 😔.
Parmi les SCPI accessibles, on retrouve des noms reconnus comme Primovie, Immorente ou Pierre Plus. La sélection est qualitative mais limitée. Le problème majeur avec l’assureur Suravenir est qu’il ne reverse que 85 % des loyers aux épargnants. Cette ponction de 15 % sur les revenus distribués grève significativement la rentabilité de l’investissement ⚠️.
Pour une SCPI affichant un taux de distribution de 5 %, vous ne percevrez en réalité que 4,25 % après le prélèvement de l’assureur. Sur le long terme, cette différence s’accumule et représente un manque à gagner considérable.
| Caractéristique SCPI | Linxea Avenir Capitalisation 2 |
|---|---|
| Nombre de SCPI disponibles | ~15 |
| Loyers reversés | 85 % |
| Frais de gestion annuels | 0,60 % |
| Délai de jouissance | 1 mois |
| Pénalité de sortie anticipée | 3 % (avant 3 ans) |
À cette offre réduite en immo s’ajoutent les frais de gestion annuels de 0,60 % prélevés par le contrat sur l’encours investi en SCPI, comme pour toute unité de compte. Cumulés avec la ponction de 15 % sur les loyers des SCPI, ça commence à chiffrer !
👉 Mon verdict sur l’immobilier est sans appel : si votre priorité est d’investir en SCPI au sein d’un contrat de capitalisation, Linxea Avenir Capitalisation 2 n’est pas le meilleur choix. Orientez-vous plutôt vers Linxea Spirit Capitalisation 2 qui offre des conditions bien plus avantageuses sur cette classe d’actifs.
Si votre stratégie d’investissement fait la part belle à l’immobilier papier, Linxea Spirit 2 sera plus adapté grâce à ses 100 % de loyers SCPI reversés et ses frais de gestion à 0,50 %. J’ai d’ailleurs rédigé une analyse complète de ce contrat que vous pouvez retrouver ici : Mon avis sur Linxea Spirit 2.
Conseil de Matthieu – SCPI, c’est par ici !
Les OPCVM, une gamme complète de fonds de gestion active
Au-delà des ETF, Linxea Avenir Capitalisation 2 propose une large sélection d’OPCVM (Organismes de Placement Collectif en Valeurs Mobilières). Ces fonds de gestion active constituent d’ailleurs la majorité des 600 unités de compte référencées sur le contrat.
La gamme disponible sur Linxea Avenir Capitalisation 2 couvre l’ensemble des classes d’actifs et des zones géographiques. Vous y trouverez des fonds de grandes maisons de gestion reconnues comme Comgest, Carmignac, Pictet, Fidelity, JP Morgan ou encore Edmond de Rothschild.
Le Private Equity, ouverture appréciable
Pour les investisseurs en quête de diversification avancée, Linxea Avenir Capitalisation 2 ouvre l’accès à une douzaine de fonds de Private Equity (capital-investissement). Cette classe d’actifs, historiquement réservée aux investisseurs institutionnels et aux grandes fortunes, permet d’investir dans des entreprises non cotées en Bourse à différents stades de leur développement ✅.
Le Private Equity offre un potentiel de rendement attractif, généralement supérieur aux marchés actions cotés sur longue période, mais en contrepartie d’une illiquidité importante et d’un risque élevé. Les fonds de Private Equity sont conçus pour des horizons d’investissement longs, typiquement 8 à 10 ans, et les possibilités de sortie anticipée sont limitées voire inexistantes.
Sur Linxea Avenir Capitalisation 2, vous pouvez accéder à des fonds de maisons prestigieuses comme Eurazeo, Ardian, Apax Partners ou NextStage. Ces gérants comptent parmi les références du capital-investissement en Europe et gèrent des milliards d’euros pour le compte d’investisseurs institutionnels.
L’intégration de ces fonds dans un contrat accessible dès 100 € est remarquable. Habituellement, l’accès au Private Equity nécessite des tickets d’entrée de plusieurs dizaines voire centaines de milliers d’euros. Ici, vous pouvez vous exposer à cette classe d’actifs pour quelques milliers d’euros seulement.
Attention toutefois : le Private Equity ne convient pas à tous les profils. C’est un investissement complexe, illiquide et risqué qui doit être réservé à la partie « satellite » d’un portefeuille diversifié.

Je recommande de ne pas y allouer plus de 5 % à 10 % de son épargne totale, et uniquement si l’on dispose d’un horizon d’investissement suffisamment long.
Pour qui est fait le contrat Avenir capitalisation 2 ?
Après cette analyse détaillée, il est temps de synthétiser les profils pour lesquels Linxea Avenir Capitalisation 2 constitue un choix pertinent, et ceux pour lesquels d’autres solutions seraient préférables.
Linxea Avenir Capitalisation 2 est particulièrement adapté selon moi aux investisseurs qui privilégient la gestion indicielle via les ETF ⭐. La gamme des ETF disponibles, couplée à l’absence de frais de transaction, en fait le terrain de jeu idéal pour construire un portefeuille diversifié à moindres frais. Si vous adhérez à la philosophie de la gestion passive et souhaitez capter la performance des marchés sans vous soucier de la sélection de titres individuels, ce contrat est fait pour vous.
Les épargnants prudents qui recherchent avant tout la sécurité du fonds euros trouveront également leur bonheur. L’accès à Suravenir Opportunités 2 sans aucune contrainte d’unités de compte est un avantage précieux. Vous pouvez investir 100 % de votre épargne sur ce support garanti tout en profitant d’un rendement supérieur à la moyenne du marché grâce à sa gestion dynamique.
Ce contrat convient parfaitement aux petits budgets grâce à son ticket d’entrée à seulement 100 € C’est l’un des seuils les plus bas du marché des contrats de capitalisation. Vous pouvez ainsi ouvrir le contrat avec un montant symbolique pour prendre date fiscalement, puis alimenter progressivement votre épargne au fil du temps.
Il existe aussi des profils pour lesquels je déconseille ce contrat. C’est le cas par exemple pour les investisseurs dont la stratégie est centrée sur l’immobilier papier, et particulièrement les SCPI. En effet, le reversement de seulement 85 % des loyers constitue un handicap majeur qui grève significativement la rentabilité de l’investissement. Pour cette approche, Linxea Spirit Capitalisation 2 avec ses 100 % de loyers reversés est nettement plus adapté.
Les amateurs de stock picking qui souhaitent détenir des actions individuelles en direct ne trouveront pas leur compte sur Avenir Capitalisation 2. Le contrat ne propose pas de titres vifs. Là encore, Spirit Capitalisation 2 offre cette fonctionnalité avec plus de 110 actions disponibles.
Les investisseurs très sensibles aux frais et disposant de sommes importantes à placer pourront, enfin, eux aussi préférer Spirit Capitalisation 2 dont les frais de gestion sont inférieurs de 0,10 %. Sur un encours de plusieurs centaines de milliers d’euros et un horizon de plusieurs décennies, cet écart représente une économie substantielle.
Mon avis Linxea Avenir capitalisation 2
Ce contrat cumule des qualités indéniables qui en font une référence sur le marché des contrats de capitalisation en ligne.
- Son accessibilité exceptionnelle permet à tous les budgets de se constituer une épargne.
- La structure de frais est compétitive avec 0 % sur les versements, 0 % sur les arbitrages et 0,60 % de frais de gestion annuels.
- La gamme d’ETF est tout simplement la plus complète, couvrant toutes les zones géographiques et classes d’actifs. Pour les investisseurs adeptes de la gestion passive, c’est l’argument massue.
- Le fonds euros Suravenir Opportunités 2, accessible à 100 % sans contrainte constitue un socle sécurisé attractif.
- L’ouverture au Private Equity avec une douzaine de fonds de maisons prestigieuses est un plus appréciable pour diversifier son allocation vers des actifs non cotés habituellement réservés aux institutionnels.
- Enfin, la solidité de l’assureur Suravenir et le sérieux du distributeur Linxea apportent des garanties rassurantes sur la pérennité du contrat.
Les frais de gestion de 0,60 % sur les unités de compte, bien que compétitifs, restent supérieurs aux 0,50 % de Spirit Capitalisation 2. La garantie partielle à 97 % du fonds euros Suravenir Opportunités 2 peut inquiéter les épargnants les plus prudents, même si ce mécanisme n’a jamais été activé en pratique. C’est un point à avoir en tête, bien qu’il soit compensé par le potentiel de rendement supérieur.
En considérant l’ensemble de ces éléments, j’attribue à Linxea Avenir Capitalisation 2 un excellent avis ✅. C’est un excellent contrat de capitalisation, particulièrement recommandable pour les investisseurs orientés ETF et gestion passive.
⚠️ Toute décision d’investissement doit être prise après une analyse personnelle de votre situation financière, de vos objectifs patrimoniaux et de votre profil de risque.