Les fonds à formule promettent de conjuguer rendement attractif et protection du capital. Un cocktail séduisant qui attire de plus en plus d’épargnants français : la collecte a bondi ces dernières années.
Mais derrière les promesses des brochures commerciales se cachent des mécanismes complexes, des frais élevés et des risques à bien comprendre avant d’investir. Je vous propose de regarder en détail cette solution d’investissement pour comprendre si elle peut vous correspondre.
Qu’est-ce qu’un fonds à formule ?
Un fonds à formule est un produit d’investissement dont la performance dépend d’une formule mathématique 🧮 définie dès le départ. C’est un titre émis par une banque, qui est une reconnaissance de dette. Mais au lieu d’un rendement fixe et connu à l’avance comme une obligation classique, celui d’un produit structuré est conditionné à l’application d’une formule mathématique déterminée à l’origine.
Concrètement, l’émetteur (généralement une grande banque) fait un pari sur l’évolution d’un actif qui peut être une action, un panier d’actions ou un indice boursier comme le CAC 40 ou l’Euro Stoxx 50. Elle couche sur le papier une formule prévoyant un couple rendement-risque et dit à l’épargnant : si tel indice atteint tel niveau (à la hausse ou à la baisse), je vous verse X % par an. C’est le « coupon ». Et si à la date d’échéance (la maturité), il atteint tel autre niveau, je vous rembourse le capital investi avec X % d’intérêts. C’est un vrai pari de l’émetteur, que vous pouvez décider de suivre. Un pari, donc une prise de risque.
Les fonds à formule prennent 2 formes principales :
- Les titres de créance négociables (EMTN – Euro Medium Term Notes).
- Les fonds à formule (OPCVM) émis par des sociétés de gestion.
Les fonds à formule sont accessibles via 3 enveloppes fiscales principales : l’assurance-vie, le PEA ou le compte-titres. 👉 Dans les faits, une immense majorité des investissements se font via l’assurance-vie.
Un marché en plein essor, mais concentré
Le marché français des fonds à formule connaît une croissance spectaculaire 📈. La collecte annuelle globale des produits structurés est passée de 23 milliards d’euros en 2021 à près de 42 milliards en 2023, pour atteindre 54 milliards d’euros en 2024, soit une collecte multipliée par 2 en 3 ans. L’encours total du marché s’établit à 146 milliards d’euros fin 2024 selon la base Structured Retail Products (SRP).

Cette dynamique s’explique par la remontée des taux d’intérêt qui rend à nouveau viables économiquement les produits à capital garanti ou protégé, mais aussi par des performances attractives dans un contexte de marchés globalement haussiers.
⚠️ Le marché reste toutefois concentré : une dizaine d’établissements producteurs seulement, tous de premier plan, et les 4 premiers représentent la majorité de l’offre.
Les 3 grandes catégories de fonds à formule
Tous les fonds à formule ne se valent pas en termes de protection du capital. L’AMF et l’ACPR distinguent 3 familles principales.
1. Les fonds à capital totalement garanti
Ces produits garantissent 100 % du capital investi à l’échéance (hors frais de souscription). La promesse est simple : au mieux vous gagnez le rendement déterminé à la souscription, au pire vous récupérez votre mise et elle ne vous rapporte rien. Cette garantie est réelle sous réserve de conserver le produit jusqu’à l’échéance.
Cette catégorie a connu une progression spectaculaire avec la hausse des taux : elle représentait moins de 1 % des produits émis en 2021, contre 34 % en 2023. Fin 2025, plus de 40 % des solutions proposées sur l’année étaient encore des produits à capital garanti.
3 bémols importants sont toutefois à noter.
- La banque émettrice pourrait faire faillite ❌. Il vaut donc mieux parler de capital « protégé » que de capital « garanti ».
- Ensuite, cette garantie n’est valable qu’à l’échéance : si vous retirez votre argent avant d’arriver à maturité, il y a bel et bien un risque de perte 👎.
- Enfin, si jamais les conditions ne se réalisent pas, et que vous recevez votre remboursement à échéance sans rendement, l’inflation aura grignoté ce capital entre temps 🐀.
2. Les fonds à capital protégé
Ici, la garantie est partielle, généralement entre 80 et 95 % du capital initial. Par exemple, un fonds peut garantir 90 % du capital investi et en cas de forte baisse des marchés, vous perdez au maximum 10 % de votre investissement.
3. Les fonds à barrière désactivante
Ce sont les fonds les plus risqués. Ils protègent le capital jusqu’à un certain seuil de baisse de l’indice de référence. C’est ce que l’on appelle la « barrière ». Concrètement, tant que l’indice sous-jacent ne chute pas au-delà d’un certain pourcentage par rapport à son niveau initial, le capital est protégé à l’échéance. En dessous de ce seuil, l’investisseur subit une perte en capital correspondant à la baisse de l’indice depuis le lancement du produit.
Le mécanisme « autocall » : comment ça marche ?
La quasi-totalité des fonds à formule commercialisés en France fonctionnent selon un mécanisme appelé « autocall » (remboursement anticipé automatique). Le principe peut sembler déroutant au premier abord : un produit vendu sur 8 ans peut en réalité se terminer au bout d’un an seulement.
➡️ Au lancement, vous investissez dans un produit d’une durée maximale théorique de 6 à 8 ans (parfois 10 ans). À ce moment, on note le niveau initial de l’indice de référence (par exemple, le CAC 40 à 7 500 points). Chaque année, à la date anniversaire, on observe le niveau de l’indice et on compare avec son niveau initial.
Scénario 1 – Remboursement anticipé (l’autocall se déclenche)
Si l’indice a franchi la barrière prédéterminée lors de cette observation annuelle – c’est-à-dire que l’indice doit être stable ou en hausse – alors le produit prend fin immédiatement. Vous récupérez votre capital initial intégral et votre gain ✅.
Exemple concret : Vous investissez 10 000 € en janvier 2025. En janvier 2026 (première date d’observation), le CAC 40 est stable ou en hausse. Le produit est automatiquement remboursé : vous récupérez vos 10 000 € + 600 € de gain (6 % pour l’année écoulée). Le placement est terminé après seulement un an, même s’il était prévu pour durer 8 ans.
Scénario 2 – Le produit continue
Si l’indice n’a pas franchi la barrière (il a baissé), rien ne se passe. Le produit continue et vous attendez la prochaine observation annuelle. En janvier 2027 (deuxième observation), on regarde à nouveau : si l’indice est repassé au-dessus de son niveau initial, le produit se termine et vous récupérez votre capital + 12 % (6 % × 2 ans). Et ainsi de suite chaque année ✅.
Scénario 3 – À l’échéance finale (8 ou 10 ans plus tard)
Si aucun remboursement anticipé ne s’est déclenché pendant toutes ces années d’observation, on arrive à l’échéance finale. Là, 2 cas de figure :
- L’indice est au-dessus de la barrière de protection (souvent -40 à -50 % du niveau initial) : vous récupérez votre capital initial (hors frais), soit une légère perte, à ajouter à l’inflation 🟰.
- L’indice est en dessous de cette barrière : vous subissez une perte proportionnelle à la baisse. Si le CAC a perdu 60 % et que la barrière était à -50 %, vous perdez 60 % de votre capital 🔻.
Mais alors pourquoi on retrouve souvent l’échéance de 8 ans dans les documentations commerciales alors que le placement peut ne durer qu’une seule année ? C’est toute l’astuce marketing du produit. La durée de 8-10 ans est la durée maximale possible. Mais dans les faits, grâce au contexte de marchés haussiers de ces dernières années, la plupart des produits sont « rappelés » bien avant.
Selon les données consultables sur la cartographie AMF-ACPR, 80 % sont remboursés avant 3 ans et 95 % sont remboursés avant 5 ans. Il n’est pas rare que des fonds à formule soient rappelés au bout d’un ou 2 ans seulement
Conseil de Matthieu – Une durée indicative mais peu réaliste
➡️ Le mécanisme de remboursement anticipé crée ce qu’on appelle un « turnover » important, particulièrement profitable aux distributeurs. Concrètement, ces derniers perçoivent leurs pourcentages de frais à chaque nouveau produit souscrit. Si votre produit se termine au bout d’un an et qu’on vous en propose un nouveau, le distributeur touche à nouveau des frais. Malin 🤓.
Les 2 variantes d’autocall
Il existe 2 grandes familles d’autocall qui diffèrent dans leur façon de verser les gains.
L’autocall de type Athena : Une seule barrière pour tout (rappel du capital ET versement du coupon). Le coupon est « mémorisé » et versé en une seule fois lors du remboursement anticipé. Si le produit est rappelé en année 3, vous touchez par exemple d’un coup 18 % (3 × 6 %).
L’autocall de type Phoenix : 2 barrières distinctes – une barrière de rappel du capital (souvent à 100 %) et une barrière de coupon (parfois plus basse, par exemple 90 %). Son intérêt : dans un scénario intermédiaire où l’indice est entre les 2 barrières, vous pouvez percevoir des coupons réguliers sans que le produit soit remboursé. Le produit continue mais vous encaissez quand même un revenu.
Le mécanisme d’autocall a magnifiquement fonctionné dans un contexte de marchés globalement haussiers. Mais que se passera-t-il si les marchés connaissent une période prolongée de baisse ? Les produits ne seront plus rappelés au bout d’un ou 2 ans, et vous devrez attendre jusqu’à l’échéance finale de 8-10 ans… avec le risque que la barrière de protection soit franchie.
Conseil de Matthieu – Attention au contexte de marché
Le détail des calculs
Les fonds à formule sont indexés sur 3 types d’actifs principaux : des indices boursiers (57 % des encours en 2023), des paniers d’actions (27 %) ou des produits de taux (13 %). Jusque-là, rien de très compliqué.
Mais voilà où le bât blesse : les banques 🏦 n’utilisent plus les indices classiques que tout le monde connaît, comme le CAC 40 ou l’Euro Stoxx 50. Elles créent leurs propres indices sur mesure, bien plus complexes. L’AMF reconnaît pudiquement une certaine complexité des sous-jacents. Traduction : même les investisseurs avertis n’y comprennent souvent rien. Le sous-jacent est souvent un indice boursier retravaillé, dont l’intitulé est rallongé.
Environ un tiers des produits utilisent ce qu’on appelle des indices à décrément. Derrière ce terme technique se cache un mécanisme qui peut sérieusement plomber votre performance.
Comment ça marche ? Imaginez le CAC 40 classique. Normalement, quand les entreprises versent des dividendes, ceux-ci sont réinvestis dans l’indice, ce qui booste sa performance. Avec un indice à décrément, la banque prélève une « taxe » annuelle – par exemple 5 % – censée représenter ces dividendes. Sauf que ce prélèvement est souvent supérieur aux dividendes réels. Résultat : votre indice performe moins bien que le vrai CAC 40.
Exemple concret : Le CAC 40 progresse de 10 % sur l’année. Avec un décrément de 5 %, votre indice ne progresse que de 5 %. Vous croyez suivre le CAC 40, mais en réalité vous suivez une version handicapée de cet indice.
La part de ces indices calculés en points (encore plus complexes et opaques que ceux en pourcentage) a explosé, passant de 47 % en 2021 à 73 % en 2023.
Quand on vous vante un produit indexé sur le CAC 40, vérifiez bien dans le DICI s’il ne s’agit pas en réalité d’un CAC 40 avec décrément. La différence de performance peut être significative sur la durée.
Conseil de Matthieu

Les performances des fonds à formule
Sur la période 2021-2023, caractérisée par des marchés globalement haussiers, les performances ont été au rendez-vous : moins de 1 % des produits ont enregistré une perte en capital. Le rendement annuel médian s’est établi entre 6 et 7 % brut (hors frais et fiscalité) selon l’AMF-ACPR.
⚠️ Les performances passées ne préjugent pas des performances futures et ne constituent pas une garantie de rendement.
En 2024, la dynamique s’est poursuivie : moins de 1 % des produits ont affiché une performance négative selon SRP, avec un rendement annualisé moyen de 8,3 % pour l’ensemble des produits.
Mais attention ! Ces chiffres ne présagent en rien des rendements futurs dans un contexte de marché différent. Ces performances ne doivent pas occulter le risque de perte en capital en cas de retournement du marché.
Des performances variables selon le risque
Les performances varient significativement en fonction du SRI (indicateur de risque), soulignant une corrélation positive entre le niveau de risque et le rendement. En effet, les produits avec un SRI plus élevé offrent généralement des performances brutes plus importantes.
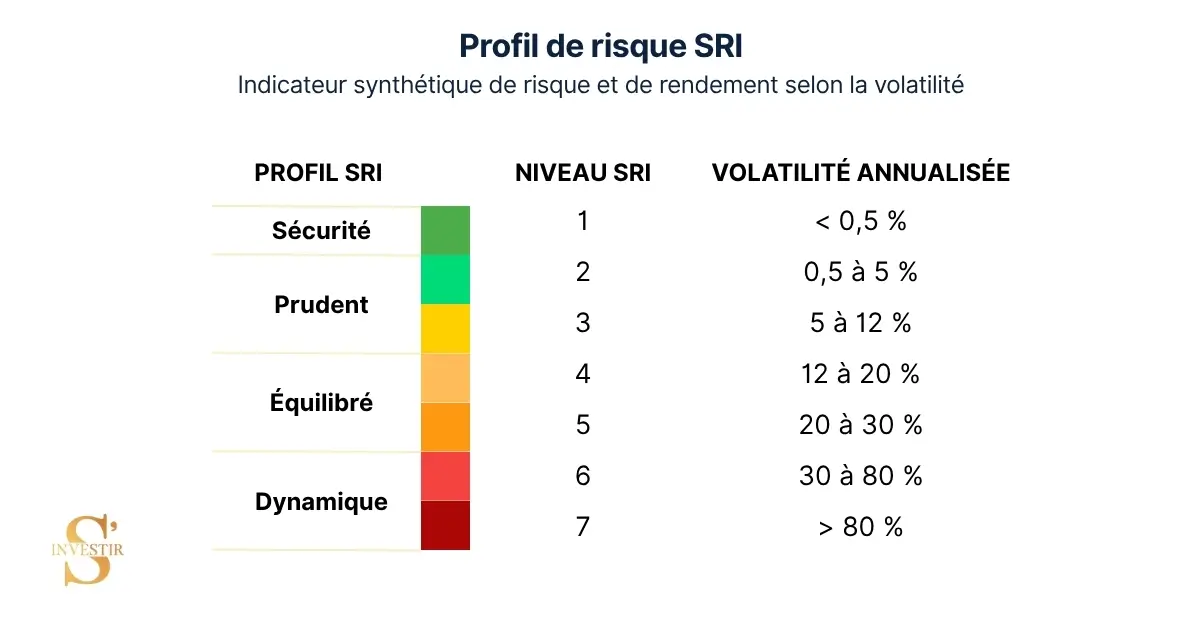
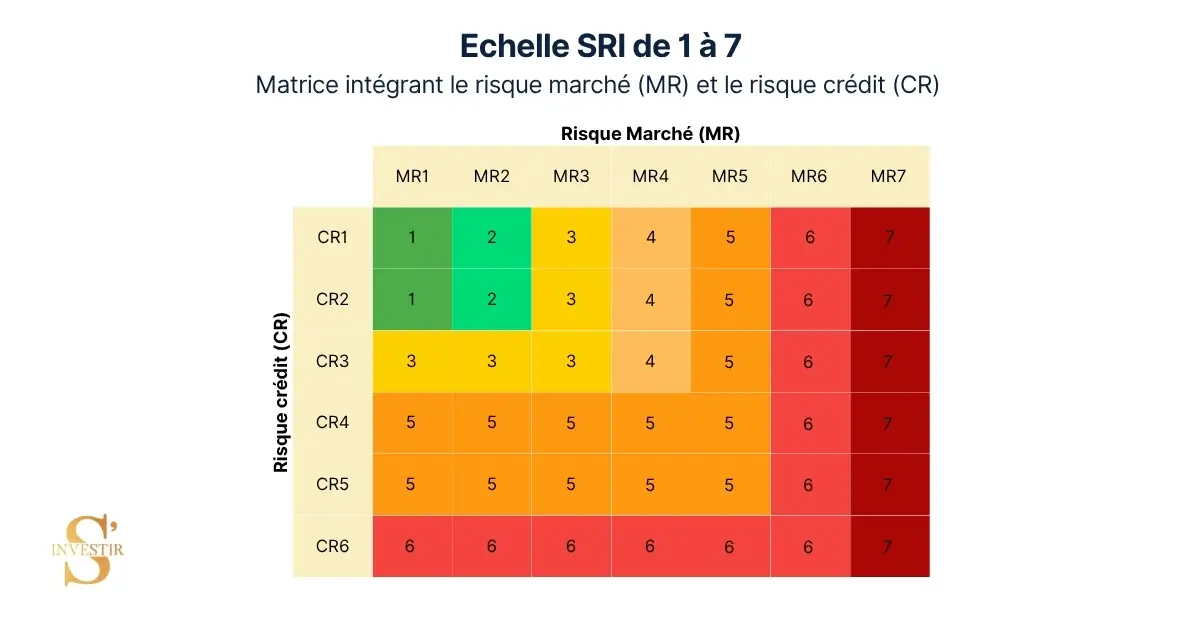
L’AMF attribue en effet à chaque produit un indicateur de risque synthétique de 1 à 7. Fin 2023, les fonds à formule se répartissaient en 2 groupes :
- 41 % à risque faible (SRI 1-3), souvent grâce à une garantie totale du capital ;
- 59 % à risque plus élevé (SRI 4-7), sans garantie complète.
La part des produits peu risqués est passée de 9 % à 39 % entre 2021 et 2023, traduisant une orientation vers des structures plus sécurisées en réponse au contexte économique incertain et à la remontée des taux.
La fiscalité des fonds à formule dépend de votre enveloppe
Les fonds à formule suivent la fiscalité de l’enveloppe dans laquelle ils sont logés. Logique ! Voici un petit rappel des règles à connaître.
| Enveloppe | Fiscalité applicable | Conditions particulières |
|---|---|---|
| Assurance-vie | • Abattements après 8 ans : 4 600 € (personne seule) ou 9 200 € (couple) • Choix entre PFU de 30 % ou barème progressif de l’IR | Les gains ne sont imposés qu’en cas de rachat |
| PEA | • Exonération totale d’impôts sur les gains après 5 ans • Prélèvements sociaux de 18,4 % restent dus | Le capital doit rester bloqué 5 ans pour bénéficier de l’exonération |
| Compte-titres | • PFU de 31,2 % (12,8 % d’impôt + 18,4 % de prélèvements sociaux) • Ou option pour le barème progressif de l’IR | Pas de contrainte de durée de détention |
Les frais, le grand tabou des fonds à formule
C’est probablement le point le plus problématique des fonds à formule. Si le rendement brut peut paraître attrayant, les multiples frais sont très peu lisibles pour l’investisseur particulier.
Si le rendement brut peut paraître attrayant, les multiples frais sont très peu lisibles pour l’investisseur particulier. Ces frais s’établissent entre 10 % et 12 % en moyenne au total sur l’ensemble de la durée de vie du fonds, partagés entre l’émetteur, l’assureur et le distributeur.
Pour un produit dont le niveau de frais « upfront » (d’entrée) est de 8 %, la répartition se divise généralement ainsi :
- Salle de marché de l’émetteur (banque) : 3 % à 5 %
- Distributeur (CGP, banque privée) : 3 % à 5 %
👉 Ce niveau de frais peut être encore plus important si le produit est logé dans une enveloppe telle que l’assurance-vie, qui ajoute ses propres frais de gestion.
Le piège des frais « upfront »
Généralement, une commission importante est versée par le producteur au distributeur, et ce dès la souscription du produit. Concrètement, si on vous présente un produit avec 0,50 % de frais par an sur 12 ans, cela semble raisonnable. Mais en réalité, ces 6 % (0,50 % × 12 ans) sont prélevés immédiatement sur votre capital de départ, pas progressivement.
Le cercle vicieux du turnover
Dans le contexte de marchés haussiers récents, lorsque l’objectif de gain est atteint lors des observations annuelles – souvent au bout d’un ou 2 ans comme nous l’avons vu – le mécanisme de remboursement anticipé est actionné.
👉 Résultat, cela entraîne alors un fort turnover ; les commissions sont touchées par les distributeurs. Une rente d’autant plus appréciable que contrairement à des fonds d’investissement, ces supports ne nécessitent aucune gestion pendant leur durée de vie. Les intermédiaires obtiennent leur marge sur un temps très court.
Exemple pratique : Vous investissez 10 000 € dans un produit prévu sur 8 ans avec 8 % de frais upfront (800 €). Le distributeur touche ses 400 € (hypothèse : 4 % pour lui). Au bout d’un an, le produit est rappelé grâce à l’autocall. Vous réinvestissez vos 10 600 € (capital + gain de 6 %) dans un nouveau produit structuré. Le distributeur retouche 424 € de frais. Sur 8 ans, avec 4 à 5 produits successifs, il aura touché 1 600 à 2 000 € de commissions au lieu des 400 € initiaux.
Dans le contexte de marchés haussiers, ce système semble profitable à tous.
- L’investisseur bénéficie d’un rendement attractif (6 % à 8 %) et voit son risque neutralisé rapidement grâce aux remboursements anticipés
- Les intermédiaires encaissent leurs marges sur une période courte et peuvent rapidement proposer un nouveau produit
Mais cette mécanique repose entièrement sur la poursuite de la hausse des marchés ⁉️. La question reste ouverte : combien de temps ce mécanisme pourra-t-il durer dans un contexte de marchés moins favorables ? Si les autocalls ne se déclenchent plus, les produits iront jusqu’à leur échéance de 8-10 ans, et les investisseurs découvriront peut-être que le risque était plus important qu’anticipé.
Des frais impossibles à comparer
Au contraire des fonds d’investissement classiques, les titres de créances négociables (la forme juridique majoritaire des produits structurés) sont difficiles à comparer car ils ne sont pas suivis par des sociétés d’analyse comme Morningstar ou Quantalys.
Cette opacité constitue un problème majeur : comment un épargnant peut-il faire un choix éclairé s’il ne peut pas comparer les frais réels appliqués par les différents producteurs ?
Les risques des fonds à formule à bien comprendre
Les fonds à formule présentent des risques propres, sur lesquels je vous propose des détails.
1. La complexité des formules
Ces placements restent très techniques, complexes et difficilement compréhensibles, même pour les investisseurs les plus avertis. Ayez en tête l’adage de précaution habituel : « on n’achète pas un produit qu’on ne comprend pas ». Le mode de calcul du rendement exige souvent des compétences en mathématiques financières que peu d’épargnants possèdent.
👉 Vous devez bien comprendre que vous n’achetez pas réellement un indice, mais bien un montage avec des indices propres à l’émetteur, qui compose à sa manière, ce qui rend le suivi complexe.
2. Le scénario favorable ne se réalise pas toujours
Les brochures commerciales mettent naturellement en avant le scénario le plus favorable. Or, si le scénario est défavorable, le capital n’est pas garanti à l’échéance et la perte peut être importante.
👉 Même si des mécanismes de protection existent, la faillite de l’émetteur n’est pas systématiquement couverte.
3. Le plafonnement des gains
En cas de forte hausse des marchés, le gain est plafonné par la formule. Si le CAC 40 gagne 50 % mais que votre formule prévoit 6 % par an, vous ne profitez pas de l’intégralité de la performance.
4. L’immobilisation longue
Même si 80 % des produits se débouclent avant 3 ans grâce au mécanisme d’autocall, la durée maximale prévue est souvent de 8 à 10 ans. Votre capital est donc potentiellement immobilisé sur cette période. Et surtout, si vous retirez votre argent avant d’arriver à maturité, il y a bel et bien un risque de perte.
5. Les frais opaques et élevés
Nous l’avons vu : entre 10 % et 12 % de frais totaux sur la durée de vie du produit, avec une structure complexe et peu transparente pour l’épargnant.
Face à cette complexité, l’AMF impose la remise d’un Document d’Information Clé pour l’Investisseur (DICI). Lisez le DICI plutôt que la brochure commerciale. Attardez-vous sur les petites lignes, notamment les conditions exactes de la garantie en capital et le niveau de la barrière de protection.
Conseil de Matthieu – Le DICI, votre meilleur allié
Pour qui sont ces produits ? Leur place dans une stratégie patrimoniale
Premier constat : près de la moitié des fonds à formule (46 % des encours) ne sont même pas destinés au grand public. Les investisseurs sans connaissance particulière et ayant une faible tolérance au risque sont directement exclus de la commercialisation (marché cible négatif). Plus radical encore : 8 % des encours sont réservés exclusivement à une clientèle avancée, c’est-à-dire des investisseurs expérimentés capables de supporter des pertes totales ou partielles.
👉 Les fonds à formule ne constituent clairement pas un placement adapté à tout le monde
Cette segmentation n’est pas anodine. Elle reflète la complexité réelle de ces produits, même si les brochures commerciales les présentent souvent comme accessibles. Paradoxal n’est-ce pas ?
Les cas où ces produits peuvent avoir du sens
Concrètement, les fonds à formule peuvent convenir si vous réunissez toutes ces conditions :
- Vous cherchez un compromis entre rendement et protection partielle du capital.
- Vous pouvez bloquer votre argent pendant 8 à 10 ans (même si le produit peut se déboucler avant).
- Vous comprenez les mécanismes financiers et êtes capable de décrypter le DICI.
- Vous acceptez un risque de perte partielle (sauf produits garantis à 100 %).
- Vous adhérez au marché sur lequel le produit est indexé.
Je crois sincèrement que vous devez absolument comprendre et adhérer à la thématique ou au marché sur lequel le produit est indexé. Vous ne pouvez pas investir à vue, sans vous intéresser en détails. Il ne s’agit pas ici de placer des sommes sur un Livret A.
Quelle place dans votre portefeuille ?
Les fonds à formule peuvent constituer un complément de diversification dans un portefeuille équilibré, mais ne devraient jamais représenter la totalité – ni même la majorité – d’un patrimoine financier. Ils se positionnent comme une alternative aux obligations classiques, avec plus de rendement potentiel mais aussi plus de complexité et de risques.
👉 L’intérêt est de pouvoir composer votre investissement en fonds à formule de manière personnalisée, sur mesure. Vous pouvez avancer finement, en choisissant votre indice, votre coupon, la barrière de protection, le tout intégré à l’enveloppe de votre choix.

Pour conclure, je vais résumer ma pensée de la manière suivante. Pour moi, les fonds à formule sont des outils financiers sophistiqués qui peuvent avoir leur place dans une stratégie d’investissement diversifiée. Leur principale qualité est d’offrir une visibilité sur le rendement potentiel et un certain niveau de protection du capital, avec des performances attractives en période de marchés haussiers (6 % à 8 % de rendement médian brut).
Mais cette apparente simplicité cache une réelle complexité et des frais élevés. Si vous ne saisissez pas précisément le mécanisme et notamment le fonctionnement des indices à décrément, abstenez-vous. Vous devez accepter l’immobilisation des sommes, et ne pas négliger l’accompagnement. La complexité de ces produits impose l’accompagnement d’un conseiller compétent et transparent sur sa rémunération
Pour de nombreux épargnants, un mix simple de fonds euros et d’unités de compte classiques dans une assurance-vie peut s’avérer plus transparent, plus flexible et tout aussi performant, sans la complexité des formules mathématiques ni l’opacité des frais.
⚠️ Toute décision d’investissement doit être prise après une analyse personnelle de votre situation financière, de vos objectifs patrimoniaux et de votre profil de risque.