
Le MIF PER retraite est un plan d’épargne retraite proposé par la MIF Mutuelle d’Ivry (la Fraternelle), qui mise sur des frais compétitifs et un fonds en euros performant pour séduire les épargnants. Mais est-il réellement compétitif face aux meilleurs PER du marché ? Les frais sont-ils avantageux ? Que valent les rendements du fonds euros du PER de MIF ? Quels sont les supports d’investissement disponibles ? Est-il intéressant d’ouvrir un PER MIF ?
Dans cet avis MIF PER, je passerai en revue les frais du contrat, ses différents modes de gestion, les résultats de son fonds en euros et la diversité de ses unités de compte. J’examinerai également la qualité du service client de cette mutuelle d’épargne retraite, ainsi que les principaux avantages et inconvénients du contrat. Un comparatif MIF PER vs Linxea Spirit PER vous permettra aussi de mieux situer cette offre face à la concurrence. L’objectif est de déterminer si le MIF PER retraite constitue une solution pertinente pour préparer votre retraite et à quels profils d’épargnants il s’adresse.
Le PER est un placement de long terme comportant des risques, notamment de perte en capital pour les supports en unités de compte. Les sommes investies sont en principe indisponibles jusqu’à la retraite, sauf cas de déblocage anticipé prévus par la réglementation. Les performances ne sont pas garanties et dépendent des conditions de marché.
MIF PER retraite : les points clés à retenir
Avant de vous donner en détail mon avis sur MIF PER retraite, je vous invite à découvrir ses principaux points forts et faibles afin de préparer au mieux votre retraite.
| Avantages ✅ | Inconvénients ❌ |
|---|---|
| 0 % sur les frais de versement et d’arbitrage | Seulement 37 unités de compte, une offre limitée face à la concurrence |
| Frais de gestion compétitifs : 0,60 % par an en gestion libre | Seulement 4 ETF et 4 SCPI, ce qui restreint les possibilités de diversification |
| Fonds euros performant : 3,55 % net en 2025 | 70 % maximum sur le fonds euros en gestion libre, avec au moins 30 % en UC |
| Capital garanti à 100 % net de frais sur le fonds euros | Aucun titre vif disponible |
| Trois modes de gestion : libre, à horizon et sous mandat | Frais de gestion supplémentaires de 0,20 % par an en gestion sous mandat |
| Versements programmés accessibles dès 30 €/mois | Frais de 1 % sur les versements de rente |
| Service client apprécié, avec une note de 4,3/5 sur Trustpilot (192 avis au 26 octobre 2026) | Pas d’application mobile |
⚠️ Le PER est un placement de long terme comportant des risques, notamment de perte en capital pour les supports en unités de compte. Les sommes investies sont en principe indisponibles jusqu’à la retraite, sauf cas de déblocage anticipé prévus par la réglementation. Les performances ne sont pas garanties et dépendent des conditions de marché.

Les frais intéressants du PER de MIF
Les frais du PER de MIF constituent l’un des points forts du contrat. Ils varient légèrement selon la gestion choisie.
Chez MIF, vous pouvez opter pour l’un des trois régimes suivants :
- la gestion à horizon, mode par défaut qui réduit progressivement la part des supports risqués ;
- la gestion sous mandat (profilée) où vous déléguez l’intendance à des professionnels ;
- la gestion libre où vous organisez vous-même votre épargne.
Voici un tableau qui récapitule les différents frais que vous pouvez avoir en fonction de la gestion adoptée :
| Frais | Gestion libre | Gestion à horizon | Gestion sous mandat |
|---|---|---|---|
| Frais sur les versements | 0 % | 0 % | 0 % |
| Frais d’arbitrage | 0 % | 0 % | 0 % |
| Frais de gestion sur le fonds en euros / an | 0,60 % | 0,60 % | 0,60 % |
| Frais de gestion en unités de compte / an | 0,60 % | 0,60 % | 0,80 % |
À ces coûts, il vous faudra rajouter quelques frais, dont 10 € d’adhésion. En cas de transfert avant 5 ans vers un autre établissement, cela vous coûtera 1 % de frais. Si vous choisissez une sortie en rente viagère, la MIF applique des frais de 1 % sur chaque rente versée, auxquels s’ajoutent des frais de gestion annuels de 0,60 % calculés sur les provisions mathématiques de la rente.
➕ Mon avis MIF PER retraite sur les frais est positif. Ce plan épargne retraite propose une tarification compétitive ! L’absence de frais sur les versements et les arbitrages constitue un véritable atout pour les épargnants. Les frais de gestion restent attractifs, notamment en gestion libre et à horizon. Seuls les frais appliqués aux paiements de rente viennent légèrement nuancer ce bilan.
⚠️ Ces éléments doivent être mis en perspective avec les risques associés à ce type d’investissement. Les revenus ne sont ni garantis ni constants et la valeur des actifs peut évoluer à la hausse comme à la baisse.
Un fonds en euros attractif pour le PER de MIF
Le fonds en euros du PER de MIF constitue un avantage considérable. Voyez plutôt :
| Année | Performance du fonds en euros | Moyenne générale |
|---|---|---|
| Performance nette du fonds euros en 2024 | 3,45 % | 2,53 % |
| Performance nette du fonds euros en 2025 | 3,55 % | 2,64 % |
| Performance nette cumulée du fonds euros sur 5 ans (2021 – 2025) | 15,18 % | 12,23 % |
👉 Chez MIF PER, les rendements du fonds euros sont positifs. Vous pouvez voir qu’avec ce tableau, toutes les données sont supérieures à la moyenne générale. Cela est un très bon point qui témoigne de la solidité de ce fonds en euros. ⚠️Ces chiffres s’entendent nets de frais de gestion, mais avant déduction des prélèvements sociaux.
Le MIF PER retraite permet d’accéder à un fonds euros offrant une garantie en capital à hauteur de 100 % des sommes investies, nettes de frais. ⚠️Petit bémol, en gestion libre, les épargnants peuvent toutefois placer au maximum 70 % de leurs versements ; les 30 % restants devant être affectés en unités de compte, qui comportent un risque de perte en capital. Cette contrainte peut s’avérer un inconvénient pour les profils les plus prudents, malgré les performances attractives du fonds en euros de la MIF.
Exemple de la répartition maximale autorisée pour un investissement de 10 000 euros :
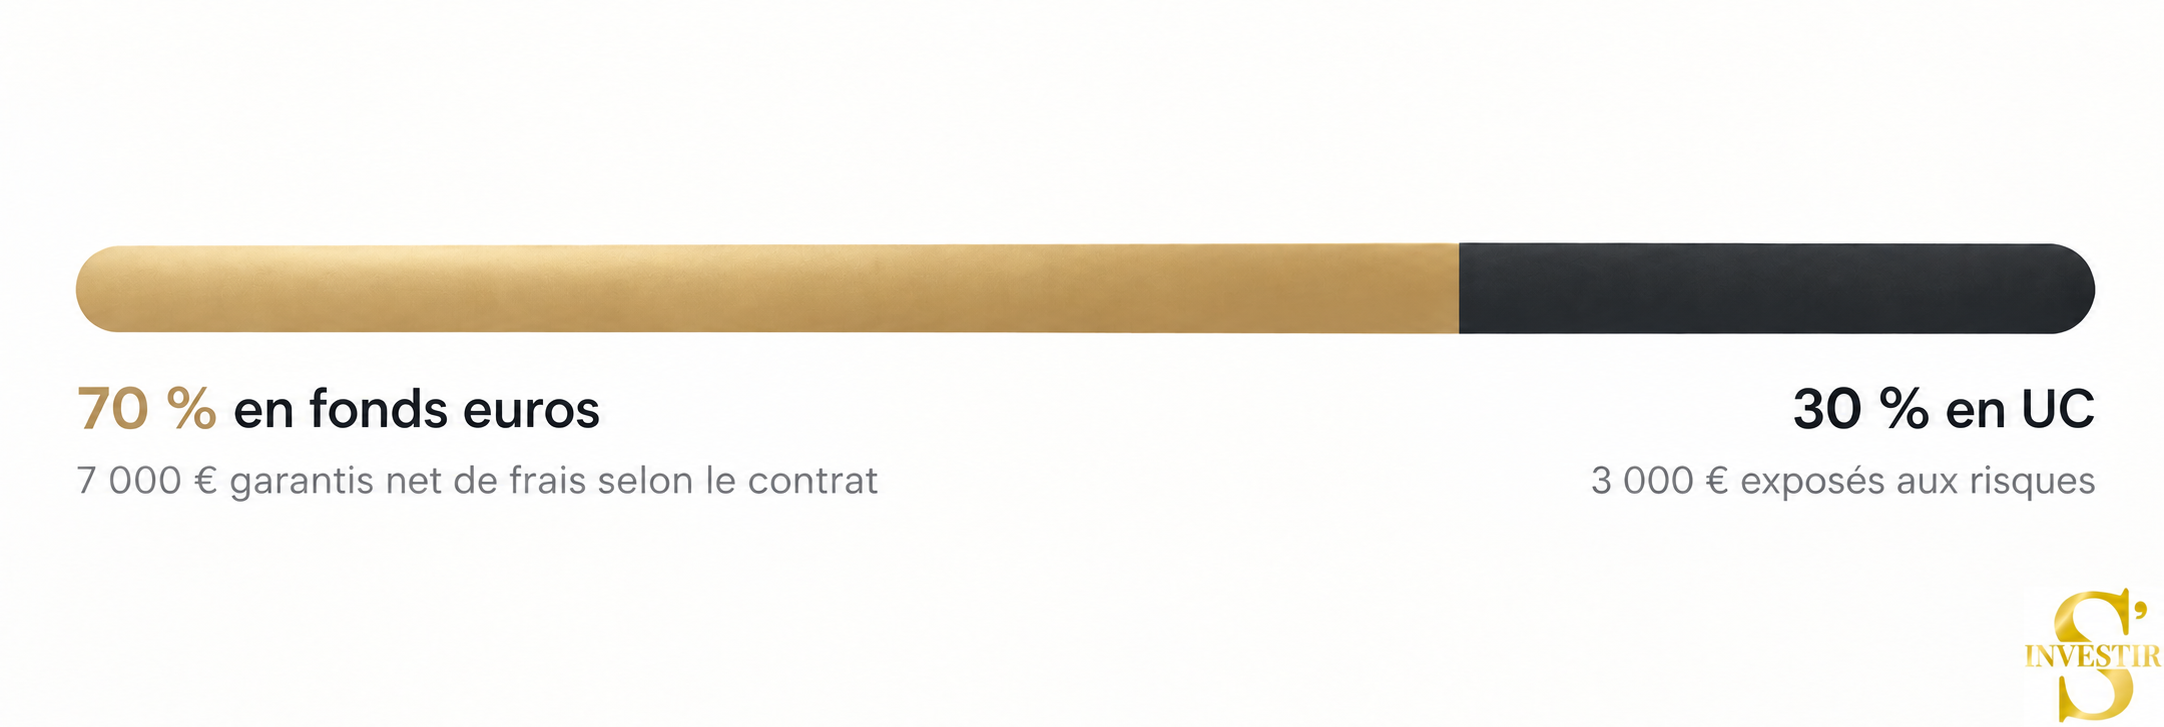
Malgré cela, le fonds en euros continue d’être très intéressant pour ce PER ! ⚠️ L’exemple présenté est purement illustratif. Il ne constitue pas une recommandation personnalisée et ne garantit pas l’obtention de résultats similaires.
Les unités de compte : le point faible du PER MIF
Le MIF PER Retraite offre une sélection de 37 unités de compte, comprenant notamment 4 ETF (Exchange-Traded Fund), 4 SCPI (Société Civile de Placement Immobilier) et 2 fonds de Private Equity. Aucun titre vif n’est proposé !
Les ETF
Voici les ETF proposés par le plan épargne retraite de la MIF :
| ETF | Indice |
|---|---|
| Amundi CAC 40 UCITS ETF Acc | CAC 40 |
| Amundi EURO STOXX 50 II UCITS ETF Acc | EURO STOXX 50 |
| iShares Core S&P 500 UCITS ETF | S&P 500 |
| iShares Core MSCI World UCITS ETF | MSCI World |
Malgré leur nombre limité, cette sélection d’ETF permet de s’exposer aux marchés français, européens, américains et mondiaux.
⚠️ L’investissement via des ETF comporte un risque de perte en capital lié aux fluctuations des marchés financiers. La valeur des investissements peut évoluer à la hausse comme à la baisse en fonction du contexte économique, géopolitique et des marchés.
Les SCPI
🏢Voici un tableau des quatre SCPI du PER :
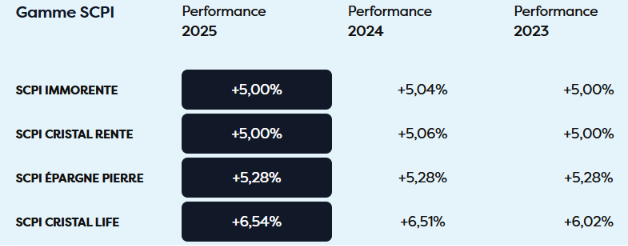
⚠️ Ces chiffres pris sur le site de MIF en octobre 2026 sont des rendements en brut. De plus, rappelons seul 90 % des loyers sont reversés dans le PER.
⚠️ Les données présentées sont fournies à titre indicatif et ne garantissent pas les performances futures.
Concernant les gains monétaires, la MIF indique que 90 % des revenus des SCPI sont reversés trimestriellement et réinvestis sur le fonds euros retraite, conformément aux conditions du contrat. Cela ne signifie pas que les 90 % sont versés directement sur le compte bancaire de l’épargnant. Ils viennent alimenter son épargne au sein du PER.
⚠️ L’investissement en SCPI comporte des risques, notamment un risque de perte en capital, de liquidité, de variation des revenus, ainsi qu’un risque lié au contexte économique et immobilier. La diversification ne permet pas d’éliminer ces risques.
👉 Après un sans fautes du côté du fonds en euros, le MIF PER retraite déçoit par la pauvreté de son offre d’investissement. Le contrat ne propose que 37 unités de compte, dont seulement 4 ETF et 4 SCPI, sans possibilité d’acquérir des titres vifs. Malgré la présence de fonds ISR et de deux fonds de Private Equity, le choix reste limité pour les épargnants souhaitant construire un portefeuille diversifié et personnalisé. Cette gamme restreinte constitue donc l’une des principales faiblesses du contrat, particulièrement pour les investisseurs expérimentés.
La fiscalité du PER
La fiscalité du PER est un élément à connaître avant de s’engager dans cet investissement. Elle a ses particularités et ses avantages fiscaux.
La déduction fiscale des versements
Les sommes que vous versez sur votre PER sont déductibles d’impôts dans la limite des plafonds autorisés. Ce système est avantageux pour les travailleurs indépendants et pour ceux dont le taux marginal d’imposition (TMI) est de 30 %, ou plus. C’est le cas pour vous si la partie la plus élevée de vos revenus imposables est taxée à au moins 30 %.
Prenons l’exemple d’un épargnant dont la TMI est de 30 % et qui dépose 3 000 € sur son PER. Si le montant total du versement correspond à la tranche des 30 %, vous ferez une économie d’impôt de 900 € (3 000 € x 30 % = 900 €).
La déduction reste facultative. En y renonçant, l’épargnant ne bénéficie d’aucune réduction de son revenu imposable lors du versement, mais profite d’une fiscalité plus avantageuse à la sortie.
👉 Les versements volontaires effectués sur un PER peuvent être déduits du revenu imposable, dans la limite de 10 % des revenus professionnels de l’année précédente, avec un minimum et un maximum réévalués chaque année. Le plafond de déduction disponible pour chaque contribuable figure sur son avis d’imposition.
👉 Depuis 2026, les versements effectués après 70 ans ne sont plus déductibles. Les plafonds de déduction non utilisés peuvent également être reportés, sous certaines conditions, sur les cinq années suivantes.
La fiscalité du PER en cas de sortie
Au moment de votre retraite, trois solutions s’offrent à vous. Vous pouvez percevoir votre argent :
- Sous forme de rente (un revenu régulier vous est versé).
- Sous forme de capital (vous retirez une partie ou la totalité de la somme).
- En combinant les deux approches.
La sortie en capital
Si les versements ont été déduits, la part correspondant est soumise au barème progressif de l’impôt sur le revenu, et les gains au PFU de 31,4 % (12,8 % d’impôt et 18,6 % de prélèvements sociaux depuis le 1er janvier 2026), avec une option possible pour le barème. Si les versements n’ont pas été déduits, seuls les gains sont imposés au PFU.
La sortie en rente viagère
Pour la rente viagère, deux régimes fiscaux sont en vigueur selon si vous avez déduit vos versements de vos revenus imposables :
- Versements déduits : la rente est imposée comme une pension de retraite, après un abattement de 10 %. Des prélèvements sociaux s’appliquent également sur une fraction de la rente déterminée selon l’âge du bénéficiaire.
- Versements non déduits : la rente relève du régime des rentes viagères à titre onéreux. Seule une fraction est imposable à l’impôt sur le revenu. Cette fraction dépend de l’âge au premier versement : 40 % entre 60 et 69 ans, puis 30 % à partir de 70 ans.
La sortie mixte
Le MIF PER Retraite comme les autres PER permet de combiner une sortie en capital et une sortie en rente viagère. Dans ce cas, chaque partie de l’épargne est soumise à la fiscalité correspondant à son mode de sortie.
Cette solution peut présenter un intérêt fiscal, notamment lorsqu’elle donne la possibilité de répartir les retraits en capital sur plusieurs années. Elle offre également la faculté de conserver une somme disponible pour financer ses projets, tout en bénéficiant d’un complément de revenus à vie.
⚠️ Il faut néanmoins garder à l’esprit que la part transformée en rente viagère ne peut, en règle générale, plus être récupérée librement sous forme de capital. La distribution doit donc être choisie avec soin.
La fiscalité du PER en cas de déblocage anticipé
En principe, les sommes versées sur le PER sont bloquées jusqu’à la retraite. Six contextes autorisent néanmoins un déblocage anticipé avec une fiscalité qui varie selon le motif du retrait :
- l’achat de la résidence principale ;
- le décès du conjoint ou du partenaire de PACS ;
- l’invalidité du titulaire, de son conjoint, de son partenaire de PACS ou de ses enfants ;
- l’expiration des droits aux allocations chômage ;
- une situation de surendettement ;
- la cessation d’une activité non salariée à la suite d’une liquidation judiciaire.
Pour l’achat de la résidence principale, les versements initialement déduits sont soumis au barème progressif de l’impôt sur le revenu. Les gains sont assujettis au PFU de 31,4 %. En revanche, les versements non déduits sont exonérés d’impôt et de prélèvements sociaux.
En cas d’accident de la vie, les sommes débloquées sont exonérées d’impôt sur le revenu, même si les versements avaient été déduits. Les gains restent toutefois soumis aux prélèvements sociaux.
👉 La fiscalité du PER dépend donc autant des choix effectués pendant la phase d’épargne que des conditions de sortie. Avant de déduire ses versements, il est important d’évaluer sa situation fiscale actuelle et celle envisagée à la retraite.
⚠️ Les éléments fiscaux présentés sont donnés à titre indicatif, reposent sur la réglementation en vigueur et dépendent votre situation personnelle. Ils sont susceptibles d’évoluer dans le temps et ne constituent pas un conseil fiscal personnalisé.
Avis des utilisateurs du PER MIF
La MIF PER retraite propose plusieurs moyens de joindre son service client. Les épargnants peuvent communiquer avec un conseiller par téléphone au 09 70 15 77 77, du lundi au vendredi, de 9 h à 19 h. Un chat en ligne, un formulaire de contact et une messagerie sécurisée sont également disponibles. Cette diversité de canaux facilite les échanges et permet aux adhérents d’obtenir un accompagnement sur mesure.
L’espace personnel de la MIF donne aux épargnants la possibilité de consulter et de gérer leur contrat en ligne. Accessible depuis un ordinateur, une tablette ou un smartphone, il offre une interface globalement simple à prendre en main. L’absence d’application mobile constitue toutefois une limite pour les utilisateurs qui privilégient la gestion de leur épargne sur téléphone. Certains clients signalent également des difficultés de navigation ou de réalisation des opérations.
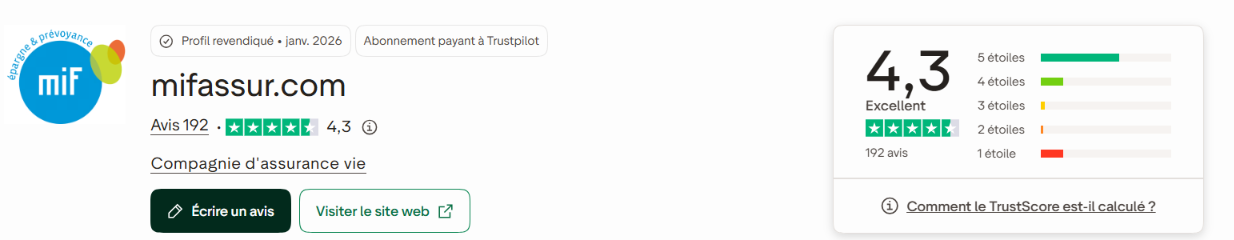
👉 Sur Trustpilot, MIF assurance obtient une note de 4,3/5 sur 192 avis clients. Cette évaluation témoigne d’une satisfaction positive générale des utilisateurs. Il convient toutefois de nuancer ce résultat, car les commentaires concernent l’ensemble des services et contrats de MIF, et non uniquement le PER.
MIF PER vs Linxea Spirit PER
Avant de sélectionner le meilleur plan d’épargne retraite pour vous, il est essentiel de procéder à des comparaisons avec d’autres offres. C’est pour cela que je vous en propose une avec Linxea Spirit PER.
⚠️ Ce comparatif est fourni à titre informatif. Il repose sur des critères sélectionnés à la date du 29 octobre 2026 et ne constitue pas une recommandation personnalisée.
| Critères | MIF PER | Linxea Spirit PER | Avantage |
|---|---|---|---|
| Frais sur les versements | 0 % | 0 % | Égalité |
| Frais d’arbitrage | 0 % | 0 % en ligne, hors frais spécifiques | MIF |
| Frais de gestion du fonds euros | 0,60 % par an | 2 % par an maximum | MIF |
| Frais de gestion des unités de compte | 0,60 % par an | 0,50 % par an | Linxea |
| Surcoût en gestion pilotée | 0,20 % par an | 0,20 % par an avec OTEA et 0,70 % avec Yomoni | Égalité |
| Frais sur les versements de rente | 1 % | 0 % | Linxea |
| Garantie en capital | 100 % net de frais | 98 % | MIF |
| Part maximale en fonds euros | 70 % | 100 % | Linxea |
| Rendement net 2024 | 3,45 % | 3,13 % | MIF |
| Rendement net 2025 | 3,55 % | 3,08 % | MIF |
| Performance cumulée 2021-2025 | 15,18 % | 14,01 % | MIF |
| Nombre d’UC | 37 | Plus de 1 100 | Linxea |
| Nombre d’ETF | 4 | 1 100 supports d’investissement (ETF, titres vifs, supports immobiliers et private equity) | Linxea |
| Titres vifs | Aucun | 1 100 supports d’investissement (ETF, titres vifs, supports immobiliers et private equity) | Linxea |
| Nombre de SCPI | 4 | 21 supports immobiliers | Linxea |
| Revenus SCPI reversés | 90 % | 100 % | Linxea |
| Private Equity | 2 fonds | Plusieurs fonds | Linxea |
| Fonds ISR | Oui | Oui | Égalité |
| Rééquilibrage automatique | Oui, en gestion à horizon | Oui, selon le mode de gestion | Égalité |
| Gestion libre, gestion à horizon et gestion sous mandat | Oui | Oui | Égalité |
| Service téléphonique, Chat en ligne | Oui | Oui | Égalité |
| Application mobile | Non | Non | Égalité |
| Note Trustpilot | 4,3/5 pour 192 avis | 4,7/5 pour 1979 avis | Linxea |
👉 Le PER de MIF et celui de Linxea Spirit proposent tous les deux des bénéfices. Votre choix s’orientera en fonction de ce qui est important pour vous. Le MIF PER retraite se démarque principalement par les performances historiques de son fonds en euros. Tandis que Linxea Spirit prend l’avantage en termes de diversification des placements, de frais de gestion des unités de compte et de liberté d’affectation du fonds en euros.
Le MIF PER Retraite est un contrat intéressant qui se distingue principalement par ses frais compétitifs et les performances de son fonds euros. Avec un rendement net de 3,55 % en 2025, une garantie en capital de 100 % net de frais sur ce support et l’absence de frais sur les versements et les arbitrages, il possède de solides arguments pour préparer sa retraite dans de bonnes conditions.
Toutefois, son offre d’investissement modeste constitue sa plus grande faiblesse. Avec seulement 37 unités de compte, dont 4 ETF et 4 SCPI, le contrat a du mal à rivaliser avec les meilleurs PER du marché. L’obligation d’investir au moins 30 % de son épargne en unités de compte en gestion libre limite également son intérêt pour les profils les plus prudents.
Mon avis sur le MIF PER Retraite est donc positif, mais nuancé. Ce contrat conviendra à ceux qui veulent un contrat simple, avec des frais réduits, un fonds en euros performant et une gestion facile. En revanche, les épargnants expérimentés à la recherche d’une grande diversité de supports et d’une liberté d’investissement accrue auront probablement intérêt à se tourner vers des alternatives plus complètes, comme le Linxea Spirit PER. Avant de vous lancer, je vous invite à consulter les comparateurs PER de S’investir. Ils vous permettront de découvrir d’autres PER parmi les meilleurs du marché !
⚠️ Toute décision d’investissement doit être prise après une analyse personnelle de votre situation financière, de vos objectifs patrimoniaux et de votre profil de risque.