
Garance n’a ni la notoriété de l’AFER ni le marketing des contrats en ligne. Pourtant, son fonds en euros figure chaque année en haut des palmarès. Il a servi 3,50 % net de frais de gestion 3 années de suite (performances passées, non garanties pour l’avenir). Et depuis janvier 2026, les frais sur versement sont tombés à 0 %.
Alors, quel est mon avis sur Garance ? Ce contrat mérite-t-il sa réputation ? Pour me forger un avis, j’ai lu sa documentation officielle : documents d’informations clés, tableaux de performance des unités de compte (2023 à 2025), grille des frais 2026, rapport de solvabilité. Mon verdict est nuancé. Le fonds en euros est l’un des meilleurs du marché, sans contrainte d’unités de compte. Le reste du contrat est plus ordinaire. Voici pour qui Garance Épargne est un bon choix, et pour qui il ne l’est pas.
L’assurance-vie est un placement comportant des risques, notamment de perte en capital pour les supports en unités de compte. Les performances ne sont pas garanties et peuvent évoluer en fonction des conditions de marché. Les caractéristiques du contrat et sa fiscalité dépendent notamment de la durée de détention et de la réglementation en vigueur.
Garance avis : ce qu’il faut retenir
| Critère | Donnée |
|---|---|
| Assureur | Garance, mutuelle du livre II du Code de la mutualité |
| Création | 1986 (sous le nom MNRA), Garance depuis 2016 |
| Type de contrat | Individuel, multisupport |
| Versement initial minimal | 50 € |
| Versements programmés | Dès 20 € par mois |
| Frais sur versement | 0 % (depuis le 1er janvier 2026) |
| Frais de gestion, fonds en euros | 0,60 % par an |
| Frais de gestion, unités de compte | 0,70 % par an |
| Supplément gestion profilée | 0,10 % sur la part en UC (hors profil Sécurité) |
| Frais d’arbitrage, de rachat | 0 % |
| Fonds en euros 2025 | 3,50 % net de frais de gestion, brut de prélèvements sociaux (performance passée, non garantie) |
| Contrainte d’unités de compte | ❌ Aucune, 100 % fonds en euros possible |
| Supports en unités de compte | 46, dont 19 ETF et 1 SCPI |
| Titres vifs | ❌ |
| Gestion profilée | ✅ 4 orientations, jusqu’à 4 profils chacune |
| Garantie décès accidentel | ✅ En gestion profilée, sous conditions |
| Application de gestion du contrat | ❌ |
| Ratio de solvabilité | 230 % fin 2025 |
| Note Trustpilot | 2,5/5 sur 6 avis au 06/10/2026 |
Tarifs 2026. Les performances passées ne préjugent pas des performances futures.
👉 À retenir : Garance Épargne vaut surtout pour son fonds en euros, accessible sans obligation d’investir en unités de compte. En revanche, les frais de 0,70 % sur les unités de compte dépassent ceux des meilleurs contrats en ligne. L’offre de 46 supports reste modeste, et les avis clients sur le service sont mitigés.

Garance, une mutuelle d’épargne avant tout
Une mutuelle créée par et pour des entrepreneurs
Commençons par la présentation, et remontons aux origines. Garance est née en 1986 sous le nom de MNRA. Elle se présente comme un groupe mutualiste « créé par des entrepreneurs pour des entrepreneurs », et porte son nom actuel depuis 2016. C’est une mutuelle relevant du livre II du Code de la mutualité, et non une compagnie d’assurance cotée. Concrètement, elle n’a pas d’actionnaire à rémunérer : ses excédents profitent à ses adhérents.
Ce statut ne change pas le fonctionnement d’une assurance vie. Garance Épargne reste un contrat individuel, sans association intermédiaire ni droit d’adhésion.
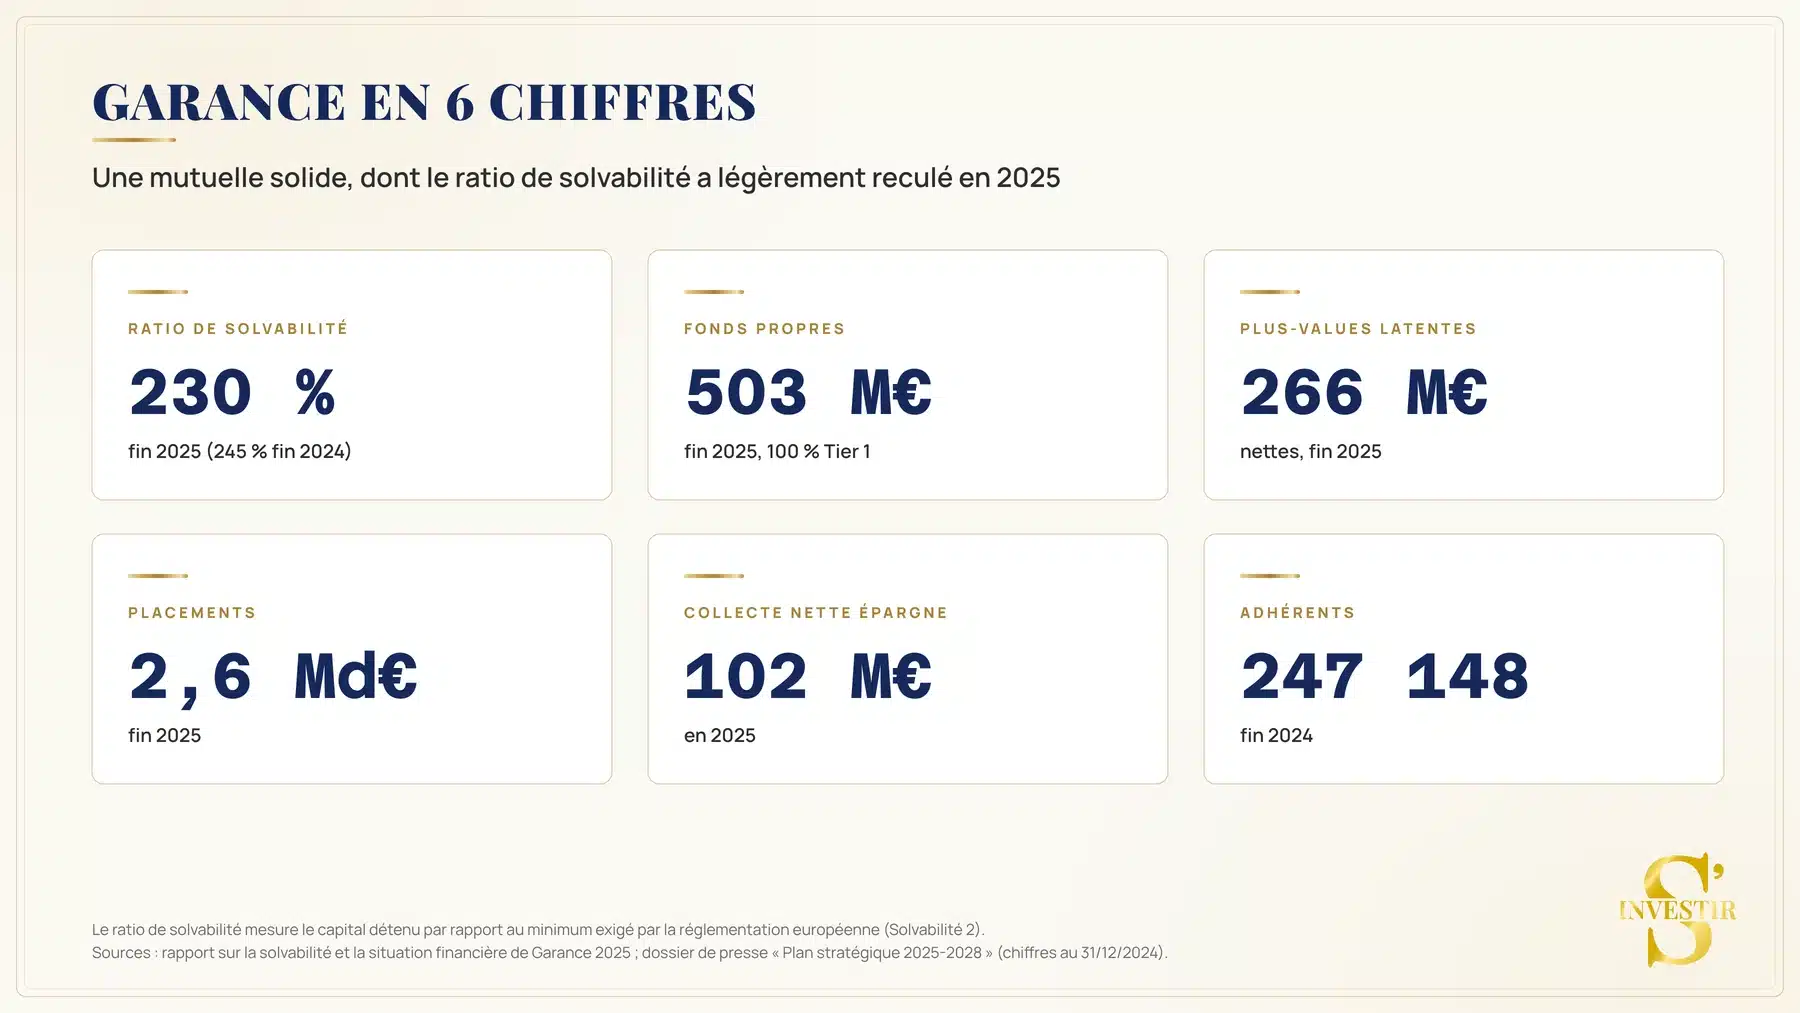
Fin 2024, Garance comptait près de 250 000 adhérents, plus de 320 000 contrats gérés et 4 milliards d’euros d’encours (en valeur nette comptable).
Son plan stratégique 2025-2028 vise 7 milliards d’euros d’encours. L’ambition est donc de presque doubler de taille en 4 ans ⚠️. Gardez ce point en tête. 👉 Une mutuelle qui accélère sa collecte doit continuer à bien rémunérer ses anciens comme ses nouveaux adhérents. C’est un vrai défi qui est lancé. Il faut que la promesse soit tenus pour les « historiques » comme pour les nouveaux entrants.
Un vrai effort de pédagogie financière 🧠
C’est un aspect que j’apprécie, parce qu’il est rare chez un assureur. Garance investit dans l’éducation financière 🎓, avec plusieurs initiatives :
- Cash’Allô, une série vidéo revendiquée à plus de 400 000 vues, qui fait jouer enfants et adultes au « téléphone sans fil » financier ;
- Une participation dans Iziwup, une jeune pousse qui crée des jeux éducatifs sur l’argent ;
- Gary et la forêt infinie, un jeu vidéo d’initiation à l’épargne ;
- Un Observatoire de l’épargne, mené avec l’institut Viavoice.
Garance développe aussi des applications annexes. Cagn’Up reverse une partie de vos achats chez des enseignes partenaires sur votre assurance vie ou votre PER Garance. Rézon propose un conseil patrimonial sur smartphone.
Assurance vie Garance : est-elle fiable ?
Une solidité financière confortable
| Indicateur (31/12/2025) | Donnée |
|---|---|
| Ratio de solvabilité | 230 % |
| Fonds propres | 503 M€, tous de la meilleure qualité (Tier 1) |
| Placements | 2,6 Md€ |
| Plus-values latentes nettes | 266 M€ |
| Cotisations en épargne | 245 M€ |
| Collecte nette en épargne | 102 M€ |
| Encours de Garance Épargne | 1 059 M€ de provisions mathématiques |
Source : rapport sur la solvabilité et la situation financière de Garance, exercice 2025.
➡️ Rentrons dans le vif du sujet avec les chiffres qui nous permettent de comprendre la solidité de Garance. Le ratio de 230 % signifie que Garance détient 2,3 fois le capital exigé par la réglementation européenne. C’est confortable ✅. Notez cependant qu’il était de 245 % fin 2024. La baisse reste modérée, mais elle mérite d’être suivie. Les 266 M€ de plus-values latentes constituent un coussin. Ils pourront soutenir le rendement du fonds en euros si les marchés se retournent 💪.
Ce qui est garanti, et ce qui ne l’est pas
Sur le fonds en euros, le capital est garanti à hauteur des sommes versées, nettes des frais de gestion prélevés chaque année. Avec 0,60 % de frais, la garantie porte donc en pratique sur 99,4 % du capital chaque année. Les intérêts acquis le sont définitivement.
Les unités de compte, elles, ne sont pas garanties. Seul le nombre de parts l’est. Leur valeur fluctue à la hausse comme à la baisse, et vous pouvez perdre une partie de votre investissement.
📍 Dernier filet de sécurité : en cas de défaillance d’une mutuelle, un fonds de garantie intervient. Prévu par l’article L.431-1 du Code de la mutualité, il couvre jusqu’à 70 000 € par assuré.
Garance rendement : le fonds en euros, point fort du contrat
Assurance vie Garance fonds euros : un historique au-dessus du marché
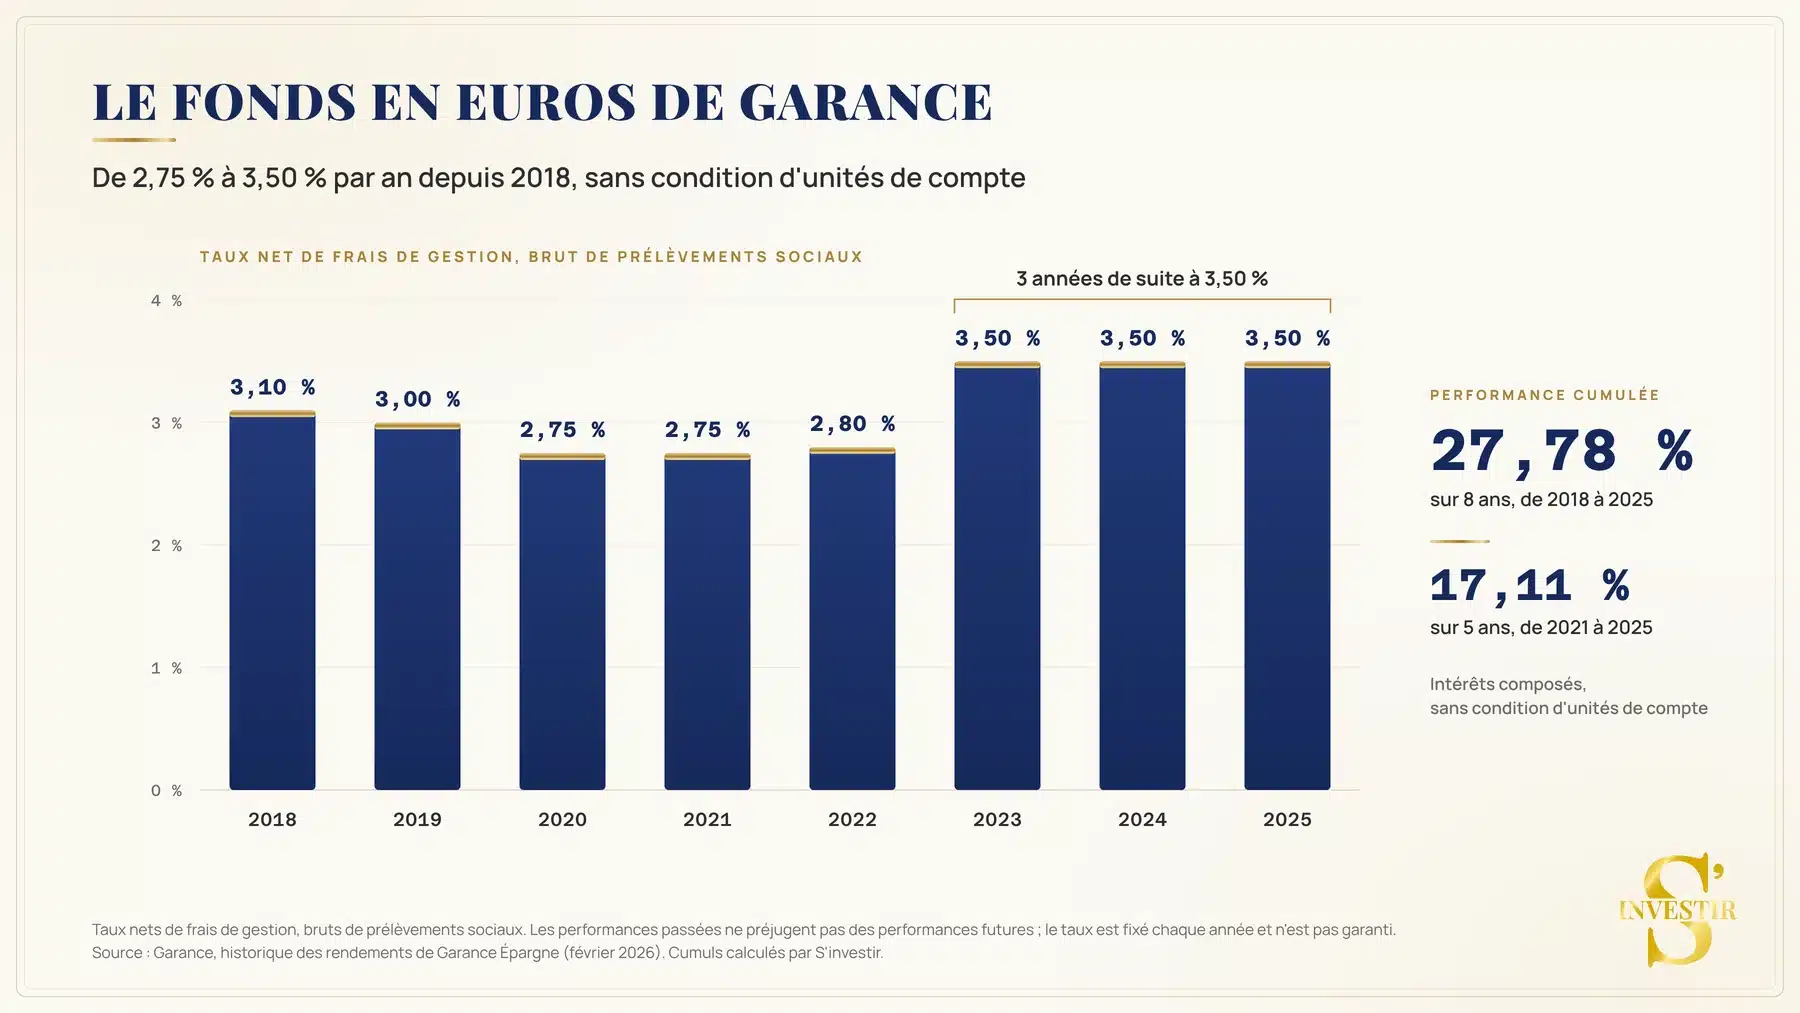
Voici la performance de l’assurance vie Garance sur son fonds en euros, année par année.
Source : Garance, historique des rendements de Garance Épargne (février 2026). Les performances passées ne préjugent pas des performances futures. Le taux est fixé chaque année et n’est pas garanti.
➡️ En cumulé, le contrat d’assurance vie Garance sert 27,78 % sur 8 ans et 17,11 % sur 5 ans, de 2021 à 2025 (performances passées, non garanties). Ces chiffres tiennent compte des intérêts composés, c’est-à-dire des intérêts qui produisent eux-mêmes des intérêts.
Mettons-les en perspective.
- La moyenne des contrats de notre comparateur ressort à 2,65 % en 2025.
- Garance a servi 0,85 point de plus (taux nets de frais de gestion, performances passées, non garanties).
- Sur 50 000 € placés en fonds en euros, l’écart représente environ 425 € sur une année.
Surtout, ce taux n’est soumis à aucune condition. Beaucoup de contrats réservent leurs meilleurs taux aux épargnants qui investissent une part minimale en unités de compte 🗂️. Ce n’est pas le cas ici : vous pouvez placer 100 % de votre épargne sur le fonds en euros et toucher le même taux 🟢.
Comment Garance obtient ces taux ?
Le fonds en euros correspond à l’actif général de la mutuelle. Il est majoritairement investi en obligations détenues en direct. En 2024, cette répartition comptait environ 50 % d’obligations d’État, 25 % d’obligations d’entreprises, 15 % d’actions, 7 % d’immobilier et 3 % de liquidités.
Comment expliquer les bonnes performances passées ? Garance a conservé des obligations achetées à plus de 4,5 % de rendement sur des durées d’environ 12 ans. Ce socle assure une base de rendement, complétée par les plus-values sur actions ✔️.
Un détail technique mérite d’être connu. Le taux minimum garanti n’était que de 1 % en 2025. Les 2,50 points restants relèvent de la participation aux bénéfices, décidée chaque année. Rien n’oblige donc Garance à maintenir 3,50 % à l’avenir.
Pour moi, ce fonds en euros est la vraie raison d’ouvrir Garance Épargne. Un taux régulier, sans bonus temporaire ni condition d’unités de compte, c’est ce qu’on attend d’une poche sécurisée. Gardez toutefois 2 réflexes. D’abord, regardez le taux chaque année : il n’est pas garanti. Ensuite, ne jugez pas un contrat sur sa seule poche en euros si vous comptez investir en unités de compte.
Conseil de Matthieu
Garance frais assurance vie : ce que vous payez vraiment
Les frais affichés
Depuis le 1er janvier 2026, Garance a supprimé ses frais sur versement, qui pouvaient atteindre 1 %. Voici la grille actuelle.
| Poste de frais | Montant |
|---|---|
| Frais sur versement | 0 % |
| Frais de gestion, fonds en euros | 0,60 % par an |
| Frais de gestion, unités de compte | 0,70 % par an |
| Supplément gestion profilée Garance Smart Life | 0,10 % sur la part en UC (hors profil Sécurité) |
| Frais d’arbitrage | 0 %, sans limite de nombre |
| Frais de changement de mode de gestion | 0 % |
| Frais de rachat | 0 % |
| Frais sur les versements de rente | 3 % maximum |
Source : tableau standardisé des frais de Garance Épargne, janvier 2026.
Les 0,60 % sur le fonds en euros sont dans la norme 🟢. Les 0,70 % sur les unités de compte, en revanche, dépassent les 0,50 % de nombreux contrats en ligne 🟠. Corum Life va même jusqu’à 0 % sur ses unités de compte. Un point faible, mais il convient de comparer les contrats sur l’ensemble de leurs frais, et de bien définir ce qui est pertinent pour vous avant de tirer une conclusion hâtive.
Les frais des supports, et ce qui est reversé
Les frais de contrat ne sont qu’une couche. Chaque fonds prélève aussi ses propres frais. Garance a le mérite de publier les moyennes, ainsi que la part reversée au distributeur et au gestionnaire du contrat.
| Catégorie, en gestion libre | Frais moyens du support | Dont rétrocédé |
|---|---|---|
| Fonds actions (ETF compris) | 1,05 % | 0,45 % |
| Fonds obligataires | 0,45 % | 0,14 % |
| Fonds diversifiés | 1,01 % | 0,42 % |
| Fonds immobiliers (SCPI, OPCI) | 1,45 % | 0,53 % |
Source : tableau standardisé des frais de Garance Épargne, janvier 2026.
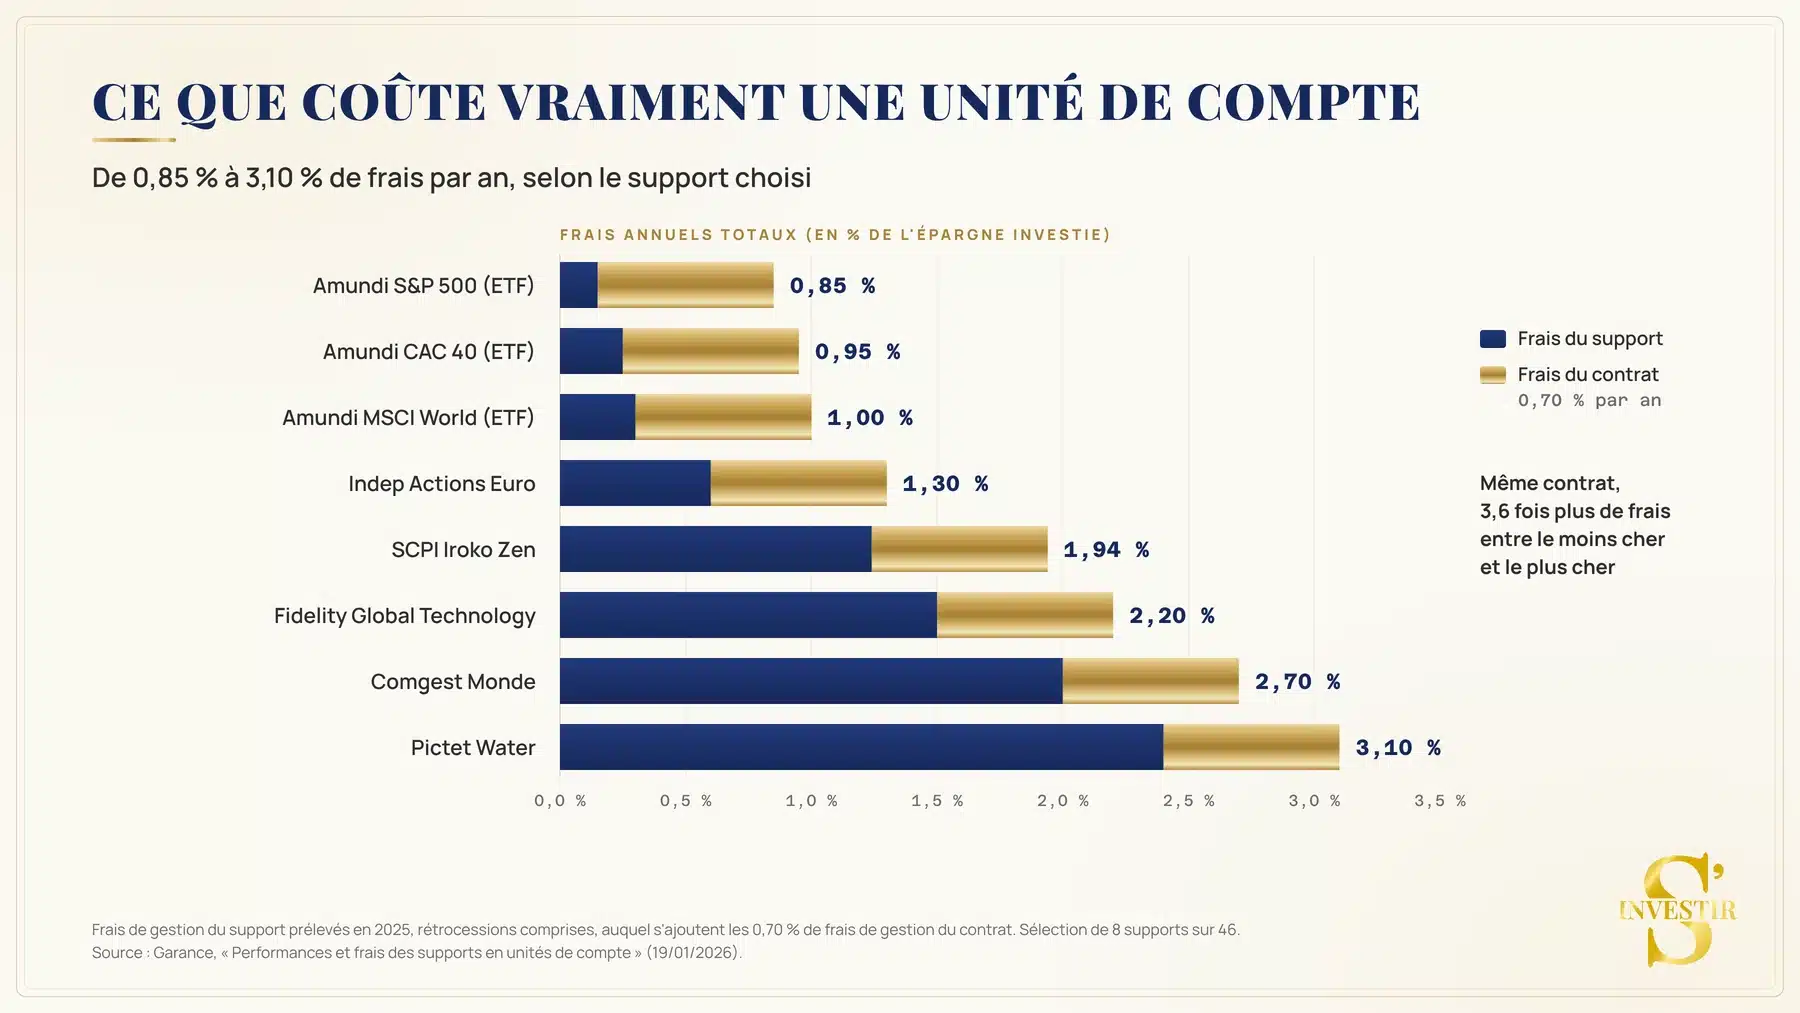
Sur un fonds actions moyen, le coût total atteint donc environ 1,75 % par an. Mais la moyenne cache de forts écarts. Le tableau des performances 2025 📑 de Garance donne le coût total ligne par ligne :
- l’ETF Amundi MSCI World II revient à 1,00 % par an (0,30 % pour le fonds, 0,70 % pour le contrat) ;
- le fonds Comgest Monde revient à 2,70 % par an (2,00 % et 0,70 %), dont 0,75 point rétrocédé.
1,70 point d’écart par an pour 2 fonds d’actions mondiales. C’est l’argument le plus fort en faveur des ETF dans ce contrat.
Le coût global
Le document d’informations clés raisonne sur 10 000 € investis pendant 8 ans. Il estime l’incidence des coûts entre 0,73 % et 3,69 % par an, selon les supports choisis. Ce calcul intégrait encore 1 % de frais d’entrée, supprimés depuis. La fourchette réelle est donc un peu plus basse aujourd’hui.
Combien coûtent 0,20 point de frais en plus ? Prenons 10 000 € investis 20 ans sur un ETF facturé 0,30 %, avec un rendement brut de 6 % par an. Avec 0,70 % de frais de contrat, comme chez Garance, vous obtenez environ 26 530 €. Avec 0,50 %, un niveau courant parmi les contrats en ligne de notre comparateur, environ 27 560 €. L’écart atteint environ 1 030 € sur 20 ans.
Exemple donné à titre illustratif, à rendement constant et non garanti. Il dépend des conditions de marché et comporte un risque de perte en capital.
Les unités de compte : 46 supports bien choisis, mais peu nombreux
On compte 46 unités de compte chez Garance. C’est peu face aux 94 supports de Placement-direct Patrimoine ou aux plus de 1 000 de Linxea Spirit 2. Mais la sélection couvre l’essentiel.
| Famille | Exemples |
|---|---|
| ETF actions | MSCI World, S&P 500 couvert en euros, Nasdaq-100, CAC 40, MSCI Europe ESG, marchés émergents, Japon, Asie hors Japon, Amérique latine |
| ETF obligataires | Global Aggregate, emprunts d’État américains 7-10 ans, obligations indexées sur l’inflation, haut rendement européen |
| ETF matières premières | Bloomberg Equal-Weight Commodity |
| Fonds actions | Fidelity Global Technology, Pictet Water, Comgest Monde, Moneta Multi Caps |
| Fonds maison Indep’AM | Actions Euro, Actions PME, Crédit Euro, Haut Rendement, Allocation |
| Immobilier | SCPI Iroko Zen, OPCI Silver Generation |
| Monétaire | Amundi Euro Liquidity-Rated SRI |
| Infrastructures | Eiffel Infrastructures Vertes |
Source : documents d’informations clés des supports en unités de compte, octobre 2026.
Les 19 ETF permettent de construire une allocation passive complète 🌳. Pour choisir les bons, lisez notre guide sur les ETF en assurance vie. En revanche, vous ne trouverez aucun titre vif, c’est-à-dire aucune action d’entreprise détenue en direct ❗.
Côté immobilier, une seule SCPI est proposée : Iroko Zen, avec 100 % des loyers reversés. C’est un choix de qualité, mais sans diversification possible entre plusieurs SCPI. C’est court, un goût de trop peu ❌.
Le fonds monétaire d’Amundi permet enfin de garer temporairement des liquidités hors du fonds en euros.
⚠️ Les supports en unités de compte présentent un risque de perte en capital. Leur valeur n’est pas garantie et fluctue à la hausse comme à la baisse. Les SCPI présentent en outre un risque de liquidité et des revenus non garantis.
Le tableau publié par Garance en janvier 2026 donne la performance de chaque support, nette de tous les frais.
| Support | Performance 2025 nette de tous frais | Moyenne annuelle sur 5 ans |
|---|---|---|
| Amundi MSCI World II (ETF) | 6,09 % | 12,45 % |
| Amundi S&P 500 couvert en euros (ETF) | 14,47 % | 11,15 % |
| Amundi CAC 40 (ETF) | 13,27 % | 10,30 % |
| Indep Actions Euro | 16,03 % | 7,54 % |
| Comgest Monde | -1,12 % | 4,65 % |
| SCPI Iroko Zen | 5,88 % | non disponible |
| Garance Équilibre et Solidaire | 9,40 % | 3,84 % |
Source : Garance, « Performances et frais des supports en unités de compte », 19/01/2026. Performances nettes des frais du support et des frais de gestion du contrat. Les performances passées ne préjugent pas des performances futures.
La gestion profilée dans le contrat Garance
Si vous cherchez un contrat d’assurance vie sur lequel vous pouvez déléguer, Garance propose une gestion profilée, en grande partie via son service Garance Smart Life. 4 orientations existent.
| Profil | Active | ESG | Passive (ETF) | Hors Smart Life |
| Prudent | 1,35 % | 1,28 % | 1,08 % | 1,20 % |
| Équilibre | 1,43 % | 1,44 % | 1,08 % | 1,20 % |
| Dynamique | 1,57 % | 1,57 % | 1,02 % | 1,20 % |
| Audace | 1,63 % | 1,56 % | 0,99 % | non proposé |
Frais de gestion et autres frais annuels, selon les documents d’informations clés d’avril 2025. Source : site de Garance.
👉 L’orientation passive, investie en ETF, est la moins chère. Elle s’inscrit dans la logique de l’investissement passif. Un profil Sécurité, investi à 100 % en fonds en euros, complète la gamme.
Ces profils fonctionnent en « gestion à horizon ». Plus l’échéance de votre projet est lointaine, plus la part de supports risqués est élevée. Chaque année, la répartition est revue pour réduire 🔻 progressivement le risque. Le profil Équilibre, par exemple, plafonne les fonds d’actions à 45 % de l’épargne.
Pour être complet sur l’offre Garance et ses spécificités, sachez que chez Garance Épargne, en cas de décès accidentel, le capital versé à vos bénéficiaires est doublé, dans la limite de 50 000 € supplémentaires. Une condition rare dans les contrats ! 3 conditions s’appliquent : avoir adhéré au contrat avant 60 ans, être en gestion profilée et ne pas avoir choisi le profil Sécurité.
Conseil de Matthieu
Service client et avis des utilisateurs
Garance propose un service par téléphone. Vous pouvez aussi prendre rendez-vous avec un conseiller, remplir un formulaire de contact, etc. Qu’en disent les adhérents ?
Côté Garance assurance vie, avis des adhérents et palmarès divergent nettement. Garance obtient 2,5/5 sur Trustpilot, sur 6 avis au 06/10/2026. Le site Opinion Assurances affichait 2,4/5 sur 51 avis, selon un relevé publié par le cabinet Cleerly.
Les critiques reviennent toujours aux mêmes points :
- des difficultés à joindre un conseiller ;
- un espace adhérent jugé lent et peu ergonomique ;
- des démarches de rachat ou de modification décrites comme laborieuses.
À l’inverse, Garance revendique une note moyenne de 4,5/5 sur Google fin 2024, contre 3,6 en 2020 😅. L’échantillon Trustpilot est trop faible pour conclure. Mais le contraste mérite votre attention si la réactivité du service compte pour vous.
⚠️ Les avis publiés reflètent l’expérience personnelle des utilisateurs. Ils ne préjugent pas des résultats futurs et ne constituent pas une garantie de performance.
Avantages et inconvénients de Garance Épargne
| 🟢 Avantages | 🔴 Inconvénients |
| Fonds en euros régulier : 3,50 % net de frais de gestion en 2023, 2024 et 2025 (performances passées, non garanties) | 0,70 % de frais de gestion sur les unités de compte, au-dessus des meilleurs contrats en ligne |
| Aucune condition d’unités de compte pour accéder au fonds en euros | 46 supports seulement, sans titres vifs |
| 0 % de frais sur versement, d’arbitrage et de rachat | Une seule SCPI disponible |
| Ticket d’entrée de 50 €, versements programmés dès 20 € par mois | Pas d’application pour gérer le contrat |
| 19 ETF et une gestion profilée passive à frais modérés | Avis clients mitigés sur le service et l’espace adhérent |
| Garantie décès accidentel incluse en gestion profilée | Prime de bienvenue conditionnée à 50 % d’unités de compte en gestion libre |
| Ratio de solvabilité confortable : 230 % fin 2025 | Ratio de solvabilité en baisse : 245 % fin 2024 |
| Transparence sur les frais des supports et les rétrocessions | Frais des fonds actifs élevés : jusqu’à 2,40 % par an |
Pour qui l’assurance vie Garance est-elle faite ?
Garance Épargne vous conviendra si :
- vous cherchez un fonds en euros performant pour votre poche sécurisée ;
- vous ne voulez pas être obligé d’investir en unités de compte ;
- vous débutez avec de petits montants, dès 50 € ;
- vous souhaitez déléguer via une gestion profilée, éventuellement en ETF ;
- vous appréciez la garantie décès accidentel et avez moins de 60 ans ;
- vous complétez une épargne de précaution déjà constituée.
Il vous limitera si :
- vous investissez surtout en unités de compte et surveillez chaque dixième de frais ;
- vous voulez des titres vifs ou un large choix de SCPI ;
- vous gérez votre épargne depuis votre smartphone ;
- vous attendez un service client très réactif.
Comment ouvrir un contrat assurance vie Garance ?
- Rendez-vous sur le site de Garance, page Garance Épargne, et lancez l’adhésion en ligne. Vous pouvez aussi demander un rendez-vous.
- Remplissez votre profil investisseur. Garance doit vérifier que le mode de gestion choisi correspond à votre profil.
- Choisissez votre mode de gestion : sécurité (100 % fonds en euros), gestion profilée ou gestion libre.
- Désignez vos bénéficiaires et joignez vos pièces justificatives.
- Effectuez votre versement initial, d’au moins 50 €. Votre adhésion est confirmée par l’envoi d’un certificat d’adhésion.
Mon avis final sur Garance Épargne
Mon avis Garance assurance vie tient en une idée : Garance Épargne est un contrat à 2 vitesses.
1️⃣ Son fonds en euros fait partie des meilleurs du marché. Et Garance a eu l’intelligence de ne pas le conditionner à une part d’unités de compte. Avec la suppression des frais sur versement en 2026, la poche sécurisée de ce contrat devient très difficile à battre.
1️⃣ Le reste est plus classique. 46 supports, 0,70 % de frais sur les unités de compte, une seule SCPI, un service client qui divise. Sur ces points, les meilleurs contrats en ligne font mieux.
Un usage cohérent de Garance Épargne pourrait consister à y loger votre épargne sécurisée de moyen et long terme. Votre poche en unités de compte pourrait alors vivre sur un contrat plus ouvert et moins cher. Cette orientation reste à valider au regard de votre situation personnelle.