
📢 Collaboration commerciale : Cet article a été réalisé dans le cadre d’un partenariat commercial rémunéré et sinvestir.fr perçoit également une commission si vous ouvrez un compte via nos liens, sans surcoût pour vous. Notre analyse repose sur un test réel du service et nous mentionnons les limites identifiées.
Placement-direct Retraite ISR affiche un fonds en euros à 4 % en 2025, accessible sans obligation d’investir en unités de compte, et zéro frais d’entrée. Sur le papier, l’offre attire l’œil. Et quand on ajoute que 100 % des supports sont labellisés ISR, on comprend pourquoi ce contrat fait parler de lui depuis son lancement.
Il s’agit du second plan d’épargne retraite du courtier Placement-direct.fr. Lancé en 2023, il est assuré par l’UMR, un acteur mutualiste spécialiste de l’épargne retraite, et sa gestion déléguée est confiée à Mirova.
Mais un bon fonds en euros ne fait pas un bon PER. Un plan d’épargne retraite se garde vingt, trente, parfois quarante ans. Ce qui compte sur cette durée, c’est la profondeur de l’offre financière, la structure de frais réelle et la liberté que le contrat vous laisse.
👉 Dans cet article, je passe au crible les frais réels de ce PER, y compris ceux qui ne figurent pas dans la communication commerciale, la performance du fonds en euros, la gamme d’unités de compte, les modes de gestion et le service client. Puis je vous dis, sans détour, pour quel profil ce contrat a du sens et pour quel profil il n’en a pas.
Placement-direct Retraite ISR : ce qu’il faut retenir
Avant d’entrer dans le détail, voici les caractéristiques clés du contrat en un coup d’œil.
| Critère clé | Donnée |
| Type de contrat | PER individuel (PERin), contrat collectif d’assurance vie à adhésion facultative |
| Assureur | UMR (Union Mutualiste Retraite), Groupe VYV |
| Distributeur | Placement-direct.fr, filiale de Swiss Life, plus de 25 ans d’expertise |
| Association souscriptrice | ADERM |
| Année de lancement | 2023 (contrat collectif en vigueur depuis le 1er juillet 2023) |
| Versement initial minimum | 500 €, ou 50 € avec versements programmés (10 € minimum par support) |
| Versements programmés | Dès 50 € par mois, 150 € par trimestre, 300 € par semestre, 600 € par an |
| Frais sur versements | 0 % |
| Frais d’arbitrage | 0 % |
| Frais de transfert (entrant et sortant) | 0 % |
| Frais sur les rentes | 0 % |
| Frais de transfert sortant avant 5 ans | 0 % |
| Frais de gestion fonds en euros | 0,60 % par an |
| Frais de gestion unités de compte | 0,50 % par an (SCPI et SCI incluses) |
| Frais association ADERM | 20 € à l’adhésion (une part de frais de 0,05 % est prévue au contrat mais n’a jamais été appliquée depuis 2023) |
| Fonds en euros | Actif général UMR : 4,00 % en 2025, sans contrainte d’investissement en UC |
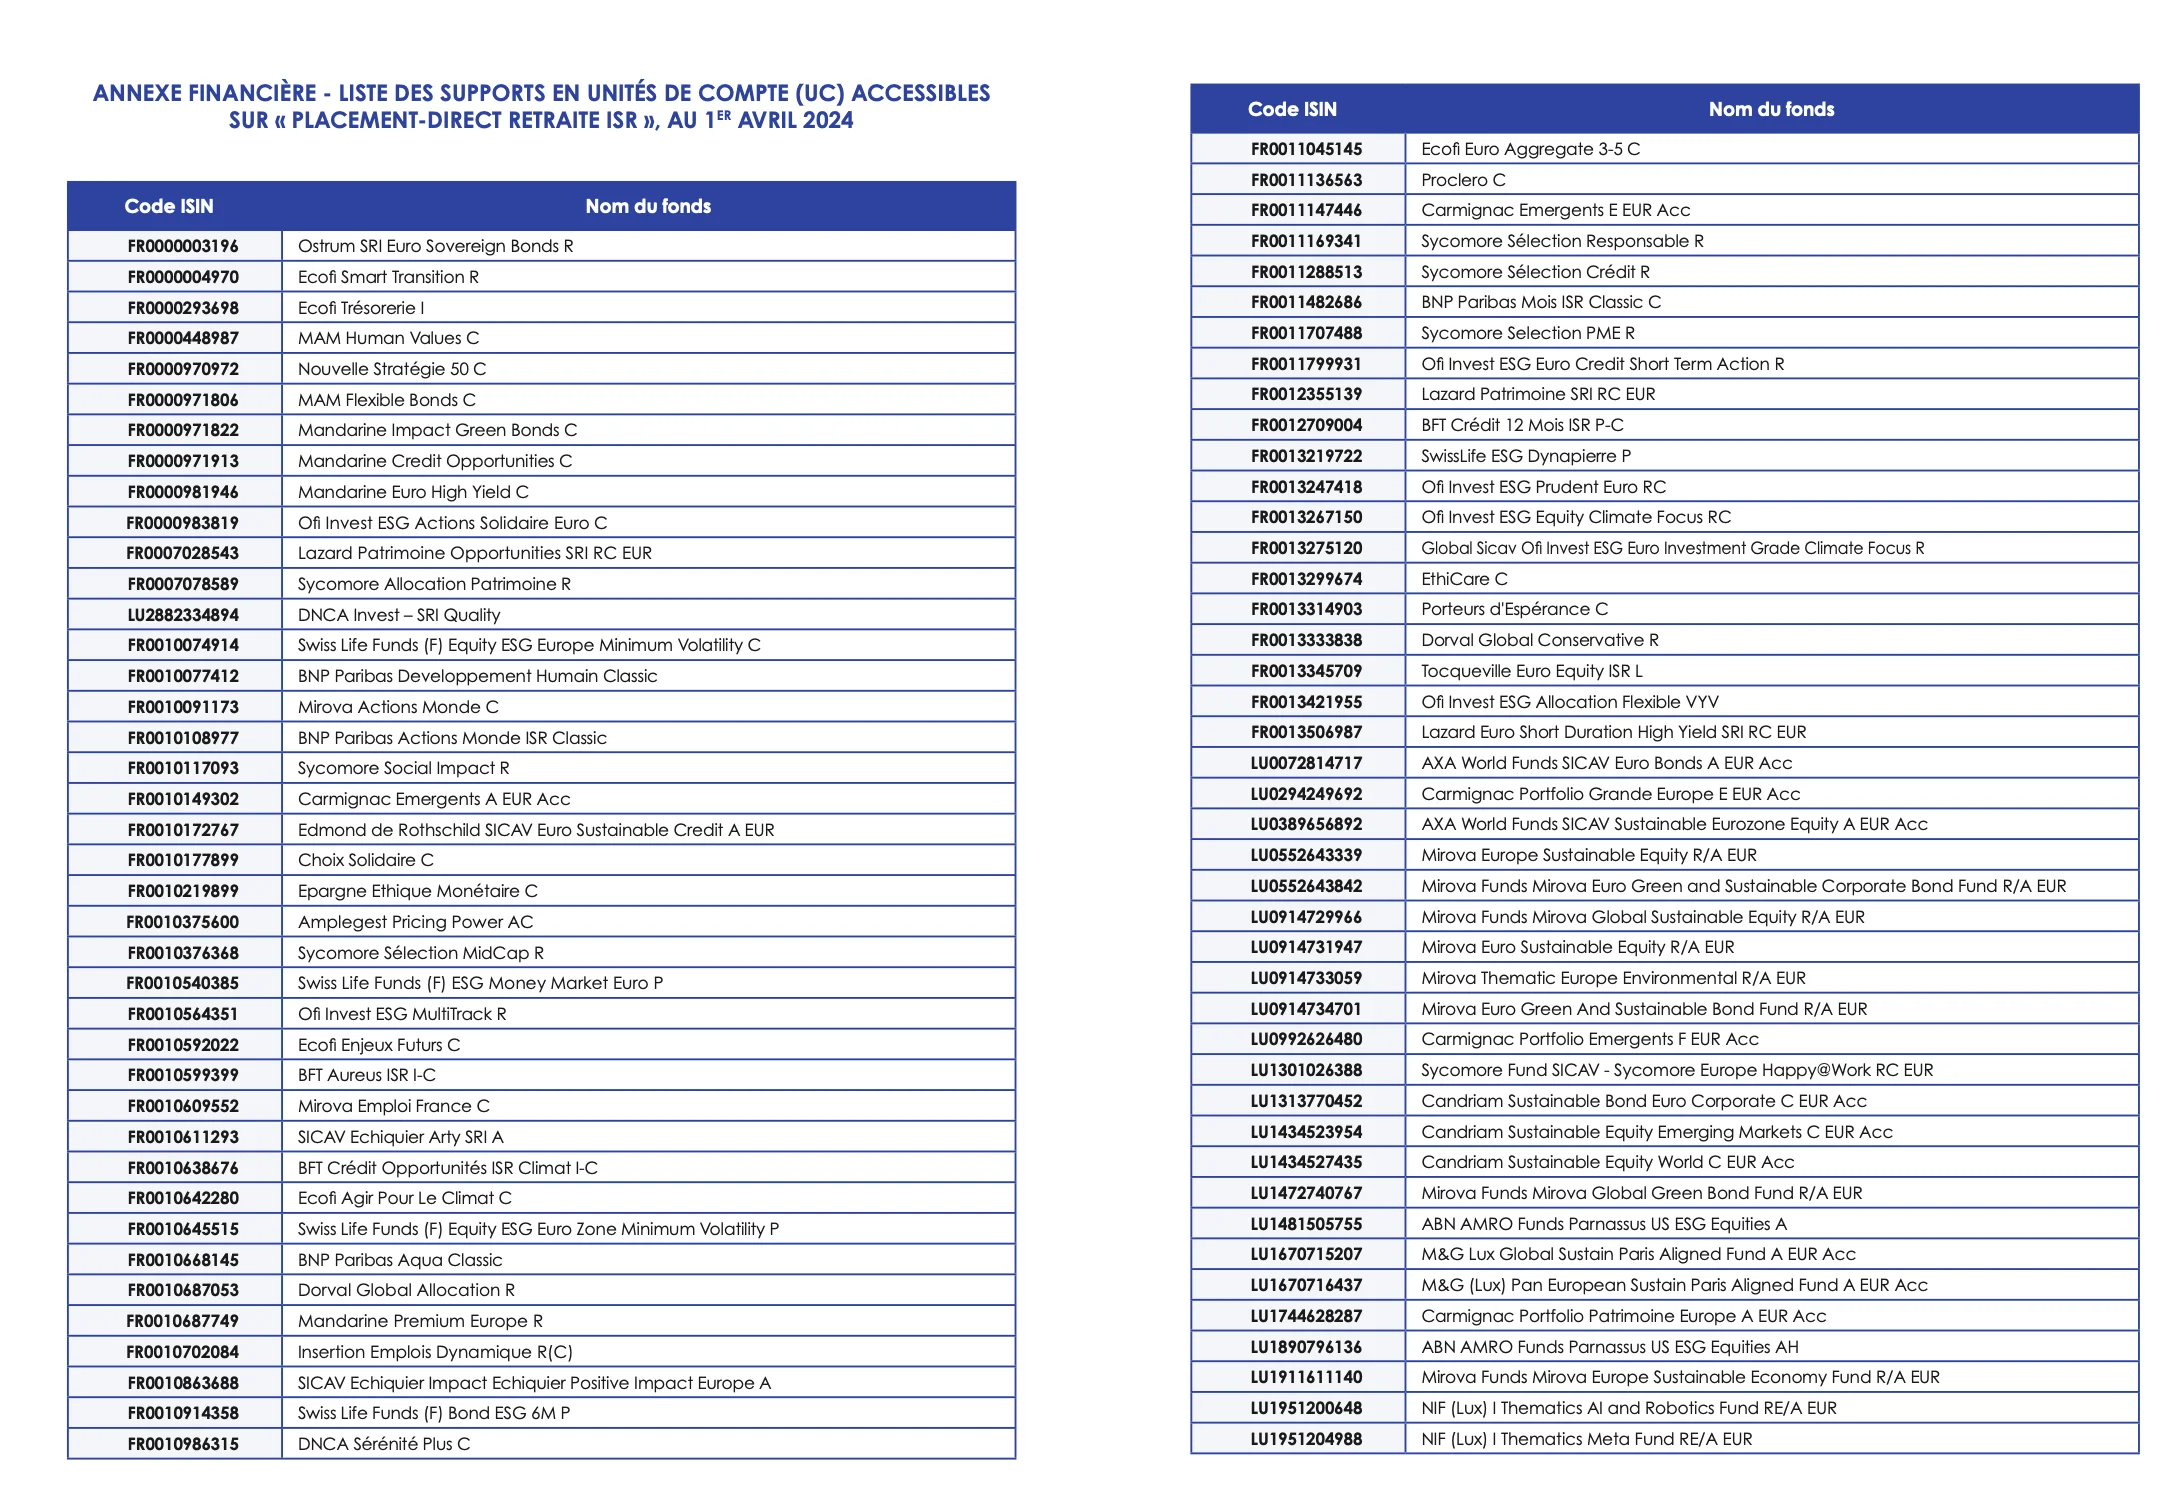
| Unités de compte | 104 supports, 100 % labellisés ISR |
| ETF | ❌ Aucun |
| Immobilier | ✅ 7 SCPI (100 % des loyers reversés) et 1 SCI, sans contrainte d’allocation |
| Modes de gestion | Libre, à horizon, pilotée (Mirova), multipoche |
| Classification SFDR | Article 8 |
| Âge d’adhésion | 18 à 75 ans (70 ans si la retraite est déjà liquidée) |
👉 À retenir : Placement-direct Retraite ISR combine un fonds en euros parmi les plus performants du marché, une grille de frais quasiment irréprochable et une gamme intégralement responsable. Son angle mort est clair : aucun ETF, et une offre d’unités de compte trois à vingt fois moins profonde que celle des meilleurs PER du marché.
Les caractéristiques du contrat
🏛️ Un courtier Swiss Life, un assureur mutualiste
Première chose à clarifier, parce que je vois souvent la confusion : votre argent n’est pas confié à Placement-direct. Le courtier distribue le contrat et vous en donne l’accès en ligne, mais l’assureur, celui qui porte l’engagement et détient les fonds, c’est l’UMR, l’Union Mutualiste Retraite, membre du Groupe VYV.
La distinction n’est pas cosmétique. Placement-direct.fr est une filiale de Swiss Life, et c’est bien Swiss Life qui assure les autres contrats de la gamme (Placement-direct Vie, PER Placement-direct). Sur celui-ci, non : c’est l’UMR, une société anonyme à mission agréée comme fonds de retraite professionnelle supplémentaire, contrôlée par l’ACPR. Un acteur dont c’est le métier historique, l’épargne retraite, et rien d’autre.
Particularité juridique à connaître : il ne s’agit pas d’un contrat individuel mais d’un contrat collectif à adhésion facultative, souscrit par une association, l’ADERM, auprès de l’UMR. Concrètement, en ouvrant ce PER vous devenez adhérent de l’association, ce qui implique une cotisation de 20 € à l’entrée.
💰 50 € pour démarrer, à condition de programmer
Le versement initial minimum est de 500 €. C’est le standard du marché. Mais il tombe à 50 € si vous mettez en place des versements programmés dès l’adhésion, avec un minimum de 10 € par support.
Ce détail mérite d’être souligné, parce qu’il rend le contrat réellement accessible. Un jeune actif de 28 ans qui veut commencer à préparer sa retraite peut entrer avec 50 € et 50 € par mois. Et je le répète souvent : sur un PER, la régularité compte infiniment plus que le montant initial. Les versements programmés sont prélevés le 12 de chaque mois, et vous pouvez les suspendre à tout moment avec un préavis de 30 jours.
🎛️ Quatre modes de gestion, dont un par défaut à connaître
Le contrat propose quatre modes de gestion :
- La gestion libre : vous répartissez vous-même votre épargne entre le fonds en euros et les unités de compte, avec six options automatiques gratuites (investissement progressif, dynamisation des intérêts, sécurisation des plus-values, limitation des moins-values absolues ou relatives, rééquilibrage de l’allocation cible).
- La gestion à horizon : trois profils Mirova (Prudent, Équilibre, Dynamique) qui sécurisent progressivement votre épargne à mesure que la retraite approche, par arbitrages automatiques gratuits réalisés en début d’année et au 1er juillet.
- La gestion pilotée : trois profils Mirova également, avec une volatilité cible de 5 %, 10 % ou 15 % selon le profil, et des arbitrages trimestriels.
- La gestion multipoche : vous combinez gestion libre et gestion pilotée, ou gestion libre et gestion à horizon.
Attention à un point que la notice précise noir sur blanc et que personne ne lit : sauf demande contraire et expresse de votre part, vos versements sont investis en gestion à horizon, profil Mirova Équilibre Horizon Retraite. C’est le régime par défaut imposé par la réforme de l’épargne retraite. Si vous voulez la gestion libre, vous devez le cocher explicitement sur le bulletin d’adhésion.
Regardez ce que contient le profil Équilibre à 21 ans de la retraite. 73 % d’actions monde, 8 % de FCPR infrastructures, 9 % d’actions thématiques Europe, 10 % d’obligations. C’est une allocation offensive, et c’est cohérent sur un horizon long. Mais à 5 ans de la retraite, il ne reste plus que 24 % d’actions. Si vous prévoyez de sortir en rente ou en capital fractionné sur vingt ans après la liquidation, cette désensibilisation est peut-être trop brutale pour vous. Le changement de mode de gestion est gratuit et possible une fois par an : servez-vous-en.
Conseil de Matthieu
Le fonds en euros : le vrai argument du contrat
📈 4 % en 2025, et sans contrainte d’unités de compte
Le fonds en euros de Placement-direct Retraite ISR est adossé à l’actif général de l’UMR. Voici les rendements servis, nets de frais de gestion du contrat :
| Année | Rendement net de frais de gestion |
| 2025 | 4,00 % |
| 2024 | 3,60 % |
| 2023 | 3,30 % |
| 2022 | 2,70 % |
| 2021 | 1,80 % |
| Cumul 2021-2025 | +16,36 % |
⚠️ Les performances passées ne préjugent pas des performances futures et ne constituent pas une garantie de rendement. Ces taux sont nets de frais de gestion du contrat, hors prélèvements sociaux et fiscaux.
Ces chiffres sont excellents, et la progression est régulière : +0,70 point entre 2023 et 2025. Mais ce n’est pas le taux qui m’intéresse le plus ici.
Ce qui fait la différence, c’est que ce rendement est servi sans contrainte d’investissement en unités de compte. Comparez avec la mécanique dominante du marché : chez la plupart des concurrents, y compris sur les autres contrats de Placement-direct, le taux affiché n’est atteint qu’en acceptant une part minimale d’UC, parfois 30 %, parfois 60 %. Sur le PER Placement-direct classique assuré par Swiss Life, il faut être largement diversifié en UC pour viser 3,45 %, et le taux plancher tombe à 1,90 %.
Ici, 4 %, c’est 4 %. Pour un épargnant prudent ou pour la poche sécuritaire d’un profil équilibré, c’est un argument sérieux.
⚠️ La clause que personne ne commente
Un point de vigilance que je n’ai vu nulle part ailleurs, et il est écrit deux fois dans la notice.
Article 17 : l’UMR pourra décider la fixation d’un pourcentage maximum d’investissement sur le Fonds Euros, notamment en fonction des conditions de marché. Article 23 : la part investie sur le Fonds Euros pourra être limitée par l’assureur.
Autrement dit, l’absence de contrainte en unités de compte n’est pas garantie contractuellement. C’est une politique commerciale actuelle, pas un engagement. L’assureur se réserve explicitement le droit de plafonner l’accès au fonds en euros. C’est un usage répandu dans la profession, mais si vous ouvrez ce contrat uniquement pour son fonds en euros à 100 %, vous devez savoir que la porte peut se refermer sur les versements futurs.
Second point : le capital garanti l’est avant prélèvement des frais sur encours et du coût éventuel de la garantie plancher décès. Concrètement, si le rendement servi une année était inférieur aux 0,65 % de frais annuels cumulés, votre épargne en euros pourrait mécaniquement baisser. Nous en sommes loin avec 4 %, mais la clause existe.
Les unités de compte : 100 % ISR, mais zéro ETF
🌱 104 supports, tous labellisés
La gamme compte 104 unités de compte, toutes labellisées ISR. C’est la promesse centrale du contrat, et elle est tenue : le document d’informations relatif à la durabilité classe le produit en article 8 SFDR, et précise que le produit est composé exclusivement d’UC labellisées ISR.
Sur le fond, la sélection est cohérente et de bonne facture. On y trouve les grandes maisons de la gestion responsable française et européenne : Mirova en position dominante, mais aussi Sycomore, Ecofi, Candriam, Mandarine, Carmignac, BNP Paribas, Ofi Invest, DNCA, Lazard. Les grandes classes d’actifs sont couvertes : actions monde, actions Europe, actions zone euro, actions américaines, émergents, obligations souveraines et corporate, monétaire, thématiques (eau, climat, robotique, mixité).
Pour un épargnant qui veut une allocation entièrement responsable et qui ne veut pas la construire lui-même, c’est un ensemble solide, cohérent et lisible.
🏠 7 SCPI et 1 SCI, 100 % des loyers reversés
Le contrat donne accès à sept SCPI : Iroko Zen, Remake Live, Primovie, Primopierre, LF Grand Paris Patrimoine, Perial Opportunités Europe et Mistral Sélection. S’y ajoute la SCI Swiss Life ESG Dynapierre.
Et l’offre est plus solide qu’il n’y paraît sur trois points. D’abord, les SCPI reversent 100 % des loyers, sans commission de l’assureur : c’est la référence du marché, et tous les contrats ne le font pas. Ensuite, aucune contrainte d’allocation : vous pouvez investir jusqu’à 100 % de votre PER en SCPI si c’est votre stratégie. Enfin, les frais de gestion sont identiques aux autres unités de compte, soit 0,50 % par an, là où beaucoup de contrats appliquent une surcouche tarifaire sur l’immobilier.
Trois de ces SCPI sont par ailleurs accessibles sans frais d’entrée : Iroko Zen, Mistral Sélection et Remake Live. Sur des véhicules dont les commissions de souscription atteignent couramment 8 à 12 %, l’économie est substantielle, surtout si votre horizon de détention est inférieur à dix ans.
⚠️ L’investissement en SCPI comporte des risques, notamment un risque de perte en capital, un risque de liquidité et un risque de variation des revenus. La diversification ne permet pas d’éliminer ces risques.
❌ L’angle mort : aucun ETF
Et c’est là que je dois être direct avec vous. La liste des unités de compte ne comporte aucun ETF. Pas un seul.
Sur S’investir, je défends depuis toujours l’investissement passif en ETF, pour une raison simple : les frais internes. Un ETF MSCI World facture autour de 0,20 % par an. Un fonds actions monde géré activement facture couramment 1,50 % à 2 %. Ces frais ne figurent nulle part dans la grille du contrat, parce qu’ils sont prélevés par la société de gestion du fonds, à l’intérieur de la valeur liquidative. La notice le mentionne d’ailleurs en une ligne : des frais peuvent être prélevés sur les supports en unités de compte par le gestionnaire du fonds.
Faisons le calcul. Sur 30 ans, un écart de 1,3 point de frais annuels sur une poche actions, c’est de l’ordre de 30 % de capital final en moins. Sur un PER que vous alimenterez pendant toute votre vie active, cet écart pèse bien plus lourd que les 0,10 point de frais de gestion que vous aurez négociés en comparant les contrats.
Il faut être honnête sur l’origine de cette limite : elle est structurelle, pas commerciale. Le label ISR ne s’applique quasiment pas aux ETF indiciels classiques, et un contrat qui se veut 100 % labellisé ne peut donc pas en proposer. C’est le prix de la cohérence du positionnement. Mais le prix existe, et vous devez le connaître avant de signer.
Les frais de Placement-direct Retraite ISR
C’est le point fort du contrat, et il va au-delà de ce que la communication commerciale met en avant.
| Type de frais | Montant |
| Frais d’entrée | 0 % |
| Frais sur versements | 0 % |
| Frais d’arbitrage | 0 % |
| Frais de transfert entrant | 0 % |
| Frais de transfert sortant (individuel et collectif) | 0 % |
| Frais sur les rentes | 0 % |
| Frais de gestion, fonds en euros (gestion libre) | 0,60 % par an |
| Frais de gestion, unités de compte, SCPI, SCI et OPCI | 0,50 % par an |
| Frais de gestion, gestion à horizon | 0,50 % par an |
| Frais de gestion, gestion pilotée | 0,50 % par an |
| Adhésion association ADERM | 20 € à l’adhésion (part de frais de 0,05 % prévue, jamais appliquée à ce jour) |
| Garantie plancher décès (optionnelle) | De 0,09 % à 3,95 % par an selon l’âge |
| Frais internes des unités de compte | Variables, prélevés par les sociétés de gestion |
✅ Trois frais que ce contrat ne facture pas, et que beaucoup prélèvent
Trois lignes à 0 % méritent d’être signalées, parce qu’elles sont loin d’être la norme.
Les frais sur arrérages de rente d’abord. Si vous sortez en rente viagère, aucun prélèvement n’est effectué sur chaque versement. Pour comparaison, le PER Placement-direct classique et Lucya Abeille PER facturent 3 %. Sur une rente de 1 000 € par mois, cela représente 360 € par an, prélevés pendant toute votre retraite.
Les frais de transfert sortant ensuite. La loi autorise les assureurs à facturer jusqu’à 1 % pendant les cinq premières années de détention, et beaucoup le font. Ici, c’est 0 % dès le premier jour. Concrètement, vous n’êtes jamais prisonnier du contrat : si l’offre se dégrade dans trois ans, vous partez sans payer.
Les frais d’arbitrage enfin, à 0 % sans exception. Linxea Spirit PER et Meilleurtaux Liberté PER, pourtant excellents, prélèvent respectivement 0,06 % et 0,10 % sur les ETF.
🔍 Les frais annexes : 20 € d’adhésion à l’ADERM
Puisque le contrat est un contrat collectif souscrit par une association, vous devenez adhérent de l’ADERM. Cette adhésion coûte 20 € une fois à l’ouverture. C’est dans la norme du marché : Linxea Spirit PER et Meilleurtaux Liberté PER facturent 10 €, le PER Placement-direct classique 25 €, et le PER Individuel Carac 20 € plus 0,15 % par an.
La notice prévoit par ailleurs une part de frais pouvant aller jusqu’à 0,05 % par an sur l’encours, destinée au financement de l’association. Bonne nouvelle : il s’agit d’une possibilité et non d’une obligation, et elle n’a jamais été activée depuis le lancement du contrat en 2023. Les frais de gestion que vous payez aujourd’hui sont donc bien de 0,50 % sur les unités de compte et 0,60 % sur le fonds en euros.
Je le mentionne parce qu’un plafond contractuel reste un plafond, et que sur un placement que vous garderez trente ans, autant savoir ce que le contrat autorise. Mais à 25 € par an sur 50 000 € dans le pire des cas, ce n’est en aucun cas un critère de choix.
Le fonctionnement associatif a d’ailleurs une contrepartie réelle : un comité de surveillance chargé de veiller à la bonne exécution du plan, et la possibilité pour l’assemblée générale de mettre l’assureur en concurrence et de transférer l’ensemble des adhésions vers un autre gestionnaire. C’est une protection collective qu’un contrat individuel classique n’offre pas.
💀 La garantie plancher décès, une option à manier avec prudence
Le contrat propose en option une garantie plancher décès : si vous décédez pendant la phase d’épargne alors que votre capital est en moins-value, vos bénéficiaires reçoivent la différence entre les versements bruts et le capital constitué, dans la limite de 100 000 €.
Trois points à connaître. Le choix n’est possible qu’à l’adhésion, jamais après. La cotisation n’est prélevée que les années où le contrat est en moins-value. Et le tarif grimpe très vite avec l’âge : 0,12 % par an à 30 ans, 0,42 % à 45 ans, 1,16 % à 60 ans, 3,95 % à 74 ans. La garantie cesse automatiquement à 75 ans.
Mon avis : pertinente si vous ouvrez tôt avec une allocation très exposée en unités de compte et des bénéficiaires à protéger. Coûteuse et peu utile si vous ouvrez après 55 ans.
Service client et ergonomie
Le service client de Placement-direct est joignable par téléphone au 01 53 32 73 32, par mail, par chat en ligne pendant les horaires d’ouverture et via un formulaire de contact. Une application mobile est également disponible, ce qui n’est pas systématique sur les PER en ligne : seuls 6 des contrats de mon comparatif en proposent une.
La plateforme est simple et agréable à utiliser. La gestion se fait intégralement en ligne depuis l’espace adhérent : arbitrages, modification des versements programmés, changement de mode de gestion, consultation des documents contractuels.
Côté satisfaction, Placement-direct affiche 4,7/5 sur Trustpilot, sur un volume de 141 avis. La note est bonne, mais le volume reste faible : je le prends comme un signal encourageant, pas comme une preuve statistique.
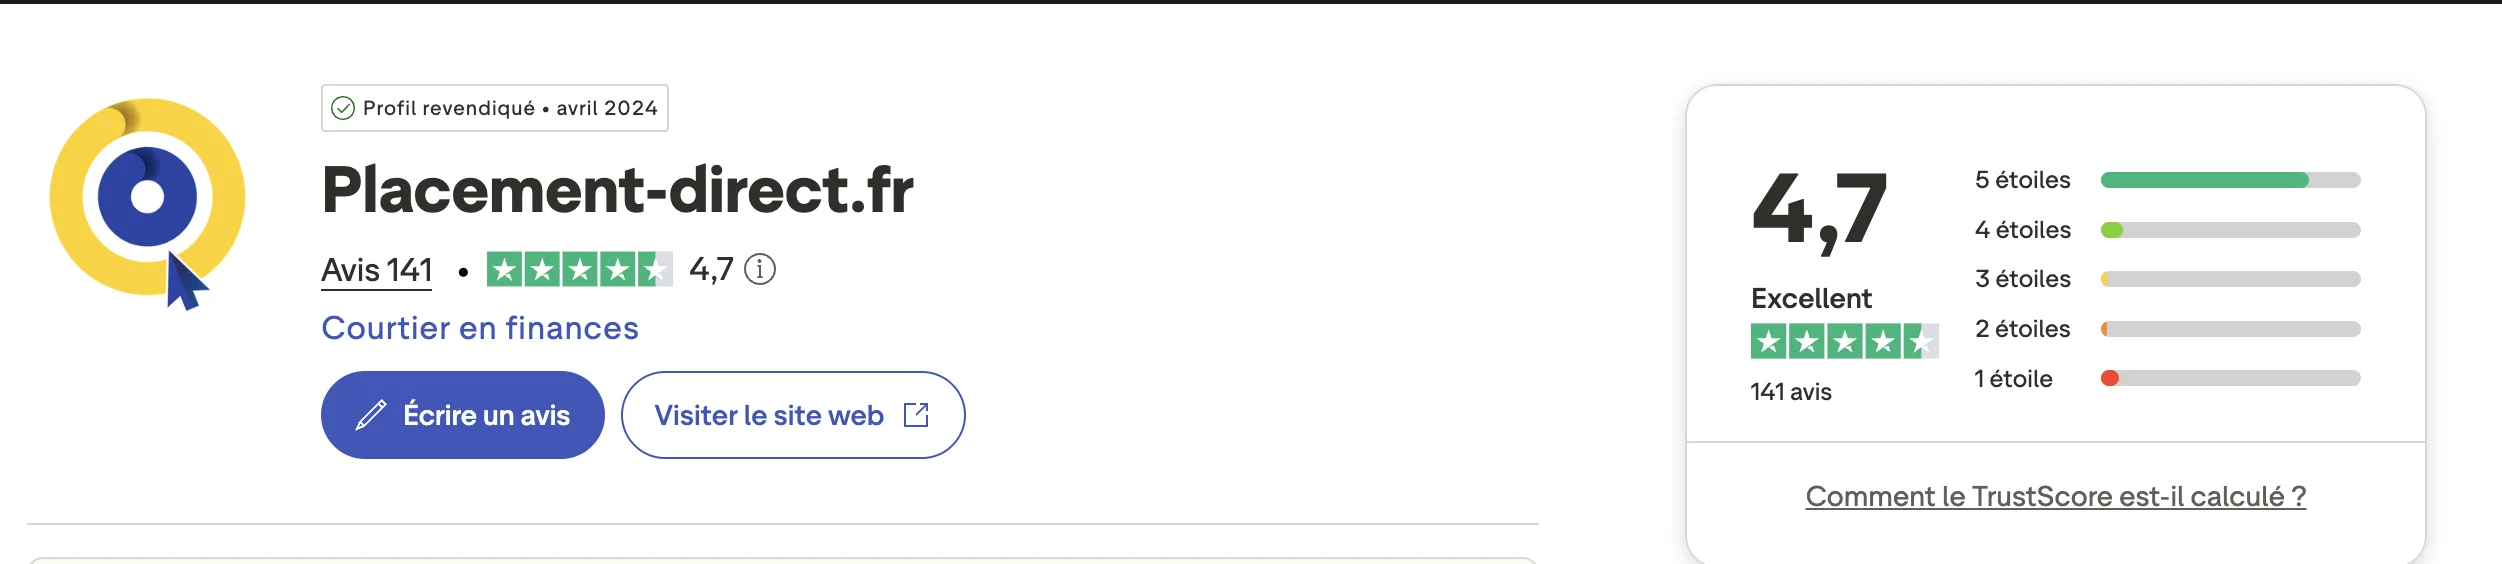
Une nuance méthodologique importante : ces avis portent sur l’ensemble de l’activité de Placement-direct, pas spécifiquement sur ce PER. Et pour tout ce qui concerne la gestion du contrat proprement dite, réclamations comprises, votre interlocuteur reste l’UMR, joignable au 02 28 44 46 00 du lundi au vendredi de 9h à 18h. En cas de litige non résolu sous deux mois, vous pouvez saisir la Médiation de l’Assurance.
Synthèse de mon avis sur Placement-direct Retraite ISR
| ✅ Avantages | ⚠️ Inconvénients |
| Fonds en euros à 4,00 % en 2025, parmi les meilleurs du marché | Aucun ETF disponible |
| Rendement servi sans contrainte d’investissement en UC | Seulement 104 unités de compte |
| 0 % sur les versements, les arbitrages et les transferts | L’assureur se réserve le droit de plafonner le fonds en euros |
| 0,50 % de frais de gestion sur les UC, SCPI incluses | Gestion pilotée à 0,50 %, plus du double des meilleurs |
| 0 % de frais sur arrérages de rente et de transfert sortant, même avant 5 ans | |
| Accessible dès 50 € avec versements programmés | |
| 100 % des supports labellisés ISR, article 8 SFDR | |
| Quatre modes de gestion, changement gratuit une fois par an | |
| Six options de gestion automatiques gratuites en gestion libre | |
| Assureur mutualiste spécialiste de l’épargne retraite | |
| Chat en ligne et application mobile disponibles | |
| 7 SCPI à 100 % des loyers reversés, dont 3 sans frais d’entrée |
Placement-direct Retraite ISR est un contrat de conviction, et c’est ce qui fait à la fois sa force et sa limite.
Sa force, c’est qu’il tient sa promesse jusqu’au bout. Là où la plupart des contrats se contentent d’une poche responsable pour cocher la case, celui-ci est intégralement labellisé, avec une gestion déléguée confiée à Mirova, l’une des maisons les plus crédibles du secteur. Ajoutez un fonds en euros à 4 % accessible sans condition et une grille tarifaire quasiment vierge, et vous avez un contrat sérieux, pas un produit marketing.
Sa limite, c’est l’absence totale d’ETF. Ce n’est pas un oubli, c’est la conséquence mécanique du positionnement. Mais pour un investisseur qui construit une allocation actions passive sur trente ans, cela reste rédhibitoire, parce que les frais internes des fonds gérés activement finissent par coûter plus cher que tout ce que vous aurez économisé sur les frais du contrat.
En bref, je recommande Placement-direct Retraite ISR si votre épargne retraite doit être alignée avec des convictions environnementales et sociales, ou si vous cherchez avant tout un excellent fonds en euros retraite sans contrainte. Il est également pertinent pour démarrer petit, dès 50 € par mois. En revanche, si votre stratégie repose sur les ETF et la minimisation des frais totaux, orientez-vous vers Linxea Spirit PER.
⚠️ Toute décision d’investissement doit être prise après une analyse personnelle de votre situation financière, de vos objectifs patrimoniaux et de votre profil de risque. Les sommes versées sur un PER sont bloquées jusqu’à la retraite, hors cas de déblocage anticipé prévus par la loi.