


Axa fait partie des assurances les plus connues du marché. Mais que vaut sa banque en ligne ? Ses cartes bancaires sont-elles compétitives ? Les frais sont-ils raisonnables ? L’offre d’épargne et d’investissement est-elle suffisante ? Et surtout, que nous disent les avis des clients ?
Dans cet avis AXA banque, nous analysons en détail ses cartes, ses tarifs, ses moyens de paiement, son service client, ses produits d’épargne, ainsi que ses points forts et ses limites. L’objectif est de vous aider à savoir si AXA Banque convient à votre profil ou si vous devez plutôt vous tourner vers une institution financière.
Ce contenu est fourni à des fins exclusivement pédagogiques Il ne constitue en aucun cas un conseil en investissement personnalisé. Tout investissement comporte un risque de perte en capital, pouvant être partielle ou totale.

Avis AXA banque : ce qu’il faut retenir
Avant d’entrer davantage dans le détail sur mon avis AXA banque, je vous invite à découvrir les principaux points forts et faibles de cette banque en ligne.
| ✅ Les points forts | ❌ Les points faibles |
|---|---|
| Frais de tenue de compte gratuits avec une carte | Conditions de gratuité des cartes à respecter |
| Ouverture et clôture de compte gratuites | Frais élevés hors zone euro |
| Paiements en euros gratuits | Retraits en euros payants dès le 4e du mois avec une Visa Classic (à partir du 1er novembre 2026) |
| Carte dématérialisée gratuite | Plafonds limités avec la carte à autorisation systématique |
| Carte à autorisation systématique sans condition de revenus | Assurance moyen de paiement payante |
| Chéquier gratuit et encaissement possible | Assurances surtout intéressantes avec Visa Premier |
| Virement instantané gratuit | Avis clients très partagés et peu spécifiques à la banque |
| Livret A, LDDS, PEL et CEL disponibles | Pas de LEP, PEA-PME, SCPI ou crowdfunding |
| PEA, compte-titres, crédit immobilier et conso et assurance vie disponibles | Offre moins adaptée aux voyageurs |
| Compatible Apple Pay et Google Pay | Interface et expérience client perfectibles |
| Agrégation de comptes disponible | Moins compétitive que certaines banques en ligne |
| Banque en ligne adossée au groupe AXA (confiance et stabilité) | Pas de dépôt d’espèces au guichet |

Les cartes bancaires et les frais chez AXA banque
Les frais
L’ouverture et la clôture du compte sont gratuites, tout comme la tenue de compte dès lors que vous détenez une carte bancaire AXA Banque (sans carte, comptez 10,90 € par trimestre). C’est un bon point, surtout si vous cherchez une banque en ligne sans commissions superflues. ⚠️ Cela ne veut pas dire que tout est gratuit sans condition.
Les cartes bancaires
AXA Banque propose quatre cartes bancaires : la CB Visa Classic à autorisation systématique, la CB Visa Classic, la CB Visa Premier et la CB Visa Infinite.
Toutes sont gratuites, à condition de dépenser un montant minimum avec la carte chaque trimestre : 1 000 € pour la Visa Classic et la carte à autorisation systématique (500 € pour les 18-30 ans), 2 000 € pour la Visa Premier (1 000 € pour les 18-30 ans) et 10 000 € pour la Visa Infinite. Si vous n’atteignez pas ce montant, des frais s’appliquent pour le trimestre : 10,70 € pour la carte à autorisation systématique, 21,30 € pour la Visa Classic (10,60 € pour les 18-30 ans), 39,85 € pour la Visa Premier (19,90 € pour les 18-30 ans) et 81 € pour la Visa Infinite.
👉 C’est donc une offre intéressante si vous comptez utiliser AXA Banque comme banque principale. En revanche, si vous cherchez simplement une carte secondaire à laisser dormir dans un tiroir, ce n’est probablement pas l’option la plus avantageuse.
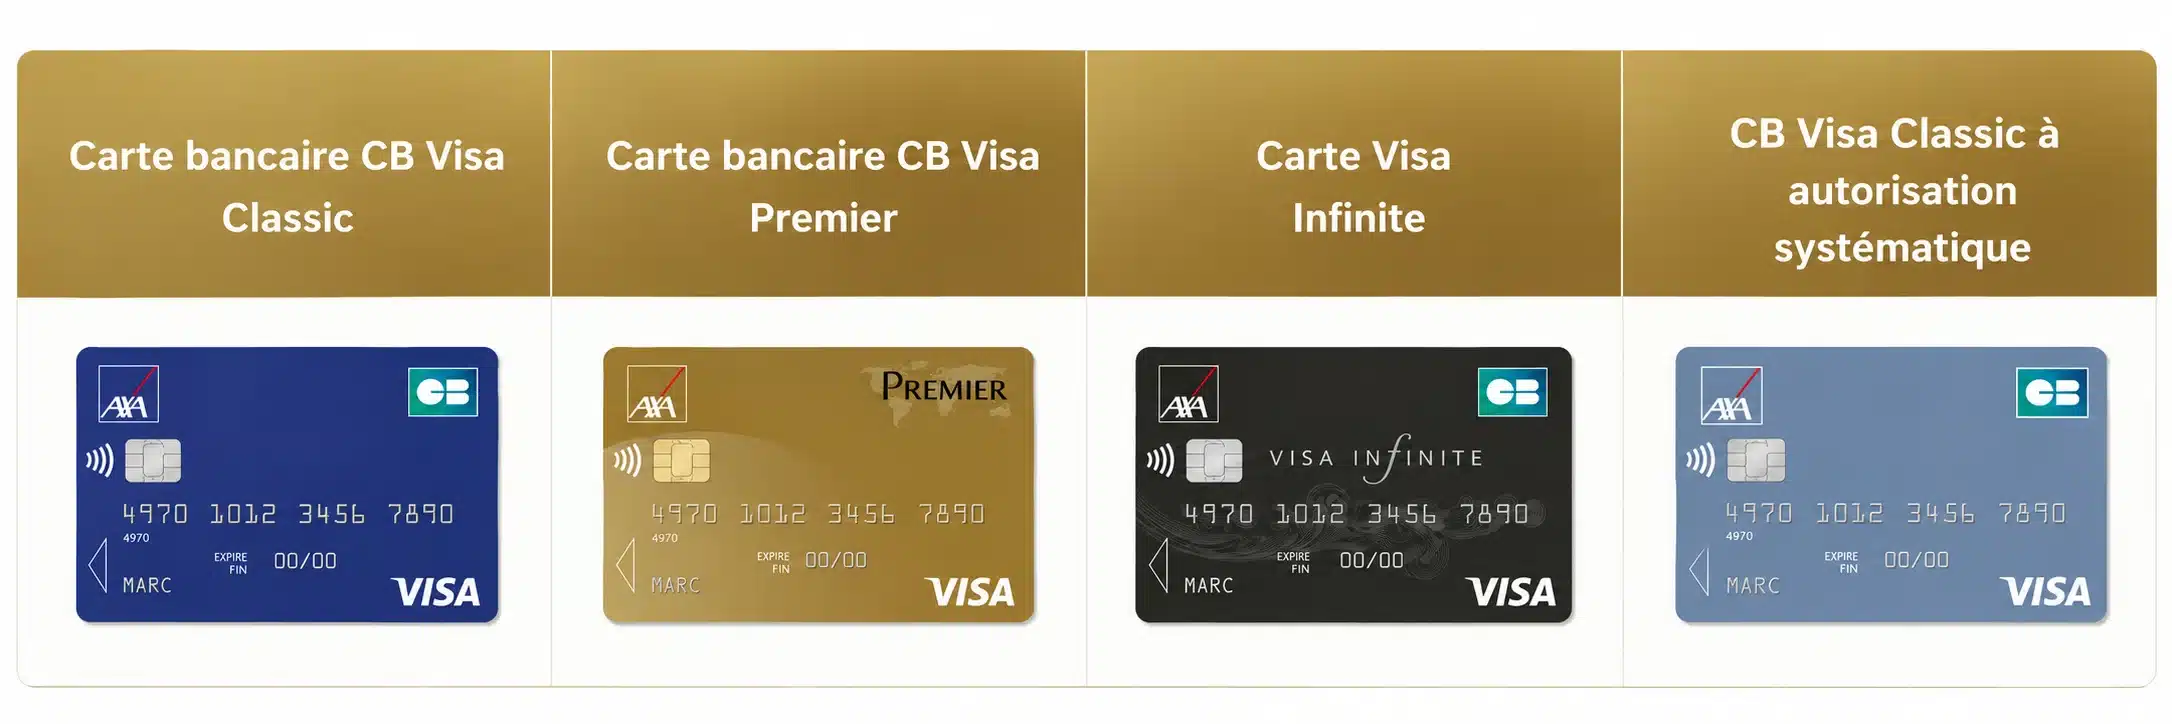
Côté revenus, la CB Visa Classic à autorisation systématique est accessible sans condition de revenus. La CB Visa Classic demande au minimum 750 € net par mois, tandis que la CB Visa Premier nécessite 2 500 € net par mois.
💳 Autre bon point : la carte dématérialisée est gratuite. C’est pratique si vous payez souvent avec votre téléphone mobile ou si vous voulez ajouter votre carte à votre smartphone sans frais supplémentaires.
Mon avis AXA banque pour les cartes bancaires et les frais est donc nuancé. Ces derniers sont attractifs, mais la gratuité exige une vraie utilisation. AXA Banque reste moins compétitive que certaines institutions financières en ligne qui proposent des cartes gratuites avec des conditions plus souples.
Les chèques et espèces
Premier bon point : la délivrance d’un chéquier est gratuite. Bien que ce dernier soit de moins en moins utilisé, cela reste pratique pour certains paiements ponctuels : acompte, caution, règlement auprès d’un professionnel ou dans une situation où la carte bancaire n’est pas acceptée.
AXA Banque permet également l’encaissement de chèques, sans frais. C’est pratique si vous recevez encore des chèques de temps en temps.
Côté espèces, en revanche, AXA Banque reste une banque à distance : ses conditions tarifaires précisent qu’elle ne peut pas proposer de dépôt ni de retrait d’espèces au guichet. Si vous manipulez souvent de la monnaie, ce n’est donc pas la solution la plus pratique.
➕ AXA Banque maintient une touche « banque traditionnelle » avec le chéquier et l’encaissement de chèques, tout en offrant une gestion à distance. Pour les personnes qui utilisent encore les chèques, c’est un vrai argument.
Les paiements, retraits et plafonds AXA banque
Sur les paiements, les virements et les plafonds, AXA Banque propose une offre correcte, mais pas irréprochable. Les opérations courantes sont simples, mais certains frais peuvent vite réduire l’intérêt du service, notamment à l’étranger.
AXA Banque possède quatre cartes : la CB Visa Classic à autorisation systématique, la CB Visa Classic, la CB Visa Premier et la CB Visa Infinite. Nous détaillons ici les trois premières, les plus courantes.
Les paiements et plafonds
Les paiements en euros sont gratuits et illimités, quelle que soit la carte. C’est un bon point pour une utilisation quotidienne en France ou en zone euro. En revanche, les paiements en devises à l’étranger, hors zone euro, sont facturés 2,50 % du montant de l’achat. Si vous voyagez souvent, ce n’est donc pas l’offre la plus avantageuse ✈️.
Les retraits en euros dans la zone euro sont gratuits. Attention toutefois : à partir du 1er novembre 2026, les détenteurs d’une Visa Classic ou d’une carte à autorisation systématique paieront 1,10 € par retrait à partir du 4e retrait du mois (sauf avec la Formule Ogoon, le forfait de services d’AXA Banque). Pour les retraits en devises hors zone euro, AXA Banque facture 3 € + 2 % du montant retiré. Cela peut vite devenir pénalisant si vous retirez régulièrement de l’argent hors zone euro.
Les plafonds varient ensuite selon la carte :
- Avec la carte à autorisation systématique, le plafond de paiement est de 250 € sur 7 jours et le plafond de retrait de 150 € sur 7 jours.
- Avec la Visa Classic, le plafond de paiement monte à 2 000 € sur 7 jours et le plafond de retrait à 500 € sur 7 jours.
- Avec la Visa Premier, le plafond de paiement atteint 3 500 € sur 7 jours et le plafond de retrait 1 000 € sur 7 jours.
👉 La différence entre les cartes est donc notable. La carte à autorisation systématique peut suffire pour une utilisation très élémentaire, mais ses plafonds sont vite limitants. La Visa Classic paraît plus confortable pour un usage quotidien. Quant à la Visa Premier, elle s’adresse plutôt aux profils qui ont besoin de limites de dépenses plus élevées, notamment pour voyager, réserver un séjour ou effectuer des transactions plus importantes.
Les virements
Les virements vers un compte AXA Banque sont gratuits. Vers une autre banque, l’émission d’un virement occasionnel ou la mise en place d’un virement permanent est gratuite par Internet, et coûte 4,10 € si vous passez par un conseiller. Le virement instantané est gratuit (uniquement par Internet).
Les virements internationaux hors zone SEPA (l’espace européen de paiement en euros) sont plus coûteux. En euros, les frais d’émission sont de 0,10 % du montant, avec un minimum de 16 €. En devises, ils sont aussi de 0,10 %, avec un minimum de 16,30 €. La réception d’un virement international est facturée 15,30 €, tout comme une intervention ou une modification sur un virement.
Enfin, l’autorisation de découvert modulable dépend également de la carte. Elle est de 100 € par mois avec la carte à autorisation systématique, 500 € par mois avec la Visa Classic et 1 000 € par mois avec la Visa Premier. C’est pratique en cas de petit décalage de trésorerie, mais cela demeure un filet de sécurité, pas une solution de financement durable.
Mon avis AXA Banque reste nuancé. L’offre est intéressante pour une utilisation quotidienne en France ou en zone euro. La carte à autorisation systématique est limitée, la Visa Classic est plus équilibrée, et la Visa Premier offre davantage de souplesse grâce à ses plafonds plus élevés. En revanche, AXA Banque devient moins attrayante si vous cherchez une banque vraiment avantageuse pour les paiements hors zone euro, les retraits en devises ou les virements internationaux.
👉 Découvrez aussi mon article avis sur Helios banque.
Les produits d’épargne et d’investissement chez AXA banque
Sur l’épargne et l’investissement, AXA Banque propose une offre assez large, mais pas totalement complète. Cela peut correspondre pour un usage classique, mais les personnes qui cherchent des rendements plus élevés risquent de rester sur leur faim.
L’épargne réglementée
Du côté de l’épargne réglementée, AXA Banque permet d’ouvrir les principaux livrets du marché. Vous pouvez notamment accéder au :
- Livret A ;
- LDDS (livret de développement durable et solidaire) ;
- Livret Jeune ;
- PEL (plan épargne logement) ;
- CEL (compte épargne logement).
➕ C’est un bon point si vous cherchez une banque capable de centraliser votre épargne de précaution et vos projets à moyen terme.
➖ En revanche, le LEP (livret d’épargne populaire) n’est pas disponible. C’est dommage, car ce livret reste l’un des placements les plus intéressants pour les personnes éligibles. Même chose du côté du PEA (Plan d’Épargne en Actions) Jeune, réservé aux 18-25 ans rattachés au foyer fiscal de leurs parents, qui n’est pas proposé non plus.
Les investissements en Bourse
➕ Pour investir en Bourse, AXA Banque propose bien un PEA et un compte-titres ordinaire. C’est suffisant pour commencer à placer de l’argent sur les marchés financiers, notamment si vous voulez acheter des actions ou construire progressivement un portefeuille.
➖ En revanche, le PEA-PME n’est pas disponible, ce qui limite les possibilités pour les personnes qui souhaitent se positionner spécifiquement sur les petites et moyennes entreprises européennes.
Les crédits
👉 AXA Banque propose également une offre de crédit avec le crédit immobilier et le crédit à la consommation. Cela peut être intéressant si vous souhaitez regrouper plusieurs services bancaires au même endroit. On retrouve aussi une assurance vie, un compte à terme, ainsi qu’un Livret AXA Banque.
Les produits d’investissement non disponibles
En revanche, certains produits sont absents. AXA Banque ne propose pas de crowdfunding ni de SCPI (société civile de placement immobilier). Pour les épargnants qui veulent diversifier leur patrimoine dans l’immobilier papier ou dans le financement participatif, il faudra donc passer par une autre plateforme.
👉 Mon avis AXA banque est mitigé pour les placements. Cette dernière coche plusieurs cases importantes : livrets réglementés, PEA, compte-titres, assurance vie, crédit immobilier et crédit à la consommation. Pour un client qui souhaite trouver une institution financière en ligne assez généraliste, l’offre peut suffire. Cependant, pour un profil d’investisseur recherchant une gamme très variée de services ou des produits plus spécifiques, AXA Banque pourrait être surpassée par certaines banques plus axées sur les placements.
⚠️ Tout investissement comporte un risque de perte en capital, partielle ou totale.
Les assurances d’AXA banque
Mon avis AXA banque sur les assurances est négatif. En effet, les garanties proposées restent limitées et certaines protections importantes ne sont pas sans frais.
L’assurance des moyens de paiement n’est pas incluse gratuitement. AXA Banque propose deux options payantes. La Protection des Achats (2,15 € par mois et par carte) couvre les achats réglés avec votre carte AXA Banque : la Garantie Internet en cas de commande non livrée ou non conforme, et la Garantie Achats en cas de dommage accidentel ou de vol. La Protection des effets personnels (4 € par mois pour le premier titulaire) vous couvre en cas de perte ou de vol de vos moyens de paiement, de vos papiers, de vos clés ou de votre smartphone. Ces deux protections sont incluses dans la Formule Ogoon, le forfait de services d’AXA Banque à 7,90 € par mois (10,90 € pour un compte joint).
Du côté de l’assurance voyage, seule la Visa Premier se distingue vraiment. Elle inclut une variété de garanties utiles : retard d’avion et de bagages, perte, vol ou détérioration des effets personnels, responsabilité civile à l’étranger, véhicule de location, modification, annulation ou interruption de voyage, ainsi que des garanties neige et montagne.
👉 AXA Banque offre plusieurs protections, mais elles sont soit payantes, soit réservées à la carte Visa Premier. Pour une banque adossée à un grand groupe d’assurance, on pouvait s’attendre à mieux. Vous pouvez trouver une meilleure option en consultant mon article sur le top 10 des banques en ligne.
Avis des utilisateurs d’AXA banque
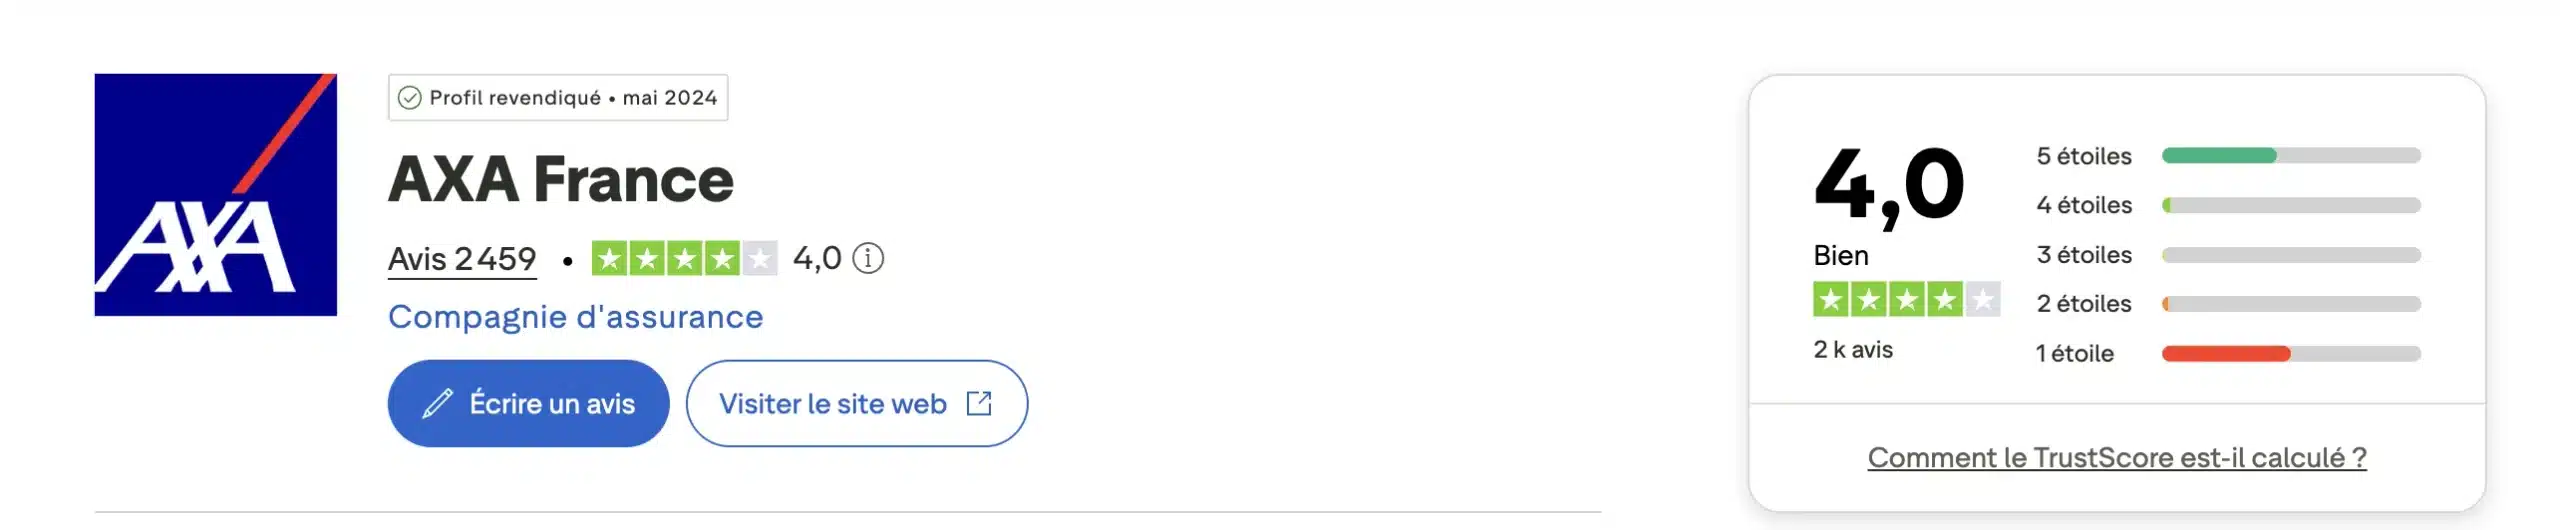
Le service client est bien disponible par différents canaux : téléphone, e-mail pour les clients, formulaire de contact et agences en France. Sur le papier, c’est plutôt rassurant. Mais dans les faits, les avis clients sont assez mitigés. Sur Trustpilot, AXA Banque n’a pas de page distincte : ses avis sont regroupés avec ceux de l’assureur sur la page AXA France, notée 4/5 pour 2 459 avis au 12 octobre 2026. Les avis y sont très partagés (la moitié à 1 étoile, 44 % à 5 étoiles) et portent en grande partie sur l’assurance, ce qui rend difficile un jugement sur la seule banque.
Pour l’ergonomie, AXA Banque propose tout de même de nombreuses fonctionnalités pratiques. La banque est compatible avec Google Pay et Apple Pay, et permet aussi l’agrégation de comptes, ce qui est utile pour suivre plusieurs comptes bancaires depuis une seule interface.
👉 Mon avis AXA banque pour le service client et l’ergonomie est plutôt négatif. Cette dernière offre des outils commodes et plusieurs moyens de contact, mais les commentaires des consommateurs invitent à la prudence. Si la qualité du service client est votre critère numéro un, mieux vaut comparer avec d’autres institutions financières en ligne avant de vous décider.
AXA banque vs Fortuneo Banque
Ce tableau compare les principales caractéristiques d’AXA Banque et de Fortuneo Banque.
| Critères | AXA banque | Fortuneo banque | Avantage |
|---|---|---|---|
| Carte sans condition de revenus | Carte à autorisation systématique | FOSFO | Égalité |
| Carte haut de gamme | Visa Infinite | World Élite | Fortuneo Banque |
| Frais d’ouverture de compte | 0 € | 0 € | Égalité |
| Frais de tenue de compte | 0 € | 0 € | Égalité |
| Gratuité de la carte | Gratuite dès 1 000 € d’achats par trimestre (Visa Classic) ou 2 000 € (Visa Premier) | Gratuite sous réserve d’utilisation, sinon frais | Égalité |
| Paiements en euros | Gratuits et illimités | Gratuits et illimités | Égalité |
| Retraits en euros | Gratuits, puis 1,10 € dès le 4e retrait du mois avec une Visa Classic (à partir du 1er novembre 2026) | Gratuits et illimités | Fortuneo Banque |
| Paiements en devises à l’étranger | 2,50 % du montant de l’opération | Gratuits et illimités | Fortuneo Banque |
| Retraits en devises à l’étranger | 3 € + 2 % du montant retiré | Gratuits et illimités | Fortuneo Banque |
| Virements standards | Gratuits et instantanés par Internet | Gratuits et instantanés par Internet | Égalité |
| Virement par téléphone/conseiller | 4,10 € | 5 € par téléphone | AXA Banque |
| Virements internationaux | Frais minimum de 16 € ou 16,30 € selon la devise | 0,1 % du montant, 23 € minimum + frais de change | AXA Banque |
| Plafonds de paiement | 3 500 € sur 7 jours avec la Visa Premier | Jusqu’à 3 000 € par jour et par semaine | AXA Banque |
| Découvert autorisé | Jusqu’à 1 000 €/mois selon la carte | 200 € maximum | AXA Banque |
| Livret A, LDDS, Livret jeune, PEA, Compte-titres | Disponible | Disponible | Égalité |
| LEP, PEA Jeune, SCPI | Non disponible | Non disponible | Égalité |
| PEA-PME | Non disponible | Disponible | Fortuneo Banque |
| Crédit immobilier et crédit consommation | Disponible | Disponible | Égalité |
| PEL/CEL | Disponibles | Non disponibles | AXA Banque |
| Assurance vie | Disponible | Disponible en gestion libre ou sous mandat | Fortuneo Banque |
| Chéquier | Gratuit | Gratuit | Égalité |
| Encaissement de chèques | En agence ou par voie postale | Par bordereau et enveloppe préremplie | AXA Banque |
| Dépôt d’espèces | Pas de dépôt au guichet | Non disponible | Égalité |
| Assurance moyen de paiement | Payante | Gratuite | Fortuneo Banque |
| Assurance voyage | Surtout avec Visa Premier | Disponible | Fortuneo Banque |
| Service client | Téléphone, e-mail, formulaire, agences | Téléphone, mail, chat, formulaire, courrier | Fortuneo Banque |
| Paiement mobile | Apple Pay, Google Pay | Apple Pay, Google Pay, Samsung Pay, Paylib | Fortuneo Banque |
| Agrégation de comptes | Disponible | Disponible | Égalité |
| Ergonomie | Nombreuses fonctionnalités pratiques | Simple et efficace | Fortuneo Banque |
AXA conserve quelques vrais atouts : l’encaissement de chèques, le PEL, le CEL, le virement par conseiller moins cher et une autorisation de découvert plus importante selon la carte. Elle garde un côté « banque traditionnelle » assez pratique.
Mais dans l’ensemble, Fortuneo est la plus compétitive. Ses frais à l’étranger sont beaucoup plus avantageux, son offre de paiement mobile est plus complète et son service client propose un chat. Pour un usage moderne et international, Fortuneo prend donc le dessus.
AXA Banque peut rester intéressante si vous voulez une banque en ligne avec des services pratiques, notamment pour les chèques. En revanche, si vous cherchez les meilleurs tarifs, une expérience client supérieure et une carte plus pratique en voyage, Fortuneo semble plus convaincante.
Mon avis AXA Banque est mitigé. La banque en ligne d’AXA n’est pas mauvaise, mais elle n’est pas non plus la plus compétitive du marché.
Elle conserve plusieurs atouts intéressants : les frais du quotidien sont limités, les paiements en euros sont gratuits, tout comme le chéquier, l’encaissement de chèques et le virement instantané. C’est un avantage pour une banque en ligne, surtout si vous voulez garder certains services proches d’une banque traditionnelle.
En revanche, AXA Banque montre aussi plusieurs aspects négatifs. Les frais à l’étranger sont peu avantageux, les conditions de gratuité des cartes demandent une vraie utilisation, les assurances sont assez décevantes et les avis clients demeurent mitigés. Le service client fait également partie des points à surveiller.
AXA Banque peut vous convenir si vous cherchez une banque en ligne rassurante, avec des services pratiques comme le chéquier et l’encaissement de chèques. Elle peut aussi être intéressante si vous détenez déjà un compte AXA et que vous souhaitez regrouper plusieurs services au même endroit. Avant de vous lancer, je vous invite à consulter les comparateurs de banque en ligne de S’investir. Ils vous permettront de découvrir onze établissements financiers et de voir laquelle est la plus adaptée à votre profil.


2 réponses
Bonjour, ça serait bien d’actualiser la page avec les vrais chiffres
Bonjour, merci pour la remarque, ce sera fait. Nous mettons à jour nos avis à partir des grilles tarifaires officielles, mais les banques les changent souvent sans prévenir.