Investir 100 euros en Bourse peut sembler dérisoire. Pourtant, sur plusieurs décennies, cette petite somme peut prendre une ampleur surprenante. Dans sa lettre aux actionnaires de 2019, Warren Buffett a fait le calcul pour les 114,75 $ qu’il avait investis à 11 ans.
Comment est-ce possible ? Dans cet article, je vous explique le mécanisme des intérêts composés et pourquoi commencer tôt fait une telle différence. En bonus, vous pourrez tester un simulateur offert pour faire vos propres calculs.
Cet article a une vocation informative et pédagogique. Il ne constitue pas un conseil en investissement personnalisé. Tout investissement comporte des risques, notamment de perte en capital, de liquidité et de variabilité des revenus.
Conseil de Matthieu
Vous trouverez la version vidéo de cet article juste ici :
Investir 100 euros comme Warren Buffett
Warren Buffett est l’investisseur le plus suivi au monde. Dans les années 1960, il prend le contrôle de Berkshire Hathaway, une entreprise textile en déclin. Il la transforme en conglomérat, c’est-à-dire un groupe qui possède des dizaines d’entreprises et des participations historiques comme Coca-Cola ou American Express.
Il a dirigé le groupe jusqu’à fin 2025. Depuis le 1er janvier 2026, Greg Abel en est le directeur général, et Warren Buffett reste président du conseil d’administration. Sa fortune personnelle est estimée entre 140 et 150 milliards de dollars selon les classements 2026.
Pour la petite histoire, Warren Buffett a acheté ses premières actions en mars 1942, à l’âge de 11 ans. Il y a placé toutes ses économies : 114,75 $. C’est un peu comme si votre enfant cherchait à investir 100 euros aujourd’hui.
Dans sa lettre aux actionnaires de février 2019, il a refait le calcul. Imaginons ses 114,75 $ placés dans un fonds indiciel S&P 500 sans frais, dividendes réinvestis. Au 31 janvier 2019, ils auraient valu 606 811 $ avant impôts. Le calcul reste théorique, puisque le premier fonds indiciel n’est apparu qu’au milieu des années 1970. Il illustre pourtant ce que Warren Buffett répète souvent : pour un particulier, un fonds qui réplique le S&P 500 est une solution simple et efficace.
Cette stratégie demande beaucoup de temps : près de 77 ans dans l’exemple de Warren Buffett. Vous pouvez accélérer le processus en jouant sur 2 leviers : l’argent investi et le taux rémunérateur.
Mais pour comprendre tout cela, il est nécessaire de savoir ce que sont les intérêts composés.
La puissance des intérêts composés en Bourse
Les intérêts composés sont les gains que vous produisez grâce à vos placements et qui vont à leur tour engendrer des gains. Que vous cherchiez à investir 100 euros ou que vous placiez 1 000 € en Bourse, ils vont vous rapporter des intérêts. Si vous les réinvestissez, ils vont à leur tour générer d’autres intérêts et ainsi de suite… Vos investissements vont donc croître exponentiellement avec le temps et votre patrimoine augmentera considérablement.
Il existe 3 grands paramètres importants avec les intérêts composés :
- le montant investi qui peut être constitué d’un montant initial ou d’apports réguliers comme des versements mensuels ;
- la durée de placement, plus il est sur le long terme et plus il va grossir ;
- le taux rémunérateur, si votre placement est à un taux rémunérateur de 2 %, il va croître relativement moins vite qu’à un taux rémunérateur de 7 %, 8 % ou 9 %.
⚠️ Les performances passées ne préjugent pas des performances futures et ne constituent pas une garantie de rendement.
Vous pouvez observer dans ce graphique l’évolution du capital pour un investissement de 10 000 € placé sur 30 ans en fonction du taux rémunérateur. On voit qu’avec 10 %, le capital investi croît beaucoup plus vite qu’avec 5 % ou 6 %.

⚠️ L’illustration graphique présentée ne constitue pas un indicateur fiable quant aux performances futures de vos investissements. Elle a uniquement pour objectif d’illustrer les mécanismes de votre investissement sur la durée de placement. La valeur de votre investissement peut évoluer à la hausse comme à la baisse et s’écarter des résultats affichés. En poursuivant votre navigation, vous reconnaissez avoir pris connaissance de cet avertissement et l’avoir compris.
Le calcul des intérêts composés avec Excel
Voyons à présent comment calculer simplement vos placements et savoir combien ils vous auront rapporté d’ici 10, 20, 30, 40 ans. Pour ce faire, j’ai créé un outil spécifique : le simulateur des intérêts composés. Rassurez-vous, il est très facile à utiliser. Vous pouvez le télécharger gratuitement. N’hésitez pas à faire la simulation si vous souhaitez investir 100 euros.
Le calcul des intérêts composés avec placement initial
Reprenons l’exemple de Warren Buffett, mais vous pouvez faire la même simulation avec 100 euros. J’ai retenu un rendement annuel de 11 %, proche de la performance historique du S&P 500 dividendes réinvestis sur la période. Le capital initial est de 114 € et la durée de 79 ans. Cette hypothèse est calculée hors frais et hors fiscalité, sans tenir compte de l’inflation.
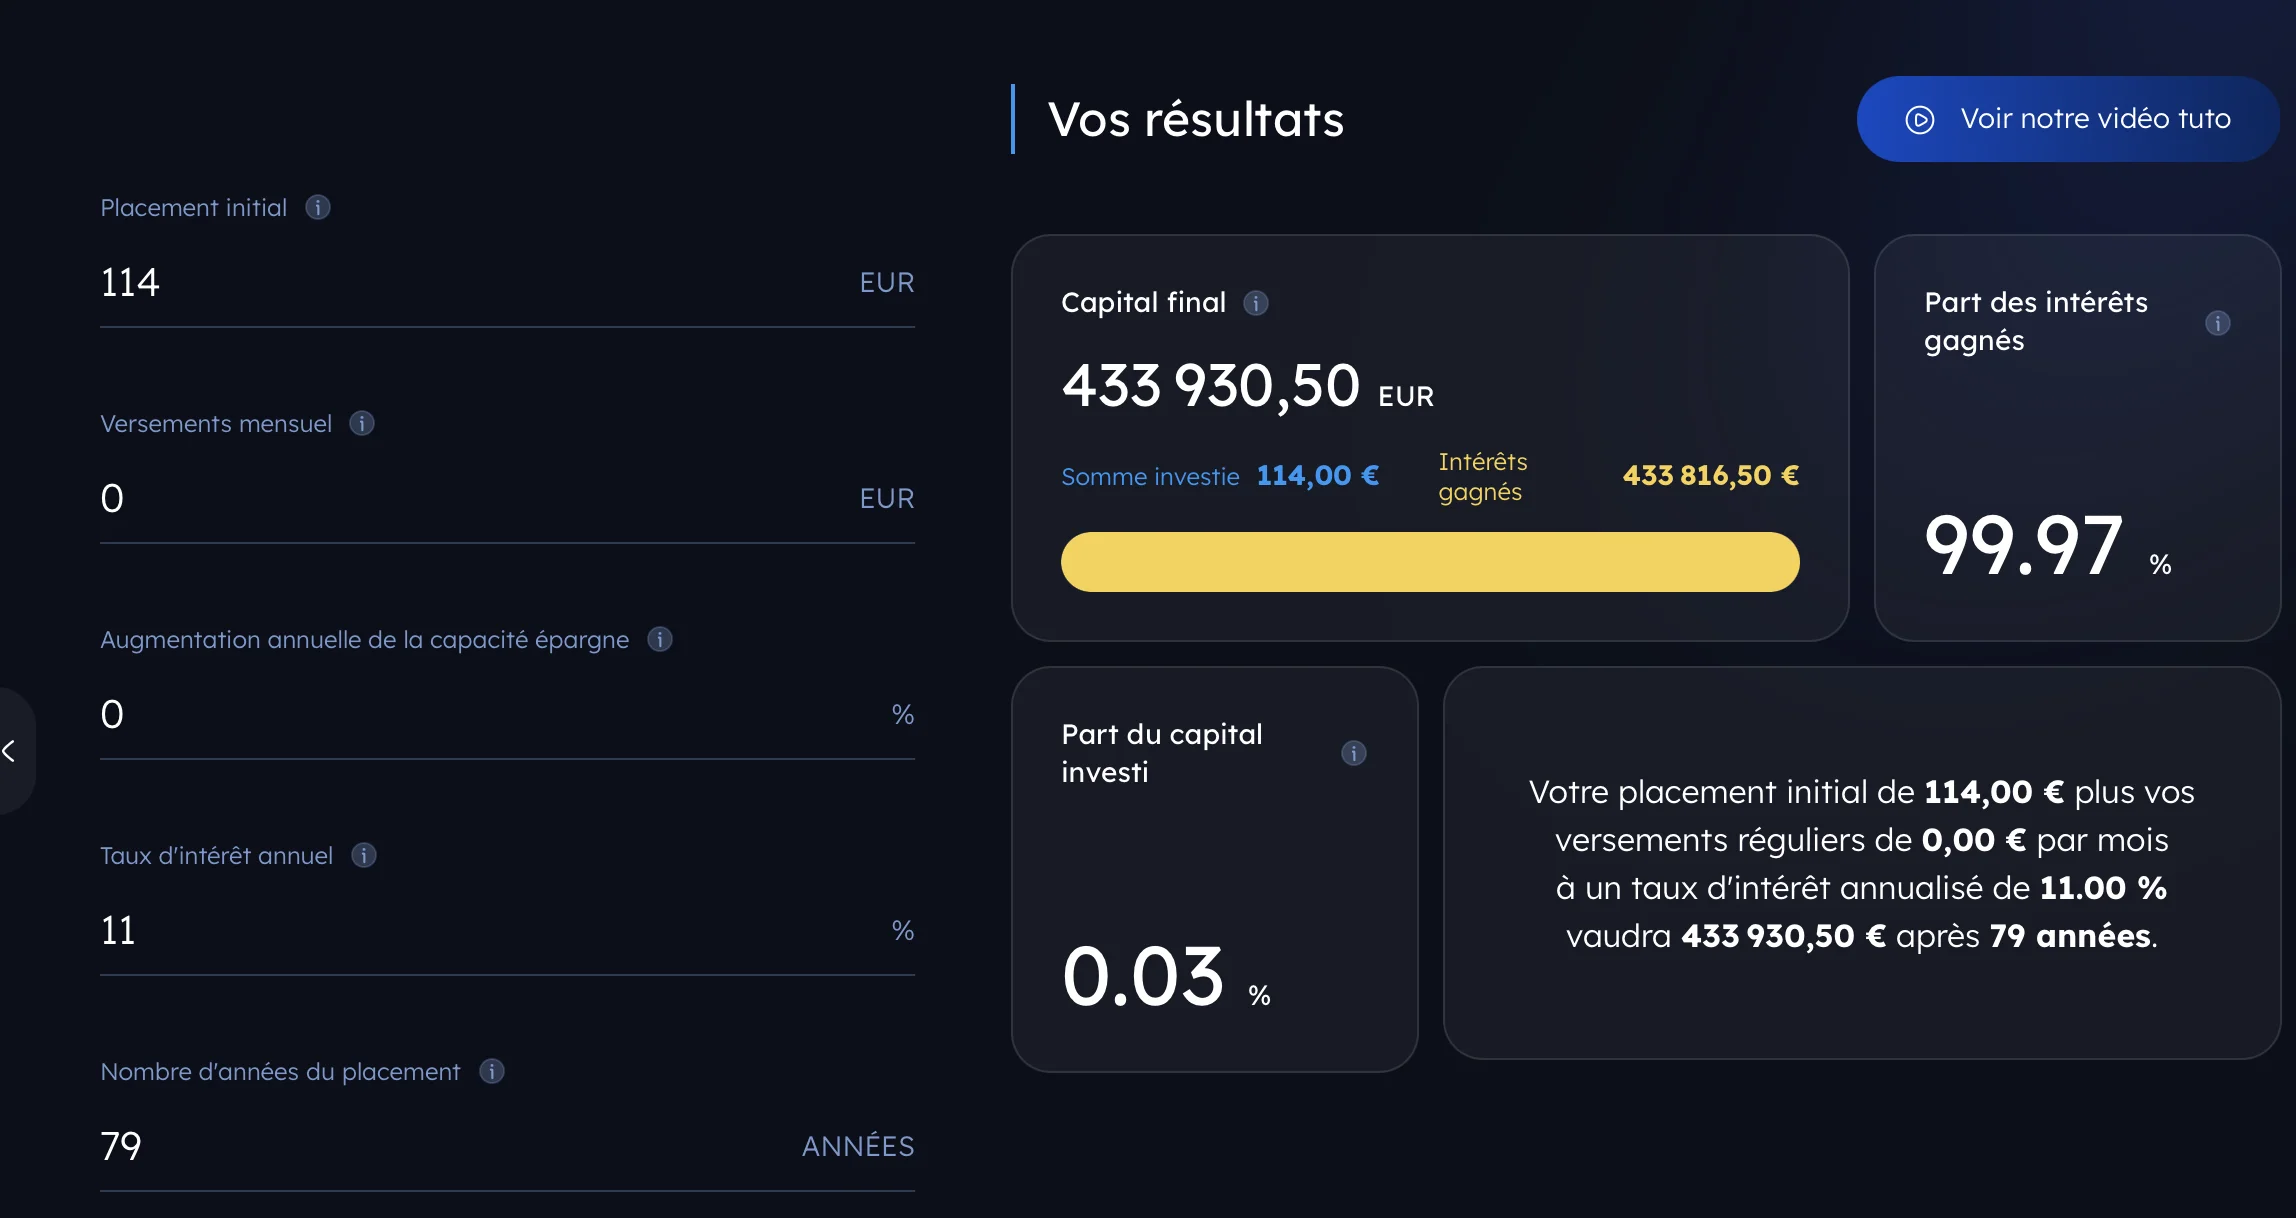
La première année, notre placement nous rapporte 12,54 €. Si on ne réinvestissait pas les intérêts gagnés, en 79 ans, on n’aurait empoché que 79 fois 12,54 €, soit 990,66 €… C’est sans compter sur les intérêts composés, qui, en réinvestissant les gains, vont permettre de démultiplier les intérêts gagnés.
Grâce aux intérêts composés, le simulateur affiche un capital final supérieur à 400 000 € (433 930,50 € exactement), dont 433 816,50 € d’intérêts gagnés. Sur le papier, une très petite somme peut donc prendre une valeur considérable sur le très long terme. Dans la réalité, les frais, la fiscalité et l’inflation réduisent ce résultat : j’y reviens plus bas.
Vous pouvez jouer facilement avec ces paramètres et avec le simulateur. Par exemple, vous pouvez gagner plus rapidement de l’argent en fournissant un effort d’épargne mensuelle.
Le calcul des intérêts composés avec versements mensuels réguliers
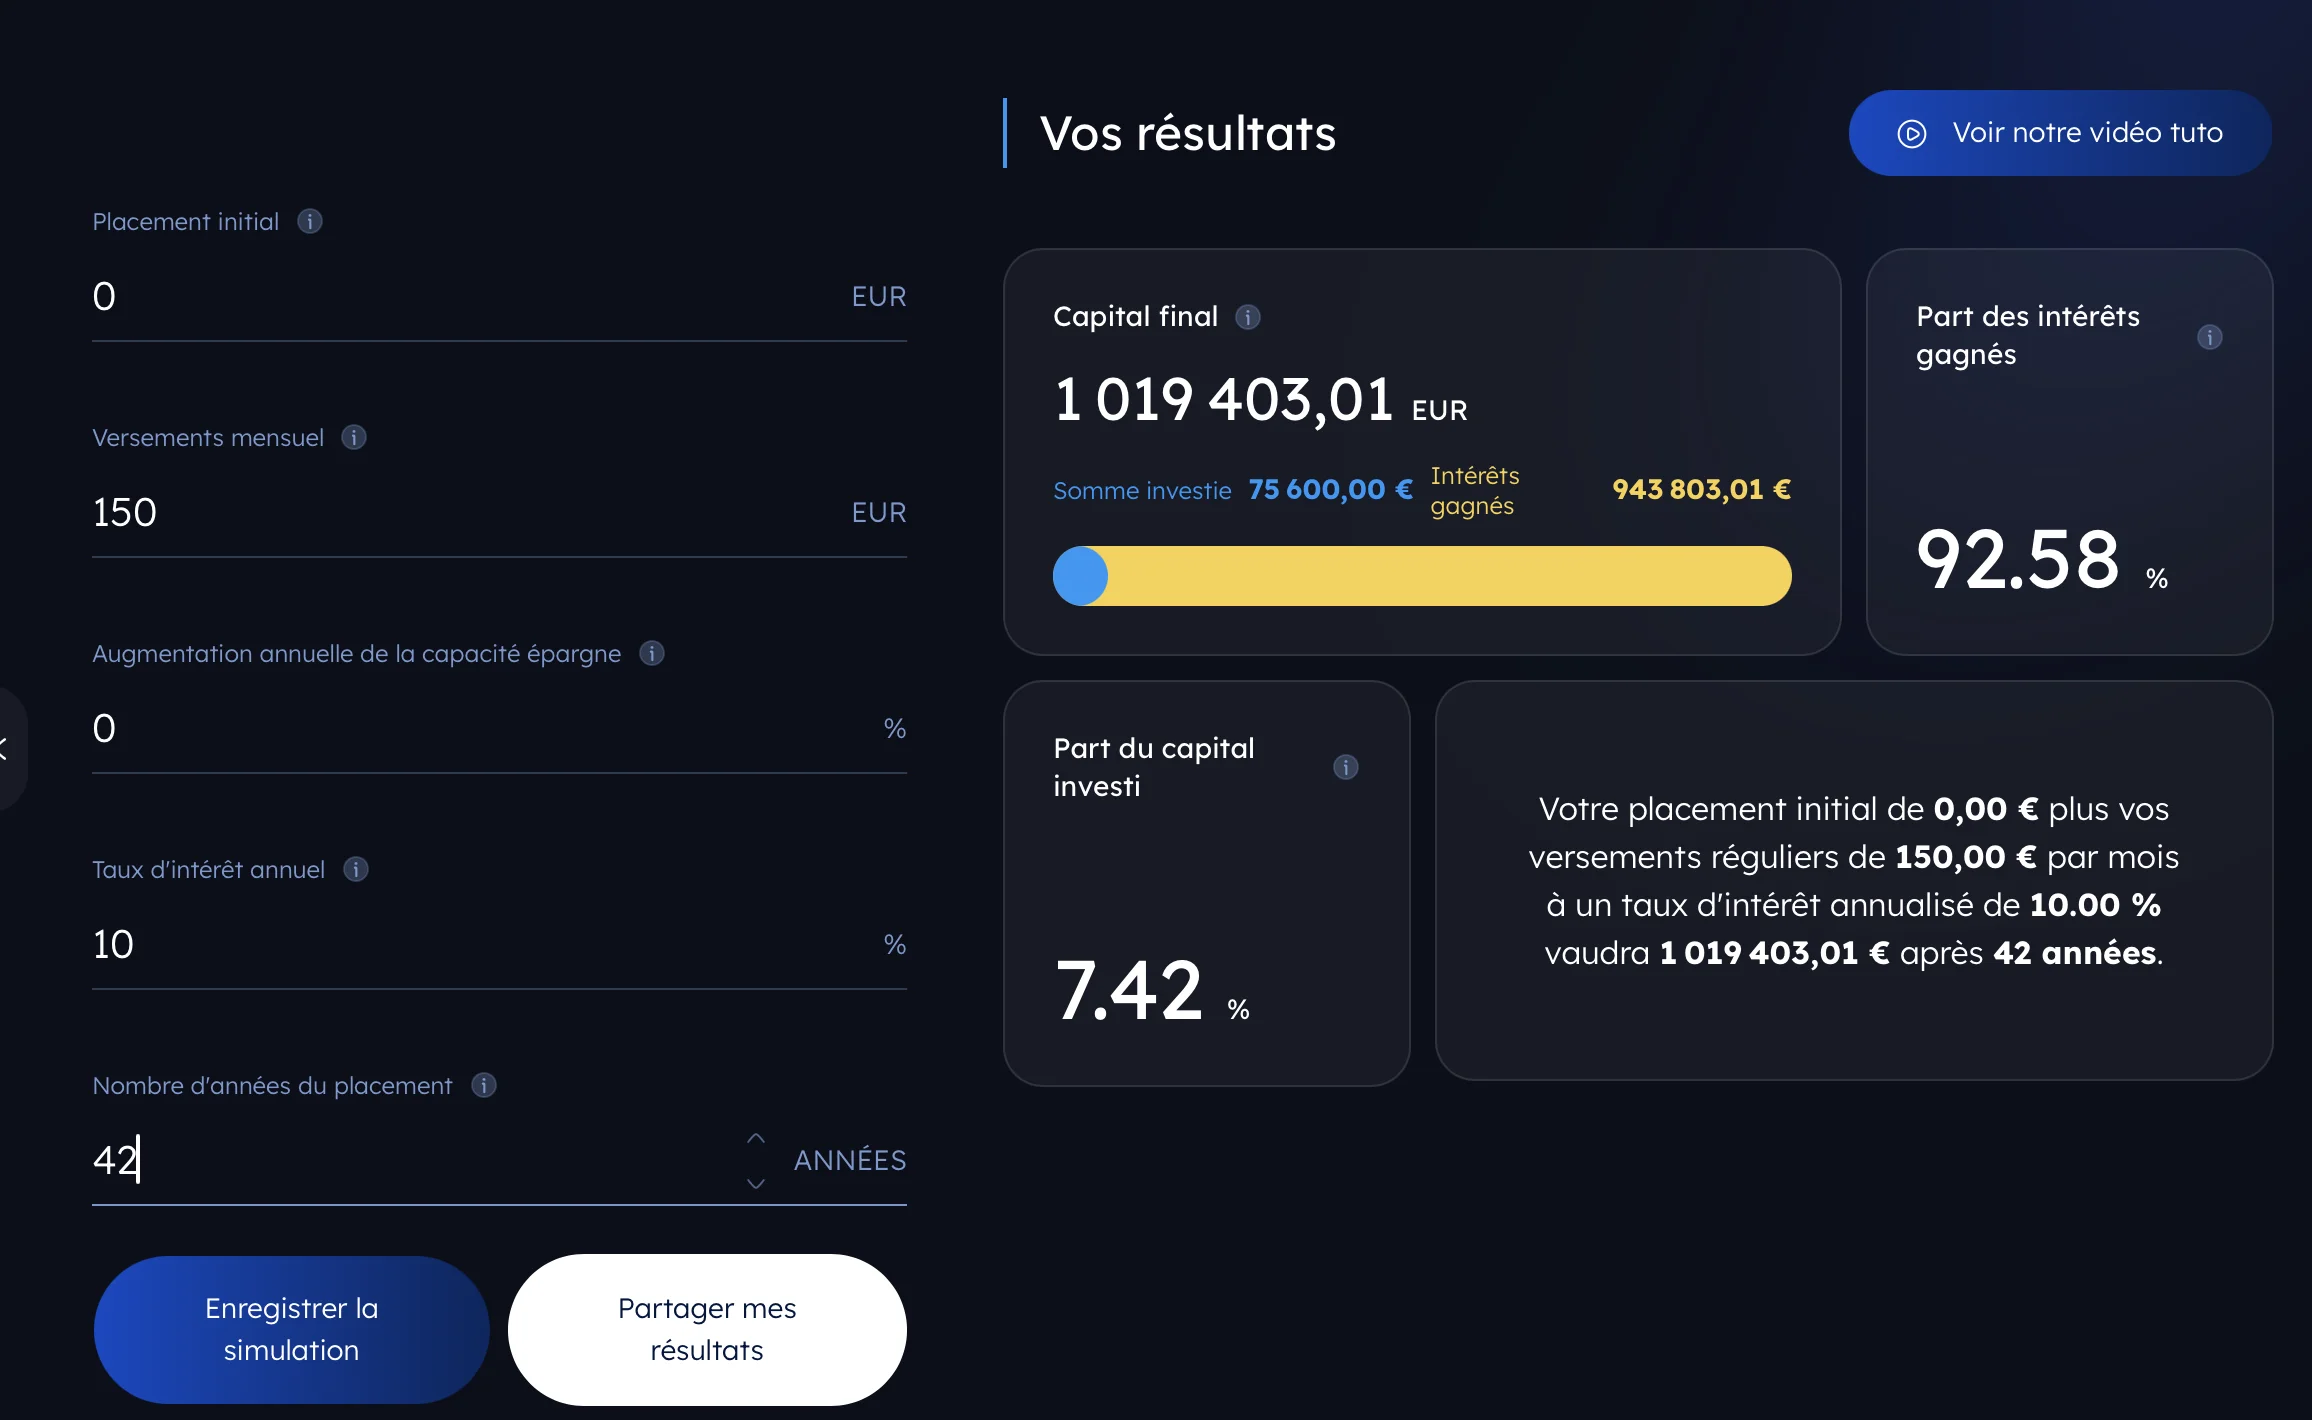
Faisons une autre simulation de placement. Les paramètres choisis pour investir en Bourse sont les suivants : 0 € de placement initial, 150 € de versements mensuels réguliers, un taux d’intérêt annuel de 10 % sur 42 ans.
Voici le résultat de la simulation :
⚠️ L’illustration graphique présentée ne constitue pas un indicateur fiable quant aux performances futures de vos investissements. Elle a uniquement pour objectif d’illustrer les mécanismes de votre investissement sur la durée de placement. La valeur de votre investissement peut évoluer à la hausse comme à la baisse et s’écarter des résultats affichés. En poursuivant votre navigation, vous reconnaissez avoir pris connaissance de cet avertissement et l’avoir compris.
Ce calcul reste théorique. J’ai imaginé que vous investissez 5 € par jour, soit 150 € par mois, pendant 42 ans : de votre premier emploi jusqu’à la retraite. Le portefeuille d’ETF rapporterait 10 % par an en moyenne, une hypothèse optimiste. Le simulateur affiche alors plus d’un million d’euros, pour 75 600 € versés.
Attention, ce million n’aurait pas le pouvoir d’achat d’aujourd’hui. Avec 2 % d’inflation par an, il vaudrait plus de deux fois moins en euros actuels. Je détaille ces limites dans mon article sur le grand mensonge des intérêts composés.
Le capital total, le capital investi et les intérêts gagnés

⚠️ L’illustration graphique présentée ne constitue pas un indicateur fiable quant aux performances futures de vos investissements. Elle a uniquement pour objectif d’illustrer les mécanismes de votre investissement sur la durée de placement. La valeur de votre investissement peut évoluer à la hausse comme à la baisse et s’écarter des résultats affichés. En poursuivant votre navigation, vous reconnaissez avoir pris connaissance de cet avertissement et l’avoir compris.
On constate sur ce graphique que les intérêts gagnés sont une courbe exponentielle contrairement au capital investi qui évolue de manière linéaire. L’investissement en Bourse peut donc être très intéressant, la puissance des intérêts composés faisant augmenter rapidement votre patrimoine financier.
La Bourse sur le long terme
Cependant, l’investissement en Bourse comporte des risques et nécessite de se former, et d’acquérir des bases solides pour ne pas commettre d’erreurs. Il existe des stratégies qui vous permettront de mettre toutes les chances de votre côté. Pensez notamment à vous constituer une épargne de précaution avant d’investir en Bourse.
Vous vous demandez par où commencer avec vos 100 premiers euros ? Je détaille les placements accessibles avec cette somme, et la façon de les répartir, dans mon article sur les meilleurs investissements pour 100 €. Pour la Bourse, retenez une règle simple : sur un PEA, les frais de courtage sont plafonnés à 0,5 % pour un ordre passé en ligne, soit 0,50 € au maximum pour 100 €.
Par ailleurs, l’argent gagné en Bourse ne vous revient pas en totalité. Sur un compte-titres, vos gains subissent depuis 2026 le prélèvement forfaitaire unique (la flat tax) de 31,4 %. Dans un PEA de plus de 5 ans, seuls les prélèvements sociaux de 18,6 % s’appliquent. En assurance-vie, ces prélèvements sociaux restent à 17,2 %, avec un impôt sur le revenu qui dépend de l’âge du contrat.
Il faut également songer à ce que veut vraiment dire le taux rémunérateur : le taux d’inflation n’est pas pris en compte (hausse des prix chaque année). Le taux réel s’obtient facilement en soustrayant au taux rémunérateur le taux d’inflation. Par exemple, si l’inflation a été de 2 % et que le taux rémunérateur a été de 11 %, alors le taux réel est de 9 %. Évidemment, l’inflation ne touche pas que la Bourse : elle s’applique à tout votre patrimoine financier, y compris votre Livret A. En septembre 2026, l’inflation atteignait 3,1 % sur un an selon l’Insee, alors que le Livret A rapporte 1,7 % depuis le 1er août 2026. Son rendement réel est donc négatif.

⚠️ Toute décision d’investissement doit être prise après une analyse personnelle de votre situation financière, de vos objectifs patrimoniaux et de votre profil de risque.