
Simulateur en ligne
Calculez facilement combien un investissement peut vous rapporter en optimisant vos placements, grâce au simulateur intérêt composé en ligne de S’investir.

Avant d’utiliser la calculatrice intérêt composé, commençons par définir les intérêts composés.
Un placement à 1 % de taux annuel, pour 10 000 € alloués, correspond à 100 € la 1re année. Je précise bien qu’il s’agit de la première année, puisque la deuxième année, si les 100 € perçus sont réinvestis, les 1 % ne s’appliqueront plus à 10 000 € mais à 10 100 €.
➡️ Ainsi, si vous placez 10 000 € à 1 % pendant 3 ans, voici ce qui se passe :
Ainsi, l’évolution est de 100 € la 1re année, puis 101 € la 2e année, puis 102,01 € la 3e année. C’est ce que l’on appelle les intérêts composés.
Les intérêts se calculent sur la base de la somme actualisée après chaque gain et créent un effet boule de neige. ❄️
Vous allez me dire que ce n’est pas grand-chose, que ce n’est qu’une quelques centimes d’euros de plus chaque année. Dans ce cas, je vous propose maintenant de faire le calcul avec d’autres exemples.
Nous allons changer quelques paramètres importants dans ce calcul :
Désormais, imaginons deux personnages qui souhaitent préparer un projet très long terme, comme leur retraite par exemple. Ces deux personnages commencent tous avec un investissement initial de 10 000 € :
On revient 35 ans plus tard, et voici ce qui s’est passé :
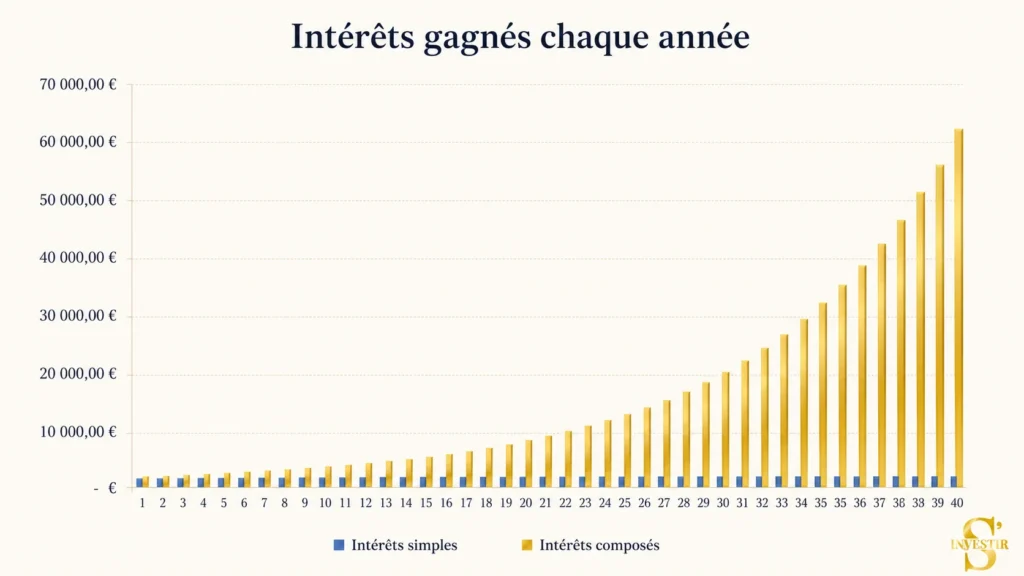
De plus, si l’épargnant A voulait disposer d’un capital de 100 000 €, avec un rendement annuel de 2 %, il lui faudrait 117 ans. Pour illustrer mes propos, voici un graphique comparant les intérêts simples (c’est-à-dire sans réinvestir les intérêts gagnés) aux intérêts composés :

Sans utiliser le simulateur intérêts composés, voici la formule de calcul :
Cf = Ci * (1+R)A
Avec les caractéristiques suivantes :
Par exemple, avec un capital initial (Ci) de 5 000 €, une hypothèse de taux annuel de 9 % (R) et sur une durée de 30 ans (A), voici ce que l’on obtient :
Capital final (Cf) = 5 000 * (1+0,09)30 = 66,338 €
✅ Ainsi, un capital initial de 5 000 €, appliqué à cette hypothèse de taux sur une durée de 30 ans, aboutit à une valeur théorique supérieure à 60 000 €, selon le mécanisme des intérêts composés.
Pour utiliser la calculatrice intérêts composés en ligne, vous devez compléter 5 paramètres essentiels :
🔎 Par exemple, dans l’image ci-dessous, j’ai simulé un investissement avec les paramètres suivants :

🔢 À droite de ces paramètres, nous pouvons consulter les chiffres clés de la simulation :
Cela signifie qu’au terme de cette période de 25 ans, le montant total des versements s’élève à 70 000 €, et que la différence observée correspond à une évolution théorique liée au mécanisme des intérêts composés, selon les paramètres retenus. Ce type de simulation illustre l’impact potentiel du mécanisme des intérêts composés sur une longue période, en fonction des paramètres retenus.

Pour finir, cette calculatrice d’intérêts composés intègre un historique permettant de visualiser l’évolution du capital simulé au fil du temps. Le graphique distingue la part correspondant aux versements (en bleu clair) de celle liée au mécanisme des intérêts composés (en jaune).
En interagissant avec cet historique, il est possible d’ajuster l’horizon temporel et de se concentrer sur une période donnée.
En survolant le graphique, les valeurs estimées du capital, des intérêts cumulés et du solde final sont affichées pour chaque année.

Il est tout à fait possible de réaliser des placements financiers sans un capital initial important. Vous pouvez même partir de zéro et investir régulièrement en Bourse, par exemple une fois par mois.
Toutefois, si un capital initial plus élevé est retenu dans la simulation, cela influence mécaniquement l’évolution des montants observés.
⚠️ Attention, il ne s’agit pas de se mettre en danger financièrement. N’allouez que des montants compatibles avec votre situation financière. Tout placement comporte un risque de perte en capital. Investir comporte des risques de perte en capital.
Mettre en place des versements réguliers, notamment en utilisant la stratégie du DCA (Dollar Cost Averaging), est une approche couramment utilisée.
En effet, vous lissez le risque dans le temps en investissant à des périodes différentes de l’année, ce qui permet d’étaler les points d’entrée dans le temps, sans chercher à anticiper les mouvements de marché.
Une variation du taux annuel retenu peut avoir un impact significatif sur les montants estimés dans une simulation à long terme. Sur un horizon de temps suffisamment long, la différence peut être de quelques centaines de milliers d’euros.
Néanmoins, il s’agit du facteur le plus imprévisible des 4. On peut toujours maîtriser son apport personnel et l’horizon de temps, mais le rendement dépend surtout de l’évolution des marchés financiers.
Par ailleurs, un rendement très élevé implique une prise de risques importante. Donc, attention à ne pas prendre de risques inconsidérés pour un rendement légèrement supérieur, vous pourriez le regretter.
L’horizon de temps joue un rôle essentiel pour bénéficier d’intérêts composés. Plus la durée retenue dans la simulation est longue, plus l’effet cumulatif des intérêts composés est marqué.
Sur un horizon de temps conséquent (10 ans et plus), le capital simulé peut présenter une évolution non linéaire sur une longue période. L’inconvénient, c’est que cela prend beaucoup de temps pour que les intérêts composés fonctionnent. Pour préparer sa retraite, investir en s’appuyant sur les intérêts composés est tout à fait adapté.
La règle dite « des 72 » est une approximation mathématique utilisée pour estimer le nombre d’années nécessaires afin de multiplier par deux un capital, selon une hypothèse de taux annuel.
✅ Pour cela, il suffit de diviser 72 par le taux annuel retenu afin d’obtenir une estimation du nombre d’années correspondantes.
Voici quelques exemples avec la règle des 72 :

À présent que le fonctionnement des intérêts composés est expliqué, cette calculatrice permet de réaliser différentes simulations à partir de paramètres personnalisés.
Pour approfondir le sujet d’un point de vue pédagogique, vous pouvez également consulter notre article dédié aux intérêts composés.
⚠️ Les informations du simulateur sont données à des fins exclusivement informatives et ne constituent à aucun moment un conseil fiscal ou en investissement.
FAQ
Un intérêt composé se calcule à la fois sur le montant que vous investissez initialement, ainsi que sur les intérêts précédents. Tandis que les intérêts simples n’utilisent que le capital initial.
Plus vous investissez de capital, plus le rendement est élevé et plus vous commencez tôt, plus les intérêts composés seront puissants.
Il existe quatre facteurs principaux qui influent sur les intérêts composés :
La formule des intérêts composés se définit ainsi :
Cf = Ci * (1+R)A
Avec :
Oui, tout à fait ! Donc, vous pouvez utiliser le simulateur pour savoir la proportion de frais d’investissements d’un fonds actif ou d’un emprunt immobilier partiront dans les poches du fonds ou de la banque.

