

📢 Collaboration commerciale : Cet article a été réalisé dans le cadre d’un partenariat commercial rémunéré et sinvestir.fr perçoit également une commission si vous ouvrez un compte via nos liens, sans surcoût pour vous. Notre analyse repose sur un test réel du service et nous mentionnons les limites identifiées.
BDL Club Invest permet de confier son épargne actions aux gérants de BDL Capital Management, une société de gestion française indépendante qui gère plus de 4 milliards d’euros pour plus de 250 clients institutionnels. Le tout dans une assurance vie ou un PER, en partenariat avec Generali.
Ainsi, vous accédez à la même gestion, aux mêmes fonds et aux mêmes conditions tarifaires qu’un fonds de pension ou qu’une compagnie d’assurance. Ce qui était réservé aux professionnels devient accessible à partir de 5 000 €. Il est à noter qu’un contrat enfant mineur est à partir de 1 000 € par mois.
👉 Dans cet article, je vous présente le fonctionnement de la plateforme, les deux profils de gestion, les performances, les frais réels et le profil d’épargnant auquel cette solution s’adresse.
BDL Club Invest : ce qu’il faut retenir
Voici l’essentiel de l’offre en un coup d’œil.
| Critère | Donnée |
| Type de solution | Gestion pilotée (mandat d’arbitrage) en assurance vie ou PER |
| Gestionnaire | BDL Capital Management, société de gestion française indépendante fondée en 2005 |
| Assureur | Generali Vie (contrats e-Vie et e-PER) |
| Encours gérés par BDL | Plus de 4 milliards d’euros, plus de 250 clients institutionnels |
| Immatriculation | ORIAS n° 25001830, adhérent CNCGP |
| Versement initial minimum | 5 000 € (1 000 € pour un contrat enfant mineur) |
| Versements programmés | À partir de 25 € par mois |
| Frais d’entrée, de sortie, de versement, d’arbitrage | 0 % |
| Frais annuels du contrat | 1,20 % (0,70 % BDL + 0,50 % Generali), hors frais internes des fonds |
| Profils | Tempéré (objectif 5 %/an, risque 3/7) et Audacieux (objectif 8 %/an, risque 5/7) |
| Supports | 4 fonds actions gérés par BDL, 5 supports maximum par mandat |
| Disponibilité (assurance vie) | Rachat partiel traité en 3 jours ouvrés environ, sans clôture du contrat et sans frais |
| Application mobile | ✅ Oui, avec lettre de gestion mensuelle, webinaire trimestriel et contenu hebdomadaire |
| Note Trustpilot | 4,3/5 (9 avis au 22/09/2026) |
👉 À retenir : BDL Club Invest est une solution de délégation pure, pour un épargnant qui veut une exposition actions pilotée par des professionnels sans y consacrer de temps. L’offre est lisible, sans frais d’entrée, et adossée à une maison de gestion au track record long. En contrepartie, c’est un produit à dominante actions, qui suppose un horizon d’au moins 5 ans.
Comment fonctionne la gestion pilotée ?
🏛️ BDL gère, Generali assure
C’est le point qui revient le plus souvent, alors clarifions-le tout de suite.
BDL Capital Management est le gestionnaire. C’est BDL qui décide des investissements, réalise les arbitrages et pilote votre allocation au quotidien. Generali est l’assureur. Il porte le contrat d’assurance vie ou le PER, en assure la tenue administrative et le cadre fiscal, mais n’intervient à aucun moment dans les décisions de gestion.
Cette distinction vous dit qui juger sur quoi. La performance dépend de BDL. La solidité de l’enveloppe dépend de Generali, acteur historique du marché français contrôlé par l’ACPR. De son côté, BDL Club Invest est immatriculé à l’ORIAS sous le numéro 25001830 et adhère à la CNCGP.
🎯 Deux profils, et deux seulement
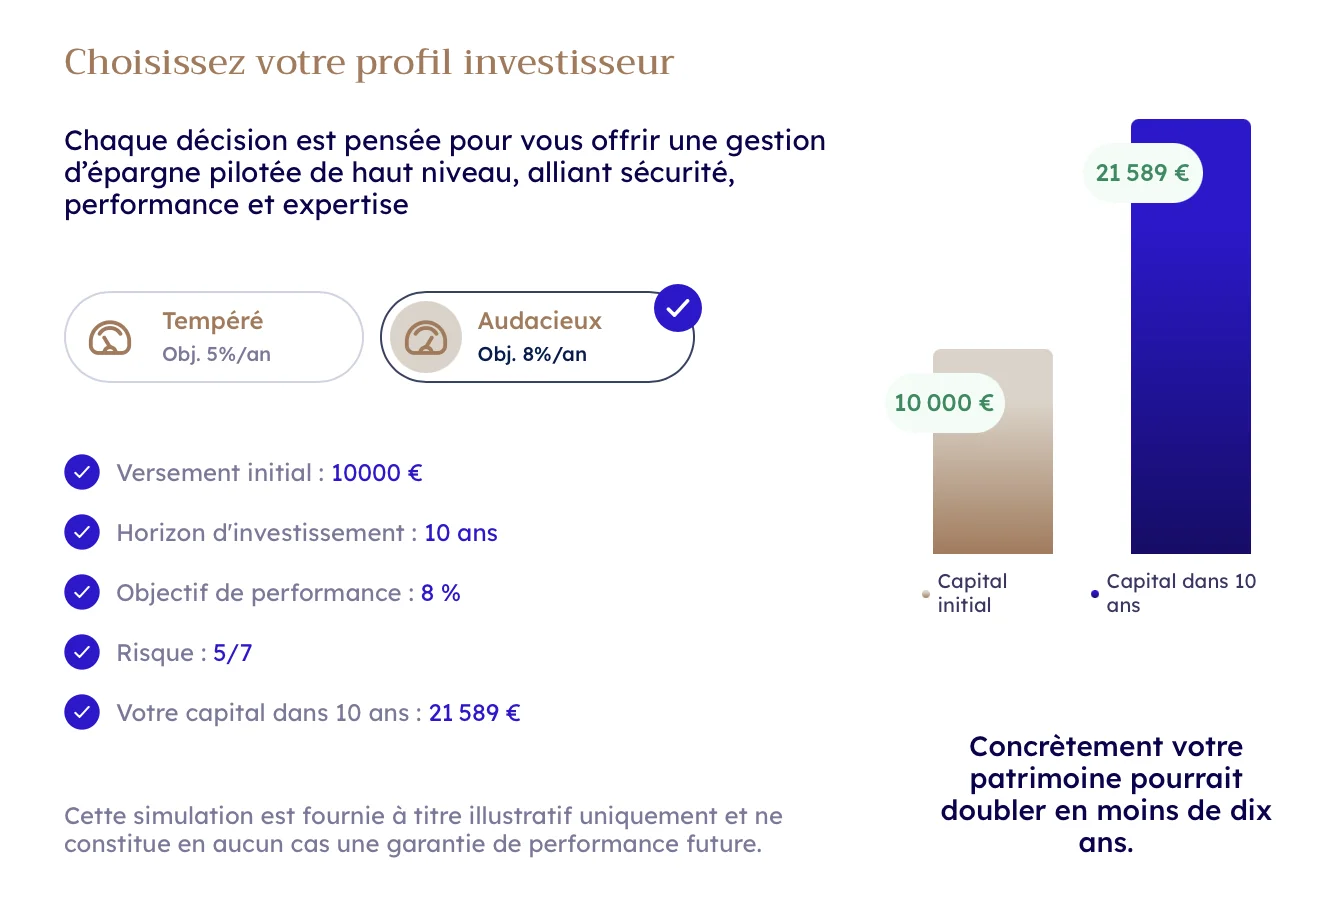
L’offre tient en deux profils. C’est volontairement simple, et c’est assumé.
| Profil | Objectif | Risque | Logique de gestion |
| Tempéré | 5 %/an net de frais | 3/7 | Recours important au fonds long/short BDL Rempart pour amortir la volatilité |
| Audacieux | 8 %/an net de frais | 5/7 | Exposition plus forte aux actions, avec BDL Convictions en moteur |
⚠️ Ces objectifs sont des objectifs de gestion, pas des engagements contractuels. Ils ne constituent ni une garantie ni une promesse de performance.
Vous signez un mandat d’arbitrage : BDL fait tout, vous n’avez rien à suivre. Le changement de profil est gratuit, les arbitrages mensuels de rééquilibrage n’entraînent aucun frais, et les plus-values comme les dividendes sont automatiquement réinvestis.
💶 Conditions et disponibilité
Le versement initial est de 5 000 €, puis 300 € pour les versements libres et 50 € par mois pour les versements programmés, modifiables depuis l’espace client. La souscription est intégralement digitale et prend une dizaine de minutes.
Sur l’assurance vie, votre épargne reste disponible : un rachat partiel se demande à tout moment, sans frais et sans clôturer le contrat, et il est traité en 3 jours ouvrés environ. C’est rapide pour le marché. La fiscalité devient en revanche plus avantageuse après 8 ans de détention.
Sur le PER, les sommes sont bloquées jusqu’à la retraite, hors cas de déblocage anticipé prévus par la loi.
👉 À noter : il est aussi possible d’ouvrir un contrat au nom d’un enfant mineur, à partir de 1 000 €. Le parcours est digital, la signature et le contrat apparaît ensuite dans l’espace client du parent.
Les supports d’investissement : 4 fonds maison, 100 % gestion active
BDL Club Invest fonctionne en architecture fermée. Vous n’investissez que dans des fonds gérés par BDL Capital Management, avec un maximum de cinq supports par mandat.
| Fonds | Rôle dans les profils |
| BDL Convictions | Fonds actions européennes au sens large, le fonds historique de la maison. Il a surperformé son indice de référence (14 années sur 18), le Stoxx 600 dividendes réinvestis, depuis sa création. C’est le moteur du profil Audacieux. |
| BDL Rempart | Fonds long/short : il peut parier à la hausse comme à la baisse sur des valeurs. Son SRI de 3/7 traduit une approche défensive. C’est la pièce maîtresse du profil Tempéré, pour amortir les phases de baisse. |
| BDL Durandal | Fonds de gestion quantitative visant une performance absolue avec un risque maîtrisé. Il apporte une diversification du style de gestion. |
| BDL Transitions Megatrends | Fonds thématique classé article 9 SFDR et labellisé LuxFLAG, centré sur les grandes transitions (énergie, digital, démographie). |
| Netissima (Generali) | Fonds en euros à capital garanti, utilisé en petite proportion dans le profil Tempéré. Rendement 2025 : 3,00 %. |
Les performances de BDL Club Invest
C’est le nerf de la guerre sur une gestion active. Voici les chiffres.
Performances des profils BDL Club Invest au 26/08/2026
| Période | Tempéré cumulée | Tempéré annualisée | Audacieux cumulée | Audacieux annualisée |
| 1 an | +7,57 % | +7,57 % | +11,61 % | +11,62 % |
| 2 ans | +15,47 % | +7,46 % | +23,68 % | +11,22 % |
| 3 ans | +26,89 % | +8,28 % | +40,95 % | +12,14 % |
| 5 ans | +35,08 % | +6,22 % | +48,33 % | +8,23 % |
Données au 26 août 2026. Les profils Club Invest ayant été lancés en septembre 2025, les historiques à 3 et 5 ans sont reconstitués à partir des performances des fonds sous-jacents. Les performances passées ne préjugent pas des performances futures et ne constituent pas une garantie de rendement.
Sur trois ans, les deux profils dépassent leur objectif : 8,28 % par an pour une cible de 5 % sur le Tempéré, 12,14 % par an pour une cible de 8 % sur l’Audacieux. Sur cinq ans, les deux profils restent au-dessus de leur objectif, à 6,22 % et 8,23 % par an, ce qui confirme la cohérence de la promesse de départ sur une période plus longue.
📈 Un track record de 20 ans
Là où l’historique devient vraiment parlant, c’est au niveau de la société de gestion. Le fonds BDL Convictions, fonds historique de la maison, a surperformé son indice de référence depuis sa création. Sur la période allant du 31 décembre 2009 au 31 décembre 2024, BDL affiche une performance cumulée de +310 %*, dans un contexte où l’inflation a été de 24 %.
Ce track record est vérifiable fonds par fonds. C’est l’argument le plus solide du dossier.
* Source : Bloomberg, 31/12/2009 au 31/12/2024. Ces chiffres portent sur le fonds BDL Convictions et non sur les profils Club Invest. Les performances passées ne préjugent pas des performances futures.
🛡️ Une gestion pensée pour amortir les baisses
L’objectif de gestion affiché est explicite : capter environ deux tiers des phases de hausse et seulement un tiers des phases de baisse. Cette asymétrie est exactement ce qu’on attend d’une gestion active, et le comportement des profils lors de l’annonce des droits de douane américains au printemps 2025 l’illustre bien.
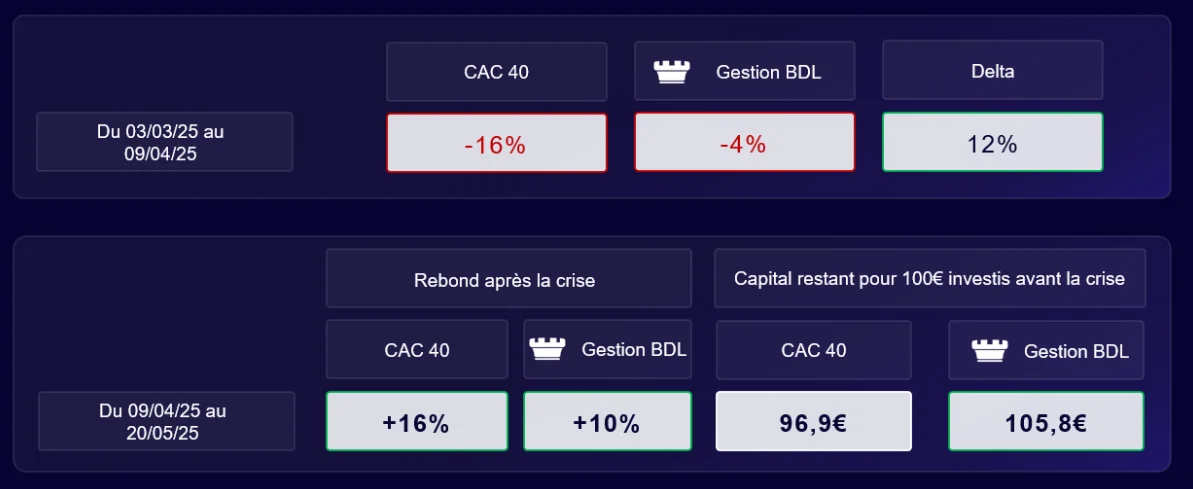
Les chiffres parlent d’eux-mêmes. Entre le 3 mars et le 9 avril 2025, au plus fort de la secousse provoquée par l’annonce des droits de douane américains, le CAC 40 a reculé de 16 % quand la gestion BDL se limitait à 4 %. Lors du rebond qui a suivi, jusqu’au 20 mai, BDL a repris 10 % contre 16 % pour l’indice. C’est précisément l’asymétrie recherchée : on abandonne une partie de la hausse pour encaisser beaucoup moins la baisse. Au bout du compte, 100 € investis avant la crise valaient 105,8 € chez BDL contre 96,9 € pour le CAC 40.
Volatilité et perte maximale des profils au 26/08/2026
| Période | Tempéré volatilité | Tempéré perte maximale | Audacieux volatilité | Audacieux perte maximale |
| 1 an | 5,89 % | -4,96 % | 10,28 % | -9,09 % |
| 3 ans | 6,36 % | -5,93 % | 10,91 % | -11,12 % |
| 5 ans | 6,94 % | -8,10 % | 12,29 % | -15,27 % |
Données au 26 août 2026. La perte maximale (max drawdown) mesure la baisse la plus forte enregistrée entre un point haut et un point bas sur la période.
Ces chiffres sont le vrai marqueur de la gestion BDL. Sur cinq ans, le profil Tempéré n’a jamais reculé de plus de 8,10 % entre un point haut et un point bas, et le profil Audacieux de plus de 15,27 %. Pour un produit majoritairement investi en actions, c’est peu. C’est le rôle du fonds BDL Rempart, très présent dans le profil Tempéré, que d’amortir ces phases.
🤝 L’alignement des intérêts, le vrai point différenciant
Voici l’élément le plus rare de ce dossier. Chez BDL, jusqu’à 40 % de la rémunération des collaborateurs est investie dans les fonds qu’ils gèrent.
Ce n’est pas un détail de communication. Dans la gestion d’actifs, le modèle économique dominant récompense la collecte d’encours, pas la performance. Un gérant qui a une part significative de son patrimoine dans son propre fonds réfléchit autrement quand les marchés se tendent. Il subit les mêmes baisses que vous.
Cet alignement s’appuie sur un vrai travail de terrain : 17 analystes sectorisés, plus de 1 000 rencontres d’entreprises et de dirigeants par an, et des outils d’analyse développés en interne depuis vingt ans. En portefeuille, on retrouve des leaders européens comme Vinci, Saint-Gobain ou Siemens.
Les frais en détail
La grille est lisible, ce qui n’est pas si courant sur ce type de produit.
| Type de frais | Montant |
| Frais d’entrée, de versement, de sortie | 0 % |
| Frais d’arbitrage et de changement de profil | 0 % |
| Frais de gestion du mandat (BDL) | 0,70 % par an |
| Frais de gestion du contrat (Generali) | 0,50 % par an |
| Sous-total frais du contrat | 1,20 % par an |
| Frais internes des fonds | Environ 1 % par an, déjà déduits de la performance affichée |
| Coût total annuel estimé | Environ 2,20 % par an, hors commission de surperformance |
Premier point, et il compte : il n’y a aucun frais d’entrée, de sortie ni d’arbitrage. Sur une gestion sous mandat, c’est loin d’être la norme. Les banques traditionnelles facturent souvent des droits d’entrée de 2 % à 3 %, auxquels s’ajoutent des frais d’arbitrage.
Deuxième point, que je préfère vous donner clairement : les 1,2 % annoncés couvrent l’enveloppe et le mandat, mais pas les frais internes des fonds dans lesquels votre argent est investi. Ces frais existent sur tous les contrats du marché, ils sont simplement prélevés dans la valeur liquidative du fonds. Chez BDL, ils tournent autour de 1 % par an, ce qui porte le coût total à environ 2,20 % par an.
Est-ce cher ? Tout dépend du point de comparaison. Voici où se situe BDL Club Invest face aux autres solutions de gestion déléguée :
| Solution | Frais totaux estimés | Supports utilisés |
| Gestion sous mandat en banque traditionnelle | ≈ 2,50 % à 4 % | Fonds sélectionnés sur le marché |
| BDL Club Invest | ≈ 2,20 % | Fonds maison, sélection de titres en direct |
| Gestion pilotée digitale, profil dynamique (Nalo, Yomoni, Ramify) | ≈ 1,20 % à 1,65 % | ETF indiciels |
Face à une banque privée, BDL Club Invest est nettement moins cher, pour une gestion de qualité comparable. Face à une gestion en ETF, il coûte plus cher, et c’est logique : vous ne payez pas la même chose. D’un côté un algorithme qui réplique un indice, de l’autre une équipe de 17 analystes qui rencontre les entreprises avec pour objectif de surperformer les marchés.
Deux précisions techniques pour comprendre ce que vous payez vraiment. D’abord, la plateforme utilise des parts institutionnelles, dites clean shares. Ces parts ne comportent aucune rétrocession de frais, c’est-à-dire aucune commission reversée en coulisses à un distributeur. Vous accédez donc aux fonds dans les mêmes conditions qu’un fonds souverain, une banque privée ou une caisse de retraite, ce qui est rarement le cas dans l’épargne grand public.
Ensuite, les fonds de BDL comportent une commission de surperformance. Concrètement, si le fonds fait mieux que son indice de référence, le gérant prélève une part de cette surperformance. Cela a deux conséquences : les frais du fonds varient d’une année à l’autre, et le coût total peut donc dépasser les 2,2 % lors des bonnes années. C’est le revers d’un mécanisme qui va dans le bon sens, puisqu’il rémunère le gérant sur le résultat plutôt que sur l’encours, et qu’il ne se déclenche que si la performance est au rendez-vous.
Club Invest et ma philosophie d’investissement
Vous me lisez depuis longtemps, alors soyons transparents : chez S’investir, je défends l’investissement passif en ETF, en gestion libre, sur le long terme. C’est ce qui permet de garder les frais au minimum et de rester maître de son allocation.
BDL Club Invest ne répond pas à cette logique, et ne prétend pas le faire. C’est une autre approche, et elle a sa cohérence propre.
Comment les articuler ? De la façon dont la plupart des patrimoines bien construits fonctionnent : par un socle et des poches.
Le socle, c’est votre allocation de long terme en ETF diversifiés, que vous pilotez vous-même et qui vous coûte le moins cher possible. C’est le cœur, et il le reste.
Les poches, ce sont des briques que vous ajoutez autour pour une raison précise. Certains ajoutent de l’immobilier via des SCPI. D’autres une part de private equity. BDL Club Invest peut être l’une de ces briques : une gestion active européenne, confiée à des professionnels, avec un profil de risque différent de celui d’un ETF monde et qui apporte de la décorrélation.
👉 En clair : si vous cherchez la solution la moins chère pour construire votre patrimoine, ce n’est pas celle-ci, et mes comparatifs d’assurance vie en gestion libre vous orienteront mieux. Si vous avez déjà ce socle, que vous voulez déléguer une partie de votre épargne actions à une maison dont vous appréciez l’approche, alors BDL Club Invest fait sens.
Avis BDL Club Invest : avantages et inconvénients
| ✅ Avantages | ⚠️ Points de vigilance |
| Accès à une gestion institutionnelle aux mêmes conditions que les clients professionnels | Ticket d’entrée de 5 000 €, plus élevé que la moyenne du marché, mais possibilité d’ouvrir un contrat enfant mineur dès 1 000€ |
| 0 % de frais d’entrée, de sortie, de versement et d’arbitrage | Coût total d’environ 2,20 % par an, supérieur à une gestion en ETF |
| Société de gestion française indépendante depuis 2005, plus de 4 Mds € gérés | Produit à dominante actions : horizon de 5 ans minimum recommandé |
| Track record long et vérifiable sur les fonds sous-jacents | Architecture fermée : uniquement des fonds gérés par BDL |
| Jusqu’à 40 % de la rémunération des gérants investie dans les fonds | Pas de gestion libre : la délégation est totale |
| Parts institutionnelles clean shares, sans rétrocession | Recul encore limité sur les profils dans l’enveloppe (lancement septembre 2025) |
| Gestion active qui vise à amortir les phases de baisse | Peu d’avis clients pour juger le service dans la durée |
| Assureur solide : Generali, contrôlé par l’ACPR | Deux profils seulement, peu de granularité. Choix de la société de gestion pour avoir une offre simple et lisible. |
| Épargne disponible sous 3 jours ouvrés environ sur l’assurance vie | |
| Contrat enfant mineur accessible dès 1 000 € | |
| Application mobile et contenus de gestion de qualité |
Mon avis final
BDL Club Invest est une offre sérieuse, cohérente et bien construite.
Sa force, c’est justement de ne pas chercher à plaire à tout le monde. BDL fait ce qu’elle sait faire depuis vingt ans, la gestion actions active, et ne s’aventure pas hors de sa zone de compétence. Deux profils, quatre fonds, une grille de frais claire, aucun frais d’entrée, des parts institutionnelles et des gérants qui investissent jusqu’à 40 % de leur rémunération dans leurs propres fonds. Cet alignement d’intérêts est rare sur le marché grand public, et il mérite d’être signalé.
Cette offre s’adresse à l’épargnant qui dispose déjà d’une épargne de précaution et d’un socle patrimonial, qui investit sur au moins huit à dix ans, et qui veut confier une poche de son épargne actions à des professionnels plutôt que de la piloter lui-même. L’accompagnement pédagogique, avec la lettre de gestion mensuelle et les webinaires trimestriels, est un vrai plus pour tenir sa position dans les phases agitées. C’est aussi une piste intéressante pour un contrat au nom d’un enfant, grâce au ticket abaissé à 1 000 € et à l’horizon long.
En revanche, elle n’est pas adaptée à celui qui démarre avec moins de 5 000 €, qui veut construire son allocation lui-même, ou dont la priorité absolue est de minimiser les frais. Dans ce cas, orientez-vous vers mon comparatif des meilleures assurances vie ou mon comparatif des meilleurs PER.
⚠️ Investir en actions comporte un risque de perte en capital. La valeur de votre épargne peut évoluer à la hausse comme à la baisse. Les performances passées ne préjugent pas des performances futures. Cet article est fourni à titre informatif et ne constitue pas un conseil en investissement personnalisé. Toute décision doit être prise après analyse de votre situation financière, de vos objectifs et de votre profil de risque.











