
📢 Collaboration commerciale : sinvestir.fr perçoit une commission si vous ouvrez un compte via nos liens d’affiliation, sans surcoût pour vous.
Vous avez peut-être déjà entendu parler des cartes bancaires avec cashback, sans vraiment savoir si c’était une bonne idée ou juste un argument marketing de plus. Beaucoup se demandent si ces cartes permettent réellement d’économiser ou si le gain reste symbolique. D’autres s’inquiètent des conditions cachées, des offres trop complexes ou du risque de payer une carte premium qui ne rembourse jamais sa cotisation 💸.
Si vous cherchez à comprendre, de façon simple et honnête, comment fonctionne une carte bancaire avec cashback, quels avantages vous pouvez en tirer et surtout quelles sont les offres qui valent vraiment le coup, vous êtes au bon endroit. Dans cet article, je vous aide à y voir clair pour que vous puissiez enfin choisir une carte qui travaille pour vous, pas contre vous.
Qu’est-ce qu’une carte bancaire avec cashback ?
Vous avez peut-être déjà entendu parler du cashback sans vraiment savoir ce qu’il cache derrière ce mot anglais. Une carte bancaire avec cashback vous permet tout simplement de récupérer une petite partie de vos dépenses, directement sur votre compte. C’est un système malin, accessible à tous, qui transforme vos paiements du quotidien en petits gains cumulés 💡.
Définition du cashback bancaire
Concrètement, le cashback bancaire consiste à vous reverser un pourcentage de vos achats réalisés avec votre carte. Vous payez normalement, et une fraction du montant revient vers vous sous forme de remboursement. C’est une sorte de récompense automatique qui valorise vos dépenses sans effort particulier.
Comment fonctionne le cashback sur une carte bancaire ?
Le mécanisme reste simple :vous utilisez votre carte chez un commerçant ou en ligne, la banque enregistre l’opération, puis vous crédite le cashback prévu. Le versement peut être immédiat ou réalisé quelques jours plus tard, selon les établissements. Vous continuez à payer comme d’habitude, et vous récupérez de l’argent en parallèle. Rien à activer au quotidien, le système travaille pour vous ⚙️.

Les différents types de cashback (pourcentage, partenaires, niveaux premium)
Le cashback existe sous plusieurs formes, et chaque banque peut adapter son modèle :
- Le pourcentage fixe : vous récupérez un taux constant sur chacun de vos achats.
- Le cashback partenaire : certaines enseignes offrent des taux plus élevés. Idéal si vous fréquentez déjà ces marques 🛍️.
- Le cashback premium : réservé aux cartes haut de gamme, souvent avec des avantages plus généreux, mais une cotisation plus élevée.
Chaque formule possède ses forces. Le plus important reste de choisir celle qui correspond à vos habitudes de consommation.
Quels sont les avantages et les inconvénients des cartes avec cashback ?
Vous vous demandez peut-être si une carte bancaire avec cashback vaut vraiment le coup. Je vous rassure, la réponse n’est pas la même pour tout le monde. Ces cartes offrent de vrais atouts, mais elles s’accompagnent aussi de limites qu’il vaut mieux connaître avant de se lancer. Je vous propose un tour d’horizon pour y voir plus clair.
Les avantages des cartes avec cashback
Les cartes avec cashback séduisent parce qu’elles permettent de récupérer une partie de vos dépenses, sans changer vos habitudes. Vous payez, et vous gagnez un peu d’argent en retour : c’est simple, direct et plutôt plaisant.
Le système fonctionne automatiquement, ce qui évite les démarches fastidieuses ou les programmes compliqués. Certaines cartes offrent même des taux plus élevés chez des enseignes partenaires ou pour des achats précis, ce qui peut booster vos gains si vous achetez déjà dans ces magasins 🛍️.
Enfin, de nombreuses banques en ligne et néo-banques utilisent le cashback pour rendre leurs offres plus attractives, ce qui vous donne accès à des cartes modernes, souvent mieux pensées et parfois moins chères que celles des banques traditionnelles.
Les inconvénients des cartes avec cashback
Mais évidemment, tout n’est pas parfait. Les taux de cashback restent souvent modestes, et il ne faut pas espérer des économies spectaculaires. Certaines cartes imposent des conditions (plafonds, commerces partenaires, catégories limitées), ce qui peut réduire vos gains réels.
Les offres premium offrent des taux plus hauts, mais elles facturent aussi une cotisation parfois élevée. Si vous ne dépensez pas assez, le cashback ne compensera pas le prix de la carte.
Autre point à garder en tête : le cashback peut encourager à consommer davantage « pour profiter du remboursement ». Un piège classique qu’il vaut mieux éviter 🔍.
Enfin, les programmes peuvent changer avec le temps, ce qui demande un minimum de vigilance.
Tableau comparatif : avantages et inconvénients des cartes avec cashback
| ✅ Avantages | ❌ Inconvénients |
|---|---|
| Permet de récupérer une partie de vos dépenses | Taux souvent faibles |
| Fonctionnement simple et automatique | Conditions d’éligibilité parfois restrictives |
| Taux boostés chez certains partenaires | Plafonds limitant les gains |
| Intéressant pour les achats fréquents | Cartes premium parfois coûteuses |
| Disponible dans de nombreuses banques en ligne | Risque de surconsommation |
| Possibilité d’économiser sans effort | Programmes susceptibles d’évoluer |
Quelles sont les meilleures cartes avec cashback ?
À ce stade, vous avez compris le principe du cashback. Maintenant, entrons dans le concret : quelles sont les cartes qui valent vraiment votre attention ? Vous allez le voir, toutes ne jouent pas dans la même catégorie. Certaines misent sur la simplicité, d’autres sortent l’artillerie premium, et quelques-unes essaient de vendre du rêve avec… pas grand-chose derrière.
Le saveback de Trade Republic
C’est probablement l’une des cartes les plus intéressantes si vous cherchez quelque chose de simple, efficace et sans frais inutiles. Trade Republic propose 1 % de saveback sur tous vos paiements, ce qui est déjà assez rare dans le paysage français. Le montant récupéré est investi automatiquement, ce qui donne cette impression assez plaisante de « faire travailler » le moindre achat quotidien. Le plafond est de 15 euros par mois.
La carte, en elle-même, est gratuite et sans conditions de revenus. Pas de promesse tape-à-l’œil, pas de services premium pour gonfler le prix : on va droit au but. On obtient une carte moderne, compatible avec les paiements mobiles, idéale pour un usage du quotidien.
La carte Trade Republic coche beaucoup de cases : gratuite, simple, saveback intéressant et utilisable immédiatement. Elle manque un peu de services annexes, notamment les assurances ou garanties que proposent les cartes haut de gamme, mais pour quelqu’un qui veut optimiser sans se ruiner, c’est un excellent choix. 🟩


Le cashback de BoursoBank
Ici, on change clairement d’univers. Ultim Metal est une carte haut de gamme, belle, lourde, pensée pour donner le sentiment d’appartenir au club premium. Le cashback est présent, oui, mais il faut garder en tête que cette carte est payante (9,90 €/mois [carte physique] 5,90 €/mois [carte dématérialisée]). 💸
Elle propose 0,20 % sur les paiements en euros et jusqu’à 2 % sur les paiements en devises, avec un plafond mensuel. On voit tout de suite à qui cette carte se destine : les voyageurs, les gens qui bougent, ceux qui dépensent à l’étranger et veulent limiter les frais.
La carte inclut aussi un bouquet très complet d’assurances (voyage, location de voiture, moyens de paiement), ainsi que des facilités bancaires supérieures à celles d’une carte standard.
Ultim Metal est une bonne carte si vous l’amortissez. Si vous ne voyagez pas beaucoup ou si vous dépensez peu, vous risquez de payer une cotisation qui ne sera jamais compensée par le cashback. C’est une carte de BoursoBank à choisir pour ses services avant tout, pas pour le cashback lui-même.


Le cashback de Fortuneo
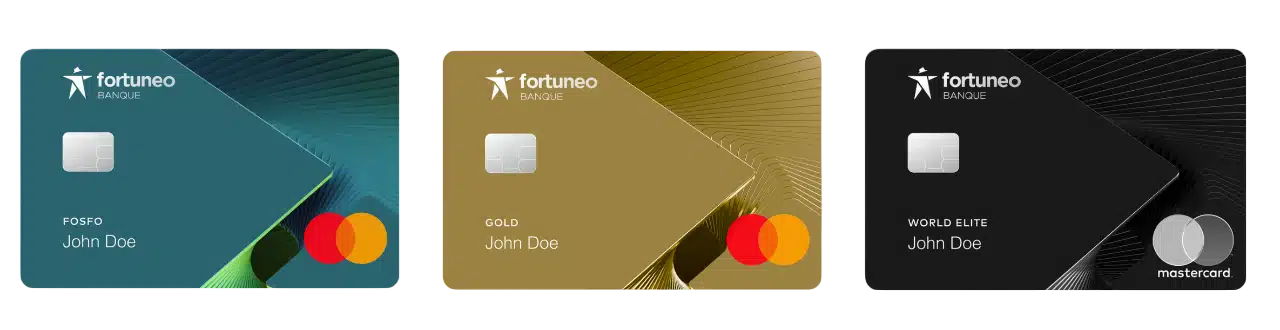
Fortuneo reste une banque sérieuse, fiable, avec de très bonnes cartes premium. Le problème, c’est que leur communication autour du cashback manque souvent de clarté. Le programme existe, il fonctionne via des offres partenaires et certains mécanismes de remboursement, mais il n’y a pas de taux simple et universel, du style « 1 % sur tous vos achats ».
En réalité, le cashback Fortuneo dépend souvent de votre carte (Gold, haut de gamme), de vos dépenses et surtout des partenariats du moment. On est plus dans un modèle « bons plans » que dans un cashback franc et massif.
Si vous êtes déjà client Fortuneo ou que vous voulez avant tout une bonne carte premium avec plein d’assurances, c’est un choix cohérent. Mais si vous venez pour le cashback pur et simple, il y a plus clair ailleurs. 🟧

Le RevPoints de Revolut
Revolut Metal, c’est un peu l’enfant terrible des cartes premium : design futuriste, services modernes, application ultra efficace… et un cashback rempalcé par un système de RevPoints qui peut être intéressant, mais pas forcément sur tous les achats.
Selon les pays et les conditions, Revolut Metal propose des RevPoints sur les paiements du quotidien (jusqu’à 1 point par somme de 1 €) ainsi que des réductions chez des partenaires. C’est une carte qui s’adresse aux utilisateurs technophiles, ceux qui voyagent souvent, qui veulent gérer plusieurs devises, qui apprécient la flexibilité et les options poussées.
Revolut Metal n’est jamais une mauvaise carte, mais elle n’est rentable que si vous exploitez tous les services : assurances, limites élevées, paiements internationaux, retraits, multi-devises. Si vous la prenez uniquement pour le cashback, vous paierez trop cher. 🔴
Le cashback de N26
Retour à la simplicité. La carte N26 Standard est gratuite, sans condition de revenus, et c’est ce qui en fait son charme. Le cashback n’est pas le point fort de cette version. Il existe sous forme de promotions partenaires ou d’offres ponctuelles, mais il n’y a pas de taux global applicable à chaque paiement.
La force de N26, c’est son interface ultra intuitive, sa rapidité, la fluidité de ses paiements et la simplicité d’ouverture de compte. C’est la carte parfaite pour quelqu’un qui veut du minimalisme à coût zéro. En tant que carte gratuite, elle est très compétitive. Mais si votre priorité absolue est de maximiser le cashback, ce n’est clairement pas la meilleure candidate.
Le cashback de la Société Générale
La Société Générale joue une autre carte : celle du cashback via un large réseau de partenaires. Le programme permet de cumuler des récompenses chez plus d’un millier d’enseignes. C’est plutôt généreux, mais très dépendant de vos habitudes de consommation.
Pour en profiter, il faut activer le service et posséder une carte SG compatible. Les cartes sont souvent payantes et, comme dans la plupart des banques traditionnelles, les frais peuvent grimper vite.
Si vous êtes déjà client SG, c’est une bonne manière de grappiller quelques euros sans effort. Mais pour quelqu’un qui cherche une carte à forte dimension cashback, l’offre manque de simplicité et de transparence.
Tableau comparatif des meilleures cartes bancaires avec cashback
| Carte bancaire | Type de cashback | Taux/Avantage | Conditions/Limites | Gratuite ou payante |
|---|---|---|---|---|
| Trade Republic | Saveback investi ou crédité | 1 % sur tous les achats | Carte sans condition de revenus ; pas d’assurances incluses | Gratuite (pour la version virtuelle) |
| BoursoBank Ultim/Metal | Cashback direct sur les paiements | 0,20 % en euros • 2 % en devises (plafond ≈ 20 €/mois pour chaque) | Cotisation mensuelle, conditions de revenus ou d’encours selon usage | Payante (ex. 9,90 €/mois pour Metal) |
| Fortuneo | Remboursement partiel/cashback selon partenaires | Taux variable selon carte et partenaire | Taux pas clair pour tous les achats ; carte premium souvent requise | Variable (cartes premium payantes) |
| Revolut Metal | RevPoints | (jusqu’à 1 point par somme de 1 €) | Abonnement mensuel élevé ; conditions d’utilisation à l’étranger | Payante |
| N26 Standard | Cashback/offres partenaires ponctuelles | Aucun taux global clair pour tous les achats | Carte gratuite, mais cashback limité et dépendant des offres | Gratuite |
| Société Générale | Programme cashback enseignes partenaires | Réductions auprès de +1 000 enseignes | Carte souvent payante ; dépend largement des enseignes partenaires | Variable (selon carte) |
En résumé, les cartes bancaires avec cashback peuvent réellement alléger vos dépenses, à condition de choisir une offre adaptée à vos habitudes. Certaines cartes premium proposent des avantages solides, mais deviennent vite coûteuses, d’autres misent sur des partenaires qui ne correspondent pas forcément à vos achats. Finalement, l’essentiel est de trouver un équilibre entre simplicité, rentabilité et transparence. Si vous cherchez une carte efficace, gratuite et capable de vous offrir un cashback clair sur tous vos paiements, Trade Republic reste aujourd’hui l’option la plus convaincante. Une carte simple, moderne et surtout rentable.
⚠️ Toute décision d’investissement doit être prise après une analyse personnelle de votre situation financière, de vos objectifs patrimoniaux et de votre profil de risque.