


Recevoir un dividende fait le même effet qu’un virement inattendu : on a le sentiment d’avoir gagné quelque chose. C’est exactement là que commence le malentendu.
Un dividende, c’est la part des bénéfices qu’une entreprise choisit de reverser en argent à ses actionnaires, généralement une ou 2 fois par an. Certaines sociétés distribuent beaucoup, et c’est devenu un argument de vente : on vous promet une rente régulière, versée sans effort, qui viendrait s’ajouter à la hausse du cours de l’action.
J’ai voulu vérifier ce que ça donne réellement. J’ai pris 5 grandes actions françaises réputées généreuses – citées parmi les meilleures actions à dividendes – et j’ai mesuré, dividendes compris, ce qu’un investisseur a vraiment gagné avec chacune au cours des 10 dernières années. Les écarts sont énormes : la meilleure a rapporté près de 15 % par an, la pire moins de 3 %. Et ce qui les sépare n’a rien à voir avec les dividendes, vous allez le voir.
Ce que 10 ans d’actions à dividendes ont vraiment rapporté
Les 5 valeurs retenues sont TotalEnergies, AXA, Engie, Orange et Danone. Pour chacune, la méthode est la même : je pars de 1 000 € investis en août 2016, je rachète des actions à chaque dividende versé, et je regarde ce que vaut le portefeuille 10 ans plus tard, en août 2026. C’est ce qu’on appelle la performance dividendes réinvestis : la seule qui reflète le gain réel, puisqu’elle additionne l’évolution du cours et les sommes distribuées.
➡️ En face, je place le CAC 40 traité exactement de la même façon, qu’un simple ETF permet de reproduire.
| Valeur | Hors dividendes | Dividendes réinvestis |
|---|---|---|
| AXA | +8,64 % | +14,90 % |
| Engie | +6,29 % | +13,46 % |
| TotalEnergies | +5,86 % | +12,23 % |
| CAC 40 (dividendes réinvestis) | — | +9,74 % |
| Orange | +1,18 % | +7,32 % |
| Danone | −0,58 % | +2,65 % |
« Hors dividendes » ne regarde que le cours coté. À chaque versement, cette mesure enregistre la baisse du cours, mais n’enregistre jamais l’argent reçu. Elle est donc systématiquement incomplète, et d’autant plus fausse que l’entreprise distribue. C’est une mesure amputée, pas une mauvaise performance.
« Dividendes réinvestis » prend l’argent reçu et rachète des actions avec. Vous vous retrouvez avec plus d’actions, à un prix déjà diminué du versement. Le total est le même que si rien n’avait été distribué.
Voici le détail pour chaque valeur, sur 10 ans.
AXA
Cours seul : +8,64 % par an.
Dividendes réinvestis : +14,90 % par an.
| Au mois d’août | Cours de l’action | Dividendes reçus | Actions détenues | Valeur du portefeuille |
|---|---|---|---|---|
| 2016 | 18,82 € | — | 53,13 | 1 000 € |
| 2017 | 24,38 € | 62 € | 55,73 | 1 359 € |
| 2018 | 21,75 € | 70 € | 59,02 | 1 284 € |
| 2019 | 20,87 € | 79 € | 62,61 | 1 307 € |
| 2020 | 17,08 € | 46 € | 65,32 | 1 116 € |
| 2021 | 23,78 € | 93 € | 69,45 | 1 652 € |
| 2022 | 23,52 € | 107 € | 74,00 | 1 741 € |
| 2023 | 27,77 € | 126 € | 78,77 | 2 187 € |
| 2024 | 34,40 € | 156 € | 83,58 | 2 875 € |
| 2025 | 39,79 € | 180 € | 87,90 | 3 498 € |
| 2026 | 43,10 € | 204 € | 93,04 | 4 010 € |
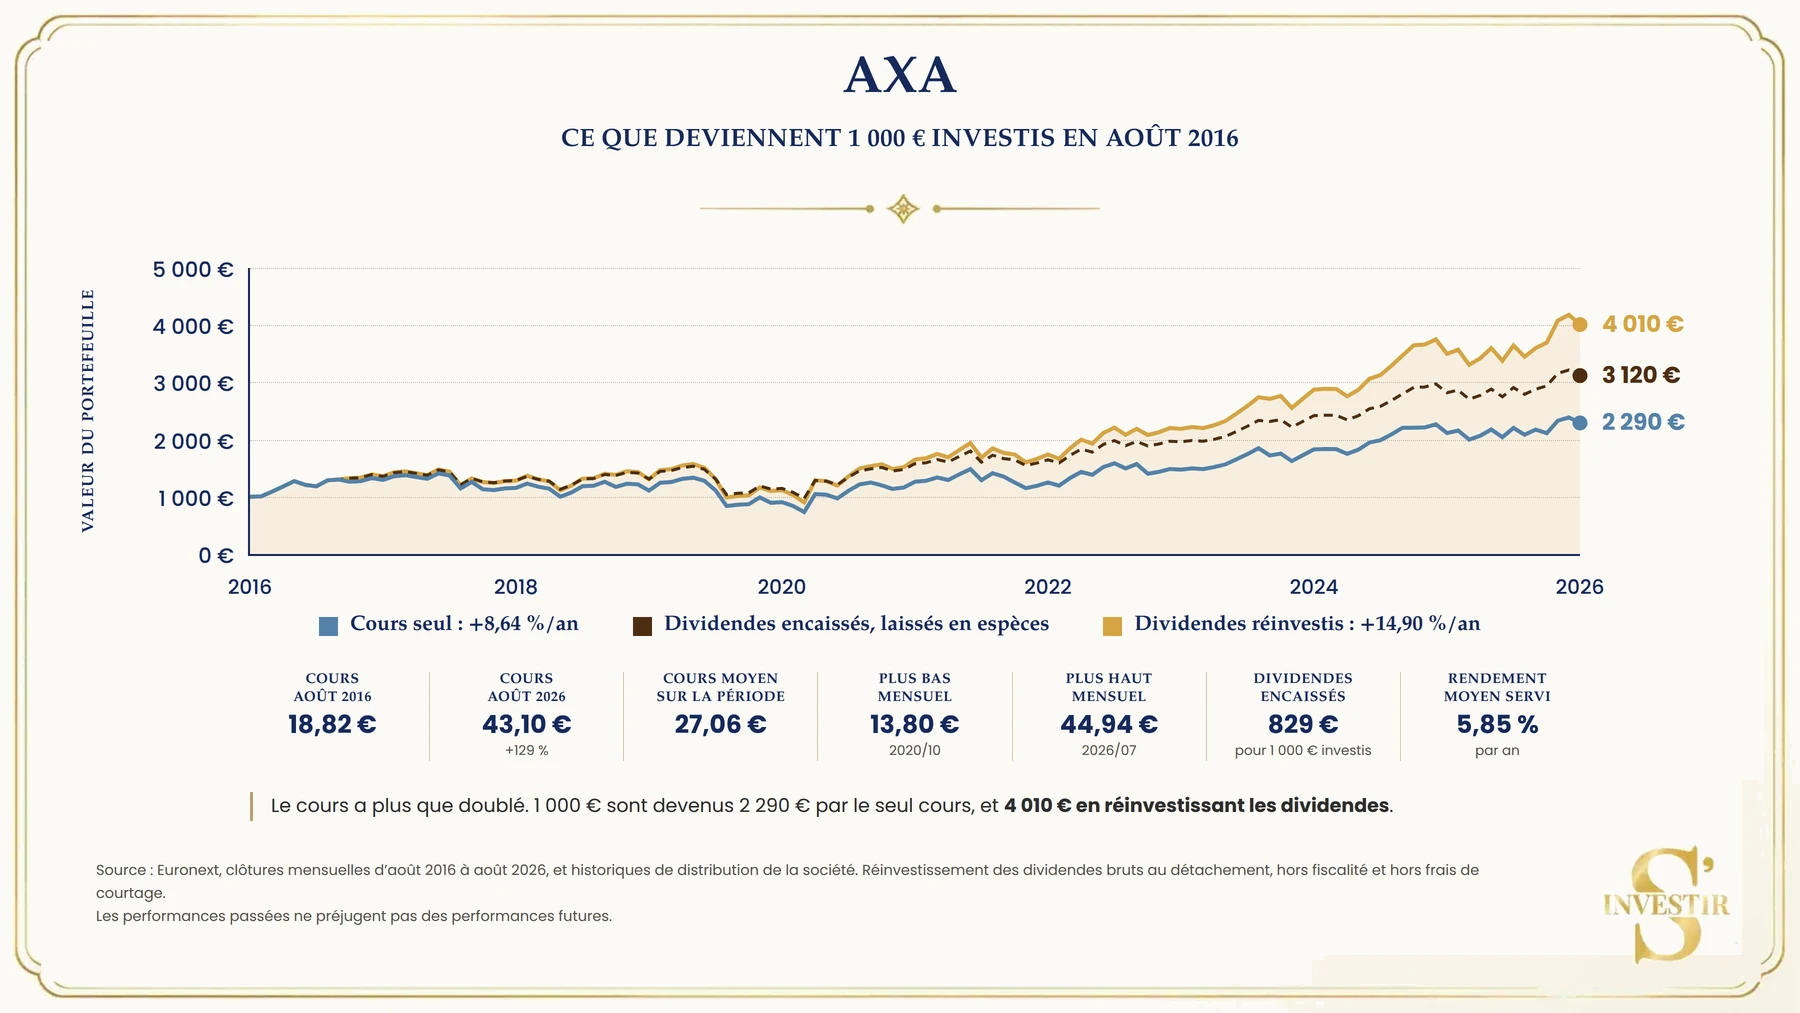
⚠ Les performances passées ne préjugent pas des performances futures et ne constituent pas une garantie de rendement. Performances annualisées d’août 2016 à août 2026, dividendes bruts réinvestis. Source : Euronext, historiques de distribution des sociétés.
Engie
Cours seul : +6,29 % par an.
Dividendes réinvestis : +13,46 % par an.
| Au mois d’août | Cours de l’action | Dividendes reçus | Actions détenues | Valeur du portefeuille |
|---|---|---|---|---|
| 2016 | 13,37 € | — | 74,79 | 1 000 € |
| 2017 | 13,11 € | 76 € | 80,90 | 1 061 € |
| 2018 | 11,81 € | 57 € | 85,28 | 1 007 € |
| 2019 | 13,29 € | 98 € | 93,67 | 1 245 € |
| 2020 | 11,21 € | 0 € | 93,67 | 1 050 € |
| 2021 | 11,67 € | 50 € | 97,92 | 1 143 € |
| 2022 | 11,41 € | 83 € | 105,56 | 1 204 € |
| 2023 | 14,32 € | 148 € | 116,15 | 1 663 € |
| 2024 | 15,93 € | 166 € | 126,84 | 2 021 € |
| 2025 | 17,69 € | 188 € | 137,16 | 2 426 € |
| 2026 | 24,60 € | 185 € | 143,76 | 3 536 € |
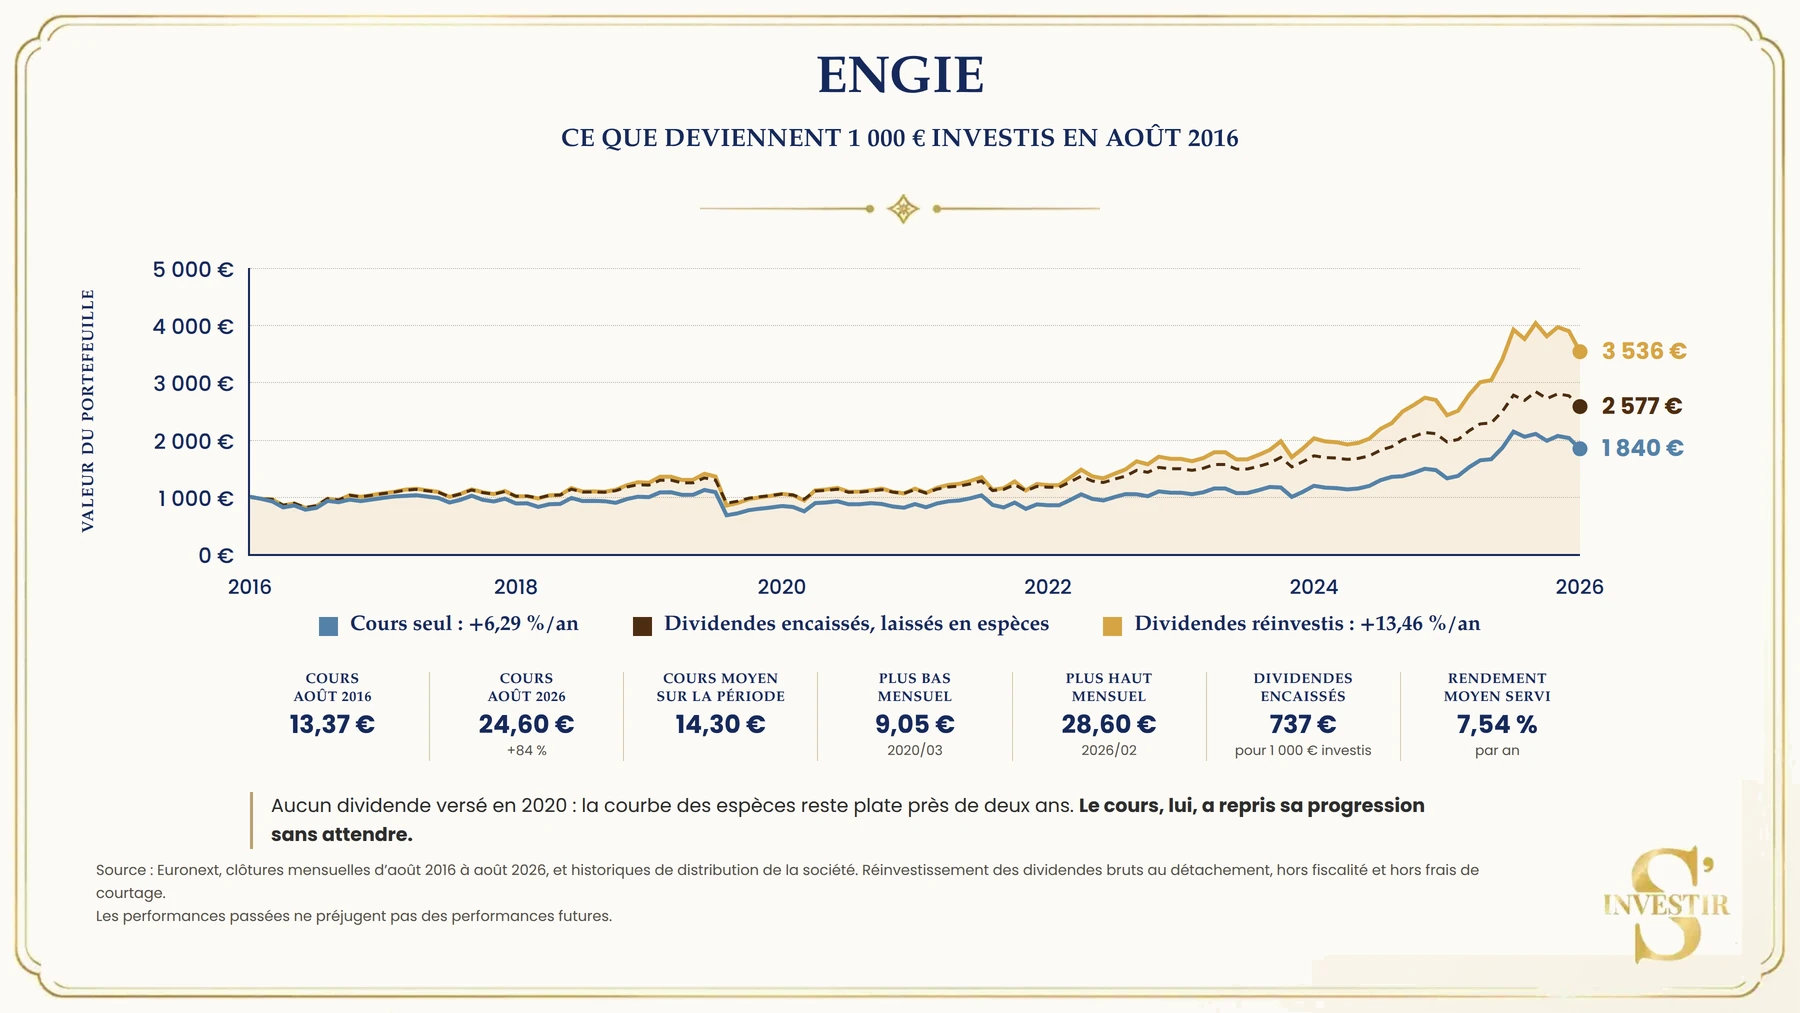
⚠ Les performances passées ne préjugent pas des performances futures et ne constituent pas une garantie de rendement. Performances annualisées d’août 2016 à août 2026, dividendes bruts réinvestis. Source : Euronext, historiques de distribution des sociétés.
TotalEnergies
Cours seul : +5,86 % par an.
Dividendes réinvestis : +12,23 % par an.
| Au mois d’août | Cours de l’action | Dividendes reçus | Actions détenues | Valeur du portefeuille |
|---|---|---|---|---|
| 2016 | 42,75 € | — | 23,39 | 1 000 € |
| 2017 | 43,45 € | 58 € | 24,68 | 1 072 € |
| 2018 | 53,87 € | 62 € | 26,00 | 1 401 € |
| 2019 | 45,39 € | 68 € | 27,36 | 1 242 € |
| 2020 | 33,10 € | 75 € | 29,27 | 969 € |
| 2021 | 37,34 € | 80 € | 31,54 | 1 178 € |
| 2022 | 50,69 € | 85 € | 33,36 | 1 691 € |
| 2023 | 58,07 € | 131 € | 35,77 | 2 077 € |
| 2024 | 62,19 € | 110 € | 37,54 | 2 335 € |
| 2025 | 53,50 € | 123 € | 39,73 | 2 125 € |
| 2026 | 75,53 € | 138 € | 41,92 | 3 166 € |
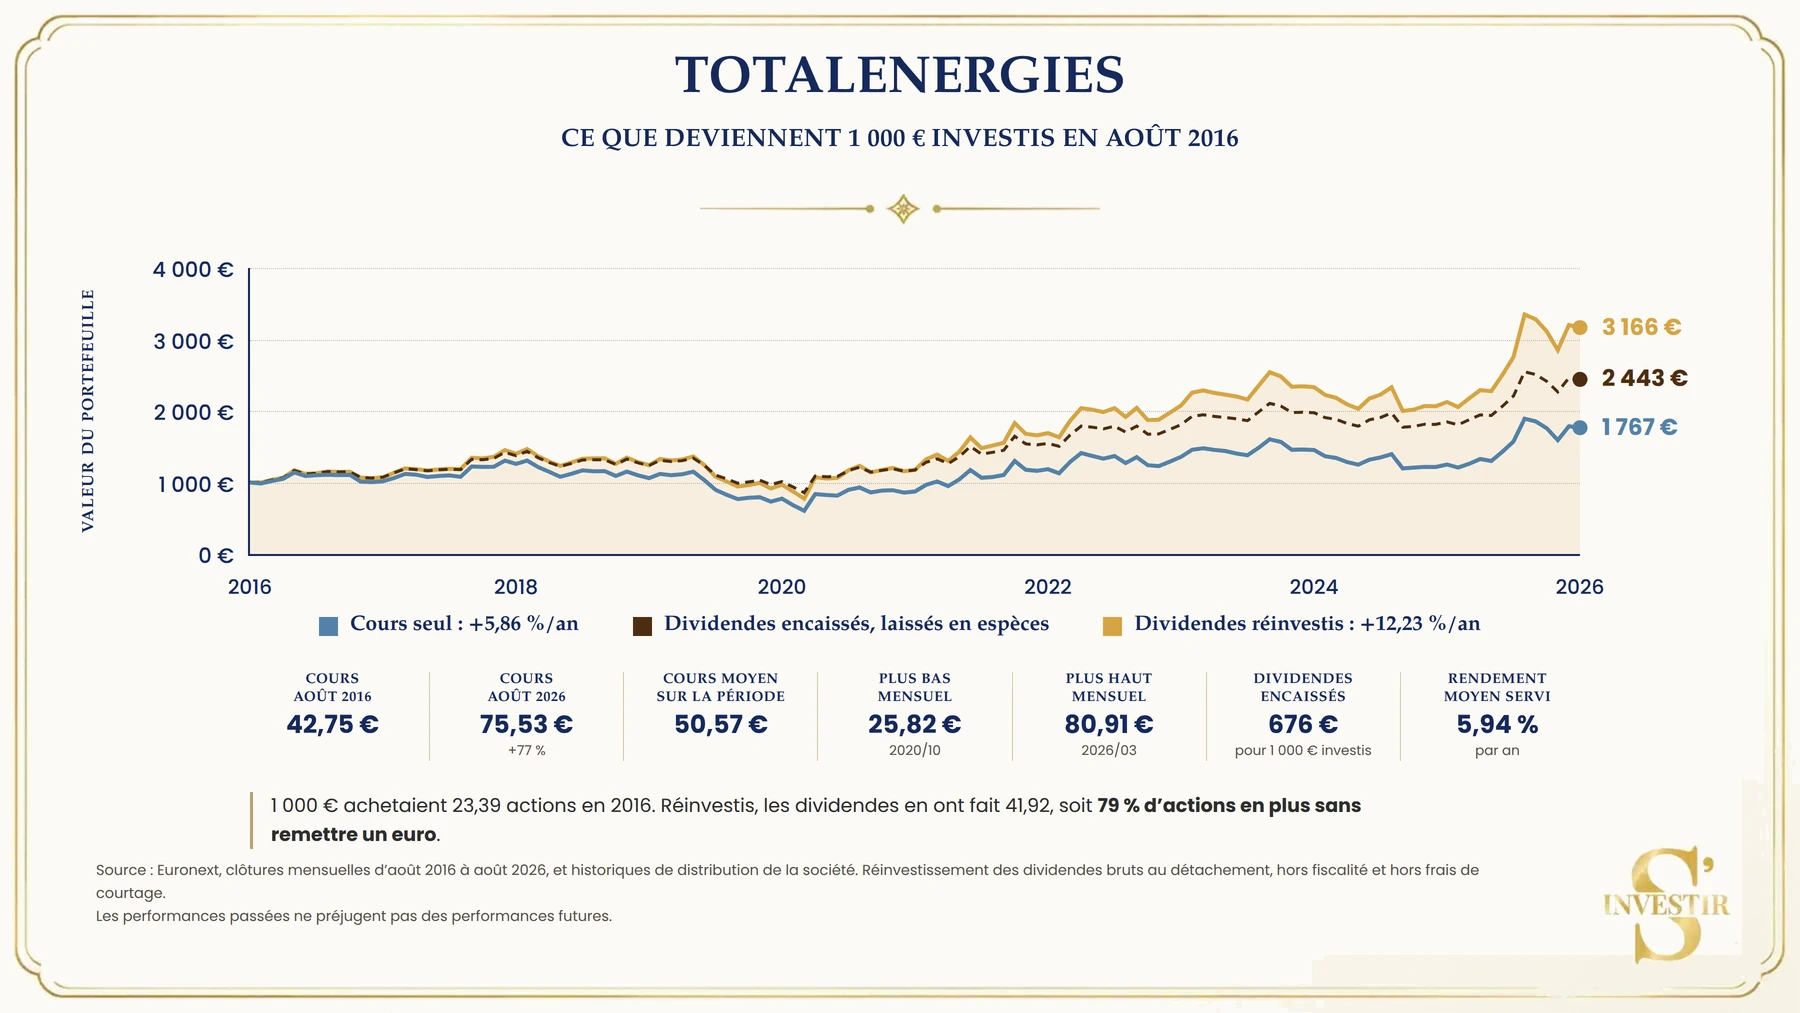
⚠ Les performances passées ne préjugent pas des performances futures et ne constituent pas une garantie de rendement. Performances annualisées d’août 2016 à août 2026, dividendes bruts réinvestis. Source : Euronext, historiques de distribution des sociétés.
Orange
Cours seul : +1,18 % par an.
Dividendes réinvestis : +7,32 % par an.
| Au mois d’août | Cours de l’action | Dividendes reçus | Actions détenues | Valeur du portefeuille |
|---|---|---|---|---|
| 2016 | 13,69 € | — | 73,05 | 1 000 € |
| 2017 | 14,28 € | 44 € | 76,19 | 1 088 € |
| 2018 | 13,95 € | 50 € | 79,67 | 1 111 € |
| 2019 | 13,80 € | 56 € | 83,70 | 1 155 € |
| 2020 | 9,33 € | 42 € | 87,23 | 814 € |
| 2021 | 9,62 € | 80 € | 95,53 | 919 € |
| 2022 | 10,10 € | 68 € | 102,09 | 1 031 € |
| 2023 | 10,36 € | 73 € | 109,33 | 1 133 € |
| 2024 | 10,30 € | 80 € | 117,57 | 1 211 € |
| 2025 | 13,90 € | 90 € | 125,46 | 1 744 € |
| 2026 | 15,40 € | 95 € | 131,60 | 2 027 € |
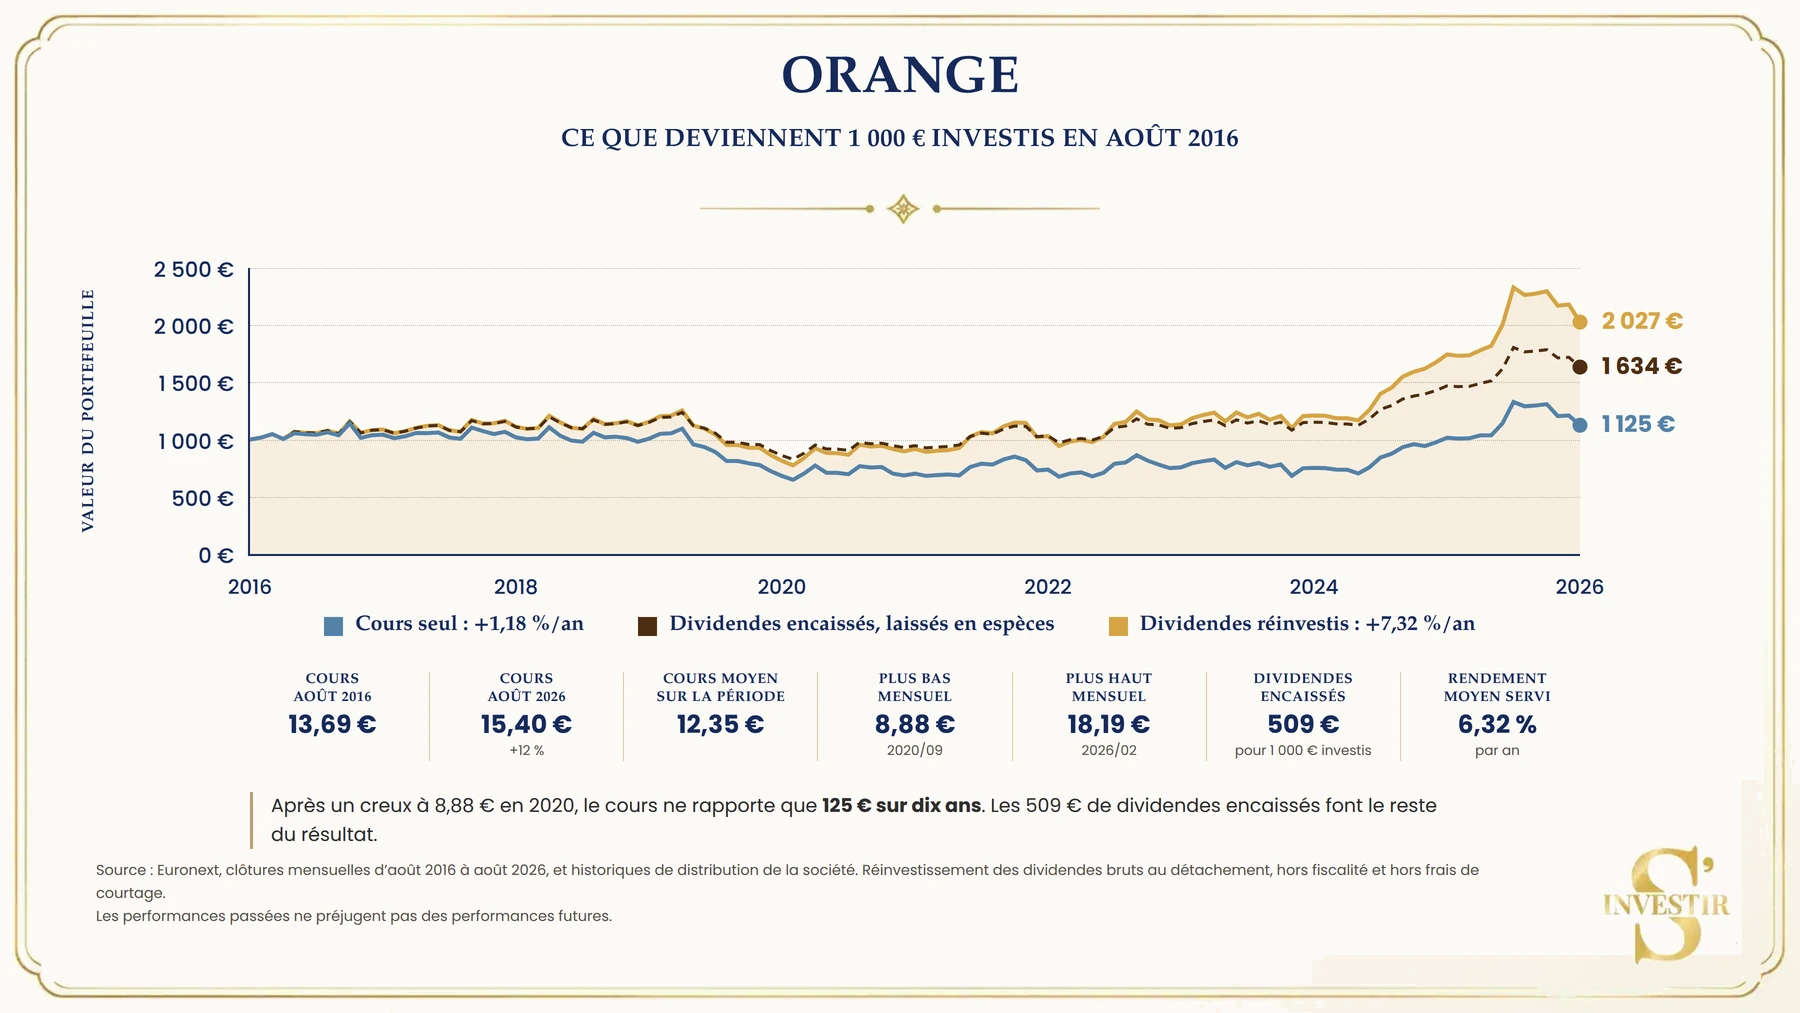
⚠ Les performances passées ne préjugent pas des performances futures et ne constituent pas une garantie de rendement. Performances annualisées d’août 2016 à août 2026, dividendes bruts réinvestis. Source : Euronext, historiques de distribution des sociétés.
Danone
Cours seul : −0,58 % par an.
Dividendes réinvestis : +2,65 % par an.
| Au mois d’août | Cours de l’action | Dividendes reçus | Actions détenues | Valeur du portefeuille |
|---|---|---|---|---|
| 2016 | 68,11 € | — | 14,68 | 1 000 € |
| 2017 | 66,15 € | 25 € | 15,06 | 996 € |
| 2018 | 67,82 € | 29 € | 15,50 | 1 051 € |
| 2019 | 81,46 € | 30 € | 15,92 | 1 297 € |
| 2020 | 55,10 € | 33 € | 16,51 | 910 € |
| 2021 | 61,87 € | 32 € | 17,06 | 1 055 € |
| 2022 | 52,51 € | 33 € | 17,66 | 928 € |
| 2023 | 53,83 € | 35 € | 18,30 | 985 € |
| 2024 | 62,80 € | 38 € | 18,95 | 1 190 € |
| 2025 | 71,18 € | 41 € | 19,49 | 1 388 € |
| 2026 | 64,28 € | 44 € | 20,21 | 1 299 € |
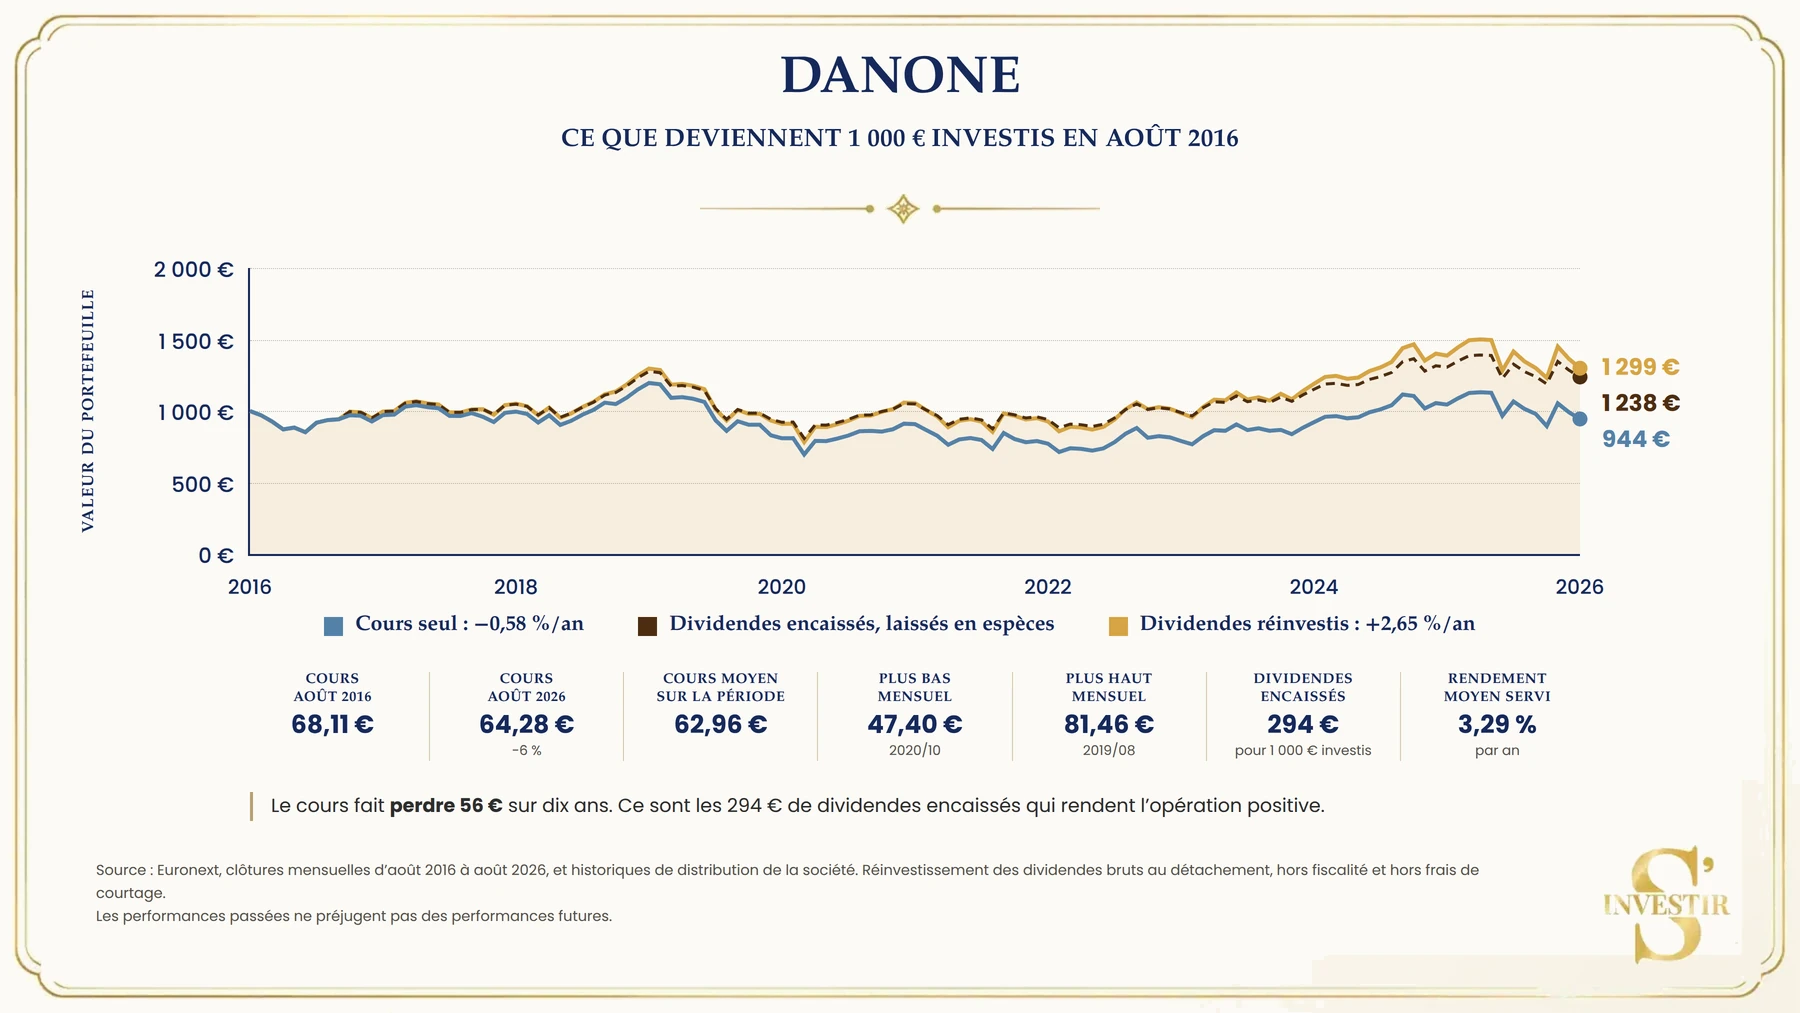
⚠ Les performances passées ne préjugent pas des performances futures et ne constituent pas une garantie de rendement. Performances annualisées d’août 2016 à août 2026, dividendes bruts réinvestis. Source : Euronext, historiques de distribution des sociétés.
Regardez bien tous ces tableaux et graphiques, parce qu’ils montrent exactement l’inverse de ce qu’on lit partout. 3 de ces 5 actions à dividendes ont battu le CAC 40. 2 l’ont manqué, dont une de très loin. 12 points d’écart annuel séparent AXA de Danone, 2 sociétés qui ont pourtant distribué consciencieusement chaque année sur toute la période.
Le rendement ne classe rien
Le plus instructif tient dans un détail.
Le rendement d’une action, c’est son dividende annuel rapporté à son cours : une action à 20 € qui verse 1 € affiche 5 % de rendement. C’est le chiffre que regardent en priorité les amateurs de dividendes. Sur la décennie, Orange affichait de loin le plus élevé du panier. Résultat : avant-dernière place. AXA, dont le rendement était nettement plus modeste au départ, termine première avec près de 15 % par an. Si le dividende était le moteur de la performance, le classement devrait suivre le rendement. Il ne le suit pas. Il n’y a même aucune relation visible entre l’un et l’autre ❌.
📌 Ce qui sépare AXA de Danone, ce n’est pas la politique de distribution. Ce sont les bénéfices. L’assureur a traversé la décennie avec une rentabilité en progression continue ; l’agroalimentaire a enchaîné les difficultés opérationnelles. Le dividende n’a fait que transporter une partie de ces résultats vers les actionnaires. Il ne les a pas créés.
Méfiez-vous des rendements très élevés. Un rendement grimpe de 2 façons : parce que le dividende augmente, ou parce que le cours s’effondre. Le second cas est de loin le plus fréquent, et un rendement de 9 % signale souvent une entreprise en difficulté plutôt qu’une bonne affaire.
Conseil de Matthieu
Realty Income, la valeur préférée des amateurs de rente
Nous avons fait un focus sur la France. Mais le cas américain est encore plus parlant. Aux États-Unis, on appelle « aristocrates du dividende » les sociétés qui ont augmenté leur distribution chaque année pendant au moins 25 ans d’affilée.
Realty Income appartient à ce club très fermé, avec une particularité qui en a fait la coqueluche des amateurs de rente : elle verse son dividende tous les mois, et non une fois par an.
Entre août 2016 et août 2026, son cours a reculé de 0,38 % par an. Dividendes réinvestis, la performance réelle ressort à environ 4,5 % par an, en dollars. Sur la même période, le S&P 500 dividendes réinvestis a progressé de 14,82 % par an. La valeur la plus régulière du marché américain a donc livré moins du tiers de son indice 🔴, tout en concentrant le risque sur une seule société et un seul secteur.
⚠ Les performances passées ne préjugent pas des performances futures et ne constituent pas une garantie de rendement.
D’où vient réellement l’argent d’un dividende
Pour comprendre pourquoi le dividende ne prédit rien, il faut regarder ce qui se passe concrètement le jour du versement. L’opération est beaucoup moins magique qu’elle n’en a l’air.
Un transfert, pas une création de valeur
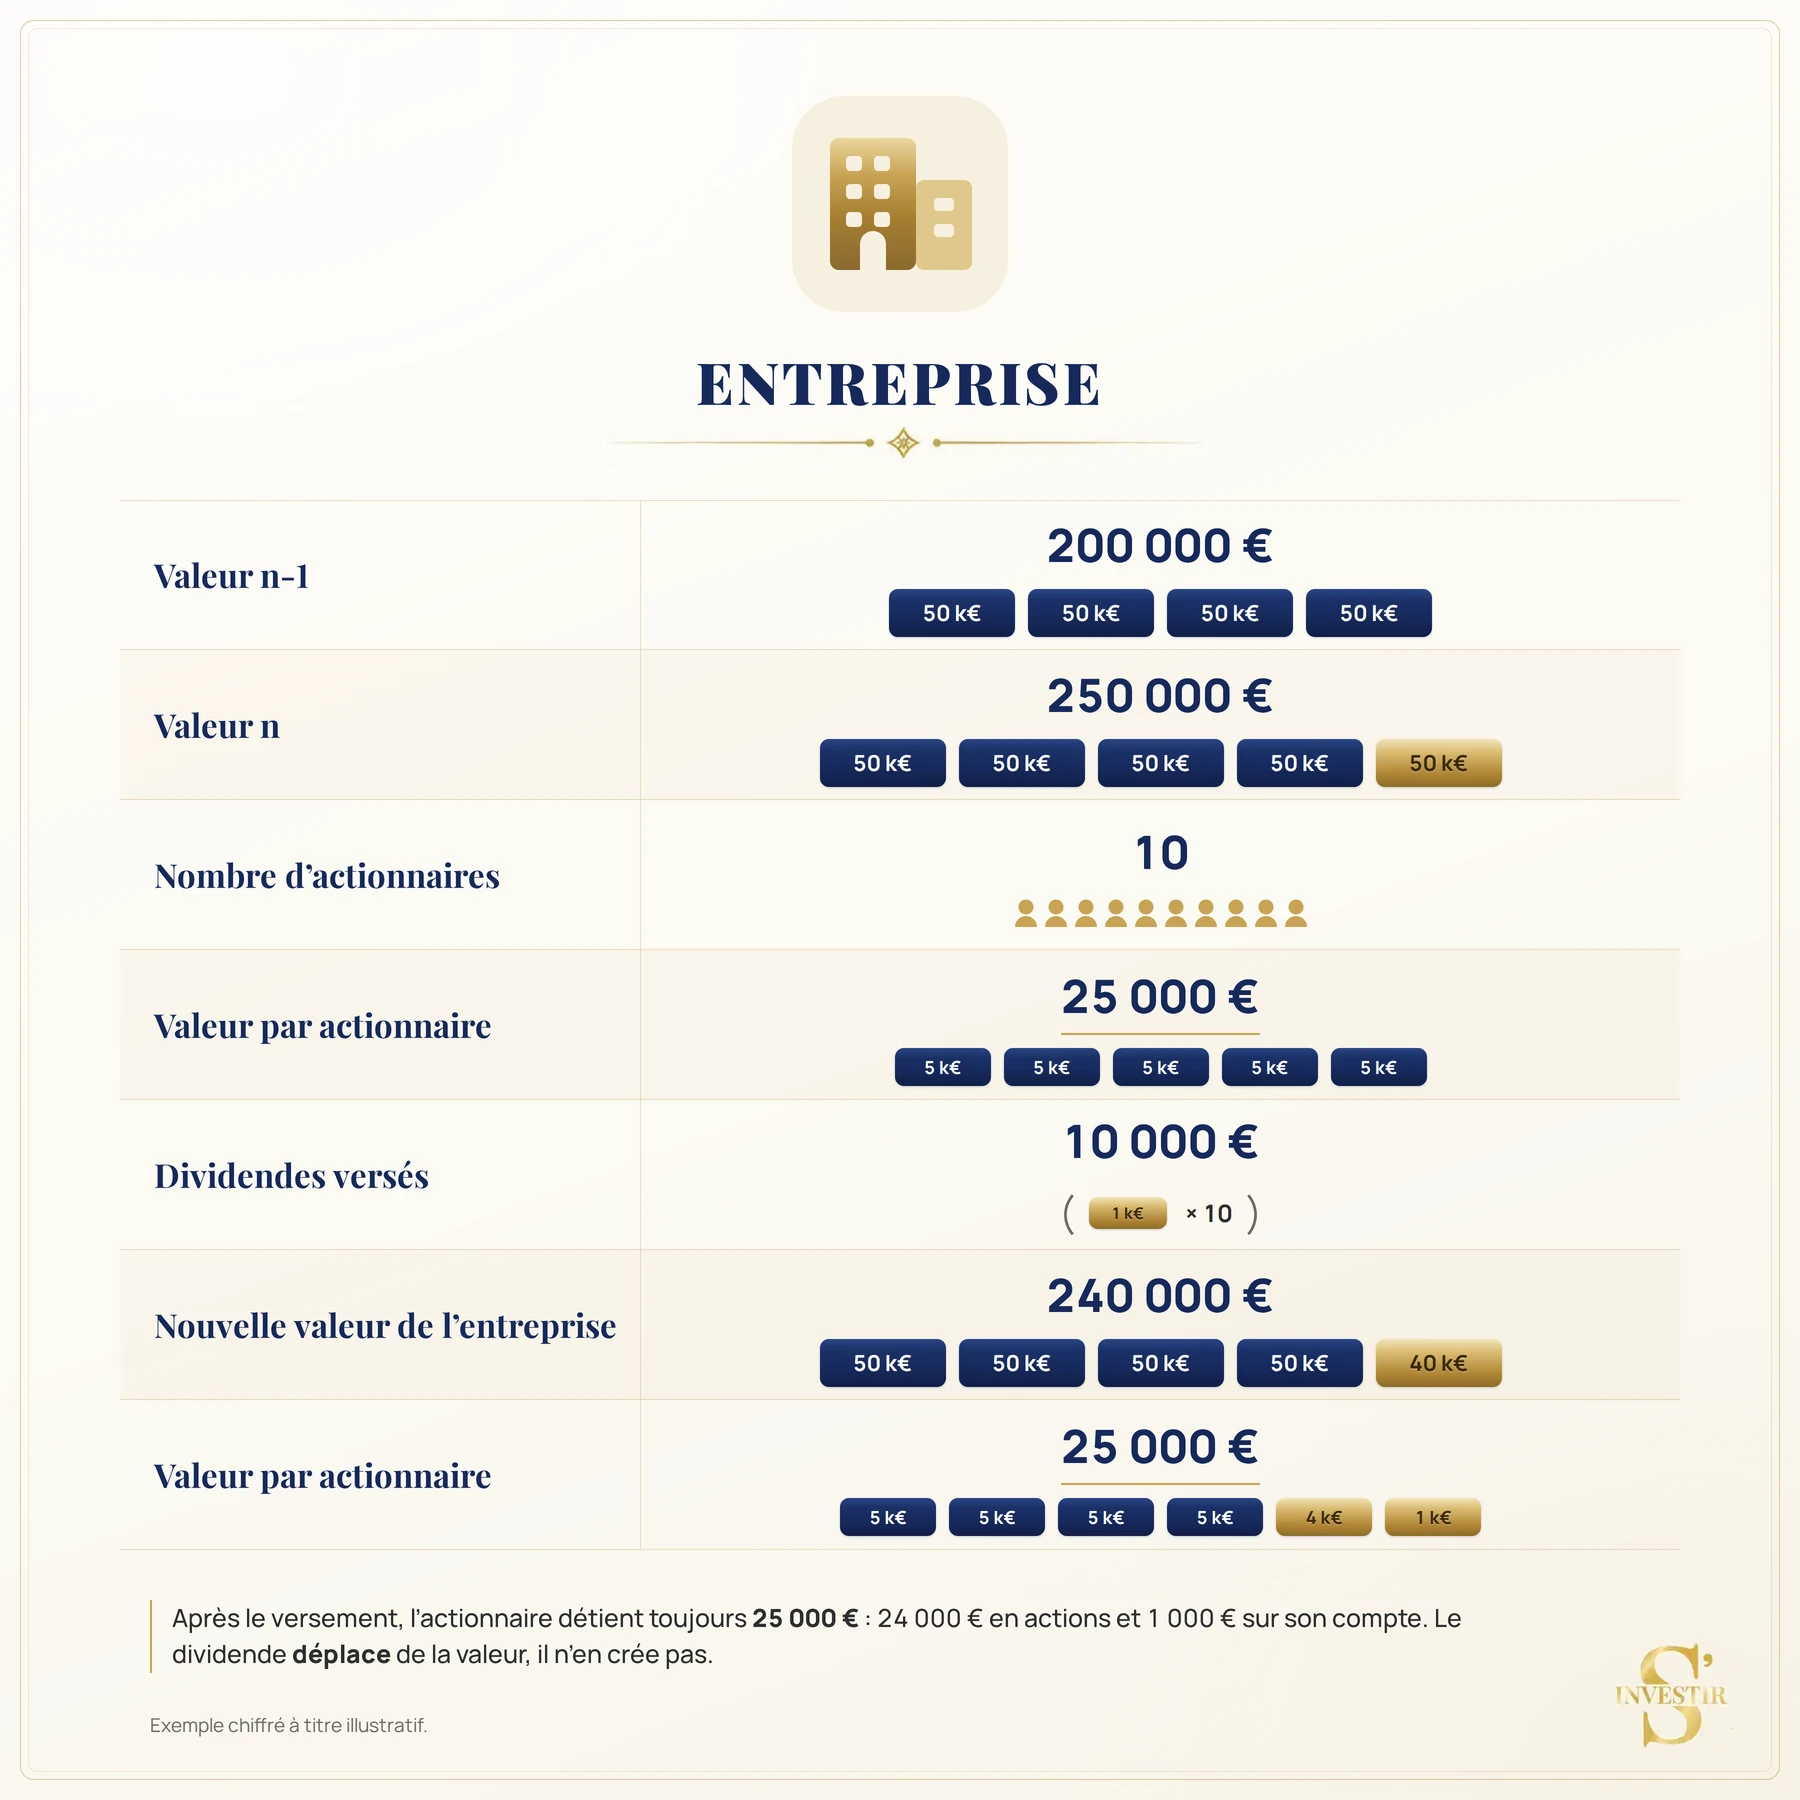
Imaginons une société qui détient 4 immeubles de 50 000 € chacun, soit 200 000 € d’actifs. Elle a dégagé 50 000 € de bénéfices sur l’exercice, qui dorment en trésorerie. Sa valeur totale est donc de 250 000 €. 10 actionnaires se la partagent à parts égales : 25 000 € chacun.
L’entreprise décide de distribuer 10 000 €, soit 1 000 € par actionnaire. Cet argent sort de sa trésorerie. La société ne vaut plus 250 000 € mais 240 000 €. Chaque actionnaire détient désormais 24 000 € de parts et 1 000 € en espèces sur son compte. Total : 25 000 €. Exactement ce que chacun possédait la veille.
Prenez une pizza. Avant le détachement, elle est entière et vaut 100 €. Après un dividende de 5 €, il reste une pizza à 95 € et une part de 5 € dans votre assiette. Vous n’avez pas plus de pizza 🍕 qu’avant. Et si vous mangez votre pizza (si vous dépensez les dividendes perçus) vous avez moins qu’avant.
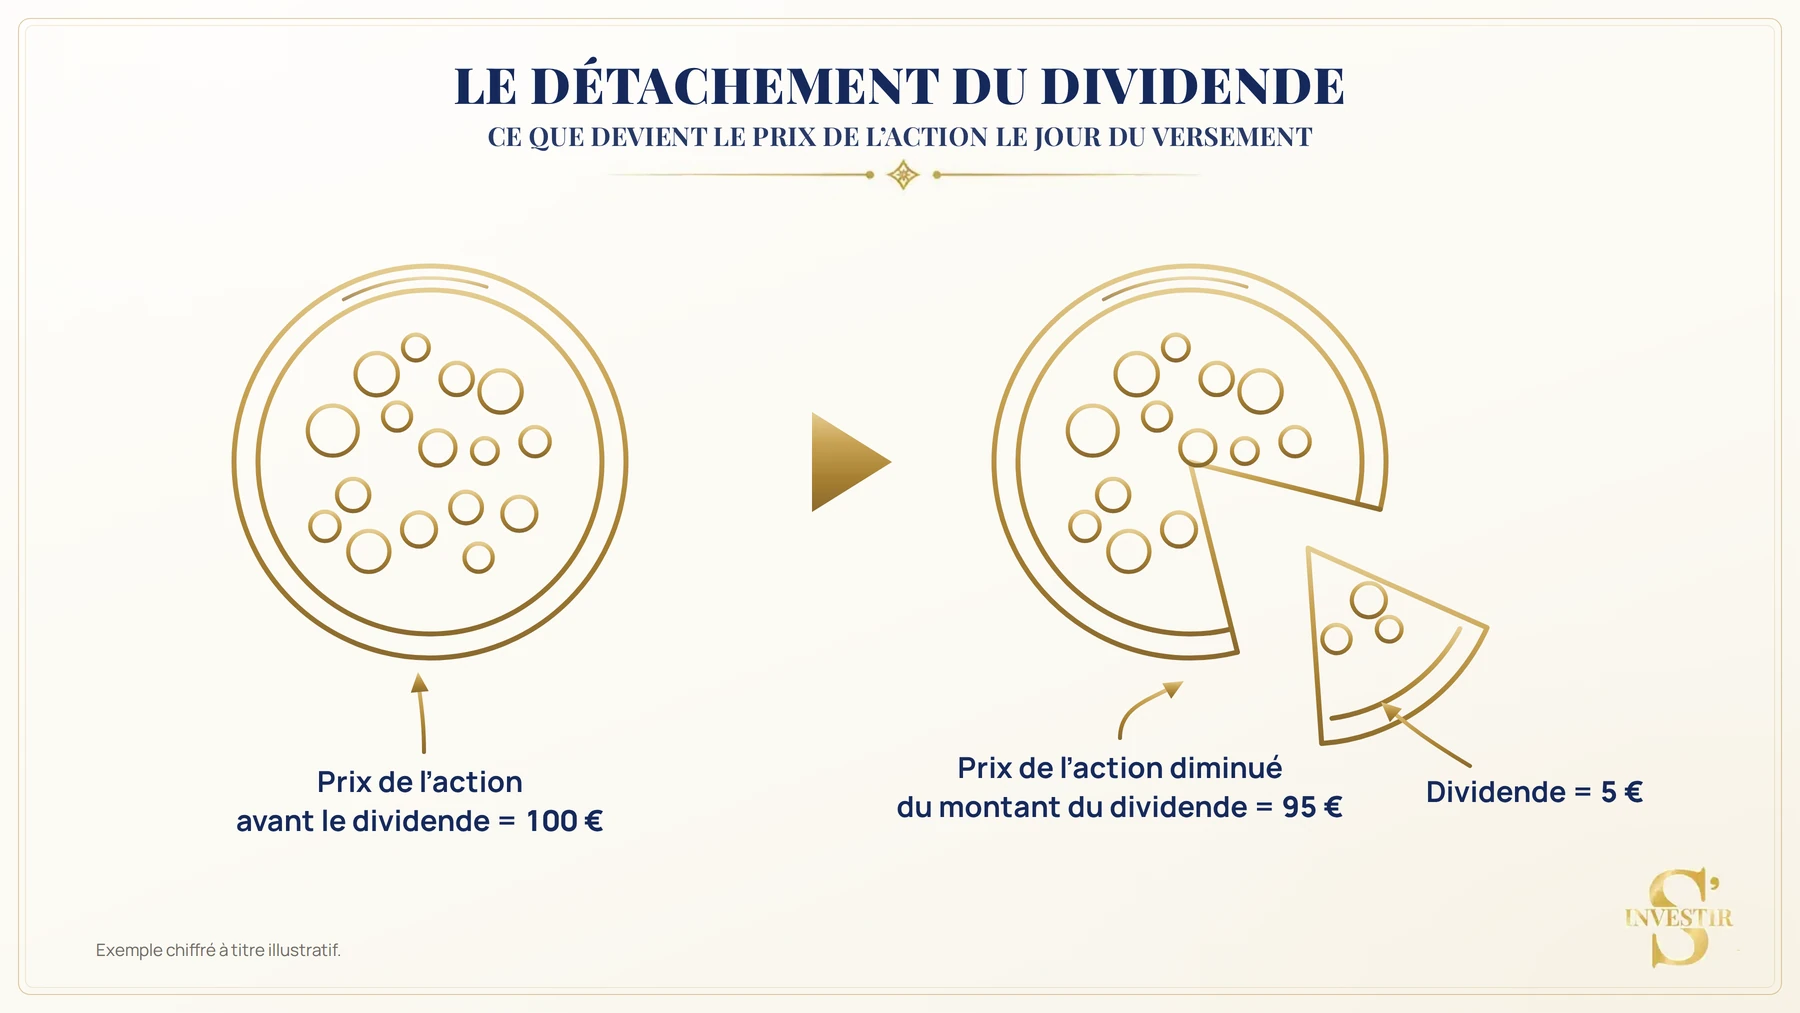
Au détachement, le cours décroche du montant exact du dividende
Le parallèle avec la pizza ne vous convainc pas ? Ce n’est pas une image : c’est un mécanisme de marché. Le jour du détachement, le cours de l’action est mécaniquement ajusté à la baisse du montant distribué. Quand TotalEnergies détache 0,85 €, l’action ouvre 0,85 € plus bas, toutes choses égales par ailleurs.
S’il en allait autrement, gagner de l’argent serait simple : il suffirait d’acheter la veille du détachement et de revendre le lendemain pour empocher le dividende. Cette opération d’arbitrage rapporterait des millions, sans risque. Elle n’existe pas, pour une raison simple : après le détachement, vous ne revendez pas au même prix.
Les théoriciens l’ont démontré il y a longtemps. Dès 1961, Merton Miller et Franco Modigliani, l’un et l’autre futurs prix Nobel d’économie, établissaient la non-pertinence de la politique de dividende dans leur article « Dividend Policy, Growth », and the Valuation of Shares ». 65 ans plus tard, aucun travail sérieux ne les a contredits.
Pour juger un investissement, utilisez systématiquement le cours ajusté, aussi appelé performance totale. Il intègre les dividendes réinvestis et reflète ce que vous avez réellement gagné. Un graphique de cours brut sur une action généreuse vous donnera toujours une image faussement pessimiste.
Conseil de Matthieu
Pourquoi un dividende n’est pas un revenu passif
Si les dividendes n’enrichissent pas l’actionnaire au moment où ils tombent, alors les présenter comme un revenu passif est trompeur. Ce n’est d’ailleurs pas un revenu du tout, au sens économique : c’est un déplacement d’argent qui vous appartenait déjà, de la trésorerie de l’entreprise dont vous êtes copropriétaire vers votre compte espèces.
La comparaison la plus juste est celle du retrait bancaire (si la métaphore avec la pizza ne vous suffit pas). Si vous avez 1 000 € sur votre compte et que vous retirez 500 € au distributeur 💳, vous ne vous êtes pas enrichi de 500 €. Vous avez 500 € en billets et 500 € sur le compte. Votre patrimoine n’a pas bougé d’un centime.
Vous pouvez fabriquer votre propre dividende
Cette symétrie a une conséquence libératrice : si vous avez besoin de liquidités, vous n’avez pas besoin d’attendre qu’une entreprise décide de vous en verser. Vendez l’équivalent en actions. L’opération est strictement identique : 100 € de titres cédés ou 100 € de dividende encaissé produisent le même résultat sur votre patrimoine.
⚠️ On m’objecte souvent que vendre réduit le nombre de parts détenues. C’est exact, mais l’objectif d’un investissement n’a jamais été d’accumuler des parts : c’est d’accumuler de la valeur. C’est précisément la méthode qu’utilise Warren Buffett, dont la société Berkshire Hathaway n’a jamais versé un centime de dividende. Il l’expliquait en détail à ses actionnaires dans sa lettre annuelle de 2012. J’ai développé cette approche dans mon article « Comment vivre de la Bourse ? ».
Le dividende ne protège pas votre capital
Une croyance tenace veut que les actions à dividendes amortissent les baisses de marché. Realty Income en offre le démenti : son cours ajusté, dividendes compris, a subi la volatilité comme n’importe quel autre titre, et sa performance a très largement décroché de son indice sur 10 ans.
⚠️ Aucune loi financière n’oblige une action à rattraper la baisse provoquée par un détachement. En moyenne, elle le fait, parce que les marchés montent sur longue période et que les entreprises font des bénéfices. Mais c’est le bénéfice qui répare, pas le dividende.
La fiscalité est le seul effet garanti du dividende
Nous venons d’établir que le dividende est neutre avant impôt. C’est précisément là que le bât blesse : en dehors d’une enveloppe fiscale, il ne l’est plus du tout. Et depuis 2026, la note s’est alourdie.
Sur un compte-titres ordinaire, les dividendes supportent le prélèvement forfaitaire unique, passé de 30 % à 31,4 % au 1ᵉʳ janvier 2026, soit 12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux, la CSG ayant augmenté de 1,4 point. Chaque versement, financièrement neutre, s’accompagne donc d’une ponction immédiate de près d’un tiers.
Faites le calcul sur un portefeuille qui distribue 4 % par an. Ces 4 % sont taxés à 31,4 %, soit 1,26 % de votre capital qui part chaque année à l’impôt. Et cela même si vous réinvestissez intégralement vos dividendes : l’impôt est dû au moment du versement, pas au moment où vous décidez d’en faire quelque chose.
2 façons d’échapper à la ponction
➡️ La première est l’enveloppe. Dans un PEA, les dividendes d’actions européennes ne subissent aucune imposition tant que vous n’effectuez pas de retrait. C’est l’argument décisif en faveur de cette enveloppe pour qui détient des titres distributeurs.
➡️ La seconde est l’option pour le barème progressif de l’impôt sur le revenu, qui ouvre droit à un abattement de 40 % sur le montant brut des dividendes. Cette option est globale : elle s’applique à l’ensemble de vos revenus de capitaux mobiliers de l’année. Elle devient intéressante pour les contribuables faiblement imposés, et franchement défavorable au-delà. À arbitrer chaque année, votre situation fiscale à la main.
Si vous détenez des actions distributrices sur un compte-titres, la première optimisation n’est pas de changer de titres, c’est de changer d’enveloppe. Un transfert progressif vers le PEA, dans la limite des plafonds et pour les valeurs éligibles, supprime purement et simplement la friction fiscale annuelle.
Conseil de Matthieu
Faut-il fuir les actions à dividendes ?
🚨 Non, et je veux être très clair là-dessus. Je ne suis pas opposé aux dividendes. Je suis opposé à l’idée qu’ils constituent un critère de sélection. Et surtout le seul critère de sélection.
Verser un dividende est souvent une bonne décision
Quand une entreprise dégage des bénéfices, elle a plusieurs options : investir dans de nouveaux projets, financer sa recherche, procéder à des acquisitions. Si aucune de ces pistes ne promet un retour sur investissement acceptable, alors la pire décision serait de laisser dormir la trésorerie en la soumettant à l’inflation. La restituer aux actionnaires est un choix financier sain.
2 moyens existent pour cela : le dividende et le rachat d’actions. Le second est généralement plus efficient fiscalement, puisqu’il ne déclenche aucune imposition immédiate pour l’actionnaire ; c’est d’ailleurs devenu le mode dominant de restitution aux États-Unis sur la dernière décennie. À titre personnel, je le préfère lorsqu’il est bien exécuté.
Rappelons aussi qu’une majorité d’entreprises cotées ne distribuent rien. Apple, Microsoft, Amazon, Alphabet, Berkshire Hathaway : certaines des sociétés les plus performantes des 40 dernières années n’ont jamais versé de dividende, ou ne s’y sont mises qu’après des décennies de croissance boursière.
L’alternative : cesser de choisir
Si le rendement ne prédit rien, alors sélectionner des actions sur ce critère revient à concentrer son risque sur quelques sociétés en échange d’une information sans valeur prédictive. Les recherches académiques, soutenues par plusieurs prix Nobel, convergent depuis des décennies vers une conclusion inconfortable pour l’ego : pour un investisseur particulier, la meilleure stratégie consiste à ne pas choisir, et à détenir le marché entier via des ETF en gestion passive 🟢.
C’est plus diversifié, moins risqué, moins coûteux, et cela vous dispense d’un exercice de sélection que les professionnels eux-mêmes réussissent rarement sur longue période. J’ai détaillé la comparaison dans mon article ETF ou actions, et recensé les meilleurs ETF éligibles au PEA pour construire un portefeuille simple.
En phase de constitution de patrimoine, privilégiez les ETF capitalisants : ils réinvestissent automatiquement les dividendes, sans frais de courtage, sans spread et sans friction fiscale en PEA. En phase de rente, les ETF distribuants retrouvent un intérêt pratique, mais ne vous versent rien de plus qu’une vente programmée.
Conseil de Matthieu
Le dividende n’est ni un cadeau ni une arnaque. C’est un canal, et un canal ne crée pas ce qui y transite. Les 10 dernières années le montrent sans ambiguïté : parmi les valeurs de rendement les plus populaires en France, certaines ont largement battu leur indice, d’autres l’ont manqué de 10 points par an, et le rendement affiché n’a permis de deviner ni les unes ni les autres. Ce qui a fait la différence, ce sont les bénéfices des entreprises.
La conséquence pratique est simple. Cessez de regarder le rendement pour choisir vos actions, regardez la performance totale pour les juger, et soignez l’enveloppe dans laquelle vous les logez, parce que c’est le seul endroit où vous avez la main sur un effet certain. Le reste, laissez-le au marché.
⚠ Toute décision d’investissement doit être prise après une analyse personnelle de votre situation financière, de vos objectifs patrimoniaux et de votre profil de risque. Cet article a une vocation informative et pédagogique ; il ne constitue pas un conseil en investissement personnalisé. Tout investissement comporte des risques, notamment de perte en capital, de liquidité et de variabilité des revenus.












69 réponses
Articles totalement biaisé, dans vos exemples vous vendez au rapidement.
Si le 30 septembre 2009 j’avais acheté pour 25 000€ d’actions total (25000/40) j’aurais donc acheté 625 actions.
Je vais prendre 10% de perf par an (même si c’est faux) : 40*0,10 = 4€ par actions soit 24*625 = 2500€
Dans mon exemple je ne rachète pas de nouvelles actions avec les dividendes obtenues, juste je garde les actions et les dividendes dans ma poches.
L’action total entre 2009 et 2019 (en partant de 40€) a fait maximum -18% et +37,25% pour au final 10 ans après le 30 septembre 2009, le 30 septembre 2019 46,65€.
Entre 2009 et 2019 la moyenne du prix de l’action total est de 43€.
Donc chaque année 10% de 625€ à 43€ = 2687€ par an en moyenne gagné grâce aux dividendes.
26 870€ en dix ans + la revente des actions 625*46,65 = 29 156€ + 26 870€ de dividendes
56 026€ soit 31 026€ de bénéfices en dix ans, dividendes annuelles plus bénéfices des actions
Et même si les actions avaient été vendues à perte, type 35€
625*35 = 21 875€ on perd donc 3125€ sur le capital de départ mais les dividendes chaque année ont rapportés 26 870€ donc c’est négligeable
Votre calcul est certainement juste. Le propos de mon article est que lors du versement du dividende, le cours baisse de ce même montant, et donc un versement de dividende n’apporte aucun gain net pour l’investisseur. Si on prend en compte impôt et frais de courtage, ça a même un effet néfaste pour le portefeuille de l’investisseur. Pour Total, j’ai pris cette action en exemple car c’est une action très populaires chez les investisseurs dividendes. Pourtant, elle sous-performe le CAC 40. Un investissement dans un ETF CAC 40 aurait été plus performant et moins volatile…
Je complète la phrase pour qu’elle soit correcte :
« Un investissement dans un ETF CAC 40 aurait été plus performant et moins volatile »… si et seulement si vous vendez vos actions Total le jour du versement du dividende.
Ce qui est totalement stupide, et d’autant plus faux qu’il arrive que l’action reprenne la valeur du dividende le jour du détachement dudit dividende (exemple avec… Total ce 21/09/2021).
De plus, vous basez toute votre comparaison Total/CAC sur l’écart actuel entre CAC et Total, qui est au plus haut depuis ces 10 dernières années à en croire le graphique nommé « L’action Total dividendes réinvestis vs le CAC 40 dividendes réinvestis ».
Cette situation est uniquement valable post-Covid, car on voit bien sur le graphique que les rendements sont égaux voire donnent l’avantage à Total sur les 8 années précédentes… mais bon, j’imagine que ça servait votre discours pour vendre votre formation.
À cela, on peut rajouter que Total est aujourd’hui sous-valorisée (quid de son rendement vs le CAC si on lui donnait un prix de 41-43€ ?) et la démonstration de Serge ci-dessus.
Aussi, il aurait été plus qu’utile de préciser qu’un versement de dividende prive une entreprise de budget pour sa croissance (r&d, marketing, compétences, équipements…). C’est pour moi la pierre angulaire du pour/contre les dividendes lorsqu’on investit long terme. Mais encore une fois, l’article souffre d’un biais court-termiste (ce qui est malheureux lorsqu’on analyse une action sur 10 ans).
“si et seulement si vous vendez vos actions Total le jour du versement du dividende » : Justement non, je parle dividendes réinvestis, sans vendre.
« Les rendements sont égaux voire donnent l’avantage à Total sur les 8 années précédentes » : Ne faisons pas de data mining. Si mon approche était trop court-termiste, prenons la performance maintenant sur 20 ans (date début 23/09/2001, date de fin aujourd’hui). CAC40 GR : +214,84% (+5,90% par an), Total (dividendes réinvestis) : +155,03% (+4,79% par an).
« J’imagine que ça servait votre discours pour vendre votre formation » : il n’y aucun message de vente de ma formation dans cet article. De quoi parlez-vous ? Je n’ai pas saisi.
« Aussi, il aurait été plus qu’utile de préciser qu’un versement de dividende prive une entreprise de budget pour sa croissance » : Je suis bien d’accord avec vous. Ce sont souvent les entreprises matures qui versent de plus gros dividendes. Il en reste que le propos de mon article n’est pas l’utilité du versement d’un dividende pour une entreprise, mais l’utilité du dividende du point de vue de l’investisseur. Le but est de rappeler les fondamentaux, ce qu’est un « détachement » (on enlève une partie de la valeur de l’action pour que les actionnaires aient du cash, mais ce n’est pas un gain pour l’investisseur, l’effet est neutre).
Ce principe d’effet neutre peut il s’appliquer aussi aux Reits ou Siic dont le principe il me semble est justement de redistribuer une grande partie des bénéfices aux actionnaires ?
Oui, il s’applique aussi aux REITs et au SIIC. Vous gagnez de l’argent avec les actions non pas grâce aux dividendes mais grâce aux bénéfices de la société
Tout cela n’est que théorique, en pratique le cours des actions baissent après le versement du dividende simplement parce que après s’être rempli les poches certaines personnes revendent l’action !
Si on vous écoute cela voudrait dire qu’au fill des dividendes le cours d’une action se rapprocherait de zéro !
Pourquoi se focaliser sur le cours juste après le versement des dividendes ???
Il remonte après !!!
Pour être d’aussi mauvaise fois que vous je dirais que les actions value ou sans dividende font perdre de l’argent et je me focalise sur une période de stagnation (comme en ce moment) ou une période de baisse(qui se termine en 2019)….
Oui c’est le cas d’Orange par exemple.
Mais mon propos n’enlève pas le fait d’une augmentation du prix d’une action tout le reste du temps. Une action à dividende peut donc tout à fait croître. Simplement, toutes choses égales par ailleurs, une action coûtant 100€, augmentant de 10% en 1 an puis versant 10€ de dividende vaudra 100€ à la fin de l’année, versus une action coûtant 100€, augmentant de 10% en 1 an et ne versant pas de dividende vaudra 110€ à la fin de l’année.
Bonjour,
Je suis désolé mais je ne comprends pas…
1er point:
si j’investis 100€ dans 10 actions valant chacune 10€, qu’elle prend 10% (et vaut donc 11€) et qu’un dividende de 10% est versé, la faisant retomber à 10€:
– mes actions valent 100€
– je réinvestis les dividendes en en rachetant une.
– j’ai toujours un capital action de 110€. La différence étant que je possède 11 actions à 10€, pas 10 actions à 11€.
2nd point:
Vous indiquez que le cours de l’action va perdre l’équivalent du dividende.
Je suis désolé, mais autant je comprends la logique qui veut que le cours de l’action sous-performe car le dividende est une « perte de cash pour l’entreprise », autant je n’arrive pas à voir le lien exacte entre « montant du dividende » et « valeur du cours de l’action »…
Merci à vous
Bonjour,
Pour le premier point, le raisonnement est correct. Votre capital total est toujours de 110 €, que ce soit avant ou après le versement et le réinvestissement du dividende. La différence est que vous possédez maintenant 11 actions à 10 € chacune, au lieu de 10 actions à 11 € chacune. Le montant total reste le même.
Pour le deuxième point, lorsque l’entreprise verse un dividende, le cours de l’action baisse généralement d’un montant équivalent au dividende. Le prix d’une action reflète la valeur totale de l’entreprise, y compris ses liquidités. Lorsqu’un dividende est versé, l’entreprise distribue une partie de ses liquidités aux actionnaires, réduisant ainsi ses actifs. Si une entreprise vaut 1 000 000 € et qu’elle verse 100 000 € en dividendes, sa valeur intrinsèque devient 900 000 €. La baisse de la valeur totale de l’entreprise se reflète dans le cours de l’action. Le marché ajuste immédiatement le prix de l’action pour refléter cette réduction des actifs de l’entreprise. Si le dividende est de 1 € par action, le prix de l’action baissera d’environ 1 € après le versement du dividende.
« Le prix d’une action reflète la valeur totale de l’entreprise, y compris ses liquidités » @Mathieu V.
Mais alors pas du tout !!!
Si votre affirmation était vraie, l’action Tesla valant 4x plus que l’action VW, Elon Musk devrait avoir vendu au moins 4x plus de voitures qu’Oliver Blum… Or il a en vend 5x moins !
La seule chose que reflète le prix d’une action, c’est la confiance que le Marché accorde en la capacité d’une entreprise à être profitable.
C’est assez aberrant de lire ce genre de propos de la part de gens qui veulent nous vendre une formation sur la finance.
Ca donne une idée du crédit à vous accorder.
Bonjour,
Je ne comprends pas le rapport avec le nombre de ventes de voiture, il y a tellement de paramètres à prendre en compte en dehors de la quantité comme le prix de vente de la voiture, la marge… Mais je ne vais pas faire ce que vous faites, c’est-à-dire simplifier mon propos car j’ai bien compris où vous vouliez en venir.
Je vais donc nuancer mon propos puisque vous avez l’air à cheval sur les termes précisément : La capitalisation inclut, entre autres, les liquidités détenues par l’entreprise, mais aussi ses dettes, ses perspectives de croissance, et la confiance du marché.
Je ne veux rien vendre du tout, je réponds aux questions. Merci de votre compréhension 😉
Je ne sais pas ou il a vu que l’action Total est en baisse sur 10 ans. Elle fait en moyenne +10% et sur 20 ans dans les 120%… plus le dividende.
J’ai gagné beaucoup d’argent avec cette action ces dernières années en complément de mes ETF.
J’ai vécu un ascenseur émotionnel en découvrant dans la même heure les actions à dividendes et le fait qu’au final on perdait de l’argent avec (:
Oui, tout n’est pas si rose au pays du dividende !
Tu as du courage de répondre patiemment à tout ces grands mathématiciens 🙂
Ça fait partie de mon travail de pédagogie, surtout sur les dividendes ! 🙂
Vraiment, je veux te remercier pour tout le travail de qualité que tu as fait pour expliquer toutes ces notions dont beaucoup de gens ont du mal à comprendre,
dans un second temps, c’est évident qu’on ne gagne pas avec les dividendes … le dividende est un biais cognitif car pour les gens ils croient ce qu’ils peuvent voir concrètement et c’est très difficile de combattre les « préjugés ».
Pour me constituer un capital de départ avec des apports faibles, j’ai misé sur des actions à dividendes croissantes.
Quelques années après en reinvestissant ces dividendes montées en moyenne à 8% sur le prix d’actions ayant prix de la valeur, j’ai pu acheter des ETF. Maintenant je réinvesti 40% des dividendes sur ces mêmes actions, pour augmenter la « rente » qui me permet de racheter des ETF avec les 50% restant. Et les Exemple sont mals choisis, la croissance de mes d’actions à dividendes surperforme largement le CAC40. Il ne faut pas se cantonner au large caps, comme TOTAL qui n’est pas une aristocrate. Prenez l’exemple de AUBAY pour ne citer que cette valeur, ou encore Thermador, DNX.corp, etc…
Oui, évidemment on peut toujours trouver des « pépites » qui sur-performent. L’article ne parle pas de stock-picking vs investissement indiciel. Le sujet central de l’article est qu’un versement de dividende entraîne systématiquement une chute du cours du même montant. Les dividendes n’enrichissent donc pas les actionnaires, et regarder le rendement en dividende d’une action comme un indicateur de sa performance est erroné.
Je suis d’accord avec vous sinon, il existe des actions qui sur-performent leur indice (même si Aubray ne fait pas partie du CAC 40 ici). Dans cet article, je parle par contre du fait qu’il est très dur de les dénicher en amont.
Bonjour,
Je suis novice dans le milieu de la bourse.
Mais qu’est-ce que cela donnerait si l’on comparerait une stratégie avec actions à dividendes et une stratégie ETF sur la période début 2000 à 2010? Et même 2000 à 2021?
Bonjour John,
Tout dépend des actions et des ETF sélectionnés. Or, sélectionner des actions et ETF a posteriori amène forcément un résultat trompeur. Est-ce qu’on aurait réellement sélectionné ces actions et ces ETF en 2000 ?
Si tout de même en souhaite comparer comme dans l’article l’action Total et un ETF CAC 40, sur 20 ans, le CAC40 GR a fait +214,84% (+5,90% par an) et Total (dividendes réinvestis) a fait +155,03% (+4,79% par an)
Bonjour,
J’ai vécu cette mésaventure avec les actions ORANGE et EUTELSAT dont les cours de bourse se déprécient au moins autant que les dividendes qu’ils versent. Du coup, je mixe des actions de croissance régulière à faible dividende et des actions de faible croissance à dividende généreux sur PEA et CTO (en excluant les actions dont le cours de bourse ou le CA stagne) et des ETF sur AVIE avec versements réguliers.
La gestion passive ETF est plus simple et efficace au final mais moins intéressante si on s’intéresse aux entreprises et leurs évolutions.
Bonjour, serait-ce possible de connaître le calcul que vous avez effectué pour connaitre la performance annualisé de Total Dividendes Réinvestis ?
Merci, cordialement
Bonjour, pouvez vous m’indiquer le calcul que vous avez effectué pour connaître le rendement annualisé dividendes réinvestis de total svp ?
merci
Bonjour, le plus simple est d’utiliser le logiciel Pro Real Time pour ajuster le cours des dividendes.
Bonjour
Je ne comprends rien à votre langage et idem j ai lu un article juste avant sur les dividendes qui disait qu’on pouvait être super riche !!
Bref il faut faire quoi au juste quand on peut mettre que des petites sommes chaque mois (900 euros) ? Est ce que laisser dormir sur des actions de luxe c est bien ? C est quoi la stratégie etf ? Merci. Une débutante qui veut vite apprendre
Bonjour,
Pas de souci. Pour mieux comprendre le langage et ne pas faire n’importe quoi, je vous invite à lire cet article pour bien débuter en bourse : https://sinvestir.fr/comment-investir-en-bourse-debutant/
Au plaisir,
Matthieu
Bonjour,
Je souhaiterais trouver le cours de l’action ORANGE dividendes réinvestis (sur 10 ans ou 15 ans), comme celui de TOTAL que vous donnez. Ou puis-je trouver cela ? Existe t’il des sites qui permettent de les obtenir ?
Merci
Oui, notamment Pro Real Time en activant « ajusté aux dividendes »
Bonjour,
Je souhaiterais trouver le cours de l’action ORANGE dividendes réinvestis (sur 10 ans ou 15 ans), comme celui de TOTAL que vous donnez. Ou puis-je trouver cela ? Existe t’il des sites qui permettent de les obtenir ?
Merci
Marcnoel0169@yahoo.fr
Bonjour,
Votre comparaison est biaisée, elle revient à affirmer que les intérêts composés sont négligeables sur la durée ou que 1€ d’aujourd’hui vaut autant que 1€ de dans 10 ans, ce qui est complètement faux.
L’historique de cours ajusté aux dividendes consiste à faire comme si le dividende avait été immobilisé, comme s’il était encore dans la trésorerie de l’entreprise ou dans celle de l’actionnaire et qu’on n’en faisait absolument rien, laissant sa valeur s’éroder avec le temps, sans jamais chercher à le faire fructifier.
L’entreprise verse le dividende à l’actionnaire pour qu’il en fasse quelque chose. Qu’il le consomme maintenant ou qu’il le réinvestisse lui-même pour le faire fructifier. Si l’actionnaire rachète des titres supplémentaires, il touchera des plus-values et des dividendes sur ses dividendes, il profitera des intérêts composés. Si l’entreprise avait réellement conservé le dividende, elle aurait pu a minima se désendetter sinon faire de la croissance interne ou externe, ce qui se serait appréciée dans son cours.
Le CAC dividende réinvestis consiste à virtuellement racheter des parts de CAC avec les dividendes et donc à faire travailler à nouveau ces liquidités.
D’un point de vue arithmétique, l’ajustement consiste à additionner des montants bruts (accumuler un stock de liquidités immobilisées) alors que le réinvestissement consiste à multiplier les rendements bruts.
Avec un dividende ajusté, plus vous prenez un historique long, plus la courbe va s’aplatir, comme le ferait un stock d’actions converti progressivement en stock de liquidités. Avec un dividende réinvesti, plus vous prenez un historique long, plus la courbe va prendre des allures d’exponentiel (modulo la pérennité du support d’investissement, un seul titre étant généralement une bien maigre diversification).
Deuxième point, vous indiquez que comptablement le détachement est neutre pour l’actionnaire, ce qui est tout à fait vrai. Mais la présence du dividende n’est absolument pas neutre. Tout comme les coupons des obligations, le montant du dividende est provisionné dans le cours tout au long de l’année. On ne le voit pas car c’est très progressif et noyé dans la volatilité, mais il s’agit d’une composante du prix. De la même façon que la trésorerie amputé du dividende du jour au lendemain se reflète franchement dans le cours, la trésorerie qui se remplie petit à petit tout le long de l’année se reflète imperceptiblement dans le cours. Ce n’est pas parce que les variations de trésorerie sont négligeables dans la valorisation qu’il faut les négliger, ces quelques pourcents font une énorme différence sur la durée.
La seule présence du dividende oblige par ailleurs le marché à ne pas dévaloriser excessivement une valeur, il a un effet plancher. Le marché peut très bien estimer que 1€ dans la trésorerie d’une entreprise, issus de bénéfices passés comme futurs, vaille bien moins que 1€ si l’entreprise a un usage limité de ces liquidités. En convertissant de la trésorerie en dividende concret, l’entreprise oblige le marché à valoriser chaque 1€ pas moins de 1€.
Le dividende a un effet très protecteur et conservateur dans les conditions de marché les plus difficiles. Pas seulement par le fait qu’il soit perçu, mais surtout car il introduit une composante très tangible dans la valorisation pour fixer des limites basses à l’appréciation.
Sur ces 10 dernières années d’un bull market particulièrement florissant, cela pouvait certes être négligé, mais qui savait il y a 10 ans que l’on aurait ces 10 années ? Qui sait aujourd’hui ce que l’on aura les 10 prochaines ?
Bonjour,
– Les cours affichés sont « dividendes réinvestis », comme indiqué dans le titre, et non ajustés des dividendes.
– J’ai fait une simulation sur 10 ans en effet. J’ai fait la même simulation sur 20 ans (avec donc plusieurs crises et bear markets) que vous pouvez trouver dans les commentaires.
Ne faut-il pas considérer les actions à dividendes comme des sortes d’obligations qui ont l’avantage d’être accessible à peu de frais dans le cadre d’un PEA ?
Non, actions et obligations sont deux investissements bien différents. Les actions sont beaucoup plus volatiles et risquées à court/moyen-terme
Moi je trouve votre article très intéressant pour élargir ses horizons de pensées. Merci.
Merci beaucoup Renaud !
Et la même analyse sur Kering, LVMH, HERMES ou L’OREAL ta théorie marche toujours ?
Peux tu faire une Simulation avec 5000€ investis il y a 5 ans dans des actions LVMH par exemple ?
LVMH n’est pas une action à dividende (son rendement a rarement dépassé les 2%). Au contraire, la très grande majorité de sa performance provient de l’appréciation de son cours.
C’est justement ce qui caractérise pour moi une action à dividende (croissance + hausse du dividende).
LVMH il y a 20 ans cotait dans les 50€ pour un rendement de 2.8% cela donne 1,40€ de dividendes par action.
Aujourd’hui, l’action cote 800€, avec le même rendement à 1,5%, on a un dividende de 12€. Soit un rendement sur capital investi de 24%.
Bonjour,
Tout d’abord merci pour cet article 👍.
En vendant 4% de son patrimoine sur une strategie 100% ETF’s capitalisant nous vendons donc des parts d’ETF’s.
Certains brokers étrangers permettent la vente de fraction de part d’ETF’s.
Poour ma part mon broker ne me permet pas l’achat/vente de fraction de part.
Sauf erreur de ma part, lorsque je souhaiterai vendre 4% de mon patrimoine boursier je devrais donc vendre des parts d’ETF’s entière ce qui à termes va diminuer mon nombre de part jusqu’à zéro.
Au plaisir de vous lire.
Vendre 4% chaque année, c’est garder 96% de son portefeuille. La deuxième année, on vend 4% du nouveau montant ajusté, donc on garde encore 96% du portefeuille actualisé. Ainsi de suite. On ne tombe jamais à 0 tant que le portefeuille s’apprécie de l’autre côté… Comme des actions à dividendes finalement qui verse 4% chaque année
Bonjour,
Votre analyse ne prend pas en ligne de mire l’objectif premier d’une stratégie à dividende.
La stratégie repose sur le fait de faire croître le nombre d’actions dont on dispose, afin de faire croître la rente passive.
Le cours de l’action n’est pas un critère d’importance, et la dépréciation de ce dernier est même une aubaine, car il permet d’acheter davantage d’actions et d’obtenir la rente passive souhaitée plus rapidement.
La stratégie à dividendes est un type d’épargne au même titre que l’investissement immobilier locatif, où le prix de l’appartement importe moins à l’arrivée que le prix du loyer demandé et le nombre de biens en location dont on dispose.
Dans ce cas-làa, je vous invite à lire cet article pour vivre de la Bourse.
La performance d’un titre n’est pas liée essentiellement à sa politique de dividendes élevés ou non mais à sa capacité de générer des bénéfices en progression permettant un retour à l’actionnaire dans le futur. Total n’a pas été pénalisée ou non par ses dividendes élevés mais par le prix du pétrole qui a été stable pendant 10 ans et plus notamment à cause de l’augmentation de la production du pétrole américain dont du schiste et de la politique de l’OPEP sous influence américaine. Ses profits n’ont pu augmenter que par des investissements nouveaux et lourds sur plusieurs années et sa productivité, son pricing power étant assez faible. LVMH a surtout bénéficié de la croissance mondiale chinoise particulièrement, de l’engouement pour le luxe, et de son pricing power élevé de sorte que ses bénéfices se sont accrus fortement. L’environnement économique de Total et LVMH n’est pas le même. LVMH est peut-être surévaluée mais ce que l’on aime n’a souvent pas de prix. Une demande forte fut-elle émotionnelle et irrationnelle soutient le prix de toute action.
Bonjour Matthieu,
Merci pour cet article très rigoureux, je vois d’un autre œil maintenant les conseils Top Action Dividende PEA et autre, pour aguicher les noobs et se les mettre sous son aile !
Bonjour Matthieu Louvet,
Je souhaite comprendre la bourse. Je débute tout juste. Je vous remercie pour votre article très bien expliqué. Votre pédagogie me pousse à m’intéresser sans appréhension voire même avec grand enthousiasme (c’est un exploit, j’ai compris votre article sans me faire de noeuds dans la tête)
Juste pouvez-vous m’éclairer sur cette question svp (elle fait partie d’un questionnaire de connaissance financière d’un entretien, à laquelle je n’ai pas su répondre):
“Value + dividend yield ?”
Merci
Bonjour Martine,
Merci pour votre retour.
Value + dividend yield = Valeur de l’action + Rendement en dividende 🙂
Si besoin, vous pouvez suivre ma formation offerte sur la Bourse et l’investissement.
Avez-vous déjà lu « La Magie des Dividendes » de Raphaël Carteni ?
Je vous le conseille pour avoir un autre point de vue sur les dividendes.
La stratégie des dividendes dit « income oriented » est d’avoir un revenu constant de ses investissements plutôt que d’attendre de longues années pour pouvoir vendre et encaisser son profit (si tout va bien !!!)
C’est une stratégie parfaite pour les retraités.
La stratégie uniquement « croissance » a ce défaut qu’aucun revenu n’est généré par ses actions. Il faut les vendre pour avoir de l’argent. Et comme la bourse est imprévisible il se pourrait que vos titres s’effondrent et ne remontent plus.
Et là vous perdez un gros montant de capital puisque vous n’aviez pas les versements de dividendes pour amoindrir la perte.
Les dividendes ne sont pas fait pour tout le monde mais une stratégie mélangeant les titres à croissance (ex:MSFT), ceux à dividendes croissants (ex:JNJ) et les etfs à haut dividendes (ex:SVOL) marche très bien pour moi.
Alors oui, il faut bien choisir ses titres à dividendes. Les blue chips sont d’excellents choix pour cette stratégie.
La magie des dividendes réside dans l’intérêt composé.
Oui je l’ai lu. Ainsi que d’autres livres finances. Je vous invite à lire le Vernimmen par exemple pour mieux comprendre le mécanisme des dividendes vu son l’angle de la finance d’entreprise pour comprendre que les dividendes ne sont pas des revenus, mais agissent comme un distributeur de billet : c’est juste un retrait d’argent.
Le dividende des actions n’est pas rentable, il y a mieux !
Bonjour Matthieu
Félicitations pour le contenu de votre blog et de vos vidéos, qui font exception dans le web francophone où dominent les erreurs de raisonnement (par exemple sur les dividendes) ou bien encore les incompréhension de certaines techniques de management de portefeuille (le plus bel exemple étant la fameuse « règle » des 4% que l’immense majorité des gens assimilent à une règle de retrait à % constant, ce qu’elle n’est PAS, « justifiant » ainsi la stratégie dividendes car prétendument plus « stable »).
Pour en revenir à cette histoire de dividendes, plus le temps passe, et plus je suis convaincu que c’est la plus grande incompréhension de l’univers de l’investissement boursier (peut être à cause du « faible » niveau de mathématique moyen dans la population). Et le pire étant que ceux qui ne comprennent pas leur erreur sont ceux qui sont le plus émotionnellement attaché à défendre la non pertinence du dividende.
Je sais, pour avoir vu des vidéos où vous apparaissez, que vous êtes un adepte de « Rationale Reminder » (toutes les vidéos de Ben Felix sont absolument incroyables, mais malheureusement peut être un peu trop pointue pour des investisseurs débutants). Le récent épisode numéro 273 avec le professeur Samuel Hartzmark comprend un très large passage de plus de 30 minutes sur l’incompréhension des dividendes, des « price only » index et du total return. Cette vidéo est absolument parfaite sur le sujet, elle résume très bien les erreurs de raisonnement que font les investisseurs « dividendes » (tout comme la vidéo RR 252 avec Burton Malkiel sur la dernière édition de son livre Random Walk , vidéo géniale dont chaque minute est essentielle).
Bonne continuation
Fred
Bonjour Fred, merci beaucoup pour ton commentaire ! Je suis 100% aligné avec tes propos.
Je vais m’empresser d’écouter le RR 273 alors !
Au plaisir
Hello,
Merci beaucoup pour cet article hyper complet ! Je débute et essaye actuellement de comprendre les mécanismes.
Mécanique que je n’arrive pas encore à comprendre : les intérêts composés permettent de faire effet boule de neige, donc de réinjecter les intérêts (dividendes?) au capital initial pour capitaliser sur ce nouveau montant (exemple, 100€ de capital + 10€ d’intérêts = 110€ de nouveau capital)
Cependant, (dans ma logique qui ne doit pas être correcte) si le versement des dividendes diminue la valeur de l’action, je reste à 100€… (la valeur de mon capital étant à 90€ et mes dividendes à 10€). Donc je ne profite pas des intérêts composés.
Désolé pour la question de débutant, je dois probablement mélanger les concepts ou vocabulaire, mais je ne parviens pas à résoudre ce point.
Merci encore pour tout le contenu, très motivant !!
Hello Lucas,
Oui, c’est exactement ça. Ce ne sont pas les dividendes qui font les intérêts composés.
Les intérêts composés est juste le fait de laisser investi tous les gains pour que les gains fructifient à leur tour.
Je ne comprends pas pourquoi la valeur d’une action d’une entreprise baisse lorsqu’un dividende est détaché alors que la valeur de l’action n’a aucun rapport direct avec l’état de santé et les finances d’une entreprise … je comprends le mécanisme du détachement qui est très logique mais pourquoi soudainement il y aurait un rapport arithmétique entre l’entreprise et l’action pour détacher le dividende alors que demain même si par exemple un LVMH en très bonne santé peut quand même dévisser de 50% à cause de surventes … l’évènement ne serait alors pas du tout corréler à la valeur financière de la boîte, cette dernière ne perdrait pas 50% de sa trésorerie … merci à vous de m’éclaircir sur ce point 🙂
Bonjour, je vais essayer d’être le plus pédagogue possible
Lorsqu’un dividende est détaché, cela signifie que les actionnaires reçoivent un paiement en espèces en fonction du nombre d’actions qu’ils détiennent. Ce paiement réduit directement la trésorerie de l’entreprise. Contrairement à une simple distribution d’argent, le détachement d’un dividende est un engagement formel de l’entreprise envers ses actionnaires, ce qui réduit effectivement la valeur de l’entreprise.
Imagine que tu détiens une action qui vaut 100 euros avant le détachement d’un dividende de 5 euros par action. Après le détachement, l’action ne vaudra plus que 95 euros, car les actionnaires ont reçu 5 euros en espèces. Donc, même si la santé financière de l’entreprise n’a pas changé, la valeur de chaque action diminue en raison de la réduction de la trésorerie de l’entreprise.
En gros le prix de l’action est relié à la trésorerie, mais à l’inverse la trésorerie n’est pas forcément lié au prix de l’action
Mouais. Alors pour reprendre l’exemple d’orange tant décriée dans votre article, mais d’ailleurs pour toute action à dividendes, ce qui détermine le rendement, c’est le prix de revient de l’action. En achetant par exemple orange à moins de 10 euros (ce que j’ai fait pour ma part), on tourne à 7,5% de rendement, et sur pea l’imposition est minime. Sachant que la majorité du temps, orange est au-dessus de ces 10 euros, nous avons bel et bien un rendement 7,5%. En ce moment, je suis à l’équilibre, je devrais me dire, mince je n’ai rien gagné.. sauf que j’ai engrangé 3 années de dividendes à plus de 7% depuis. Pour total, c’est pareil, avec mon pru de 39 euros sur une action qui est à plus de 60 euros aujourd’hui, j’ai une belle plus value et un joli rendement sur dividende de presque 6% en sus. Et ça c’est à aujourd’hui. Prenez une valeur comme lvmh à long terme, avec la croissance du dividende, sur 20 ans on obtient du 20% de rendement (13e de div sur 55e de pru), le tout sans avoir à revendre l’action. Dans une optique de rente et non de trading, à condition de ne pas acheter de valeurs trop sur valorisées, c’est une belle manière de se générer un « revenu » (je sais le détachement reduit la valeur de l’action, etc), sans avoir à revendre l’action. Sachant que par exemple, du total à 39 euros, on n’en a pas revu depuis le covid, et on n’est pas sur d’en revoir de sitôt..
Je suis d’accord sur le fait que les actions à dividendes peuvent offrir une certaine stabilité, surtout pour ceux qui cherchent des revenus réguliers. Cependant, comme le soulignent plusieurs avis ici, elles ne doivent pas être le seul pilier de notre portefeuille. En tant qu’investisseur dans un ETF à dividendes, je m’assure de diversifier avec des actions à forte croissance pour maximiser mon rendement à long terme. Un bon équilibre est clé pour éviter de manquer des opportunités de croissance.
Bonjour Mathieu,
Merci pour ton article et pour ta patience à répondre à tout le monde.
Du coup, j’ai une question : les actions à dividendes présentent-elles des avantages ?
Bonjour, le grand avantage est de recevoir un revenus sans avoir une réduction de son nombre de parts détenues. Mais en face des nombreux inconvénients, cet avantage est inexistant.
Bonjour,
Merci pour votre article pédagogique.
Le dividende est recherché car permet d’éviter si le dividende est suffisant (et qu’il n’est pas trop contraignant pour l’entreprise) de vendre ses actions (qui peuvent potentiellement prendre de la valeur au fur et à mesure des années) et de se retrouver au final sans action qui nous créent de la richesse.
Donc la réalité est plus compliqué que cela même si fiscalement hors enveloppe capitalisant cela peut être plus imposable.
Le montant de l’action diminue de la valeur du dividende mais si on augmente les salaires de l’entreprise pourquoi cela ne ferait pas la même chose puisque c’est de l’argent qui sort de l’entreprise ?
Merci par avance.
Bonjour, très bonne remarque. En effet, toute sortie d’argent (salaires, dividendes, investissements, rachats d’actions) impacte la trésorerie de l’entreprise. Même si comptablement, les salaires et dividendes réduisent la trésorerie, les analystes financiers les interprètent différemment (investissement dans le capital humain, améliore la productivité potentiellement…), ce qui explique pourquoi le cours ne baisse pas forcément après une hausse de salaires.
Bonjour,
Dans un PEA, les actions de sociétés allemandes par ex Siemens, donnent un dividende qui est taxé a la source de 26.35% par l’Allemagne, est ce bien cela? pour le récupérer, y a t-il un moyen en ligne?
Sinon, dans un etf capitalisant, comme le CAC40, en CTO les dividendes sont taxés a la source avant d’être réinvestis dans l’ETF?
et si ce même etf capitalisant est dans un PEA,y a -t-il taxation des dividendes français, allemand, italiens, ..avant réinvestissment?
Merci d’avance pour vos réponses.
Bonjour,
Malheureusement, dans un PEA, il n’est pas possible de récupérer ce prélèvement via le crédit d’impôt habituel prévu par la convention fiscale franco-allemande. Autrement dit, cette retenue est “perdue”, car le PEA ne permet pas de déclarer les revenus pour appliquer le crédit.
Oui, même les ETF capitalisants (qui réinvestissent les dividendes au lieu de les distribuer) subissent une retenue à la source sur les dividendes des actions qu’ils détiennent. Ces taxes à la source sont supportées par l’ETF, donc invisibles directement pour l’investisseur, mais elles impactent le rendement final.
Bonjour ,
Etonnement, dans le livre « la magie des dividendes » de Raphaël CARTENI , l’auteur explique exactement le contraire de ce que vous dites.
Comment savoir qui a raison ?
Bonjour, multipliez vos sources, faites vous votre propre expérience, regardez scientifiquement ce qui est le plus pertinent et vous verrez 😉 Je ne me fais pas de soucis pour vous dire que le raisonnement de Matthieu est pertinent.
Merci pour cette belle énergie positive contagieuse